


Μακροοικονομικές προβολές των εμπειρογνωμόνων της ΕΚΤ για τη ζώνη του ευρώ, Σεπτέμβριος 2026
1 Συνοπτική παρουσίαση
Η οικονομία της ζώνης του ευρώ έχει επιδείξει μεγαλύτερη ανθεκτικότητα απέναντι στις επιδράσεις της σύγκρουσης στη Μέση Ανατολή από ό,τι αναμενόταν προηγουμένως. Ο ρυθμός αύξησης του πραγματικού ΑΕΠ ήταν υψηλότερος από ό,τι αναμενόταν το β΄ τρίμηνο του 2026 και οι βραχυπρόθεσμοι δείκτες υποδηλώνουν ισχυρό ρυθμό ανάπτυξης σε βραχυπρόθεσμο ορίζοντα, καθώς η αβεβαιότητα θα υποχωρεί, η εμπιστοσύνη θα βελτιώνεται και η διαταραχή στον ενεργειακό εφοδιασμό λόγω της σύγκρουσης στη Μέση Ανατολή εκτιμάται ότι θα αποκλιμακώνεται σταδιακά.[1] Ο καύσωνας που έπληξε την Ευρώπη το καλοκαίρι εκτιμάται ότι είχε μόνο περιορισμένο και πρόσκαιρο αρνητικό αντίκτυπο στην οικονομική δραστηριότητα. Σε μεσοπρόθεσμο ορίζοντα, η εγχώρια ζήτηση αναμένεται να συνεχίσει να στηρίζεται από την ανάκαμψη των πραγματικών εισοδημάτων, λόγω του χαμηλότερου πληθωρισμού της ενέργειας, καθώς και από την ανθεκτική αγορά εργασίας και συγκεκριμένα από το ποσοστό ανεργίας που αναμένεται να διαμορφωθεί σε νέα ιστορικώς χαμηλά επίπεδα. Η αύξηση των δημόσιων δαπανών για τις υποδομές και την άμυνα, ιδίως στη Γερμανία, σε συνδυασμό με τις επενδύσεις που σχετίζονται με την τεχνητή νοημοσύνη (ΤΝ), αναμένεται επίσης να στηρίξει την ανάπτυξη τα τελευταία έτη του χρονικού ορίζοντα προβολής. Όσον αφορά το εξωτερικό περιβάλλον, ο ρυθμός αύξησης των εξαγωγών αναμένεται να ανακάμψει χάρη στην ενίσχυση της εξωτερικής ζήτησης, αν και οι επίμονες προκλήσεις ανταγωνιστικότητας θα συνεχίσουν να επιδρούν ανασταλτικά στις εξαγωγές. Επιπλέον, η ζώνη του ευρώ αναμένεται να ωφεληθεί λιγότερο, σε σχέση με ορισμένες άλλες οικονομίες, από την ισχυρή ζήτηση παγκοσμίως που σχετίζεται με την ΤΝ, γεγονός που αποτυπώνει το μικρότερο μέγεθος του τομέα των αγαθών της που σχετίζονται με την ΤΝ. Σύμφωνα με το βασικό σενάριο των προβολών, ο ετήσιος ρυθμός αύξησης του πραγματικού ΑΕΠ θα είναι 0,9% το 2026, 1,4% το 2027 και 1,5% το 2028 (Πίνακας 1). Κατόπιν διόρθωσης για τη μεταβλητότητα των στοιχείων που αφορούν την Ιρλανδία, ο ρυθμός ανάπτυξης αναμένεται να διαμορφωθεί σε 1,2% το 2026 και το 2027 και στη συνέχεια να ανέλθει σε 1,4% το 2028.[2] Σε σύγκριση με τις προβολές του Ιουνίου 2026, ο ρυθμός αύξησης του ΑΕΠ έχει αναθεωρηθεί προς τα πάνω κατά 0,1 της ποσοστιαίας μονάδας (ποσ. μον.) για το 2026 (0,3 ποσ. μον. όταν γίνεται διόρθωση για τη μεταβλητότητα των στοιχείων που αφορούν την Ιρλανδία). Αυτή η αναθεώρηση προς τα πάνω αποτυπώνει μη αναμενόμενα στοιχεία και θετικούς δείκτες ερευνών που συνεπάγονται μεταφερόμενη επίδραση το 2027, με συνέπεια αναθεώρηση κατά 0,2 ποσ. μον. για το εν λόγω έτος. Για το 2028, ο ρυθμός αύξησης του ΑΕΠ δεν έχει αναθεωρηθεί.
Οι προοπτικές για τον πληθωρισμό εξακολουθούν να διαμορφώνονται σε μεγάλο βαθμό από την ενεργειακή διαταραχή, για την οποία διατυπώνεται η υπόθεση ότι θα εξαλειφθεί, αν και η υπόθεση αυτή χαρακτηρίζεται από υψηλή αβεβαιότητα. Ο πληθωρισμός αναμένεται να διαμορφωθεί στο υψηλότερο επίπεδό του, σε 3,6%, το δ΄ τρίμηνο του 2026 λόγω της εκτίναξης των τιμών της ενέργειας που προκαλείται από τη σύγκρουση στη Μέση Ανατολή και συγκεκριμένα οι αυξήσεις των τιμών του αργού πετρελαίου θα ενισχυθούν από πρόσθετες ανοδικές πιέσεις στις τιμές των προϊόντων διύλισης πετρελαίου και στις τιμές χονδρικής του φυσικού αερίου και της ηλεκτρικής ενέργειας. Καθώς η κύρια επίδραση της σύγκρουσης στις τιμές της ενέργειας θα παύσει να περιλαμβάνεται στη σύγκριση σε ετήσια βάση, ο γενικός πληθωρισμός, όπως μετρείται με βάση τον Εναρμονισμένο Δείκτη Τιμών Καταναλωτή (ΕνΔΤΚ), αναμένεται να μειωθεί σε 2,5% το β΄ τρίμηνο του 2027 και στη συνέχεια να κυμανθεί κοντά στο 2,0%. Η πορεία του γενικού πληθωρισμού συγκαλύπτει διαφορές ως προς την ταχύτητα με την οποία η ενεργειακή διαταραχή μεταδίδεται στις κύριες συνιστώσες. Η ταχεία μετακύλιση στις τιμές καταναλωτή των ενεργειακών αγαθών συνεπάγεται ότι ο πληθωρισμός της ενέργειας θα ακολουθήσει γρήγορα την εκτιμώμενη μείωση των τιμών των ενεργειακών βασικών εμπορευμάτων, θα γίνει αρνητικός κατά τη διάρκεια του 2027 και στη συνέχεια θα αυξηθεί το 2028 με την εισαγωγή του Συστήματος Εμπορίας Δικαιωμάτων Εκπομπών 2 (ΣΕΔΕ2) της ΕΕ. Αντιθέτως, η ενεργειακή διαταραχή αναμένεται να μετακυλιστεί σταδιακά στον πληθωρισμό χωρίς την ενέργεια, ο οποίος αναμένεται να αυξηθεί μέχρι τις αρχές του 2027, να παραμείνει σε υψηλά επίπεδα και στη συνέχεια να υποχωρήσει εκ νέου το 2028. Συνολικά, οι έμμεσες και οι δευτερογενείς επιδράσεις αξιολογούνται ως συγκρατημένες. Η αναμενόμενη υποχώρηση του πληθωρισμού εκτιμάται ότι θα συμβάλει στη συγκράτηση των μισθολογικών πιέσεων σε μεσοπρόθεσμο ορίζοντα σε ένα περιβάλλον βελτίωσης των προοπτικών για την οικονομία και την αγορά εργασίας, μολονότι ο ρυθμός αύξησης των μισθών αναμένεται να παραμείνει πάνω από τον μακροχρόνιο μέσο όρο του. Συνολικά, σύμφωνα με το βασικό σενάριο των προβολών, ο πληθωρισμός βάσει του ΕνΔΤΚ θα αυξηθεί από 2,1% το 2025 σε 3,0% το 2026, θα μειωθεί σε 2,5% το 2027 και στη συνέχεια θα υποχωρήσει περαιτέρω σε 2,1% το 2028. Οι προοπτικές για τον γενικό πληθωρισμό βάσει του ΕνΔΤΚ το 2026 δεν έχουν αναθεωρηθεί και συγκεκριμένα οι αναθεωρήσεις προς τα κάτω της συνιστώσας των ειδών διατροφής έπειτα από τα χαμηλότερα από ό,τι αναμενόταν στοιχεία έως τον Ιούλιο, και παρά τις κάποιες ανοδικές πιέσεις από τις επιδράσεις των δυσμενών καιρικών συνθηκών, αντιστάθμισαν τις προς τα πάνω αναθεωρήσεις του πληθωρισμού της ενέργειας. Ο γενικός πληθωρισμός έχει αναθεωρηθεί προς τα πάνω κατά 0,2 ποσ. μον. για το 2027 και κατά 0,1 ποσ. μον. για το 2028, αντανακλώντας την αναμενόμενη άνοδο του πληθωρισμού της ενέργειας το 2027 και την ενίσχυση του πυρήνα του πληθωρισμού (δηλ. του πληθωρισμού βάσει του ΕνΔΤΚ χωρίς την ενέργεια και τα είδη διατροφής) και για τα δύο έτη, λόγω των καλύτερων προοπτικών για την οικονομική δραστηριότητα και του κάπως υψηλότερου ρυθμού αύξησης των μισθών εν μέσω ελαφράς βελτίωσης στην αγορά εργασίας. Η ένταση των έμμεσων και δευτερογενών επιδράσεων αναμένεται να παραμείνει σε γενικές γραμμές αμετάβλητη σε σύγκριση με τις προβολές του Ιουνίου 2026, με εξαίρεση τις χαμηλότερες έμμεσες επιδράσεις στις τιμές των ειδών διατροφής.
Οι οικονομικές προοπτικές για τη ζώνη του ευρώ παραμένουν εξαιρετικά αβέβαιες εν μέσω της εν εξελίξει σύγκρουσης στη Μέση Ανατολή, του αποκλεισμού των Στενών του Ορμούζ και της συνεχιζόμενης μεταβλητότητας των τιμών της ενέργειας. Προκειμένου να καταδειχθεί αυτή η αβεβαιότητα, οι προβολές του βασικού σεναρίου συμπληρώνονται από την επικαιροποίηση των τριών εναλλακτικών σεναρίων που συμπεριλήφθηκαν στις προβολές του Ιουνίου 2026 – ενός ηπιότερου σεναρίου, ενός δυσμενούς σεναρίου και ενός σοβαρού σεναρίου. Τα σενάρια αυτά διαφέρουν ως προς τις υποθέσεις τους όσον αφορά το μέγεθος και την επιμονή της σύγκρουσης στη Μέση Ανατολή, τη διαταραχή των τιμών της ενέργειας, τον αντίκτυπο της διαταραχής στο διεθνές περιβάλλον και στην αβεβαιότητα, καθώς και την ένταση των έμμεσων και δευτερογενών επιδράσεων στον πληθωρισμό.
- Το ηπιότερο σενάριο υποθέτει ότι οι τιμές της ενέργειας θα ομαλοποιηθούν ταχύτερα από ό,τι στο βασικό σενάριο. Ως εκ τούτου, ο πληθωρισμός θα μετριαστεί ταχύτερα, υποχωρώντας σε επίπεδο κάτω από τον στόχο του 2% το 2027 και το 2028, ενώ ο ρυθμός αύξησης του ΑΕΠ θα είναι ελαφρώς υψηλότερος σε σχέση με το βασικό σενάριο.
- Το δυσμενές σενάριο υποθέτει πιο απότομη και πιο επίμονη αύξηση των τιμών της ενέργειας σε σχέση με το βασικό σενάριο. Περιλαμβάνει επίσης αυξημένη αβεβαιότητα και μεγαλύτερη διάχυση των επιδράσεων διεθνώς, καθώς και εντονότερες έμμεσες και δευτερογενείς επιδράσεις στον πληθωρισμό. Σε σχέση με το βασικό σενάριο, υποδηλώνει υψηλότερο πληθωρισμό κατά τα έτη 2026-28, ενώ ο ρυθμός αύξησης του ΑΕΠ θα είναι χαμηλότερος σε σχέση με το βασικό σενάριο το 2027 και το 2028.
- Το σοβαρό σενάριο υποθέτει ισχυρότερη και πιο επίμονη διαταραχή των τιμών της ενέργειας, μεγαλύτερη αβεβαιότητα και εντονότερη αντίδραση των μισθών και των τιμών των μη ενεργειακών αγαθών σε σχέση με το δυσμενές σενάριο. Σε σχέση με το βασικό σενάριο, συνεπάγεται σημαντικά και επίμονα υψηλότερο γενικό πληθωρισμό σε όλη τη διάρκεια του χρονικού ορίζοντα προβολής, πράγμα που συμβαδίζει με την προηγούμενη εμπειρία μη γραμμικότητας απέναντι σε μια μεγάλη διαταραχή των τιμών της ενέργειας. Ο ρυθμός αύξησης του ΑΕΠ θα επιβραδυνθεί σημαντικά το 2027 και στη συνέχεια θα ανακάμψει σε επίπεδο ελαφρώς χαμηλότερο από τον ρυθμό που προβλέπεται στο βασικό σενάριο το 2028, καθώς ο εντονότερος ρυθμός αύξησης των μισθών θα στηρίξει το εισόδημα και τη ζήτηση.
Πίνακας 1
Προβολές για την ανάπτυξη και τον πληθωρισμό στη ζώνη του ευρώ
(ετήσιες ποσοστιαίες μεταβολές)
|
| Βασικό σενάριο – Ιούνιος 2026 | Σεπτέμβριος 2026 – βασικό σενάριο και εναλλακτικά σενάρια | |||
|---|---|---|---|---|---|---|
Βασικό σενάριο | Ηπιότερο σενάριο | Δυσμενές σενάριο | Σοβαρό σενάριο | |||
Πραγματικό ΑΕΠ | 2025 | 1,5 | 1,3 | |||
2026 | 0,8 | 0,9 | 0,9 | 0,9 | 0,8 | |
2027 | 1,2 | 1,4 | 1,5 | 1,1 | 0,4 | |
2028 | 1,5 | 1,5 | 1,6 | 1,4 | 1,4 | |
ΕνΔΤΚ | 2025 | 2,1 | 2,1 | |||
2026 | 3,0 | 3,0 | 2,9 | 3,1 | 3,3 | |
2027 | 2,3 | 2,5 | 1,9 | 3,2 | 5,4 | |
2028 | 2,0 | 2,1 | 1,8 | 2,3 | 3,2 | |
ΕνΔΤΚ χωρίς την ενέργεια και τα είδη διατροφής | 2025 | 2,4 | 2,4 | |||
2026 | 2,5 | 2,5 | 2,5 | 2,5 | 2,5 | |
2027 | 2,5 | 2,6 | 2,5 | 2,8 | 3,5 | |
2028 | 2,2 | 2,3 | 2,2 | 2,4 | 3,2 | |
Σημειώσεις: Για το πραγματικό ΑΕΠ τα στοιχεία αναφέρονται σε ετήσιους μέσους όρους και είναι διορθωμένα εποχικώς και ως προς τον αριθμό των εργάσιμων ημερών. Τα στοιχεία για το ΑΕΠ της ζώνης του ευρώ επηρεάζονται από τη σημαντική μεταβλητότητα που σχετίζεται με τις δραστηριότητες πολυεθνικών επιχειρήσεων στην Ιρλανδία. Ένας δείκτης του ΑΕΠ της ζώνης του ευρώ που χρησιμοποιεί τροποποιημένη εγχώρια ζήτηση αντί του ΑΕΠ για την Ιρλανδία θα συνεπαγόταν προοπτικές για την ανάπτυξη 1,2% για το 2026 και το 2027 και 1,4% για το 2028 σε σύγκριση με τις προβολές των εμπειρογνωμόνων του Ιουνίου 2026 όπου η πορεία των εν λόγω προοπτικών ήταν 0,9% για το 2026, 1,1% για το 2027 και 1,5% για το 2028. Βλ. την υποσημείωση 4 για περισσότερες λεπτομέρειες. Τα ιστορικά στοιχεία ενδέχεται να διαφέρουν από τις πιο πρόσφατες δημοσιεύσεις της Eurostat οι οποίες ενσωματώνουν πληροφορίες που έγιναν διαθέσιμες μετά την καταληκτική ημερομηνία των προβολών.
2 Μακροοικονομικές προβολές για την οικονομία της ζώνης του ευρώ
2.1 Πραγματική οικονομία
Η οικονομία της ζώνης του ευρώ παρέμεινε ανθεκτική απέναντι στις διαταραχές της ενέργειας και της αβεβαιότητας που σχετίζονται με τη σύγκρουση στη Μέση Ανατολή. Σύμφωνα με την προκαταρκτική εκτίμηση της Eurostat, το πραγματικό ΑΕΠ αυξήθηκε κατά 0,4% το β΄ τρίμηνο του 2026, έναντι 0,0% το α΄ τρίμηνο.[3] Ο διορθωμένος δείκτης του ΑΕΠ της ζώνης του ευρώ, ο οποίος χρησιμοποιεί την τροποποιημένη εγχώρια ζήτηση, αντί του ΑΕΠ, για την Ιρλανδία, αυξήθηκε κατά 0,3% την ίδια περίοδο, δηλ. διαμορφώθηκε σε επίπεδο κατά 0,2 ποσ. μον. υψηλότερο από τις προβολές του Ιουνίου και παρέμεινε αμετάβλητος από το α΄ τρίμηνο του 2026 (Διάγραμμα 1, γράφημα α).[4] Τα καλύτερα από το αναμενόμενο στοιχεία υποδηλώνουν ότι οι δυσμενείς επιδράσεις από τη σύγκρουση στη Μέση Ανατολή στο πραγματικό εισόδημα και την αβεβαιότητα παρέμειναν συγκρατημένες, ενώ η θετική ώθηση από τη συνεχιζόμενη άνοδο λόγω των προσδοκιών για την τεχνητή νοημοσύνη μπορεί να στήριξε τις επιχειρηματικές επενδύσεις και την εξωτερική ζήτηση.
Τα διαθέσιμα στοιχεία ερευνών υποδηλώνουν ενίσχυση της εμπιστοσύνης και της αναπτυξιακής δυναμικής, παρά τη συνεχιζόμενη αβεβαιότητα που σχετίζεται με τη σύγκρουση στη Μέση Ανατολή και την πρόσκαιρη ανασταλτική επίδραση από τις ακραίες καιρικές συνθήκες που σημειώθηκαν το καλοκαίρι στην Ευρώπη. Στοιχεία ερευνών έως τον Αύγουστο δείχνουν βελτίωση της αναπτυξιακής δυναμικής από τα κατώτατα επίπεδα που καταγράφηκαν την άνοιξη. Ο σύνθετος Δείκτης Υπευθύνων Προμηθειών (PMI) για την παραγωγή αυξήθηκε τον Αύγουστο, λόγω της ενισχυόμενης δυναμικής της μεταποιητικής παραγωγής, με τον δείκτη PMI για τις υπηρεσίες να παραμένει σε ανοδική τροχιά. Οι δείκτες PMI που αφορούν μελλοντικές εξελίξεις επίσης βελτιώθηκαν, αν και ο χρόνος παράδοσης εκ μέρους των προμηθευτών επιμηκύνθηκε ελαφρώς. Ομοίως, ο Δείκτης Οικονομικού Κλίματος της Ευρωπαϊκής Επιτροπής αυξήθηκε περαιτέρω τον Αύγουστο, γεφυρώνοντας την απόκλιση από το (προ του πολέμου) επίπεδο του Φεβρουαρίου. Αντιθέτως, οι πρόσφατοι καύσωνες και ξηρασίες στην Ευρώπη, που προκάλεσαν χαμηλή στάθμη των υδάτων σε κύριους ποταμούς καθώς και δασικές πυρκαγιές, αναμένεται να επιβραδύνουν την ανάπτυξη το γ΄ τρίμηνο. Συνολικά, με βάση τον διορθωμένο δείκτη, ο ρυθμός ανάπτυξης της ζώνης του ευρώ αναμένεται, βάσει των προβολών, να επιβραδυνθεί σε 0,2% το γ΄ τρίμηνο, από 0,3% το β΄ τρίμηνο, και στη συνέχεια να επανέλθει σε 0,3% το δ΄ τρίμηνο.[5] Αυτό συνεπάγεται αναθεωρήσεις προς τα πάνω κατά 0,1 ποσ. μον. για το γ΄ και το δ΄ τρίμηνο σε σύγκριση με τις προβολές του Ιουνίου, αντανακλώντας αναθεωρήσεις προς τα πάνω σε όλες τις συνιστώσες της ζήτησης.
Διάγραμμα 1
Πραγματικό ΑΕΠ της ζώνης του ευρώ
α) Ρυθμός μεταβολής του πραγματικού ΑΕΠ
(τριμηνιαίες ποσοστιαίες μεταβολές και συμβολές σε ποσοστιαίες μονάδες, τριμηνιαία στοιχεία διορθωμένα εποχικώς και ως προς τον αριθμό των εργάσιμων ημερών)

β) Επίπεδα του πραγματικού ΑΕΠ
(δείκτης: α΄ τρ. 2024 = 100)

Σημειώσεις: Τα ιστορικά στοιχεία ενδέχεται να διαφέρουν από τις πιο πρόσφατες δημοσιεύσεις της Eurostat οι οποίες ενσωματώνουν πληροφορίες που έγιναν διαθέσιμες μετά την καταληκτική ημερομηνία των προβολών. Η κάθετη γραμμή αντιστοιχεί στην έναρξη του τρέχοντος χρονικού ορίζοντα προβολής. Στο γράφημα α) οι κόκκινες ράβδοι αφορούν την επίδραση του ρυθμού αύξησης του πραγματικού ΑΕΠ της Ιρλανδίας στο σύνολο της ζώνης του ευρώ και οι κίτρινες ράβδοι αφορούν τον ρυθμό ανάπτυξης στις υπόλοιπες χώρες της ζώνης του ευρώ.
Μεσοπρόθεσμα, ο ρυθμός αύξησης του πραγματικού ΑΕΠ αναμένεται, βάσει των προβολών, να επιταχυνθεί σταθερά, καθώς η αβεβαιότητα θα υποχωρεί, η εμπιστοσύνη θα βελτιώνεται και οι τιμές της ενέργειας θα επανέρχονται σε πιο φυσιολογικά επίπεδα. Η ιδιωτική κατανάλωση αναμένεται, βάσει των προβολών, να έχει τη μεγαλύτερη συμβολή στην ανάπτυξη μεσοπρόθεσμα, ακολουθούμενη από την ισχυρή δυναμική των επενδύσεων (Διάγραμμα 2). Η συμβολή των καθαρών εξαγωγών αναμένεται, βάσει των προβολών, να γίνει ελαφρώς θετική από το 2027.
- Ο ρυθμός αύξησης της ιδιωτικής κατανάλωσης αναμένεται να παραμείνει συγκρατημένος βραχυπρόθεσμα, λόγω της απώλειας της αγοραστικής δύναμης και της αυξημένης αβεβαιότητας, αλλά αναμένεται να ενισχυθεί μεσοπρόθεσμα. Η ιδιωτική κατανάλωση είναι πιθανόν να αυξηθεί με συγκρατημένο ρυθμό βραχυπρόθεσμα, λόγω της επιβραδυντικής επίδρασης που ασκεί στο πραγματικό διαθέσιμο εισόδημα η σύγκρουση στη Μέση Ανατολή, μολονότι αυτό φαίνεται να περιορίζεται εν μέρει από τα δημοσιονομικά μέτρα που λαμβάνονται σε ορισμένες χώρες και να εξασθενεί με την πάροδο του χρόνου. Η εμπιστοσύνη των καταναλωτών επίσης βελτιώθηκε τους τελευταίους μήνες, αλλά παραμένει κάτω από τα επίπεδα που επικρατούσαν πριν από την έναρξη της σύγκρουσης, εξακολουθώντας να υποδηλώνει επιφυλακτική καταναλωτική συμπεριφορά. Όσον αφορά τις μελλοντικές εξελίξεις, ο ρυθμός αύξησης της κατανάλωσης των νοικοκυριών αναμένεται να ενισχυθεί, υποβοηθούμενος από την ανάκαμψη του ρυθμού αύξησης των πραγματικών μισθών, την ανθεκτική απασχόληση και, σε μικρότερο βαθμό, τις ευνοϊκές επιδράσεις του πλούτου. Το ποσοστό αποταμίευσης των νοικοκυριών αναμένεται να μειωθεί σταδιακά στη διάρκεια του χρονικού ορίζοντα καθώς η αβεβαιότητα θα υποχωρεί και τα κίνητρα προληπτικού χαρακτήρα θα εξασθενούν εν μέσω επίμονα υψηλών επιτοκίων.
- Η δημόσια κατανάλωση αναμένεται να συνεχίσει να στηρίζει τη μεσοπρόθεσμη ανάπτυξη. Μετά την ισχυρή συμβολή στην ανάπτυξη το 2026, η προσωρινή επιβράδυνση που προβλέπεται για το 2027 οφείλεται κυρίως στη λήξη της χρηματοδότησης στο πλαίσιο του προγράμματος Next Generation EU (NGEU) στην Ιταλία και στην περαιτέρω εκτιμώμενη εξοικονόμηση δημοσιονομικών πόρων στη Γαλλία (βλ. επίσης Πλαίσιο 3).
- Η αύξηση των επενδύσεων αναμένεται να στηριχθεί από τις δαπάνες για την τεχνητή νοημοσύνη (TN), την άμυνα και τις υποδομές, καθώς και από τη σταδιακή ανάκαμψη των επενδύσεων σε κατοικίες. Μετά από χαμηλές επιδόσεις το β΄ τρίμηνο του 2026, οι επιχειρηματικές επενδύσεις (εξαιρουμένων των ευμετάβλητων επενδύσεων σε προϊόντα διανοητικής ιδιοκτησίας στην Ιρλανδία) αναμένεται να επιταχυνθούν, παρά τη συνεχιζόμενη αβεβαιότητα λόγω της σύγκρουσης στη Μέση Ανατολή που σχετίζεται με τις τιμές της ενέργειας και τα προβλήματα στις αλυσίδες εφοδιασμού, καθώς και τη σταδιακή αυστηροποίηση των συνθηκών χρηματοδότησης. Η ανάκαμψη αναμένεται να στηριχθεί από τη βελτίωση της ζήτησης και τις προσπάθειες ψηφιακού μετασχηματισμού που αποτυπώνουν την ταχεία παγκόσμια πρόοδο στον τομέα της τεχνητής νοημοσύνης. Οι δευτερογενείς επιπτώσεις στον ιδιωτικό τομέα από την αύξηση των δαπανών για την άμυνα και τις υποδομές και από τη σταδιακή ενίσχυση των κερδών αναμένεται επίσης να στηρίξουν τις επιχειρηματικές επενδύσεις. Αυτό θα αντισταθμίσει την ανασταλτική επίδραση της αύξησης των δημόσιων επενδύσεων, η οποία προβλέπεται να επιβραδυνθεί το 2027-28 μετά τη λήξη του προγράμματος NGEU. Οι επενδύσεις σε κατοικίες αυξήθηκαν σημαντικά λιγότερο από ό,τι προβλεπόταν προηγουμένως το α΄ εξάμηνο του 2026, αντανακλώντας εν μέρει την επίδραση των δυσμενών καιρικών συνθηκών και των αυστηρότερων συνθηκών χρηματοδότησης. Ωστόσο, οι επενδύσεις σε κατοικίες ακόμη αναμένεται να ανακάμψουν σταδιακά, υποβοηθούμενες από την επίμονη ζήτηση κατοικιών λόγω της αύξησης των πραγματικών μισθών. Φαίνεται επίσης ότι θα επωφεληθούν από τη συνεχιζόμενη ισχύ των εργασιών αποπεράτωσης και εγκατάστασης εξοπλισμού, οι οποίες αφορούν σε μεγάλο βαθμό δραστηριότητες ανακαίνισης, όπως βελτιώσεις της ενεργειακής απόδοσης.[6]
- Οι εξαγωγές προβλέπεται να παραμείνουν υποτονικές, αντανακλώντας τις επίμονες προκλήσεις ανταγωνιστικότητας της ζώνης του ευρώ, οι οποίες επιδεινώνονται από παράγοντες όπως οι δασμοί των ΗΠΑ και η συνολική ανατίμηση του ευρώ από το τέλος του 2024 και μετά. Βραχυπρόθεσμα, η σύγκρουση στη Μέση Ανατολή, αν και εξακολουθεί να αποτελεί παράγοντα που επιβραδύνει τον ρυθμό αύξησης των εξαγωγών, αποδείχθηκε λιγότερο επιζήμια από ό,τι αναμενόταν, υποδηλώνοντας αναθεωρήσεις προς τα πάνω σε σύγκριση με τις προβολές του Ιουνίου. Ωστόσο, η ανταγωνιστικότητα των εξαγωγών αναμένεται, βάσει των προβολών, να παραμείνει υποτονική. Η προηγούμενη ανατίμηση του ευρώ και οι υψηλότεροι δασμοί των ΗΠΑ εξακολουθούν να περιορίζουν τις εξαγωγές. Η ανάκαμψη της παγκόσμιας ζήτησης παρέχει κάποια στήριξη στις εξαγωγές. Ωστόσο, μεγάλο μέρος αυτής της ευρωστίας οφείλεται στην άνοδο λόγω των προσδοκιών για την τεχνητή νοημοσύνη και, αντανακλώντας το μικρότερο μέγεθος του τομέα των αγαθών τεχνητής νοημοσύνης, η ζώνη του ευρώ αναμένεται να ωφεληθεί λιγότερο από ό,τι ορισμένες άλλες οικονομίες.[7] Ως εκ τούτου, το μερίδιο της ζώνης του ευρώ στις παγκόσμιες εξαγωγικές αγορές αναμένεται να μειωθεί ελαφρώς περαιτέρω μεσοπρόθεσμα. Οι εισαγωγές προβλέπεται να αυξηθούν με ταχύτερο ρυθμό από ό,τι οι εξαγωγές το 2026, λόγω της ζήτησης εισαγωγών, και στη συνέχεια να συμβαδίσουν σε γενικές γραμμές με τις εξαγωγές μεσοπρόθεσμα. Οι επενδύσεις που σχετίζονται με την ΤΝ και την άμυνα αναμένεται να δημιουργήσουν ζήτηση εισαγωγών μεσοπρόθεσμα. Συνολικά, οι καθαρές εξαγωγές αναμένεται, βάσει των προβολών, να έχουν ελαφρώς αρνητικό αντίκτυπο στην αύξηση του πραγματικού ΑΕΠ το 2026 και να έχουν μικρή θετική συμβολή το 2027 και το 2028.
Η εγχώρια ζήτηση αναμένεται να στηριχθεί από τις δαπάνες για την άμυνα και τις υποδομές. Η επίδραση που ασκούν στον ρυθμό ανάπτυξης οι δημοσιονομικές δαπάνες για την άμυνα και τις υποδομές, που αντιστοιχεί κυρίως στη Γερμανία και καταγράφει τη μεγαλύτερη ώθησή της το 2026, εκτιμάται ότι θα διαμορφωθεί σωρευτικά σε 0,5 ποσ. μον. κατά τα έτη 2025-28.[8] Τα μέτρα στήριξης έναντι της ενεργειακής κρίσης που έλαβαν οι κυβερνήσεις από την έναρξη του πολέμου στη Μέση Ανατολή είναι κατά κύριο λόγο προσωρινά και θα έχουν οριακή μόνο επίδραση στην ανάπτυξη.
Διάγραμμα 2
Ρυθμός αύξησης του πραγματικού ΑΕΠ της ζώνης του ευρώ – συμβολές ανά συνιστώσα δαπάνης
(ετήσιες ποσοστιαίες μεταβολές και συμβολές σε ποσοστιαίες μονάδες)

Σημειώσεις: Τα στοιχεία είναι διορθωμένα εποχικώς και ως προς τον αριθμό των εργάσιμων ημερών. Τα ιστορικά στοιχεία ενδέχεται να διαφέρουν από τις πιο πρόσφατες δημοσιεύσεις της Eurostat οι οποίες ενσωματώνουν πληροφορίες που έγιναν διαθέσιμες μετά την καταληκτική ημερομηνία των προβολών. Η κάθετη γραμμή δηλώνει την έναρξη του χρονικού ορίζοντα προβολής.
Σε σύγκριση με τις προβολές του Ιουνίου 2026, ο ρυθμός αύξησης του πραγματικού ΑΕΠ έχει αναθεωρηθεί προς τα πάνω κατά 0,1 ποσ. μον. για το 2026 και κατά 0,2 ποσ. μον. για το 2027 και παραμένει αμετάβλητος για το 2028 (Διάγραμμα 3 και Πίνακας 2). Η σημαντική προς τα κάτω αναθεώρηση του ρυθμού αύξησης του ΑΕΠ το α΄ τρίμηνο του 2026 που σχετίζεται με τις αναθεωρήσεις των στοιχείων για την Ιρλανδία υπεραντισταθμίστηκε από το καλύτερο από το αναμενόμενο αποτέλεσμα του ρυθμού αύξησης του ΑΕΠ το β΄ τρίμηνο και τις ευνοϊκότερες προοπτικές για το β΄ εξάμηνο του έτους, με αποτέλεσμα μια μικρή προς τα πάνω αναθεώρηση της προβολής για την ανάπτυξη για το 2026. Οι ευνοϊκότερες βραχυπρόθεσμες προοπτικές συνδέονται κυρίως με τη βελτίωση των βραχυπρόθεσμων προοπτικών για τις επενδύσεις, που συμβαδίζουν με τους πρόσφατους δείκτες, με τον εντονότερο ρυθμό αύξησης της ιδιωτικής κατανάλωσης με δεδομένη κάποια μείωση της αβεβαιότητας, καθώς και με το θετικότερο διεθνές περιβάλλον. Οι αναθεωρήσεις προς τα πάνω για το β΄ εξάμηνο του 2026 συνεπάγονται σημαντικές μεταφερόμενες επιδράσεις το 2027, ενώ οι αναθεωρήσεις που οφείλονται στην ανάπτυξη εντός του έτους είναι σχεδόν μηδενικές τόσο το 2027 όσο και το 2028. Το πραγματικό ΑΕΠ, με χρήση της τροποποιημένης εγχώριας ζήτησης για την Ιρλανδία, έχει αναθεωρηθεί προς τα πάνω κατά 0,3 ποσ. μον. για το 2026 και κατά 0,1 ποσ. μον. για το 2027 και προς τα κάτω κατά 0,1 ποσ. μον. για το 2028. Σε σύγκριση με τις προβολές του Δεκεμβρίου 2025 (το βασικό σενάριο πριν από την έναρξη του πολέμου στη Μέση Ανατολή), ο ρυθμός ανάπτυξης έχει αναθεωρηθεί προς τα κάτω κατά 0,3 ποσ. μον. για το 2026, παραμένει αμετάβλητος για το 2027 και έχει αναθεωρηθεί προς τα πάνω κατά 0,1 ποσ. μον. για το 2028, αφήνοντας το επίπεδο του ΑΕΠ στο τέλος του χρονικού ορίζοντα προβολής ελαφρώς χαμηλότερο (Διάγραμμα 1, γράφημα β, και Διάγραμμα 3, γράφημα α).
Διάγραμμα 3
Αναθεωρήσεις των προβολών για τον ρυθμό αύξησης του ΑΕΠ σε σύγκριση με τις προβολές του Ιουνίου 2026
α) Συμβολή ανά επιδράσεις λόγω ανάπτυξης εντός του έτους και μεταφερόμενες επιδράσεις | β) Συμβολή ανά συνιστώσα δαπάνης |
|---|---|
(ποσοστιαίες μονάδες) | (ποσοστιαίες μονάδες) |
 |  |
Σημειώσεις: Η κάθετη γραμμή δηλώνει την έναρξη του χρονικού ορίζοντα προβολής. Οι αναθεωρήσεις υπολογίζονται με βάση μη στρογγυλοποιημένα μεγέθη. Στο γράφημα β), ο όρος «ΤΕΖ» αναφέρεται στον δείκτη τροποποιημένης εγχώριας ζήτησης.
Πίνακας 2
Προβολές για το πραγματικό ΑΕΠ, το εμπόριο και την αγορά εργασίας
(ετήσιες ποσοστιαίες μεταβολές, εκτός εάν υπάρχει διαφορετική ένδειξη, αναθεωρήσεις σε ποσοστιαίες μονάδες)
Σεπτέμβριος 2026 | Αναθεωρήσεις | ||||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
Πραγματικό ΑΕΠ | 1,3 | 0,9 | 1,4 | 1,5 | 0,1 | 0,2 | 0,0 |
Πραγματικό ΑΕΠ με τροποποιημένη εγχώρια ζήτηση για την Ιρλανδία1) | 1,1 | 1,2 | 1,2 | 1,4 | 0,3 | 0,1 | -0,1 |
Ιδιωτική κατανάλωση | 1,5 | 1,0 | 1,0 | 1,3 | 0,2 | 0,0 | -0,1 |
Δημόσια κατανάλωση | 1,5 | 1,9 | 1,1 | 1,3 | 0,3 | 0,1 | 0,0 |
Επενδύσεις | 2,9 | 1,8 | 2,0 | 2,0 | 0,0 | 0,3 | -0,1 |
Εξαγωγές2) | 2,0 | 2,1 | 3,2 | 2,9 | 1,0 | 0,6 | 0,0 |
Εισαγωγές2) | 3,6 | 2,6 | 3,0 | 2,9 | 1,0 | 0,6 | -0,1 |
Συμβολή στο ΑΕΠ από: |
|
|
|
|
|
|
|
Εγχώρια ζήτηση | 1,7 | 1,3 | 1,2 | 1,4 | 0,2 | 0,1 | -0,1 |
Καθαρές εξαγωγές | -0,6 | -0,1 | 0,2 | 0,1 | 0,1 | 0,0 | 0,0 |
Μεταβολές αποθεμάτων | 0,2 | -0,2 | 0,0 | 0,0 | -0,1 | 0,0 | 0,0 |
Πραγματικό διαθέσιμο εισόδημα | 0,9 | 0,6 | 1,1 | 1,0 | 0,3 | 0,1 | -0,1 |
Ποσοστό αποταμίευσης νοικοκυριών (% του διαθέσιμου εισοδήματος) | 14,6 | 14,1 | 14,1 | 13,9 | 0,0 | 0,0 | 0,0 |
Απασχόληση3) | 0,7 | 0,5 | 0,5 | 0,5 | 0,1 | 0,0 | -0,1 |
Ποσοστό ανεργίας | 6,3 | 6,2 | 6,1 | 5,9 | -0,1 | -0,1 | -0,1 |
Ισοζύγιο τρεχουσών συναλλαγών (% του ΑΕΠ) | 1,6 | 1,5 | 1,5 | 1,7 | 0,2 | 0,0 | 0,2 |
Σημειώσεις: Για το πραγματικό ΑΕΠ και τις συνιστώσες του τα στοιχεία που αναφέρονται είναι διορθωμένα εποχικώς και ως προς τον αριθμό των εργάσιμων ημερών. Τα ιστορικά στοιχεία ενδέχεται να διαφέρουν από τις πιο πρόσφατες δημοσιεύσεις της Eurostat οι οποίες ενσωματώνουν πληροφορίες που έγιναν διαθέσιμες μετά την καταληκτική ημερομηνία των προβολών. Οι αναθεωρήσεις υπολογίζονται με βάση στρογγυλοποιημένα μεγέθη.
1) Η τροποποιημένη εγχώρια ζήτηση περιγράφεται στην υποσημείωση 4.
2) Συμπεριλαμβάνει το εμπόριο μεταξύ των χωρών της ζώνης του ευρώ.
3) Αριθμός απασχολουμένων.
Η αγορά εργασίας αναμένεται, βάσει των προβολών, να παραμείνει σε γενικές γραμμές ανθεκτική, συμβαδίζοντας με τη βελτίωση των προοπτικών για την οικονομική δραστηριότητα. Οι τρέχουσες προβολές αντικατοπτρίζουν ένα ισχυρότερο σημείο εκκίνησης της αγοράς εργασίας, το οποίο συνδέεται με υψηλότερη από ό,τι αναμενόταν οικονομική δραστηριότητα (όταν γίνεται διόρθωση για τη μεταβλητότητα των στοιχείων που αφορούν την Ιρλανδία) από την αρχή του έτους, αναδεικνύοντας την ανθεκτικότητα της οικονομίας της ζώνης του ευρώ απέναντι στη σύγκρουση στη Μέση Ανατολή. Κατά συνέπεια, σε σύγκριση με τις προβολές του Ιουνίου, ο ρυθμός αύξησης της απασχόλησης προβλέπεται να είναι υψηλότερος το 2026, δεν έχει αναθεωρηθεί για το 2027 και έχει αναθεωρηθεί ελαφρώς προς τα κάτω για το 2028, ενώ αυξάνεται με σταθερό ετήσιο ρυθμό περίπου 0,5% (Διάγραμμα 4, γράφημα α). Η παραγωγικότητα της εργασίας αναμένεται να συνεχίσει να ανακάμπτει και να αυξάνεται σταθερά σε όλη τη διάρκεια του χρονικού ορίζοντα προβολής. Καθώς η απασχόληση συνήθως αντιδρά λιγότερο στους οικονομικούς κύκλους σε σχέση με την οικονομική δραστηριότητα, ο ρυθμός αύξησης της παραγωγικότητας της εργασίας αναθεωρήθηκε προς τα πάνω για το β΄ εξάμηνο του 2026 (καθώς η οικονομική ανάπτυξη αποδείχθηκε ισχυρότερη από την απασχόληση το α΄ εξάμηνο του έτους) και το 2027 και αναθεωρήθηκε οριακά προς τα κάτω για το 2028. Το ποσοστό ανεργίας αναμένεται να μειωθεί στη διάρκεια του χρονικού ορίζοντα προβολής και να διαμορφωθεί σε 5,9% το 2028, δηλαδή πρόκειται για μια αναθεώρηση ελαφρώς προς τα κάτω σε σύγκριση με τις προβολές του Ιουνίου (Διάγραμμα 4, γράφημα β). Η αναθεώρηση αυτή οφείλεται σε πιο θετικούς ρυθμούς αύξησης της παραγωγής και της απασχόλησης το 2026. Επιπλέον, διαρθρωτικοί παράγοντες, όπως οι δημογραφικές εξελίξεις, εξακολουθούν να συμβάλλουν σε χαμηλότερο ποσοστό ανεργίας (αλλά σύμφωνα με τις υποθέσεις που έχουν ήδη ενσωματωθεί στις προβολές του Ιουνίου).
Διάγραμμα 4
Παραγωγικότητα της εργασίας
α) Απασχόληση | β) Ποσοστό ανεργίας |
|---|---|
(ετήσιες ποσοστιαίες μεταβολές) | (% του εργατικού δυναμικού) |
 |  |
Σημείωση: Η κάθετη γραμμή αντιστοιχεί στην έναρξη του τρέχοντος χρονικού ορίζοντα προβολής.
Πλαίσιο 1
Το διεθνές περιβάλλον
Η παγκόσμια οικονομία παραμένει σε γενικές γραμμές ανθεκτική, υποβοηθούμενη από συνεχείς επενδύσεις που σχετίζονται με την ΤΝ και τη μείωση των ελλείψεων από την πλευρά της προσφοράς σε σχέση με τις προβολές του Ιουνίου 2026 – αν και η σύγκρουση στη Μέση Ανατολή παραμένει ανεπίλυτη.[9] Η παγκόσμια ανάπτυξη παρέμεινε ανθεκτική το β΄ τρίμηνο του 2026, καθώς η υποτονικότητα στις ΗΠΑ και την Κίνα αντισταθμίστηκε από την ευρωστία των οικονομιών που εξάγουν υλικό που σχετίζεται με την ΤΝ (π.χ. Ταϊβάν και Νότια Κορέα). Οι παγκόσμιες εισαγωγές ήταν αισθητά καλύτερες του αναμενόμενου, καθώς ο ρυθμός αύξησης των εισαγωγών το β΄ τρίμηνο ήταν σημαντικά υψηλότερος σε σχέση με την προβολή του Ιουνίου. Αυτό αντανακλούσε το ισχυρό εμπόριο που σχετίζεται με την ΤΝ και την προσωρινή επίσπευση των εισαγωγών αγαθών με μεγαλύτερη ευαισθησία στους δασμούς και ενεργοβόρων αγαθών. Οι εισερχόμενοι δείκτες υποδηλώνουν συνεχιζόμενη ανθεκτικότητα του ρυθμού αύξησης του ΑΕΠ και ενίσχυση του παγκόσμιου εμπορίου το γ΄ τρίμηνο, στηριζόμενοι από τις συνεχείς επενδύσεις σε υποδομές ΤΝ και τη μείωση των ελλείψεων από την πλευρά της προσφοράς. Ο ετήσιος παγκόσμιος πληθωρισμός αυξήθηκε σε 3,4% το β΄ τρίμηνο, σύμφωνα με τις προβολές του Ιουνίου, καθώς το υψηλότερο κόστος της ενέργειας αύξησε τις τιμές καταναλωτή σε ολόκληρη την παγκόσμια οικονομία.
Η παγκόσμια ανάπτυξη αναμένεται να ανακάμψει σταδιακά, παραμένοντας κάτω από τον μέσο όρο της περιόδου πριν από την πανδημία COVID-19, παρά τις μέτριες αναθεωρήσεις προς τα πάνω (Πίνακας Α). Ο ρυθμός αύξησης του πραγματικού ΑΕΠ προβλέπεται να διαμορφωθεί σε 3,1% το 2026, 3,3% το 2027 και 3,4% το 2028. Έχει αναθεωρηθεί προς τα πάνω κατά 0,1 ποσ. μον. για κάθε έτος του χρονικού ορίζοντα προβολής, ενώ η μείωση των ελλείψεων από την πλευρά της προσφοράς αναμένεται να βελτιώσει σε γενικές γραμμές τις προοπτικές και οι ισχυρότερες επενδύσεις σε υποδομές που σχετίζονται με την ΤΝ αναμένεται να στηρίξουν τις οικονομίες που είναι ενσωματωμένες στην αλυσίδα προσφοράς της τεχνολογίας. Η απροσδόκητα ανθεκτική ιδιωτική κατανάλωση στις ΗΠΑ τα τελευταία τρίμηνα οδήγησε επίσης σε αναθεωρήσεις προς τα πάνω της οικονομικής δραστηριότητας στις ΗΠΑ στη διάρκεια του χρονικού ορίζοντα προβολής. Στην Κίνα, τα χαμηλότερα στοιχεία για την ανάπτυξη το β΄ τρίμηνο οδήγησαν σε αναθεώρηση προς τα κάτω για το 2026, ενώ οι εντονότερες αναμενόμενες επενδύσεις σε υποδομές ΤΝ οδήγησαν σε αναθεώρηση προς τα πάνω για το 2027.
Ο παγκόσμιος πληθωρισμός αναμένεται να αρχίσει να αποκλιμακώνεται ξανά μετά από προσωρινή άνοδο το 2026 και συγκεκριμένα οι αντίρροπες πιέσεις στις τιμές θα διατηρήσουν τις προοπτικές αμετάβλητες σε σχέση με τις προβολές του Ιουνίου 2026.[10] Ο παγκόσμιος πληθωρισμός προβλέπεται να διαμορφωθεί σε 3,5% το 2026, 3,0% το 2027 και 2,5% το 2028. Οι χαμηλότερες τιμές του πετρελαίου στη διάρκεια του χρονικού ορίζοντα προβολής αντισταθμίζονται από τις υψηλότερες τιμές του φυσικού αερίου, τα αυξημένα περιθώρια διύλισης – που περιορίζουν τη μετακύλιση από τις χαμηλότερες τιμές του αργού πετρελαίου στα προϊόντα διύλισης πετρελαίου – και τις εντονότερες πιέσεις στις τιμές των αγαθών που σχετίζονται με την ΤΝ, για τα οποία οι τιμές των εισαγομένων αυξήθηκαν σημαντικά. Η αμετάβλητη προβολή για τον παγκόσμιο πληθωρισμό υποκρύπτει αναθεωρήσεις προς τα πάνω για τις ΗΠΑ και ορισμένες οικονομίες παραγωγής τεχνολογίας, καθώς και αναθεωρήσεις προς τα κάτω για την Κίνα και τις χώρες της κεντρικής και ανατολικής Ευρώπης.
Οι προβολές για την εξωτερική ζήτηση αγαθών και υπηρεσιών της ζώνης του ευρώ και τις τιμές εξαγωγών των ανταγωνιστών της ζώνης του ευρώ είναι υψηλότερες σε σχέση με τον Ιούνιο, αλλά οι αυξήσεις συγκεντρώνονται στις εμπορικές ροές που σχετίζονται με την ΤΝ, στις οποίες η έκθεση των εξαγωγέων της ζώνης του ευρώ είναι σχετικά περιορισμένη. Η εξωτερική ζήτηση αγαθών και υπηρεσιών της ζώνης του ευρώ αναμένεται, βάσει των προβολών, να αυξηθεί κατά 3,6% το 2026, 4,0% το 2027 και 3,4% το 2028, αναθεωρημένη προς τα πάνω κατά 0,4 ποσ. μον. για το 2026, κατά 0,6 ποσ. μον. για το 2027 και αμετάβλητη για το 2028 σε σχέση με τις προβολές του Ιουνίου 2026. Οι αναθεωρήσεις αντανακλούν τα μη αναμενόμενα θετικά στοιχεία το β΄ τρίμηνο του 2026 και τη σχετική μεταφερόμενη επίδραση, καθώς και την ενίσχυση των επενδύσεων σε υποδομές ΤΝ υψηλής έντασης εμπορίου. Οι παράγοντες αυτοί υπεραντισταθμίζουν την εξάλειψη της πρόσκαιρης επίσπευσης της δραστηριότητας που παρατηρήθηκε το β΄ τρίμηνο του 2026. Ο πληθωρισμός των τιμών εξαγωγών των ανταγωνιστών της ζώνης του ευρώ σε εθνικό νόμισμα προβλέπεται να εκτιναχθεί σε 7,0% το 2026 και στη συνέχεια να επιβραδυνθεί σε 3,0% το 2027 και 1,7% το 2028. Οι προς τα πάνω αναθεωρήσεις σε σύγκριση με τις προβολές του Ιουνίου 2026 – κατά 2,8 ποσ. μον. το 2026 και 0,5 ποσ. μον. το 2027 – αντανακλούν σημαντικά υψηλότερα από ό,τι αναμενόταν στοιχεία για τις τιμές εξαγωγών της Νότιας Κορέας, της Ιαπωνίας, των ΗΠΑ και της Κίνας, καθώς έχουν αυξηθεί κατακόρυφα οι τιμές των κυκλωμάτων μνήμης και των συναφών τεχνολογιών. Η απότομη επιβράδυνση μετά το 2026 αντικατοπτρίζει την προβλεπόμενη συγκράτηση των αυξήσεων των τιμών των αγαθών που σχετίζονται με την ΤΝ, σε συνδυασμό με την αποπληθωριστική επίδραση των χαμηλότερων τιμών του πετρελαίου. Δεδομένου ότι οι προς τα πάνω αναθεωρήσεις της εξωτερικής ζήτησης αγαθών και υπηρεσιών της ζώνης του ευρώ και των τιμών των εξαγωγών των ανταγωνιστών της ζώνης του ευρώ συγκεντρώνονται σε αγαθά ΤΝ – όπου η ζώνη του ευρώ κατέχει μικρό μερίδιο της αγοράς – δεν συνεπάγονται πλήρως αύξηση των εξαγωγών της ζώνης του ευρώ (για περισσότερες λεπτομέρειες, βλ. Ενότητα 2.1).
Πίνακας Α
Το διεθνές περιβάλλον
(ετήσιες ποσοστιαίες μεταβολές, αναθεωρήσεις σε ποσοστιαίες μονάδες)
| Σεπτέμβριος 2026 | Αναθεωρήσεις | ||||||
|---|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
Παγκόσμιο πραγματικό ΑΕΠ (εκτός ζώνης ευρώ) | 3,7 | 3,1 | 3,3 | 3,4 | 0,1 | 0,1 | 0,1 | 0,1 |
Παγκόσμιο εμπόριο (εκτός ζώνης ευρώ)1) | 5,4 | 4,7 | 4,5 | 3,5 | -0,1 | 0,5 | 0,9 | 0,0 |
Εξωτερική ζήτηση αγαθών και υπηρεσιών ζώνης ευρώ2) | 4,6 | 3,6 | 4,0 | 3,4 | 0,0 | 0,4 | 0,6 | 0,0 |
Παγκόσμιος ΔΤΚ (εκτός ζώνης ευρώ) | 3,1 | 3,5 | 3,0 | 2,5 | 0,0 | 0,0 | 0,0 | 0,0 |
Τιμές εξαγωγών ανταγωνιστών σε εθνικό νόμισμα3) | 1,3 | 7,0 | 3,0 | 1,7 | 0,1 | 2,8 | 0,5 | 0,0 |
Σημείωση: Οι αναθεωρήσεις υπολογίζονται με βάση στρογγυλοποιημένα μεγέθη.
1) Υπολογίζεται ως σταθμισμένος μέσος όρος των εισαγωγών.
2) Υπολογίζεται ως σταθμισμένος μέσος όρος των εισαγωγών των εμπορικών εταίρων της ζώνης του ευρώ.
3) Υπολογίζεται ως σταθμισμένος μέσος όρος των αποπληθωριστών των εξαγωγών των εμπορικών εταίρων της ζώνης του ευρώ.
Πλαίσιο 2
Τεχνικές υποθέσεις
Σε σύγκριση με τις προβολές του Ιουνίου 2026, οι τεχνικές υποθέσεις συνεπάγονται χαμηλότερες τιμές του πετρελαίου και του παραγωγού αγροτικών προϊόντων, υψηλότερες τιμές του φυσικού αερίου και της ηλεκτρικής ενέργειας, ασθενέστερο ευρώ, σε γενικές γραμμές αμετάβλητα επιτόκια και υψηλότερες τιμές των μετοχών. Οι τιμές του πετρελαίου έχουν μειωθεί και εκτιμάται, βάσει των υποθέσεων, ότι θα διαμορφωθούν κατά μέσο όρο σε 88 δολ. ΗΠΑ ανά βαρέλι το γ΄ τρίμηνο του 2026, σχεδόν κατά 15% χαμηλότερα από ό,τι αναμενόταν στις προβολές του Ιουνίου για το εν λόγω τρίμηνο, αλλά κατά 40% υψηλότερα σε σχέση με τις προβολές του Δεκεμβρίου 2025, αντανακλώντας τη συνεχιζόμενη σύγκρουση στη Μέση Ανατολή. Αντιθέτως, οι τιμές του φυσικού αερίου έχουν αναθεωρηθεί προς τα πάνω κατά 20% σε σύγκριση με τις προβολές του Ιουνίου και διαμορφώνονται σε σχεδόν διπλάσιο επίπεδο από ό,τι είχε υποτεθεί για το γ΄ τρίμηνο του 2026 στις προβολές του Δεκεμβρίου 2025. Αυτό σχετίζεται σε σημαντικό βαθμό με τα χαμηλά επίπεδα αποθήκευσης φυσικού αερίου στην Ευρώπη. Οι τιμές της ηλεκτρικής ενέργειας έχουν αναθεωρηθεί προς τα πάνω κατά 50% για το γ΄ τρίμηνο του 2026 σε σύγκριση με τις προβολές του Ιουνίου, το οποίο θα μπορούσε εν μέρει να οφείλεται στην υψηλότερη ζήτηση και στη χαμηλότερη προσφορά λόγω των καιρικών συνθηκών. Ωστόσο, οι αναθεωρήσεις για το υπόλοιπο του χρονικού ορίζοντα προβολής συμβαδίζουν σε γενικές γραμμές με τις αναθεωρήσεις των τιμών του φυσικού αερίου. Οι τιμές παραγωγού αγροτικών προϊόντων στη ζώνη του ευρώ τον Ιούλιο του 2026 ήταν περίπου 9% χαμηλότερες από ό,τι αναμενόταν, παρά τα πρόσφατα ακραία καιρικά φαινόμενα, με αποτέλεσμα αναθεωρήσεις προς τα κάτω της εκτιμώμενης πορείας για το 2026 και το 2027. Ωστόσο, οι υποθέσεις για τις διεθνείς τιμές των τροφίμων έχουν αναθεωρηθεί ελαφρώς προς τα πάνω, κάτι που αντανακλά εν μέρει ανησυχίες σχετικά με την ένταση του φετινού φαινομένου Ελ Νίνιο και οφείλεται σχεδόν εξ ολοκλήρου στις μεγάλες αυξήσεις των τιμών του καφέ και του κακάο. Το ευρώ υποτιμήθηκε κατά 1,0% έναντι του δολ. ΗΠΑ και κατά 0,3% σε όρους ονομαστικής σταθμισμένης συναλλαγματικής ισοτιμίας από τις προβολές του Ιουνίου και μετά. Οι προσδοκίες της αγοράς για τα βραχυπρόθεσμα επιτόκια έχουν αναθεωρηθεί προς τα πάνω κατά 0,2 ποσ. μον. για το 2027 σε σχέση με τις προβολές του Ιουνίου και κατά 0,3 ποσ. μον. για το 2028, ενώ τα μακροπρόθεσμα επιτόκια έχουν αναθεωρηθεί προς τα πάνω κατά 0,1-0,2 ποσ. μον. για τα έτη 2027-28.
Πίνακας Α
Τεχνικές υποθέσεις
Σεπτέμβριος 2026 | Αναθεωρήσεις | ||||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
Βασικά εμπορεύματα: |
|
|
|
|
|
|
|
Τιμή πετρελαίου (δολ. ΗΠΑ/βαρέλι) | 69,1 | 89,5 | 78,0 | 73,6 | -7,6 | -5,1 | -4,6 |
Τιμές φυσικού αερίου (ευρώ/MWh) | 36,2 | 51,0 | 43,3 | 30,3 | 11,7 | 15,5 | 8,8 |
Τιμές χονδρικής ηλεκτρικής ενέργειας (ευρώ/MWh) | 83,6 | 108,7 | 90,2 | 73,1 | 21,7 | 15,3 | 7,4 |
Δικαιώματα στο πλαίσιο του Συστήματος Εμπορίας | 73,9 | 78,4 | 83,3 | 86,4 | 5,0 | 9,1 | 9,1 |
Δικαιώματα στο πλαίσιο του Συστήματος Εμπορίας | - | - | - | 46,0 | - | - | 0,0 |
Τιμές μη ενεργειακών βασικών εμπορευμάτων, σε δολ. ΗΠΑ (ετήσια ποσοστιαία μεταβολή) | 5,8 | 3,5 | 3,0 | -0,1 | 0,5 | 2,2 | 1,8 |
Τιμές παραγωγού αγροτικών προϊόντων στη ζώνη του ευρώ (ετήσια ποσοστιαία μεταβολή) | 4,1 | -6,6 | -1,3 | -0,1 | -6,2 | -4,2 | 0,1 |
Συναλλαγματικές ισοτιμίες: |
|
|
|
|
|
|
|
Συναλλαγματική ισοτιμία δολ. ΗΠΑ/ευρώ | 1,13 | 1,16 | 1,16 | 1,16 | -0,8 | -1,0 | -1,0 |
Ονομαστική σταθμισμένη συναλλαγματική ισοτιμία του ευρώ (ΣΣΙ40) (α΄ τρ. 1999 = 100) | 128,3 | 129,6 | 129,4 | 129,4 | -0,3 | -0,3 | -0,3 |
Χρηματοοικονομικές υποθέσεις: |
|
|
|
|
|
|
|
EURIBOR τριών μηνών (% ετησίως) | 2,2 | 2,4 | 3,0 | 3,0 | 0,0 | 0,2 | 0,3 |
Αποδόσεις 10ετών ομολόγων του Δημοσίου (% ετησίως) | 3,1 | 3,5 | 3,8 | 4,0 | 0,0 | 0,2 | 0,1 |
Σημειώσεις: Οι αναθεωρήσεις εκφράζονται ως ποσοστά (%) για τα επίπεδα και ως ποσοστιαίες μονάδες για τους ρυθμούς μεταβολής και τα ποσοστά ανά έτος. Οι αναθεωρήσεις των ρυθμών μεταβολής και των επιτοκίων υπολογίζονται με βάση στοιχεία που έχουν στρογγυλοποιηθεί σε ένα δεκαδικό ψηφίο, ενώ οι αναθεωρήσεις που αναφέρονται ως ποσοστιαίες μεταβολές υπολογίζονται με βάση μη στρογγυλοποιημένα μεγέθη. Οι τεχνικές υποθέσεις που αφορούν τα επιτόκια στη ζώνη του ευρώ και τις τιμές των βασικών εμπορευμάτων βασίζονται στις προσδοκίες των αγορών, με καταληκτική ημερομηνία για τη συμπερίληψη στοιχείων τις 19 Αυγούστου 2026. Οι τιμές του πετρελαίου αφορούν τις τιμές spot και προθεσμιακές (futures) του αργού πετρελαίου τύπου Brent. Οι τιμές του φυσικού αερίου αφορούν τις τιμές spot και προθεσμιακές (futures) του ολλανδικού χρηματιστηρίου ενέργειας (TTF). Οι τιμές της ηλεκτρικής ενέργειας αφορούν τη μέση τιμή χονδρικής spot και προθεσμιακή (futures) στις πέντε μεγαλύτερες χώρες της ζώνης του ευρώ. Η χρήση των υποθέσεων για τις τιμές της ηλεκτρικής ενέργειας στις προβολές των εμπειρογνωμόνων διαφέρει μεταξύ των χωρών της ζώνης του ευρώ ανάλογα με τις διαφορές στις πρακτικές καθορισμού των τιμών για τις τιμές καταναλωτή της ηλεκτρικής ενέργειας. Η «σύνθετη» τιμή των συμβολαίων μελλοντικής εκπλήρωσης επί δικαιωμάτων εκπομπών στο πλαίσιο του ΣΕΔΕ1 εκτιμάται ως η τιμή τέλους μηνός (με γραμμική επέκταση της σειράς) των δύο πλησιέστερων προθεσμιακών συμβολαίων στο Ευρωπαϊκό Χρηματιστήριο Ενέργειας (EUA futures). Στη συνέχεια, λαμβάνεται ο μέσος όρος των μηνιαίων τιμών των EUA futures ώστε να προκύψει ένα ισοδύναμο της ετήσιας συχνότητας. Ελλείψει ουσιαστικής διαπραγμάτευσης των δικαιωμάτων εκπομπών στο πλαίσιο του ΣΕΔΕ2, οι υποθέσεις για τις τιμές καθορίστηκαν από τους εμπειρογνώμονες σύμφωνα με την υπόθεση που διατύπωσε η Ευρωπαϊκή Επιτροπή στις οικονομικές προβλέψεις του φθινοπώρου 2025 (βλ. το πλαίσιο με τίτλο «Οι μακροοικονομικές επιπτώσεις των πολιτικών για την κλιματική αλλαγή στη ζώνη του ευρώ» στις προβολές του Ευρωσυστήματος του Δεκεμβρίου 2025). Η πορεία των τιμών των βασικών εμπορευμάτων προκύπτει από τις αγορές συμβολαίων μελλοντικής εκπλήρωσης κατά τις δέκα εργάσιμες ημέρες έως και την καταληκτική ημερομηνία, με εξαίρεση τις τιμές παραγωγού αγροτικών προϊόντων στη ζώνη του ευρώ, για την πρόβλεψη των οποίων χρησιμοποιείται οικονομετρικό υπόδειγμα που λαμβάνει υπόψη την εξέλιξη των διεθνών τιμών των τροφίμων. Βάσει των υποθέσεων, στον χρονικό ορίζοντα προβολής οι διμερείς συναλλαγματικές ισοτιμίες θα παραμείνουν αμετάβλητες στα μέσα επίπεδα που επικρατούσαν το διάστημα δέκα εργάσιμων ημερών έως και την καταληκτική ημερομηνία. Οι υποθέσεις για τις ονομαστικές αποδόσεις των 10ετών ομολόγων του Δημοσίου στη ζώνη του ευρώ βασίζονται στον μέσο όρο των αποδόσεων των 10ετών ομολόγων των χωρών, σταθμισμένο ως προς το ετήσιο ΑΕΠ. Όπου υπάρχουν τα απαραίτητα στοιχεία, οι ονομαστικές αποδόσεις των 10ετών ομολόγων του Δημοσίου ανά χώρα υπολογίζονται ως οι αποδόσεις των 10ετών ομολόγων αναφοράς με επέκταση της σειράς με βάση την προβλεπόμενη εξέλιξη της καμπύλης αποδόσεων κατά την έκδοση που προκύπτει, κατά την καταληκτική ημερομηνία, από τις αντίστοιχες καμπύλες αποδόσεων για τις επιμέρους χώρες. Για τις υπόλοιπες χώρες, οι αποδόσεις των 10ετών ομολόγων του Δημοσίου ανά χώρα υπολογίζονται ως οι αποδόσεις των 10ετών ομολόγων αναφοράς με επέκταση της σειράς με βάση την τεχνική υπόθεση για τα μακροπρόθεσμα επιτόκια μηδενικού κινδύνου της ζώνης του ευρώ συν ένα σταθερό περιθώριο (παρατηρούμενο κατά την καταληκτική ημερομηνία).
Πλαίσιο 3
Δημοσιονομικές προοπτικές
Αφού έγινε ουδέτερη το 2025, η κατεύθυνση της δημοσιονομικής πολιτικής στη ζώνη του ευρώ προβλέπεται να χαλαρώσει κατά 0,5 ποσ. μον. του ΑΕΠ το 2026 και να γίνει συσταλτική σωρευτικά κατά παρόμοιο ποσοστό κατά τα έτη 2027-28 (Πίνακας Α).[11] Η χαλάρωση το 2026 έχει ευρεία βάση στην πλευρά των δαπανών (δημόσιες επενδύσεις, κατανάλωση και δημοσιονομικές μεταβιβάσεις, συνεχιζόμενες τάσεις από το 2025). Η αύξηση των επενδύσεων αντανακλά πρωτίστως τις υψηλές δαπάνες για την άμυνα και τις υποδομές στη Γερμανία και σε ορισμένες μικρότερες χώρες, καθώς και τα έργα στο πλαίσιο του προγράμματος Next Generation EU (NGEU). Η αύξηση των δημοσιονομικών μεταβιβάσεων αντανακλά τους υψηλούς ρυθμούς αύξησης των συνταξιοδοτικών δαπανών και άλλων κοινωνικών παροχών, καθώς και των κεφαλαιακών μεταβιβάσεων προς επιχειρήσεις που χρηματοδοτούνται από το πρόγραμμα NGEU. Επιπλέον, το βασικό σενάριο περιλαμβάνει προσωρινά μέτρα στήριξης, ύψους 0,1% του ΑΕΠ, έναντι της ενεργειακής κρίσης (κυρίως χαμηλότερους έμμεσους φόρους και υψηλότερες επιδοτήσεις) που λαμβάνουν οι κυβερνήσεις από την έναρξη της σύγκρουσης στη Μέση Ανατολή και μετά. Το 2027, πέραν της προβλεπόμενης αντιστροφής των εν λόγω μέτρων στήριξης, η συσταλτική κατεύθυνση της δημοσιονομικής πολιτικής έχει ευρεία βάση σε πολλές χώρες, συμπεριλαμβανομένης της Ισπανίας, της Γαλλίας και της Ιταλίας (μεταξύ άλλων, έπειτα από τη λήξη του μεγαλύτερου μέρους της χρηματοδότησης μέσω του NGEU). Αυτό αντισταθμίζεται μόνο εν μέρει από τα συνεχιζόμενα μέτρα τόνωσης στη Γερμανία. Η εναπομένουσα συσταλτική μεταβολή για το 2027 και το 2028 εξηγείται από παράγοντες που δεν εμπίπτουν στη διακριτική ευχέρεια των κυβερνήσεων.[12]
Σε σύγκριση με τις προβολές του Ιουνίου, η κατεύθυνση της δημοσιονομικής πολιτικής αναμένεται να παραμείνει σε γενικές γραμμές αμετάβλητη στη διάρκεια του χρονικού ορίζοντα προβολής, έπειτα από μια χαλαρότερη κατεύθυνση το 2025. Τα αναθεωρημένα ιστορικά στοιχεία για τη Γερμανία και τη Γαλλία δείχνουν κάπως χαλαρότερη κατεύθυνση της δημοσιονομικής πολιτικής το 2025. Το 2026, η ελαφρά χαλάρωση που προκύπτει από την επέκταση των μέτρων στήριξης έναντι της ενεργειακής κρίσης και άλλων δαπανών αντισταθμίζεται μόνο εν μέρει από αυξήσεις των εισφορών κοινωνικής ασφάλισης και των άμεσων φόρων. Ορισμένες από αυτές τις επιδράσεις χαλάρωσης (κάτω από 0,1 ποσ. μον. του ΑΕΠ) αντιστρέφονται στη συνέχεια, ιδίως το 2027.
Το δημοσιονομικό έλλειμμα της ζώνης του ευρώ προβλέπεται να διαμορφωθεί στο υψηλότερο επίπεδό του, σε 3,7% του ΑΕΠ, το 2027 και να μειωθεί ελαφρώς μόνο στη συνέχεια, ενώ ο λόγος του χρέους προβλέπεται να συνεχίσει να αυξάνεται στη διάρκεια του χρονικού ορίζοντα και να διαμορφωθεί σε επίπεδο λίγο κάτω από το 90% το 2028. Το μεγαλύτερο μέρος της σημαντικής αύξησης του ελλείμματος από τα επίπεδα του 2025 (αναθεωρημένο προς τα πάνω σε 3,0% του ΑΕΠ) πραγματοποιείται το 2026, αντανακλώντας τη χαλάρωση της κατεύθυνσης της δημοσιονομικής πολιτικής. Οι πληρωμές τόκων προβλέπεται να αυξηθούν κατά 0,2 ποσ. μον. του ΑΕΠ το 2026 και κατά επιπλέον 0,3 ποσ. μον. τα επόμενα δύο έτη. Οι εξελίξεις αυτές αντισταθμίζονται σε γενικές γραμμές από τη θετική κυκλική συνιστώσα και τη συσταλτική κατεύθυνση της δημοσιονομικής πολιτικής το 2027 και το 2028, με αποτέλεσμα ελαφρά μείωση του ελλείμματος το 2028. Ο λόγος του χρέους της ζώνης του ευρώ παραμένει σε ανοδική πορεία καθώς τα συνεχή πρωτογενή ελλείμματα και οι θετικές προσαρμογές ελλείμματος-χρέους θα αντισταθμίζουν τις ευνοϊκές επιδράσεις της διαφοράς επιτοκίου-ρυθμού ανάπτυξης. Σε σύγκριση με τις προβολές του Ιουνίου, οι προοπτικές για το έλλειμμα στη ζώνη του ευρώ παραμένουν σε γενικές γραμμές αμετάβλητες. Η επίδραση βάσης από το υψηλότερο έλλειμμα το 2025 (που προκύπτει από τη Γερμανία) και την ελαφρά χαλάρωση το 2026 αντισταθμίζεται από ευνοϊκότερες κυκλικές εξελίξεις. Η αναθεώρηση προς τα κάτω της πορείας του λόγου του χρέους αντανακλά την αναθεώρηση για το 2025 και τις ευνοϊκότερες διαφορές επιτοκίου-ρυθμού ανάπτυξης λόγω του υψηλότερου ρυθμού αύξησης του ονομαστικού ΑΕΠ.
Πίνακας Α
Δημοσιονομικές προοπτικές για τη ζώνη του ευρώ
(% του ΑΕΠ, αναθεωρήσεις σε ποσοστιαίες μονάδες)
| Σεπτέμβριος 2026 | Αναθεωρήσεις | |||||||
|---|---|---|---|---|---|---|---|---|---|
2024 | 2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
Κατεύθυνση δημοσιονομικής πολιτικής1) | 0,8 | 0,0 | -0,5 | 0,4 | 0,2 | -0,1 | 0,0 | 0,0 | 0,0 |
Δημοσιονομικό αποτέλεσμα γενικής κυβέρνησης | -3,1 | -3,0 | -3,6 | -3,7 | -3,6 | -0,1 | 0,0 | 0,0 | 0,0 |
Διαρθρωτικό δημοσιονομικό αποτέλεσμα2) | -3,1 | -3,2 | -3,7 | -3,9 | -3,9 | -0,1 | -0,2 | -0,2 | -0,2 |
Ακαθάριστο χρέος γενικής κυβέρνησης | 86,2 | 87,1 | 88,2 | 88,8 | 89,4 | -0,3 | -0,4 | -0,5 | -0,6 |
Σημειώσεις: Οι αναθεωρήσεις υπολογίζονται με βάση μη στρογγυλοποιημένα μεγέθη.
1) Η κατεύθυνση της δημοσιονομικής πολιτικής μετρείται ως η μεταβολή του κυκλικά προσαρμοσμένου πρωτογενούς δημοσιονομικού αποτελέσματος. Τα στοιχεία διορθώνονται επίσης ως προς τις επιχορηγήσεις που έχουν καταβληθεί και τις αναμενόμενες επιχορηγήσεις του προγράμματος NGEU, οι οποίες δεν έχουν αντίκτυπο στην οικονομία από την πλευρά των εσόδων. Αρνητική (θετική) τιμή υποδηλώνει χαλάρωση (συσταλτική μεταβολή) της κατεύθυνσης της δημοσιονομικής πολιτικής.
2) Το διαρθρωτικό δημοσιονομικό αποτέλεσμα υπολογίζεται ως το δημοσιονομικό αποτέλεσμα χωρίς τις πρόσκαιρες επιδράσεις του οικονομικού κύκλου (ή του κυκλικά διορθωμένου πρωτογενούς αποτελέσματος, που αναφέρεται παραπάνω, συν τις δαπάνες για τόκους) και χωρίς τα μέτρα που ταξινομούνται ως προσωρινά με βάση τον ορισμό του Ευρωπαϊκού Συστήματος Κεντρικών Τραπεζών.
2.2 Τιμές και κόστος
Μετά από την πρόσφατη μεταβλητότητα που συνδέεται με την εξελισσόμενη σύγκρουση στη Μέση Ανατολή, ο γενικός πληθωρισμός βάσει του ΕνΔΤΚ διαμορφώθηκε σε 2,9% τον Ιούλιο.[13] Η ελαφρά αύξηση του γενικού πληθωρισμού από 2,8% τον Ιούνιο (έναντι 3,2% τον Μάιο) αντανακλούσε υψηλότερους ρυθμούς πληθωρισμού για τη συνιστώσα της ενέργειας, κυρίως για τα καύσιμα κίνησης σύμφωνα με τα ακριβότερα προϊόντα διύλισης πετρελαίου, και τη λήξη ορισμένων κρατικών μέτρων στήριξης, καθώς και υψηλότερους ρυθμούς πληθωρισμού για τη συνιστώσα των υπηρεσιών και για τη συνιστώσα των μη ενεργειακών βιομηχανικών αγαθών (NEIG).[14] Ο πληθωρισμός HICPX αυξήθηκε ελαφρώς, σε 2,5% τον Ιούλιο. Εν τω μεταξύ, ο πληθωρισμός των ειδών διατροφής μειώθηκε περαιτέρω εν μέσω υποχώρησης των πιέσεων σε προγενέστερα στάδια της αλυσίδας διαμόρφωσης των τιμών, συμπεριλαμβανομένων προηγούμενων μειώσεων των διατροφικών πρώτων υλών και των τιμών παραγωγού. Συνολικά, οι επιδράσεις του πολέμου στη Μέση Ανατολή στις τιμές καταναλωτή για τα μη ενεργειακά αγαθά ήταν μέχρι στιγμής περιορισμένες, όπως φαίνεται επίσης από τη συγκρατημένη δυναμική των δεικτών μέτρησης του υποκείμενου πληθωρισμού και των πιέσεων σε προγενέστερα στάδια της αλυσίδας διαμόρφωσης των τιμών στα μεταγενέστερα στάδια αυτής της αλυσίδας, με τα πρόσφατα στοιχεία να υποδεικνύουν μικρότερες από τις αναμενόμενες έμμεσες επιδράσεις στις τιμές των ειδών διατροφής.
Ο γενικός πληθωρισμός αναμένεται, βάσει των προβολών, να αυξηθεί σε 3,0% το 2026, από 2,1% το 2025, κυρίως λόγω των υψηλότερων τιμών της ενέργειας, και στη συνέχεια να μειωθεί σε 2,1% το 2028, καθώς η ενεργειακή διαταραχή θα εξασθενεί (Διάγραμμα 5 και Πίνακας 3). Με βάση τις βασιζόμενες σε στοιχεία της αγοράς υποθέσεις για τις τιμές των ενεργειακών αγαθών, ο γενικός πληθωρισμός αναμένεται να αυξηθεί σε 3,6% το δ΄ τρίμηνο του 2026, λόγω του υψηλότερου πληθωρισμού της ενέργειας αλλά και αντανακλώντας υψηλότερους ρυθμούς για τη συνιστώσα των μη ενεργειακών βιομηχανικών αγαθών και τη συνιστώσα των ειδών διατροφής. Στη συνέχεια αναμένεται να υποχωρήσει στις αρχές του 2027, κυρίως λόγω των μεγάλων καθοδικών επιδράσεων βάσης που συνδέονται με τις τιμές της ενέργειας. Ενώ ο γενικός πληθωρισμός προβλέπεται να μειωθεί απότομα το β΄ τρίμηνο του 2027 και να διαμορφωθεί σε 2,5%, έμμεσες επιδράσεις από τις υψηλότερες τιμές της ενέργειας αναμένεται να υλοποιηθούν σταδιακά στον πληθωρισμό εκτός της ενέργειας, αν και σε μικρότερο βαθμό από ό,τι συνέβη στη διάρκεια του πληθωριστικού επεισοδίου των ετών 2021-24. Ο πληθωρισμός βάσει του ΕνΔΤΚ χωρίς την ενέργεια αναμένεται να διαμορφωθεί σε 2,6% κατά μέσο όρο το 2027, από 2,3% το 2026. Ο γενικός πληθωρισμός αναμένεται να σταθεροποιηθεί σε επίπεδα κοντά στο 2,0% μεσοπρόθεσμα, καθώς η συμβολή του πληθωρισμού της ενέργειας εκτιμάται ότι θα είναι σχεδόν μηδενική και οι έμμεσες και δευτερογενείς επιδράσεις της ενεργειακής διαταραχής αναμένεται επίσης να είναι συγκρατημένες. Τα σενάρια που περιλαμβάνουν εναλλακτικές πορείες των τιμών της ενέργειας και εντονότερες έμμεσες και δευτερογενείς επιδράσεις από ό,τι υποθέτει το βασικό σενάριο παρουσιάζονται στο Πλαίσιο 4.
Διάγραμμα 5
Πληθωρισμός βάσει του ΕνΔΤΚ στη ζώνη του ευρώ και συνιστώσες
(ετήσιες ποσοστιαίες μεταβολές, ποσοστιαίες μονάδες)

Σημειώσεις: Η οριζόντια γραμμή δηλώνει τον στόχο για πληθωρισμό 2% μεσοπρόθεσμα. Η κάθετη γραμμή αντιστοιχεί στην έναρξη του τρέχοντος χρονικού ορίζοντα προβολής.
Ο πληθωρισμός της ενέργειας προβλέπεται να διαμορφωθεί στο υψηλότερο επίπεδό του στο τέλος του 2026, σε σχεδόν 15%, να μειωθεί έντονα το 2027 λόγω αρνητικών επιδράσεων βάσης και χαμηλότερων τιμών των ενεργειακών αγαθών, και στη συνέχεια να αυξηθεί εκ νέου το 2028 με την εισαγωγή του ΣΕΔΕ2 (Διάγραμμα 6). Ο πόλεμος στη Μέση Ανατολή έχει προκαλέσει μεγάλες αυξήσεις στις τιμές των ενεργειακών αγαθών (βλ. Πλαίσιο 2) και η αβεβαιότητα σχετικά με την εξέλιξή του παραμένει σημαντική. Επιπλέον, οι τιμές των καυσίμων κίνησης μετά τη διύλιση αυξήθηκαν σημαντικά περισσότερο από τις τιμές του αργού πετρελαίου, καθώς ο παγκόσμιος εφοδιασμός πετρελαιοειδών έχει μειωθεί λόγω του κλεισίματος των Στενών του Ορμούζ εν μέσω υψηλότερης εποχικής ζήτησης και περαιτέρω περιορισμών στον εφοδιασμό λόγω των επιθέσεων της Ουκρανίας στις ρωσικές εγκαταστάσεις διύλισης. Τα συνακόλουθα αυξημένα περιθώρια διύλισης για το πετρέλαιο ντίζελ και, σε μικρότερο βαθμό, για τη βενζίνη που αφορούν την ΕΕ θα ασκήσουν περαιτέρω ανοδική πίεση στον πληθωρισμό της ενέργειας, κυρίως βραχυπρόθεσμα.[15] Ενώ τα αυξημένα περιθώρια είχαν την τάση να μην διατηρούνται για μεγάλο χρονικό διάστημα στο παρελθόν, καθώς το ισοζύγιο προσφοράς και ζήτησης προσαρμοζόταν και τα διυλιστήρια τροποποιούσαν το μείγμα προϊόντων τους, η κλίμακα της τρέχουσας διαταραχής ενδέχεται να δυσχεράνει και να επιβραδύνει τις προσαρμογές αυτές σε σχέση με το παρελθόν. Όσον αφορά τις τιμές χονδρικής της ηλεκτρικής ενέργειας, ένα μέρος της πρόσφατης αύξησης μπορεί να συνδέεται με τους καύσωνες που σημειώθηκαν το καλοκαίρι οι οποίοι αύξησαν την εξάρτηση από την πιο ακριβή παραγωγή ηλεκτρικής ενέργειας με καύση αερίου. Το 2026 ο αντίκτυπος των κρατικών μέτρων για την αντιστάθμιση των επιδράσεων της πληθωριστικής διαταραχής αναμένεται να είναι μόλις -1,0 ποσ. μον. για τον πληθωρισμό της ενέργειας και ελαφρώς χαμηλότερος από -0,1 ποσ. μον. για τον γενικό πληθωρισμό.[16] Μετά τις μεγάλες καθοδικές επιδράσεις βάσης στις αρχές του 2027 και τις προσδοκίες της αγοράς για μείωση των τιμών του πετρελαίου, του φυσικού αερίου και της ηλεκτρικής ενέργειας (καθώς και των τιμών των πετρελαιοειδών), ο πληθωρισμός της ενέργειας εκτιμάται ότι θα υποχωρήσει σε αρνητικά επίπεδα το β΄ εξάμηνο του 2027 και το α΄ εξάμηνο του 2028. Το 2028 η εισαγωγή του ΣΕΔΕ2 αναμένεται να δώσει ανοδική ώθηση στον πληθωρισμό της ενέργειας, η οποία όμως προβλέπεται να είναι κατά μέσο όρο μικρότερη από το μηδέν.[17] Χωρίς την επίδραση του ΣΕΔΕ2, ο γενικός πληθωρισμός θα διαμορφωνόταν σε 1,9% το 2028.
Διάγραμμα 6
Πληθωρισμός βάσει του ΕνΔΤΚ στη ζώνη του ευρώ – συνιστώσα της ενέργειας
(ετήσιες ποσοστιαίες μεταβολές)

Σημείωση: Η κάθετη γραμμή αντιστοιχεί στην έναρξη του τρέχοντος χρονικού ορίζοντα προβολής.
Ο πληθωρισμός των ειδών διατροφής προβλέπεται να ανακάμψει από τα πρόσφατα χαμηλά επίπεδα και να αυξηθεί σε βραχυπρόθεσμο ορίζοντα, εν μέσω σταδιακά εξελισσόμενων έμμεσων επιδράσεων από προηγούμενες αυξήσεις των τιμών της ενέργειας και των επιδράσεων από τις δυσμενείς καιρικές συνθήκες, και να υποχωρήσει ξανά προς το 2%, αργότερα στη διάρκεια του χρονικού ορίζοντα προβολής (Διάγραμμα 7). Ο πληθωρισμός των ειδών διατροφής αναμένεται να αυξηθεί τα επόμενα τέσσερα τρίμηνα και να κορυφωθεί σε 3,4% το γ΄ τρίμηνο του 2027. Αυτή η εξέλιξη αντανακλά την εξελισσόμενη ενεργειακή διαταραχή, η οποία είναι εμφανής και στις τιμές των διατροφικών πρώτων υλών. Ωστόσο, ο αντίκτυπος ήταν μέχρι στιγμής πιο συγκρατημένος από ό,τι αναμενόταν, όπως υποδεικνύεται από τα πρόσφατα αρνητικά σφάλματα των προβολών και τη συνεχιζόμενη μείωση των πιέσεων από τις τιμές των εισαγόμενων ειδών διατροφής, από τις εγχώριες τιμές παραγωγού αγροτικών προϊόντων και τις τιμές παραγωγού ειδών διατροφής. Επιπλέον, οι διεθνείς τιμές των λιπασμάτων υποχώρησαν από την απότομη αύξηση που καταγράφηκε την άνοιξη και έχουν ληφθεί μέτρα στήριξης από την πλευρά της ΕΕ για τον μετριασμό της διαταραχής του κόστους της ενέργειας και του κόστους των λιπασμάτων.[18] Ταυτόχρονα, οι καύσωνες που σημειώθηκαν το καλοκαίρι και η συνεχιζόμενη εξέλιξη του φαινομένου Ελ Νίνιο δείχνουν επίσης ανοδική πορεία του πληθωρισμού των ειδών διατροφής. Ωστόσο, οι προοπτικές για τον πληθωρισμό των ειδών διατροφής περιβάλλονται από υψηλή αβεβαιότητα και εξακολουθούν να εξαρτώνται από τις εξελίξεις στην ενέργεια και τις καιρικές συνθήκες, οι οποίες ενδέχεται να έχουν ποικίλες επιδράσεις στις τιμές των ειδών διατροφής σε όλες τις χώρες με την πάροδο του χρόνου. Ενώ ορισμένες υποθέσεις για τις τιμές των διατροφικών πρώτων υλών και των τιμών χονδρικής της ηλεκτρικής ενέργειας αποτυπώνουν εν μέρει τα πρόσφατα ακραία καιρικά φαινόμενα, σημαντική αβεβαιότητα περιβάλλει τις επιδράσεις των καιρικών συνθηκών στον πληθωρισμό των ειδών διατροφής στη διάρκεια του χρονικού ορίζοντα προβολής. Η συνδυασμένη επίδραση προηγούμενων και δυνητικών μελλοντικών καιρικών φαινομένων – ήπιος καιρός την άνοιξη του 2026, το θερμό και ξηρό καλοκαίρι και οι αβέβαιες επιπτώσεις για τις καιρικές συνθήκες στην Ευρώπη λόγω του φαινομένου Ελ Νίνιο – μπορεί να έχουν αντίρροπες επιδράσεις. Καθώς οι τιμές των βασικών εμπορευμάτων θα σταθεροποιούνται και οι έμμεσες επιδράσεις από τις υψηλότερες τιμές της ενέργειας θα εξασθενούν, ο πληθωρισμός των ειδών διατροφής προβλέπεται να μειωθεί προς το τέλος του χρονικού ορίζοντα προβολής.
Διάγραμμα 7
Πληθωρισμός βάσει του ΕνΔΤΚ στη ζώνη του ευρώ - συνιστώσα των ειδών διατροφής
(ετήσιες ποσοστιαίες μεταβολές)

Σημειώσεις: Η κάθετη γραμμή αντιστοιχεί στην έναρξη του τρέχοντος χρονικού ορίζοντα προβολής.
Ο πληθωρισμός HICPX αναμένεται να αυξηθεί σταδιακά σε βραχυπρόθεσμο ορίζοντα και να διαμορφωθεί κατά μέσο όρο σε 2,5% το 2026 και 2,6% το 2027 και στη συνέχεια να υποχωρήσει σε 2,3% το 2028 (Διάγραμμα 8). Βραχυπρόθεσμα, ο πληθωρισμός HICPX προβλέπεται να αυξηθεί σταδιακά και να κορυφωθεί το α΄ τρίμηνο του 2027 σε 2,8%, λόγω της έντονης αύξησης του πληθωρισμού NEIG σε 1,9%, ενώ ο πληθωρισμός των υπηρεσιών αναμένεται να παραμείνει σε γενικές γραμμές σταθερός γύρω στο 3,3%. Αυτή η πορεία του HICPX αντανακλά τη σταδιακή συσσώρευση έμμεσων επιδράσεων από τις υψηλότερες τιμές της ενέργειας τόσο σε εγχώριο όσο και σε παγκόσμιο επίπεδο, καθώς οι τιμές των εισαγομένων και το κόστος των συντελεστών παραγωγής θα αυξάνονται. Η μεταρρύθμιση που αφορά τον τομέα της υγείας στη Γερμανία αναμένεται επίσης να δώσει ελαφρώς ανοδική ώθηση στον πληθωρισμό HICPX της ζώνης του ευρώ το 2027.[19] Αυτοί οι παράγοντες εκτιμάται ότι θα μετριαστούν εν μέρει λόγω της υποχώρησης των πιέσεων από την πλευρά του κόστους εργασίας σε βραχυπρόθεσμο ορίζοντα, της προηγούμενης ανατίμησης του ευρώ (πιο σημαντική από την πιο πρόσφατη υποτίμηση) και της καθοδικής πίεσης από τις τιμές των εισαγωγών από την Κίνα, αν και η συνεχιζόμενη νέα άνοδος του πληθωρισμού στην Κίνα αναμένεται να εξαλείψει εν μέρει αυτή την πίεση. Στη συνέχεια, ο πληθωρισμός HICPX προβλέπεται ότι θα μειωθεί στη διάρκεια του 2027, αντανακλώντας την υποχώρηση των πιέσεων στις τιμές τόσο στη συνιστώσα των μη ενεργειακών βιομηχανικών αγαθών όσο και στη συνιστώσα των υπηρεσιών. Το 2028 οι ρυθμοί πληθωρισμού τόσο των μη ενεργειακών βιομηχανικών αγαθών όσο και των υπηρεσιών αναμένεται να σταθεροποιηθούν καθώς οι έμμεσες επιδράσεις θα εξασθενούν και οι δευτερογενείς επιδράσεις μέσω των μισθών αναμένεται να είναι περιορισμένες.[20] Η αξιολόγηση των δευτερογενών επιδράσεων στον πληθωρισμό HICPX ως απάντηση στη διαταραχή των τιμών της ενέργειας, με βάση το υπόδειγμα ECB-BASE και το υπόδειγμα Bernanke-Blanchard για τη ζώνη του ευρώ, υποδηλώνει μικρή ανοδική επίδραση κατά μέσο όρο (περίπου 0,1-0,2 ποσ. μον.) κατά τα έτη 2027-28, η οποία παραμένει σε γενικές γραμμές αμετάβλητη σε σχέση με τις προβολές του Ιουνίου 2026.[21] Ο πληθωρισμός HICPX εκτιμάται ότι θα υποχωρήσει σε 2,3% στο τέλος του χρονικού ορίζοντα και συγκεκριμένα ο πληθωρισμός των υπηρεσιών θα διαμορφωθεί σε 2,9% και ο πληθωρισμός NEIG σε 1,1%.
Διάγραμμα 8
Πληθωρισμός HICPX στη ζώνη του ευρώ
(ετήσιες ποσοστιαίες μεταβολές)

Σημειώσεις: Η κάθετη γραμμή αντιστοιχεί στην έναρξη του τρέχοντος χρονικού ορίζοντα προβολής. Οι συνεχείς γραμμές αναφέρονται στις προβολές εμπειρογνωμόνων του Σεπτεμβρίου 2026 και οι διακεκομμένες γραμμές αναφέρονται στις προβολές εμπειρογνωμόνων του Ιουνίου 2026. Οι οριζόντιες διακεκομμένες γραμμές αναφέρονται στους μέσους ρυθμούς από το α΄ τρίμηνο του 2001 έως το β΄ τρίμηνο του 2026.
Σε σύγκριση με τις προβολές του Ιουνίου 2026, οι προοπτικές για τον γενικό πληθωρισμό βάσει του ΕνΔΤΚ αναθεωρήθηκαν προς τα πάνω κατά 0,2 ποσ. μον. για το 2027 και κατά 0,1 ποσ. μον. για το 2028 (Διάγραμμα 9, γράφημα α). Οι προς τα κάτω αναθεωρήσεις του πληθωρισμού των ειδών διατροφής αντισταθμίζονται σε γενικές γραμμές από τις προς τα πάνω αναθεωρήσεις του πληθωρισμού της ενέργειας για το 2026, ενώ στη διάρκεια του 2027 ο υψηλότερος πληθωρισμός των τιμών της ενέργειας και, σε μικρότερο βαθμό, ο πληθωρισμός NEIG υπεραντισταθμίζουν τις προς τα κάτω αναθεωρήσεις του πληθωρισμού των ειδών διατροφής.[22] Η συγκρατημένη πορεία του πληθωρισμού των ειδών διατροφής σε βραχυπρόθεσμο ορίζοντα οφείλεται στα πρόσφατα αρνητικά σφάλματα των προβολών, λόγω των δυσμενέστερων από ό,τι αναμενόταν πρόσφατων καταγεγραμμένων στοιχείων για τις τιμές των εγχώριων ειδών διατροφής και τις διεθνείς τιμές ορισμένων διατροφικών πρώτων υλών, των μικρότερων από ό,τι αναμενόταν έμμεσων επιδράσεων της διαταραχής των τιμών της ενέργειας και των ευνοϊκότερων καιρικών συνθηκών στις αρχές του 2026. Επιπλέον, σε μικρότερο βαθμό, οι αναθεωρήσεις προς τα κάτω της συνιστώσας των ειδών διατροφής περιλαμβάνουν υποθέσεις για χαμηλότερες εγχώριες τιμές των ειδών διατροφής και κάπως μικρότερες (και πιο καθυστερημένες) έμμεσες επιδράσεις από ό,τι αναμενόταν προηγουμένως. Οι αναθεωρήσεις προς τα πάνω του πληθωρισμού της ενέργειας, οι οποίες αμβλύνονται εν μέρει από τα πρόσφατα μη αναμενόμενα αρνητικά στοιχεία λόγω των χαμηλότερων τιμών του πετρελαίου και των υποθέσεων για χαμηλότερες τιμές του πετρελαίου, συνάδουν με τις υποθέσεις για άνοδο των τιμών του φυσικού αερίου και της ηλεκτρικής ενέργειας, καθώς και με υψηλότερα περιθώρια διύλισης. Για το 2028, η μικρή προς τα πάνω αναθεώρηση του πληθωρισμού βάσει του ΕνΔΤΚ οφείλεται στη συνιστώσα των υπηρεσιών και συνάδει με τη μικρή προς τα πάνω αναθεώρηση του ρυθμού αύξησης των αμοιβών ανά απασχολούμενο στη διάρκεια του χρονικού ορίζοντα προβολής (Πίνακας 3).
Οι αναθεωρήσεις από τις προβολές του Δεκεμβρίου 2025 και μετά παρέχουν μια πιο ολοκληρωμένη εικόνα των επιπτώσεων του πολέμου στη Μέση Ανατολή, δείχνοντας την αναμενόμενη εξέλιξη της ενεργειακής διαταραχής (Διάγραμμα 9, γράφημα β). Από τότε, ο γενικός πληθωρισμός έχει αναθεωρηθεί σημαντικά προς τα πάνω για το 2026 και το 2027 (κατά 1,1 και 0,7 ποσ. μον. αντίστοιχα), αντανακλώντας την άμεση επίδραση στον πληθωρισμό της ενέργειας και την καθυστερημένη μετακύλισή του στις μη ενεργειακές συνιστώσες. Ο γενικός πληθωρισμός έχει αναθεωρηθεί ελαφρώς προς τα πάνω για το 2028 (κατά 0,1 ποσ. μον.), καθώς ο χαμηλότερος πληθωρισμός της ενέργειας φαίνεται να αντισταθμίζει σε γενικές γραμμές τις ανοδικές έμμεσες επιδράσεις και τις περιορισμένες δευτερογενείς επιδράσεις στη συνιστώσα εκτός της ενέργειας (Διάγραμμα 9, γράφημα β). Ο πληθωρισμός βάσει του ΕνΔΤΚ χωρίς την ενέργεια έχει αναθεωρηθεί προς τα πάνω κατά 1,0 ποσ. μον. σωρευτικά, κυρίως λόγω των έμμεσων επιδράσεων και, σε μικρότερο βαθμό, των δευτερογενών επιδράσεων από την ενεργειακή διαταραχή.
Διάγραμμα 9
Αναθεωρήσεις της προβολής για τον πληθωρισμό
α) Σύγκριση με τις προβολές του Ιουνίου 2026
(ποσοστιαίες μονάδες και συμβολές σε ποσοστιαίες μονάδες)

β) Σύγκριση με τις προβολές Δεκεμβρίου 2025
(ποσοστιαίες μονάδες και συμβολές σε ποσοστιαίες μονάδες)

Σημειώσεις: Οι αναθεωρήσεις υπολογίζονται με βάση μη στρογγυλοποιημένα μεγέθη. Η κάθετη γραμμή αντιστοιχεί στην έναρξη του τρέχοντος χρονικού ορίζοντα προβολής.
Πίνακας 3
Εξέλιξη των τιμών και του κόστους στη ζώνη του ευρώ
(ετήσιες ποσοστιαίες μεταβολές, αναθεωρήσεις σε ποσοστιαίες μονάδες)
| Σεπτέμβριος 2026 | Αναθεωρήσεις | |||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
ΕνΔΤΚ | 2,1 | 3,0 | 2,5 | 2,1 | 0,0 | 0,2 | 0,1 |
ΕνΔΤΚ χωρίς ΣΕΔΕ21) | 2,1 | 3,0 | 2,5 | 1,9 | 0,0 | 0,2 | 0,0 |
ΕνΔΤΚ χωρίς την ενέργεια | 2,5 | 2,3 | 2,6 | 2,3 | -0,2 | -0,1 | 0,1 |
ΕνΔΤΚ χωρίς την ενέργεια και τα είδη διατροφής | 2,4 | 2,5 | 2,6 | 2,3 | 0,0 | 0,1 | 0,1 |
ΕνΔΤΚ χωρίς την ενέργεια, τα είδη διατροφής και τις μεταβολές των έμμεσων φόρων | 2,4 | 2,4 | 2,6 | 2,3 | 0,0 | 0,1 | 0,1 |
ΕνΔΤΚ ‒ συνιστώσα μη ενεργειακών βιομηχανικών αγαθών | 0,6 | 1,0 | 1,7 | 1,1 | 0,1 | 0,2 | 0,0 |
ΕνΔΤΚ ‒ συνιστώσα υπηρεσιών | 3,4 | 3,3 | 3,0 | 2,9 | 0,0 | 0,0 | 0,1 |
ΕνΔΤΚ – συνιστώσα της ενέργειας | -1,4 | 9,3 | 1,0 | -0,6 | 0,9 | 2,3 | -0,5 |
ΕνΔΤΚ ‒ συνιστώσα ειδών διατροφής | 2,8 | 1,9 | 2,8 | 2,5 | -0,7 | -0,7 | 0,1 |
Αποπληθωριστής ΑΕΠ | 2,4 | 2,5 | 2,5 | 2,2 | 0,1 | 0,0 | 0,1 |
Αποπληθωριστής ιδιωτικής κατανάλωσης | 2,1 | 2,9 | 2,4 | 2,2 | -0,1 | 0,0 | 0,1 |
Αποπληθωριστής εισαγωγών | 0,1 | 4,0 | 2,6 | 1,3 | 0,3 | 0,5 | 0,0 |
Αμοιβές ανά απασχολούμενο | 3,8 | 3,3 | 3,3 | 3,3 | 0,1 | 0,1 | 0,1 |
Πραγματικές αμοιβές ανά απασχολούμενο | 1,7 | 0,4 | 0,8 | 1,1 | 0,3 | 0,0 | 0,1 |
Παραγωγικότητα ανά απασχολούμενο | 0,6 | 0,4 | 0,9 | 0,9 | 0,0 | 0,1 | -0,1 |
Κόστος εργασίας ανά μονάδα προϊόντος | 3,2 | 2,8 | 2,4 | 2,3 | 0,0 | 0,0 | 0,1 |
Κέρδη ανά μονάδα προϊόντος2) | 0,6 | 1,9 | 2,3 | 2,2 | 0,3 | 0,0 | -0,1 |
Σημειώσεις: Οι αναθεωρήσεις υπολογίζονται με βάση στρογγυλοποιημένα μεγέθη. Για τον αποπληθωριστή του ΑΕΠ και τον αποπληθωριστή των εισαγωγών, το κόστος εργασίας ανά μονάδα προϊόντος, τις αμοιβές ανά απασχολούμενο και την παραγωγικότητα ανά απασχολούμενο, τα στοιχεία που αναφέρονται είναι διορθωμένα εποχικώς και ως προς τον αριθμό των εργάσιμων ημερών. Τα ιστορικά στοιχεία ενδέχεται να διαφέρουν από τις πιο πρόσφατες δημοσιεύσεις της Eurostat οι οποίες ενσωματώνουν πληροφορίες που έγιναν διαθέσιμες μετά την καταληκτική ημερομηνία των προβολών.
1) Όσον αφορά τον αντίκτυπο του ΣΕΔΕ2 στον ρυθμό πληθωρισμού βάσει του ΕνΔΤΚ το 2028, βλ. υποσημείωση 17.
2) Τα κέρδη ανά μονάδα προϊόντος ορίζονται ως το ακαθάριστο λειτουργικό πλεόνασμα και μεικτό εισόδημα (διορθωμένο για το εισόδημα των αυτοαπασχολουμένων) ανά μονάδα του πραγματικού ΑΕΠ.
Ο ρυθμός αύξησης των ονομαστικών μισθών αναμένεται να υποχωρήσει περαιτέρω σε όλη τη διάρκεια του 2026, να διαμορφωθεί κατά μέσο όρο σε 3,3% για ολόκληρο το έτος και να σταθεροποιηθεί σε αυτό το επίπεδο μεσοπρόθεσμα. Ο ρυθμός αύξησης των αμοιβών ανά απασχολούμενο (CPE) υποχώρησε περαιτέρω σε 3,5% το α΄ τρίμηνο του 2026 – κατά 0,2 ποσ. μον. πάνω από το επίπεδο των προβολών του Ιουνίου 2026, αλλά κατά 0,2 ποσ. μον. κάτω από το επίπεδο των προβολών του Δεκεμβρίου 2025. Αναμένεται να συνεχίσει να υποχωρεί τα επόμενα τρίμηνα συμβαδίζοντας με την εξασθένηση της μεγάλης ενεργειακής διαταραχής κατά τα έτη 2021-24 και στη συνέχεια να ανακάμψει στις αρχές του 2027.[23] Ο ρυθμός αύξησης των αμοιβών ανά απασχολούμενο αναμένεται να υποχωρήσει από 3,8% το 2025 σε 3,3% το 2026 και στη συνέχεια να παραμείνει σε αυτό το επίπεδο, το οποίο είναι πάνω από τον μακροχρόνιο μέσο όρο του, το 2027 και το 2028, υποβοηθούμενος από τη βελτίωση των οικονομικών προοπτικών και την ανθεκτική αγορά εργασίας, ενώ η αναμενόμενη μείωση του πληθωρισμού εκτιμάται ότι θα περιορίσει τις μισθολογικές απαιτήσεις (Διάγραμμα 10, γράφημα α). Ο ρυθμός αύξησης των πραγματικών μισθών προβλέπεται να επιβραδυνθεί προς το τέλος του 2026, στη συνέχεια να ανακάμψει σταδιακά στη διάρκεια του 2027 και να συγκλίνει προς τον ρυθμό αύξησης της παραγωγικότητας το 2028 (Διάγραμμα 10, γράφημα β).
Σε σύγκριση με τις προβολές του Ιουνίου 2026, ο ρυθμός αύξησης των αμοιβών ανά απασχολούμενο έχει αναθεωρηθεί ελαφρώς προς τα πάνω σε όλη τη διάρκεια του χρονικού ορίζοντα προβολής εν μέσω μιας ελαφράς βελτίωσης της αγοράς εργασίας. Οι αναθεωρήσεις σε σχέση με τις προβολές του Ιουνίου (αύξηση κατά 0,1 ποσ. μον. για κάθε έτος του χρονικού ορίζοντα) συνάδουν με τα υψηλότερα από το αναμενόμενο στοιχεία το α΄ τρίμηνο του 2026, τις ευνοϊκότερες οικονομικές προοπτικές και την ελαφρά προς τα κάτω αναθεώρηση του ποσοστού ανεργίας, ενώ η αξιολόγηση της έντασης των δευτερογενών επιδράσεων παραμένει σε γενικές γραμμές αμετάβλητη. Σε σχέση με τις προβολές του Δεκεμβρίου 2025, ο ρυθμός αύξησης των αμοιβών ανά απασχολούμενο αναθεωρήθηκε προς τα πάνω πιο σημαντικά, δηλαδή κατά 0,1, 0,4 και 0,3 ποσ. μον. για το 2026, το 2027 και το 2028 αντίστοιχα (Διάγραμμα 10, γράφημα α). Ωστόσο, η τρέχουσα ενεργειακή διαταραχή αναμένεται να έχει πιο περιορισμένη ανοδική επίδραση στις προοπτικές για τους μισθούς σε σύγκριση με το επεισόδιο των ετών 2021-24, λόγω των λιγότερο ευνοϊκών συνθηκών της ζήτησης και του ευνοϊκότερου περιβάλλοντος για τον πληθωρισμό κατά τον χρόνο της διαταραχής, αν και η αβεβαιότητα που σχετίζεται με τη σύγκρουση στη Μέση Ανατολή παραμένει υψηλή.
Ο ρυθμός αύξησης του κόστους εργασίας ανά μονάδα προϊόντος προβλέπεται να επιβραδυνθεί βραχυπρόθεσμα, να παραμείνει σε γενικές γραμμές σταθερός και να διαμορφωθεί κατά μέσο όρο σε 2,4% κατά τα έτη 2027-28 (Διάγραμμα 10, γράφημα β). Η επιβράδυνση κατά τη διάρκεια του 2026 εξηγείται τόσο από την υποχώρηση του ρυθμού αύξησης των μισθών όσο και από την επιτάχυνση του ρυθμού αύξησης της παραγωγικότητας. Μεσοπρόθεσμα, ο ρυθμός αύξησης του κόστους εργασίας ανά μονάδα προϊόντος εκτιμάται ότι θα είναι σε γενικές γραμμές σταθερός, συμβαδίζοντας με την πορεία του ρυθμού αύξησης της παραγωγικότητας και των μισθών. Αναθεωρήθηκε προς τα πάνω για το 2028, αντανακλώντας τον κάπως υψηλότερο ρυθμό αύξησης των μισθών και τον ελαφρώς χαμηλότερο ρυθμό αύξησης της παραγωγικότητας στο πλαίσιο μιας ισχυρής αγοράς εργασίας. Ο ρυθμός αύξησης του αποπληθωριστή του ΑΕΠ αναμένεται να ενισχυθεί συγκρατημένα σε βραχυπρόθεσμο ορίζοντα λόγω του υψηλότερου ρυθμού αύξησης των κερδών ανά μονάδα προϊόντος, συμβαδίζοντας με την οικονομική ανάκαμψη και τις σχετικά περιορισμένες δυσμενείς επιδράσεις της ενεργειακής διαταραχής, οι οποίες εκτιμάται ότι αντισταθμίζονται εν μέρει από τη μικρότερη συμβολή του κόστους εργασίας ανά μονάδα προϊόντος. Στη συνέχεια αναμένεται να υποχωρήσει σε 2,2% κατά μέσο όρο το 2028.
Διάγραμμα 10
Μισθολογικές εξελίξεις στη ζώνη του ευρώ
α) Αμοιβές ανά απασχολούμενο
(ετήσιες ποσοστιαίες μεταβολές)

β) Πραγματικές αμοιβές ανά απασχολούμενο, παραγωγικότητα και κόστος εργασίας ανά μονάδα προϊόντος
(ετήσιες ποσοστιαίες μεταβολές)

Σημειώσεις: Η κάθετη γραμμή αντιστοιχεί στην έναρξη του τρέχοντος χρονικού ορίζοντα προβολής. Στο γράφημα β), τα στοιχεία είναι αποπληθωρισμένα με βάση τον αποπληθωριστή της ιδιωτικής κατανάλωσης. Οι διακεκομμένες γραμμές αναφέρονται στις προβολές των εμπειρογνωμόνων του Ιουνίου 2026.
Ο ρυθμός αύξησης των τιμών των εισαγομένων αναμένεται, σύμφωνα με τις προβολές, να επιταχυνθεί το β΄ εξάμηνο του 2026 και να κορυφωθεί το δ΄ τρίμηνο σε 6,7% σε ετήσια βάση, λόγω των υψηλότερων τιμών της ενέργειας και των τιμών των αγαθών που σχετίζονται με την ΤΝ, και στη συνέχεια να σταθεροποιηθεί σε 1,3% το 2028. Σε ετήσιους όρους, ο ρυθμός μεταβολής του αποπληθωριστή των εισαγωγών προβλέπεται να διαμορφωθεί σε 4,0% το 2026, λόγω των υψηλότερων πιέσεων στις διεθνείς τιμές των ενεργειακών αγαθών και των υψηλότερων τιμών των αγαθών ΤΝ, μολονότι έχει επηρεαστεί αρνητικά από την προηγούμενη ανατίμηση του ευρώ και τις φθηνές εισαγωγές από την Κίνα. Στη συνέχεια, ο ρυθμός αύξησης των τιμών των εισαγομένων προβλέπεται να μειωθεί σε 1,3% το 2028, αντανακλώντας την αναμενόμενη ομαλοποίηση των παγκόσμιων συνθηκών.
3 Ανάλυση σεναρίων και ευαισθησίας
3.1 Εναλλακτικές πορείες των τιμών της ενέργειας
Οι εναλλακτικές πορείες των τιμών των ενεργειακών βασικών εμπορευμάτων υποδηλώνουν σημαντικούς ανοδικούς κινδύνους για τον πληθωρισμό, ιδίως σε βραχυπρόθεσμο ορίζοντα. Οι προβολές των εμπειρογνωμόνων του Ευρωσυστήματος βασίζονται στις τεχνικές υποθέσεις που περιγράφονται στο Πλαίσιο 2. Στην παρούσα ανάλυση ευαισθησίας, οι κίνδυνοι αναλύονται με τη χρήση διαφόρων εκατοστημορίων των πυκνοτήτων πιθανότητας μηδενικού κινδύνου με βάση δικαιώματα προαίρεσης τόσο για τις τιμές του πετρελαίου όσο και του φυσικού αερίου.[24] Διενεργείται επίσης ανάλυση ευαισθησίας σταθερών τιμών τόσο για τις τιμές του πετρελαίου όσο και του φυσικού αερίου (Διάγραμμα 11). Η άσκηση αυτή διαφέρει από τα σενάρια για τη σύγκρουση στη Μέση Ανατολή τα οποία παρουσιάζονται στο Πλαίσιο 4 ως προς το ότι επηρεάζονται μόνο οι τιμές των ενεργειακών βασικών εμπορευμάτων, ενώ στα σενάρια η αβεβαιότητα διαδραματίζει επίσης κάποιο ρόλο στον τρόπο με τον οποίο αξιολογούνται οι μακροοικονομικές επιδράσεις.[25] Τα αποτελέσματα παρουσιάζονται στον Πίνακα 4.
Διάγραμμα 11
Εναλλακτικές πορείες των υποθέσεων για τις τιμές της ενέργειας
α) Υπόθεση για την τιμή του πετρελαίου
(δολάρια ΗΠΑ/βαρέλι)

β) Υπόθεση για την τιμή του φυσικού αερίου
(ευρώ/Mwh)

Πηγές: Morningstar και υπολογισμοί εμπειρογνωμόνων της ΕΚΤ.
Σημείωση: Οι πυκνότητες πιθανότητας μηδενικού κινδύνου με βάση τα δικαιώματα προαίρεσης για τις τιμές του φυσικού αερίου και του πετρελαίου προκύπτουν από τις τιμές της αγοράς στις 19 Αυγούστου 2026 για τα δικαιώματα προαίρεσης επί των συμβολαίων μελλοντικής εκπλήρωσης για το πετρέλαιο (ICE Brent) και για το φυσικό αέριο (Dutch TTF) με καθορισμένες τριμηνιαίες ημερομηνίες λήξης.
Πίνακας 4
Εναλλακτικές πορείες των τιμών της ενέργειας και η επίδρασή τους στην αύξηση του πραγματικού ΑΕΠ και τον πληθωρισμό βάσει του ΕνΔΤΚ
(αποκλίσεις από τα επίπεδα του βασικού σεναρίου, ποσοστά %, αποκλίσεις από τους ρυθμούς μεταβολής σύμφωνα με το βασικό σενάριο, ποσοστιαίες μονάδες)
Τιμές του πετρελαίου | Τιμές του φυσικού αερίου | Σύνθετος δείκτης τιμών της ενέργειας | Αύξηση του πραγματικού ΑΕΠ | Πληθωρισμός βάσει ΕνΔΤΚ | ||
|---|---|---|---|---|---|---|
Πορεία 1: 5ο εκατοστημόριο | 2026 | -10,6 | -17,2 | -13,0 | 0,0 | -0,3 |
2027 | -35,7 | -39,3 | -37,0 | 0,3 | -1,2 | |
2028 | -40,3 | -44,4 | -41,5 | 0,6 | -0,8 | |
Πορεία 2: 25ο εκατοστημόριο | 2026 | -4,8 | -8,6 | -6,2 | 0,0 | -0,1 |
2027 | -14,8 | -19,1 | -16,4 | 0,1 | -0,5 | |
2028 | -15,5 | -21,8 | -17,4 | 0,2 | -0,3 | |
Πορεία 3: 75ο εκατοστημόριο | 2026 | 6,2 | 13,3 | 8,8 | 0,0 | 0,2 |
2027 | 17,7 | 27,9 | 21,4 | -0,2 | 0,7 | |
2028 | 17,7 | 30,6 | 21,5 | -0,3 | 0,4 | |
Πορεία 4: 95ο εκατοστημόριο | 2026 | 21,3 | 49,5 | 31,7 | 0,0 | 0,6 |
2027 | 58,6 | 106,4 | 76,0 | -0,5 | 2,2 | |
2028 | 59,0 | 107,5 | 73,5 | -1,0 | 1,2 | |
Πορεία 5: σταθερές τιμές | 2026 | 1,7 | -6,1 | -2,4 | -0,1 | 0,0 |
2027 | 17,3 | 22,0 | 15,0 | -0,2 | 0,5 | |
2028 | 24,4 | 74,1 | 34,6 | -0,3 | 0,8 |
Σημειώσεις: Στην παρούσα ανάλυση ευαισθησίας χρησιμοποιείται ένας σύνθετος δείκτης τιμών της ενέργειας, ο οποίος συνδυάζει τις τιμές των συμβολαίων μελλοντικής εκπλήρωσης για το πετρέλαιο και για το φυσικό αέριο. Το διάφορα εκατοστημόρια αναφέρονται στις πυκνότητες πιθανότητας μηδενικού κινδύνου με βάση τα δικαιώματα προαίρεσης για τις τιμές του πετρελαίου και του φυσικού αερίου στις 19 Αυγούστου 2026. Οι σταθερές τιμές του πετρελαίου και του φυσικού αερίου λαμβάνουν την αντίστοιχη αξία την ίδια ημερομηνία. Για τις μακροοικονομικές επιδράσεις, τα στοιχεία αναφέρονται ως τα μέσα αποτελέσματα διαφόρων μακροοικονομικών υποδειγμάτων εμπειρογνωμόνων της ΕΚΤ και του Ευρωσυστήματος. Σε ορισμένα υποδείγματα, η σημαντική αντίδραση του πληθωρισμού σε μια αύξηση των τιμών της ενέργειας οδηγεί, με βάση την υπόθεση ότι η νομισματική πολιτική παραμένει αμετάβλητη, σε σημαντική μείωση των πραγματικών επιτοκίων και σε προσωρινή επεκτατική επίδραση της ζήτησης, παράγοντες που μετριάζουν τη μέση αντίδραση του ΑΕΠ βραχυπρόθεσμα.
3.2 Εναλλακτικές πορείες της συναλλαγματικής ισοτιμίας
Οι εναλλακτικές πορείες της συναλλαγματικής ισοτιμίας υποδηλώνουν την πιθανότητα περαιτέρω ανατίμησης του ευρώ, ιδίως μεσοπρόθεσμα, και συνεπώς δείχνουν κάποιους καθοδικούς κινδύνους για την ανάπτυξη και τον πληθωρισμό. Οι τεχνικές υποθέσεις για τις συναλλαγματικές ισοτιμίες που περιλαμβάνονται στο βασικό σενάριο των προβολών παραμένουν σταθερές στη διάρκεια του χρονικού ορίζοντα προβολής. Οι εναλλακτικές πορείες προς τα κάτω και προς τα πάνω προκύπτουν από το 25ο και το 75ο εκατοστημόριο των πυκνοτήτων πιθανότητας μηδενικού κινδύνου όπως υπολογίζονται με βάση τα δικαιώματα προαίρεσης για τη συναλλαγματική ισοτιμία ευρώ/δολ. ΗΠΑ στις 19 Αυγούστου 2026, οι οποίες χαρακτηρίζονται από ανατίμηση του ευρώ (Διάγραμμα 12). Αυτό πιθανώς οφείλεται στο γεγονός ότι οι προσδοκίες των συμμετεχόντων στην αγορά σχετικά με τη νομισματική πολιτική στη ζώνη του ευρώ σε σχέση με τις ΗΠΑ, καθώς και οι προσδοκίες για πιθανή επίλυση της σύγκρουσης στη Μέση Ανατολή, στηρίζουν το ευρώ. Οι επιδράσεις από τις εναλλακτικές πορείες, οι οποίες περιλαμβάνουν και μια πορεία της προθεσμιακής συναλλαγματικής ισοτιμίας κατά την τελευταία ημερομηνία συμπερίληψης στοιχείων, αξιολογούνται με τη χρήση μακροοικονομικών υποδειγμάτων των εμπειρογνωμόνων της ΕΚΤ και του Ευρωσυστήματος. Ο Πίνακας 5 παρουσιάζει τη μέση επίδραση στον ρυθμό αύξησης του προϊόντος και στον πληθωρισμό σε όλα αυτά τα υποδείγματα.
Διάγραμμα 12
Εναλλακτικές πορείες για τη συναλλαγματική ισοτιμία δολ. ΗΠΑ/ευρώ

Πηγές: Bloomberg και υπολογισμοί εμπειρογνωμόνων της ΕΚΤ.
Σημειώσεις: Η αύξηση συνεπάγεται ανατίμηση του ευρώ. Το 25ο και το 75ο εκατοστημόριο αναφέρονται στις πυκνότητες πιθανότητας μηδενικού κινδύνου με βάση δικαιώματα προαίρεσης για τη συναλλαγματική ισοτιμία δολ. ΗΠΑ/ευρώ στις 19 Αυγούστου 2026.
Πίνακας 5
Εναλλακτικές πορείες των συναλλαγματικών ισοτιμιών και οι επιδράσεις τους στην αύξηση του πραγματικού ΑΕΠ και τον πληθωρισμό βάσει του ΕνΔΤΚ
(συναλλαγματικές ισοτιμίες· αποκλίσεις από τα επίπεδα του βασικού σεναρίου, ποσοστά %· αποκλίσεις από τους ρυθμούς μεταβολής σύμφωνα με το βασικό σενάριο, ποσοστιαίες μονάδες)
Συναλλαγματική ισοτιμία δολ. ΗΠΑ/ευρώ | Συναλλαγματική ισοτιμία δολ. ΗΠΑ/ευρώ | Αύξηση του πραγματικού ΑΕΠ | Πληθωρισμός βάσει ΕνΔΤΚ | ||
|---|---|---|---|---|---|
Πορεία 1: 25ο εκατοστημόριο | 2026 | 1,16 | -0,1 | 0,0 | 0,0 |
2027 | 1,14 | -1,8 | 0,1 | 0,1 | |
2028 | 1,12 | -3,3 | 0,1 | 0,1 | |
Πορεία 2: 75ο εκατοστημόριο | 2026 | 1,17 | 1,0 | 0,0 | 0,0 |
2027 | 1,23 | 6,0 | -0,1 | -0,2 | |
2028 | 1,27 | 9,9 | -0,2 | -0,3 | |
Πορεία 3: προθεσμιακή συναλλαγματική ισοτιμία | 2026 | 1,17 | 0,5 | 0,0 | 0,0 |
2027 | 1,18 | 2,2 | 0,0 | 0,0 | |
2028 | 1,20 | 3,4 | -0,1 | -0,1 |
Πηγές: Bloomberg και υπολογισμοί εμπειρογνωμόνων της ΕΚΤ.
Σημειώσεις: Η αύξηση συνεπάγεται ανατίμηση του ευρώ. Το 25ο και το 75ο εκατοστημόριο αναφέρονται στις πυκνότητες πιθανότητας μηδενικού κινδύνου με βάση τα δικαιώματα προαίρεσης για τη συναλλαγματική ισοτιμία δολ. ΗΠΑ/ευρώ στις 19 Αυγούστου 2026. Οι μακροοικονομικές επιπτώσεις αναφέρονται ως μέσοι όροι διαφόρων μακροοικονομικών υποδειγμάτων εμπειρογνωμόνων της ΕΚΤ και του Ευρωσυστήματος.
Πλαίσιο 4
Εναλλακτικά σενάρια για τις οικονομικές επιπτώσεις της σύγκρουσης στη Μέση Ανατολή[26]
Οι προβολές εμπειρογνωμόνων εξακολουθούν να περιβάλλονται από υψηλή αβεβαιότητα που σχετίζεται με τη σύγκρουση στη Μέση Ανατολή, όπως δείχνουν τα εναλλακτικά σενάρια. Τα σενάρια που παρουσιάζονται παρακάτω ακολουθούν τις ίδιες μεθοδολογικές προσεγγίσεις με αυτές που περιλήφθηκαν στις προβολές εμπειρογνωμόνων του Ιουνίου 2026.[27] Υποθέτουν εναλλακτικές πορείες των τιμών των ενεργειακών βασικών εμπορευμάτων και διαφορετική μετάδοση αυτών των εξελίξεων στις τιμές στην οικονομία της ζώνης του ευρώ σε σύγκριση με το βασικό σενάριο. Τα σενάρια περιέχουν επίσης επιδράσεις από την αβεβαιότητα, τους χρηματοπιστωτικούς διαύλους και από τη μετάδοση σε παγκόσμιο επίπεδο (Πίνακας Α). Οι εμπειρογνώμονες δεν αποδίδουν πιθανότητες σε αυτά τα σενάρια, τα οποία χρησιμεύουν μάλλον για να προβάλουν τις βασικές αβεβαιότητες που περιβάλλουν τον αντίκτυπο της σύγκρουσης. Στο πλαίσιο μεγάλων διαταραχών, οι μη γραμμικότητες και οι έμμεσες και δευτερογενείς επιδράσεις μπορεί να είναι σημαντικές για τη μετάδοση των εξελίξεων στον πληθωρισμό, όπως εξετάζεται λεπτομερώς στις προβολές εμπειρογνωμόνων του Ιουνίου 2026.[28] Η ανάλυση που ακολουθεί διατηρεί την ένταση αυτών των επιδράσεων σε μεγάλο βαθμό αμετάβλητη σε σχέση με την εν λόγω άσκηση, με εξαίρεση τις έμμεσες επιδράσεις των τιμών της ενέργειας στον πληθωρισμό των ειδών διατροφής, οι οποίες μειώθηκαν ελαφρώς. Επιπλέον, διενεργείται ανάλυση ευαισθησίας για το σοβαρό σενάριο προκειμένου να διερευνηθούν οι επιπτώσεις λόγω των ελλείψεων καυσίμων αεριωθουμένων.
Πίνακας Α
Περιγραφή του βασικού σεναρίου και των εναλλακτικών σεναρίων σχετικά με τη σύγκρουση στη Μέση Ανατολή
Σενάριο | Τιμές ενεργειακών βασικών εμπορευμάτων | Αβεβαιότητα | Έμμεσες και δευτερογενείς επιδράσεις στον πληθωρισμό | Μέτρα από την πλευρά της δημοσιονομικής και της νομισματικής πολιτικής στη ζώνη του ευρώ |
|---|---|---|---|---|
Βασικό σενάριο | Οι τιμές των ενεργειακών βασικών εμπορευμάτων ακολουθούν τις τεχνικές υποθέσεις.1 | Σύμφωνα με τις παρατηρούμενες εξελίξεις του δείκτη μεταβλητότητας VIX | Περιορισμένη προς τα πάνω διόρθωση βάσει της κρίσης των εμπειρογνωμόνων, ούτως ώστε να ληφθούν υπόψη πιθανώς μεγαλύτερες επιπτώσεις σε σχέση με τις ελαστικότητες του τυπικού υποδείγματος λόγω του μεγέθους της ενεργειακής διαταραχής | Τα βραχυπρόθεσμα επιτόκια ακολουθούν τις τεχνικές υποθέσεις.1 Λαμβάνονται υπόψη μόνο οι δημοσιονομικές πολιτικές που έχουν νομοθετηθεί ή ανακοινωθεί και οι πολιτικές που έχουν προσδιοριστεί επαρκώς. |
Ηπιότερο σενάριο | Οι τιμές των ενεργειακών βασικών εμπορευμάτων ακολουθούν το 25ο εκατοστημόριο των κατανομών πιθανότητας που βασίζονται σε στοιχεία της αγοράς.1 | Καμία μεταβολή σε σύγκριση με το βασικό σενάριο | Καμία μεταβολή σε σύγκριση με το βασικό σενάριο | Καμία μεταβολή σε σύγκριση με το βασικό σενάριο |
Δυσμενές σενάριο | Οι τιμές των ενεργειακών βασικών εμπορευμάτων ακολουθούν το 75ο εκατοστημόριο των κατανομών πιθανότητας που βασίζονται σε στοιχεία της αγοράς.1 | Ο δείκτης VIX αυξάνεται κατά περίπου 10 μονάδες, με ταχεία αντιστροφή στις αρχές του 2027 προς το επίπεδο του δ΄ τριμήνου του 2025· η μεταβλητότητα διαμορφώνεται οριακά πάνω από το επίπεδο του βασικού σεναρίου. | Εντονότερη βαθμονόμηση σε σχέση με το βασικό σενάριο βασιζόμενη στη δυναμική του πληθωρισμού κατά τα έτη 2021-24 και τα δορυφορικά υποδείγματα | Καμία μεταβολή σε σύγκριση με το βασικό σενάριο |
Σοβαρό σενάριο | Οι τιμές των ενεργειακών βασικών εμπορευμάτων ακολουθούν το 95ο εκατοστημόριο των κατανομών πιθανότητας που βασίζονται σε στοιχεία της αγοράς.1 | Ο δείκτης VIX αυξάνεται κατά περίπου 14 μονάδες και είναι σημαντικά υψηλότερος από το επίπεδό του στο δυσμενές σενάριο μέχρι τις αρχές του 2027· για το 2028 διαμορφώνεται οριακά πάνω από το επίπεδο του βασικού σεναρίου. | Εντονότερη βαθμονόμηση σε σχέση με το δυσμενές σενάριο με βάση τη δυναμική του πληθωρισμού κατά τα έτη 2021-24 και τα δορυφορικά υποδείγματα | Καμία μεταβολή σε σύγκριση με το βασικό σενάριο |
1) Η τελευταία ημερομηνία για τα στοιχεία που συμπεριλήφθηκαν όσον αφορά τις τεχνικές υποθέσεις και τις κατανομές πιθανότητας βάσει στοιχείων της αγοράς είναι η 19η Αυγούστου 2026.
1. Υποθέσεις σχετικά με τις τιμές των ενεργειακών βασικών εμπορευμάτων
Τα εναλλακτικά σενάρια χρησιμοποιούν κατανομές που προκύπτουν από πυκνότητες πιθανότητας με βάση δικαιώματα προαίρεσης για τον καθορισμό εναλλακτικών πορειών των τιμών του πετρελαίου και των τιμών του φυσικού αερίου. Διατυπώνεται η υπόθεση ότι από το δ΄ τρίμηνο του 2026 οι τιμές του πετρελαίου και του φυσικού αερίου θα ακολουθούν το 25ο εκατοστημόριο των κατανομών που βασίζονται στην αγορά σύμφωνα με το ηπιότερο σενάριο, το 75ο εκατοστημόριο σύμφωνα με το δυσμενές σενάριο και το 95ο εκατοστημόριο σύμφωνα με το σοβαρό σενάριο (Διάγραμμα A, γραφήματα α) και β), και Πίνακας Β). Αυτά τα εκατοστημόρια παρέχουν μια βασιζόμενη σε στοιχεία της αγοράς αξιολόγηση σχετικά με τους τρέχοντες κινδύνους που περιβάλλουν τις τιμές της ενέργειας και καλύπτουν εμμέσως εναλλακτικές εξελίξεις της σύγκρουσης στη Μέση Ανατολή και των επιπτώσεών της στις διαταράξεις του ενεργειακού εφοδιασμού.
- Σύμφωνα με το ηπιότερο σενάριο, οι τιμές του πετρελαίου μειώνονται σε περίπου 75 δολ. ΗΠΑ ανά βαρέλι και οι τιμές του φυσικού αερίου σε 50 € ανά MWh το δ΄ τρίμηνο του 2026. Η πορεία αυτή πιθανώς αντανακλά τις απόψεις της αγοράς ότι η σύγκρουση θα μπορούσε ακόμη να επιλυθεί πολύ γρήγορα, με αποτέλεσμα την ταχεία ομαλοποίηση των παγκόσμιων αγορών πετρελαίου και φυσικού αερίου.
- Σύμφωνα με το δυσμενές σενάριο, οι τιμές του πετρελαίου αυξάνονται σε περίπου 100 δολ. ΗΠΑ ανά βαρέλι και οι τιμές του φυσικού αερίου σε 75 € ανά MWh το δ΄ τρίμηνο του 2026. Παραμένουν σημαντικά πάνω από τα επίπεδα του βασικού σεναρίου καθ’ όλη τη διάρκεια του χρονικού ορίζοντα, αντανακλώντας πιθανώς τις προσδοκίες της αγοράς για πιο παρατεταμένη σύγκρουση από ό,τι υποθέτει το βασικό σενάριο.
- Σύμφωνα με το σοβαρό σενάριο, οι τιμές του πετρελαίου αυξάνονται κατά 50% και οι τιμές του φυσικού αερίου υπερδιπλασιάζονται σε σχέση με το βασικό σενάριο, φθάνοντας περίπου σε 130 δολ. ΗΠΑ ανά βαρέλι και 130 € ανά MWh αντίστοιχα το δ΄ τρίμηνο του 2026 (σε σύγκριση με 88 δολ. ΗΠΑ ανά βαρέλι και 60 € ανά MWh σύμφωνα με το βασικό σενάριο το ίδιο τρίμηνο). Οι διαταραχές είναι επίσης εξαιρετικά επίμονες, καθώς οι αποκλίσεις από το βασικό σενάριο είναι παρόμοιου μεγέθους στο τέλος του χρονικού ορίζοντα προβολής. Οι πορείες των τιμών της ενέργειας που προκύπτουν από πυκνότητες πιθανότητας όπως υπολογίζονται με βάση τα δικαιώματα προαίρεσης μπορούν να μεταφραστούν σε διαταράξεις του εφοδιασμού με τη χρήση της ελαστικότητας των τιμών σε διαταραχές της προσφοράς. Το σοβαρό σενάριο αντιστοιχεί σε γενικές γραμμές σε μείωση της παγκόσμιας προσφοράς πετρελαίου κατά περίπου 8% και σε μείωση της προσφοράς υγροποιημένου φυσικού αερίου (LNG) κατά 12% σε σχέση με το βασικό σενάριο (που ισοδυναμεί με περίπου 8 εκατομμύρια βαρέλια πετρελαίου την ημέρα και 5 δισεκατομμύρια κυβικά μέτρα LNG τον μήνα, Διάγραμμα Α, γραφήματα γ) και δ).[29] Σύμφωνα με αυτό το σοβαρό σενάριο, οι ευρωπαϊκές τιμές του φυσικού αερίου θα αυξηθούν επίσης πολύ πάνω από το όριο των 65 € ανά MWh. Με βάση προηγούμενα επεισόδια ραγδαίας αύξησης των τιμών, αυτό είναι το επίπεδο τιμών πάνω από το οποίο η Ευρώπη θα μπορούσε να υποβάλλει υψηλότερες προσφορές σε σχέση με την Ασία για φορτία LNG, περιορίζοντας έτσι την έκταση των διαταράξεων του εφοδιασμού με φυσικό αέριο στη ζώνη του ευρώ.
Διάγραμμα Α
Υποθέσεις για τις πορείες των τιμών του πετρελαίου και των ευρωπαϊκών τιμών του φυσικού αερίου
α) Τιμές πετρελαίου | β) Τιμές φυσικού αερίου |
(Δολ. ΗΠΑ ανά βαρέλι) | (Ευρώ ανά MWh) |
 | 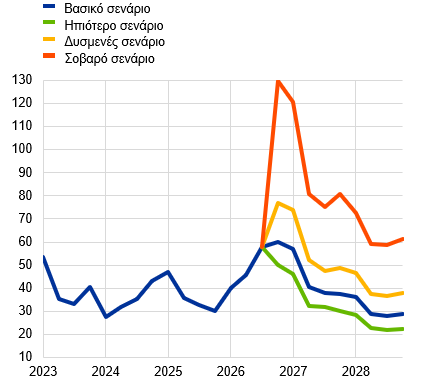 |
γ) Τιμές πετρελαίου | δ) Τιμές φυσικού αερίου |
(Δολ. ΗΠΑ ανά βαρέλι) | (Ευρώ ανά MWh) |
 |  |
Πηγές: Refinitiv και υπολογισμοί εμπειρογνωμόνων της ΕΚΤ.
Σημειώσεις: Η τελευταία ημερομηνία που καλύπτουν οι υποθέσεις του βασικού σεναρίου του Σεπτεμβρίου 2026 είναι η 19η Αυγούστου 2026. Τα σενάρια για την απώλεια εφοδιασμού πετρελαίου καταρτίζονται με βάση την ελαστικότητα της τιμής του πετρελαίου σε διαταραχές του εφοδιασμού πετρελαίου, όπως εκτιμάται στους Caldara et al. (2019), ενώ τα σενάρια για τις τιμές του φυσικού αερίου καταρτίζονται με βάση την ελαστικότητα της τιμής του φυσικού αερίου σε διαταραχές του εφοδιασμού φυσικού αερίου, όπως εκτιμάται στους Albrizio et al. (2023)**.
* Caldara, D., Cavallo, M. and Iacoviello, M. (2019), «Oil price elasticities and oil price fluctuations», Journal of Monetary Economics, Τόμος 103, Μάιος, σ. 1-20.
** Albrizio, S., Bluedorn, J., Koch, C., Pescatori, A. and Stuermer, M. (2023), «Sectoral Shocks and the Role of Market Integration: The Case of Natural Gas», AEA Papers and Proceedings, Vol. 113, American Economic Association, Nashville, Μάιος, σ. 43-46.
Πίνακας Β
Σενάρια για τις τιμές των ενεργειακών βασικών εμπορευμάτων – επίπεδα και αποκλίσεις από το βασικό σενάριο
Σενάριο | Δ΄ τρίμηνο 2026 (δολ. ΗΠΑ ανά βαρέλι ή ευρώ ανά MWh) | Δ΄ τρίμηνο 2026 (απόκλιση % από το βασικό σενάριο) | Δ΄ τρίμηνο 2028 (δολ. ΗΠΑ ανά βαρέλι ή ευρώ ανά MWh) | Δ΄ τρίμηνο 2028 (απόκλιση % από το βασικό σενάριο) | |
|---|---|---|---|---|---|
Ηπιότερο | Τιμές του πετρελαίου | 76 | -12% | 62 | -15% |
Τιμές του φυσικού αερίου | 50 | -17% | 22 | -22% | |
Δυσμενές | Τιμές του πετρελαίου | 99 | 15% | 84 | 16% |
Τιμές του φυσικού αερίου | 77 | 28% | 38 | 33% | |
Σοβαρό | Τιμές του πετρελαίου | 132 | 53% | 115 | 58% |
Τιμές του φυσικού αερίου | 130 | 116% | 61 | 114% |
Πηγή: ΕΚΤ και υπολογισμοί εμπειρογνωμόνων της ΕΚΤ.
2. Υποθέσεις για την αβεβαιότητα και τη μετάδοσή της στις συνθήκες χρηματοδότησης
Το δυσμενές και το σοβαρό σενάριο υποθέτουν ότι τυχόν κλιμάκωση της σύγκρουσης στη Μέση Ανατολή θα αύξανε την παγκόσμια αβεβαιότητα και θα προκαλούσε ανατιμολόγηση στις χρηματοπιστωτικές αγορές. Ο δείκτης VIX χρησιμοποιείται ως προσεγγιστική μεταβλητή για την παγκόσμια αβεβαιότητα. Διατυπώνεται η υπόθεση ότι θα κλιμακωθεί προσωρινά σύμφωνα με το δυσμενές σενάριο και, σύμφωνα με το σοβαρό σενάριο, η κλιμάκωση θα είναι μεγαλύτερη και πιο επίμονη. Οι υποθέσεις αυτές συνάδουν σε γενικές γραμμές με επεισόδια συγκρίσιμων γεωπολιτικών εντάσεων που παρατηρήθηκαν στο παρελθόν, μεταξύ άλλων κατά την έναρξη του πολέμου της Ρωσίας κατά της Ουκρανίας και της σύγκρουσης στη Μέση Ανατολή τον Οκτώβριο του 2023 (Διάγραμμα Β, γράφημα α). Σύμφωνα με τα σενάρια, η αβεβαιότητα επηρεάζει την οικονομία με δύο τρόπους: άμεσα, μέσω της επίδρασής της στο πραγματικό ΑΕΠ με τη μορφή διαταραχών της εμπιστοσύνης, και έμμεσα, μέσω των συνθηκών χρηματοδότησης, όπου και οι δύο αυτοί παράγοντες επιδρούν αρνητικά στην κατανάλωση, τις επενδύσεις και το εμπόριο.
Διάγραμμα Β
Υποθέσεις για τον δείκτη VIX και επιπτώσεις σε επιλεγμένες χρηματοοικονομικές μεταβλητές
α) Υποθέσεις για τον δείκτη VIX
(δείκτης)

β) Διαφορές επιτοκίων χορηγήσεων προς τις επιχειρήσεις και τα νοικοκυριά σύμφωνα με το δυσμενές και το σοβαρό σενάριο
(μονάδες βάσης, αποκλίσεις από το βασικό σενάριο)

Πηγές: ΕΚΤ, CBOE Global Markets και υπολογισμοί των εμπειρογνωμόνων της ΕΚΤ.
Σημειώσεις: Στο γράφημα α), η μπλε γραμμή δείχνει μια προβλεπόμενη πορεία χωρίς συγκεκριμένες προϋποθέσεις με βάση ένα διανυσματικό αυτοπαλίνδρομο υπόδειγμα κατά Bayes (BVAR). Το υπόδειγμα περιλαμβάνει τον δείκτη VIX, το ΑΕΠ της ζώνης του ευρώ, την ιδιωτική κατανάλωση, τις επιχειρηματικές επενδύσεις, τον πληθωρισμό βάσει του ΕνΔΤΚ και τα βραχυπρόθεσμα επιτόκια. Ο δείκτης VIX χρησιμοποιείται ως δείκτης μέτρησης της αβεβαιότητας, καθώς ενσωματώνεται άμεσα στο χρηματοοικονομικό υπόδειγμα στο γράφημα β). Στο γράφημα β), για την πρόβλεψη των διαφορών χρησιμοποιείται το υπόδειγμα BVAR Markov-switching μεικτής συχνότητας (ημερήσια-μηνιαία) ανάλογα με τις πορείες του δείκτη VIX σύμφωνα με τα σενάρια. Το υπόδειγμα περιλαμβάνει τον δείκτη VIX, τις μετοχές τόσο των τραπεζών όσο και των επιχειρήσεων, τις διαφορές αποδόσεων τραπεζικών ομολόγων, τις διαφορές επιτοκίων χορηγήσεων τόσο προς τα νοικοκυριά όσο και προς τις επιχειρήσεις, καθώς και τόσο τα βραχυπρόθεσμα όσο και τα μακροπρόθεσμα επιτόκια της αγοράς σύμφωνα με τις προβολές, και κάνει διάκριση μεταξύ καταστάσεων υψηλής και χαμηλής μεταβλητότητας, με διαφορετικές εκτιμώμενες επιδράσεις μετακύλισης. Πιο πρόσφατη παρατήρηση για τον δείκτη VIX: 19 Αυγούστου 2026.
Σύμφωνα με το δυσμενές σενάριο, η αύξηση των διαφορών επιτοκίων χορηγήσεων είναι βραχύτερη και λιγότερο έντονη σε σχέση με το σοβαρό σενάριο, αντανακλώντας διαφορές στις πορείες του δείκτη VIX (Διάγραμμα Β, γράφημα β). Στο δυσμενές σενάριο, οι διαφορές επιτοκίων χορηγήσεων (έναντι του επιτοκίου μηδενικού κινδύνου) αυξάνονται συγκρατημένα και διαμορφώνονται στο ανώτατο επίπεδό τους σε περίπου 10 μονάδες βάσης το β΄ τρίμηνο του 2027 τόσο για τα δάνεια προς επιχειρήσεις όσο και για τα ενυπόθηκα στεγαστικά δάνεια, καθώς το υπόδειγμα προβλέπει ταχεία επάνοδο στην κατάσταση χαμηλής μεταβλητότητας. Οι διαφορές επιτοκίων χορηγήσεων για δάνεια προς επιχειρήσεις κορυφώνονται σε ελαφρώς υψηλότερα επίπεδα, αλλά επανέρχονται επίσης στο επίπεδο του βασικού σεναρίου ταχύτερα από ό,τι οι διαφορές επιτοκίων των ενυπόθηκων στεγαστικών δανείων. Σύμφωνα με το σοβαρό σενάριο, η μεγαλύτερη επιμονή της αυξημένης μεταβλητότητας εξαντλεί την ικανότητα απορρόφησης των τραπεζών, με αποτέλεσμα οι διαφορές επιτοκίων να αυξηθούν περισσότερο από αναλογικά σε σχέση με τον δείκτη VIX και να κορυφωθούν σε περίπου 20 μονάδες βάσης το β΄ εξάμηνο του 2027. Οι διαφορές επιτοκίων των ενυπόθηκων στεγαστικών δανείων διαμορφώνονται στο υψηλότερό τους επίπεδο ένα τρίμηνο αργότερα και παραμένουν πάνω από το επίπεδο του βασικού σεναρίου έως το τέλος του χρονικού ορίζοντα.
3. Μακροοικονομικές συνέπειες για το διεθνές περιβάλλον
Δεδομένων των περιορισμένων απευθείας εμπορικών δεσμών με την περιοχή που επηρεάζεται από τη σύγκρουση, οι κύριοι δίαυλοι μετάδοσης της διαταραχής στην παγκόσμια οικονομία είναι, βάσει των υποθέσεων, η αυξημένη αβεβαιότητα, καθώς και οι άμεσες και έμμεσες επιδράσεις των αυξημένων τιμών της ενέργειας και των ειδών διατροφής (Διάγραμμα Γ). Σύμφωνα με τα σενάρια, η αυξημένη αβεβαιότητα μειώνει τις τιμές των περιουσιακών στοιχείων, καθιστά αυστηρότερες τις συνθήκες χρηματοδότησης και επιδρά ανασταλτικά στις δαπάνες και το εμπόριο σε παγκόσμιο επίπεδο. Οι υψηλότερες τιμές του πετρελαίου και του φυσικού αερίου αυξάνουν το κόστος των εισαγωγών, μειώνουν τα πραγματικά εισοδήματα και επηρεάζουν δυσμενέστατα τις οικονομίες που εισάγουν ενέργεια. Η αύξηση του κόστους της ενέργειας ωθεί επίσης προς τα πάνω τις τιμές των ειδών διατροφής, αυξάνοντας τον πληθωρισμό και περιορίζοντας περαιτέρω την παγκόσμια ζήτηση.[30]
Σύμφωνα με το ηπιότερο σενάριο, η ταχύτερη από ό,τι αναμένεται επίλυση των διαταράξεων συνεπάγεται υψηλότερο ρυθμό ανάπτυξης και χαμηλότερο πληθωρισμό σε σχέση με το βασικό σενάριο των προβολών για το διεθνές περιβάλλον. Καθώς οι τιμές της ενέργειας θα μειώνονται γρηγορότερα, η πληθωριστική ώθηση εξασθενεί ταχύτερα, η αβεβαιότητα υποχωρεί, οι συνθήκες χρηματοδότησης ομαλοποιούνται και η εξωτερική ζήτηση είναι ισχυρότερη ως αποτέλεσμα ενός πιο υποστηρικτικού εξωτερικού περιβάλλοντος σε σχέση με το βασικό σενάριο.
Σύμφωνα με το δυσμενές σενάριο, η παγκόσμια οικονομία πλήττεται από μέτρια αλλά επίμονη αρνητική διαταραχή της προσφοράς. Ο ρυθμός αύξησης του παγκόσμιου ΑΕΠ είναι χαμηλότερος σε σχέση με το επίπεδο του βασικού σεναρίου σε όλη τη διάρκεια του χρονικού ορίζοντα προβολής.[31] Είναι χαμηλότερος κατά περίπου 0,2 ποσ. μον. σε σχέση με το επίπεδο του βασικού σεναρίου για το 2027, ενώ ο πληθωρισμός είναι κατά 0,8 και 0,4 ποσ. μον. πάνω από το επίπεδο του βασικού σεναρίου για το 2027 και το 2028 αντίστοιχα. Για τη ζώνη του ευρώ, η ονομαστική σταθμισμένη συναλλαγματική ισοτιμία υποχωρεί ελαφρώς και στη συνέχεια ομαλοποιείται, ενώ η εξωτερική ζήτηση μειώνεται κάθε χρόνο περαιτέρω σε σχέση με το επίπεδο του βασικού σεναρίου και διαμορφώνεται περίπου κατά 0,8% χαμηλότερα από ό,τι υποθέτει το βασικό σενάριο στο τέλος του χρονικού ορίζοντα προβολής.
Διάγραμμα Γ
Επιδράσεις στην παγκόσμια οικονομία χωρίς τη ζώνη του ευρώ
(αποκλίσεις σε ποσοστιαίες μονάδες από τους ρυθμούς μεταβολής που προβλέπονται στο βασικό σενάριο)

Πηγές: Υπολογισμοί των εμπειρογνωμόνων της ΕΚΤ βάσει προσομοιώσεων με το υπόδειγμα ECB-GLOBAL.
Σημείωση: Οι προσομοιώσεις διενεργούνται με τη χρήση πλαισίου καθορισμού προβλέψεων με βάση το υπόδειγμα ECB-GLOBAL στο οποίο η νομισματική πολιτική της ζώνης του ευρώ είναι εξωγενής.
Σύμφωνα με το σοβαρό σενάριο, η αρνητική διαταραχή της προσφοράς είναι πολύ μεγαλύτερη και έχει πιο επίμονες επιδράσεις. Ως εκ τούτου, η πληθωριστική ώθηση από τις τιμές της ενέργειας και των διατροφικών πρώτων υλών είναι ισχυρότερη και η αβεβαιότητα παγκοσμίως αυξάνεται εντονότερα. Ο ρυθμός αύξησης του παγκόσμιου ΑΕΠ επηρεάζεται μόνο οριακά το 2026, αλλά υποχωρεί κατά 1 ποσ. μον. το 2027, με μικρές επιδράσεις το 2028. Ο πληθωρισμός διαμορφώνεται πάνω από το επίπεδο του βασικού σεναρίου, κατά περίπου 0,4 ποσ. μον. το 2026. Η επίδραση κορυφώνεται σε σχεδόν 2,7 ποσ. μον. το 2027 και στη συνέχεια υποχωρεί σε 1,1 ποσ. μον. το 2028. Για τη ζώνη του ευρώ, η ονομαστική σταθμισμένη συναλλαγματική ισοτιμία υποχωρεί αρχικά και στη συνέχεια ομαλοποιείται, ενώ η εξωτερική ζήτηση μειώνεται κάθε χρόνο περαιτέρω σε σχέση με το επίπεδο του βασικού σεναρίου και τελικά διαμορφώνεται σε επίπεδο περίπου 2,9% κάτω από το επίπεδο του βασικού σεναρίου το 2028.
4. Μακροοικονομικές επιδράσεις για τη ζώνη του ευρώ
Τα αποτελέσματα για τη ζώνη του ευρώ προέκυψαν με βάση τις ίδιες σε γενικές γραμμές υποθέσεις για την ένταση των άμεσων, έμμεσων και δευτερογενών επιδράσεων όπως στα σενάρια του Ιουνίου, αλλά με ελαφρώς μειωμένες έμμεσες επιδράσεις στις τιμές των ειδών διατροφής. Οι άμεσες επιδράσεις που αναμένονταν προηγουμένως σύμφωνα με το σοβαρό σενάριο, δηλ. ο βαθμός μετακύλισης των τιμών της ενέργειας στον πληθωρισμό της ενέργειας βάσει του ΕνΔΤΚ, έχουν διασταυρωθεί και επιβεβαιωθεί με τη χρήση ενός αναλυτικού υποδείγματος για τον πληθωρισμό της ενέργειας.[32] Η αξιολόγηση των σεναρίων διατηρεί επίσης σε μεγάλο βαθμό τις προηγούμενες τροποποιήσεις στη μετάδοση σύμφωνα με το κύριο υπόδειγμα πρόβλεψης, με αποτέλεσμα ισχυρότερες έμμεσες και δευτερογενείς επιδράσεις. Η μόνη διαφορά από τις βαθμονομήσεις που χρησιμοποιήθηκαν προηγουμένως αφορά τη μετακύλιση των τιμών της ενέργειας στις τιμές των ειδών διατροφής. Αυτές οι έμμεσες επιδράσεις έχουν μειωθεί ελαφρώς σε όλα τα σενάρια, ενώ παραμένουν σημαντικά εντονότερες από τις τυπικές ελαστικότητες σύμφωνα με το δυσμενές και το σοβαρό σενάριο.[33]
Σύμφωνα με το ηπιότερο σενάριο, ο ρυθμός αύξησης του ΑΕΠ είναι ελαφρώς υψηλότερος και ο πληθωρισμός υποχωρεί ταχύτερα από ό,τι στο βασικό σενάριο (Πίνακας Γ και Διάγραμμα Δ). Καθώς οι αυξήσεις των τιμών της ενέργειας θα αποκλιμακώνονται ταχύτερα σε αυτό το σενάριο σε σχέση με τις υποθέσεις του βασικού σεναρίου, ο πληθωρισμός υποχωρεί κάτω από το επίπεδο του βασικού σεναρίου το 2027 και το 2028. Οι χαμηλότερες τιμές της ενέργειας ωφελούν επίσης τον ρυθμό αύξησης του ΑΕΠ, και η πραγματική ανάπτυξη σταθεροποιείται σε επίπεδο πάνω από το βασικό σενάριο, σε 1,5% το 2027 και 1,6% το 2028.
Σύμφωνα με το δυσμενές σενάριο, η διαταραχή οδηγεί σε επίμονη μετατόπιση προς τα πάνω των τιμών της ενέργειας, γεγονός που συνεπάγεται πιο παρατεταμένες πληθωριστικές πιέσεις, ενώ ο ρυθμός αύξησης του ΑΕΠ επιβραδύνεται σε βραχυπρόθεσμο ορίζοντα. Ο ρυθμός αύξησης του πραγματικού ΑΕΠ υποχωρεί κάτω από το επίπεδο του βασικού σεναρίου, σε 1,1% το 2027, αλλά επανέρχεται σε 1,4% το 2028, καθώς οι τιμές της ενέργειας θα μειώνονται και η αβεβαιότητα θα υποχωρεί. Ο πληθωρισμός βάσει του ΕνΔΤΚ αυξάνεται σύμφωνα με αυτό το σενάριο σε 3,1% το 2026, παραμένει αυξημένος σε 3,2% το 2027 και στη συνέχεια υποχωρεί σε 2,3% το 2028. Ο πυρήνας του πληθωρισμού (δηλαδή ο πληθωρισμός χωρίς την ενέργεια και τα είδη διατροφής) διαμορφώνεται στο υψηλότερο επίπεδό του το 2027, δηλ. σε 2,8%, αντανακλώντας τη σταδιακή εξέλιξη των έμμεσων και δευτερογενών επιδράσεων σε όλες τις τιμές και τους μισθούς, και μειώνεται σε 2,4% το 2028.
Το σοβαρό σενάριο υποδηλώνει ένα σημαντικά πιο δύσκολο μακροοικονομικό περιβάλλον, το οποίο διαμορφώνεται από εντονότερες και πιο επίμονες διαταραχές των τιμών των βασικών εμπορευμάτων, σε συνδυασμό με εντεινόμενες έμμεσες και δευτερογενείς επιδράσεις. Ο ρυθμός αύξησης του πραγματικού ΑΕΠ θα είναι 0,8% το 2026 και θα υποχωρήσει σημαντικά σε 0,4% το 2027, γεγονός που υποδηλώνει παρατεταμένη υποτονικότητα της δραστηριότητας. Θα ανακάμψει σε 1,4% το 2028. Ο γενικός πληθωρισμός θα αυξηθεί απότομα, σε 3,3% το 2026, και θα κορυφωθεί σε 5,4% το 2027. Ο πυρήνας του πληθωρισμού θα αυξηθεί σημαντικά, με τις υψηλότερες τιμές της ενέργειας να μετακυλίονται ολοένα περισσότερο στις εγχώριες τιμές και τους εγχώριους μισθούς.
Πίνακας Γ
Βασικές μεταβλητές της ζώνης του ευρώ σύμφωνα με το βασικό σενάριο και τα εναλλακτικά σενάρια
(ετήσιες ποσοστιαίες μεταβολές)
| Αύξηση του πραγματικού ΑΕΠ | Πληθωρισμός βάσει ΕνΔΤΚ | Πληθωρισμός βάσει ΕνΔΤΚ χωρίς την ενέργεια και τα είδη διατροφής | |||||||
|---|---|---|---|---|---|---|---|---|---|---|
2026 | 2027 | 2028 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | ||
Βασικό σενάριο - Σεπτέμβριος 2026 | 0,9 | 1,4 | 1,5 | 3,0 | 2,5 | 2,1 | 2,5 | 2,6 | 2,3 | |
Ηπιότερο σενάριο | 0,9 | 1,5 | 1,6 | 2,9 | 1,9 | 1,8 | 2,5 | 2,5 | 2,2 | |
Δυσμενές σενάριο | 0,9 | 1,1 | 1,4 | 3,1 | 3,2 | 2,3 | 2,5 | 2,8 | 2,4 | |
Σοβαρό σενάριο | 0,8 | 0,4 | 1,4 | 3,3 | 5,4 | 3,2 | 2,5 | 3,5 | 3,2 | |
Πηγή: Υπολογισμοί των εμπειρογνωμόνων της ΕΚΤ βάσει προσομοιώσεων με το υπόδειγμα ECB-BASE.
Οι αρνητικές μακροοικονομικές επιδράσεις του δυσμενούς σεναρίου και του σοβαρού σεναρίου αρχικά απορρέουν κυρίως από το υψηλότερο κόστος της ενέργειας και την αβεβαιότητα, αλλά με την πάροδο του χρόνου προκύπτουν ολοένα περισσότερο μέσω ευρύτερων δευτερογενών επιδράσεων στο εμπόριο, την εγχώρια ζήτηση και τον πυρήνα του πληθωρισμού. Το Διάγραμμα Ε δείχνει ότι η επιδείνωση του ρυθμού αύξησης του πραγματικού ΑΕΠ αντανακλά πρωτίστως τις υψηλότερες τιμές της ενέργειας, την αυξημένη αβεβαιότητα και την υποχώρηση του εμπορίου. Το 2027 η επιβράδυνση γίνεται εντονότερη, καθώς η εξασθένηση της παγκόσμιας ζήτησης – που εν μέρει συνδέεται με τις υψηλότερες τιμές των ειδών διατροφής και της ενέργειας διεθνώς – επηρεάζει περαιτέρω αρνητικά τις εξαγωγές της ζώνης του ευρώ, ενώ οι υψηλότερες τιμές της ενέργειας και οι αυστηρότερες συνθήκες χρηματοδότησης ασκούν πρόσθετη ανασταλτική επίδραση στην εγχώρια ζήτηση. Έως το 2028 ο ρυθμός αύξησης του ΑΕΠ ομαλοποιείται σταδιακά, καθώς οι πιέσεις από τις τιμές της ενέργειας θα εξασθενούν και οι μισθοί θα καλύπτουν σε κάποιο βαθμό την υστέρηση μετά από την αρχική μείωση των πραγματικών εισοδημάτων. Όσον αφορά τον πληθωρισμό, ο κύριος δίαυλος μετάδοσης είναι το αυξημένο κόστος της ενέργειας, το οποίο ασκεί άμεσες επιδράσεις στον πληθωρισμό της ενέργειας και αυξάνει το κόστος παραγωγής των μη ενεργειακών αγαθών. Σύμφωνα με το σοβαρό σενάριο, εντονότερες έμμεσες και δευτερογενείς επιδράσεις μετακυλίονται ολοένα και περισσότερο στον πληθωρισμό των ειδών διατροφής και στον πυρήνα του πληθωρισμού, οδηγώντας σε σημαντικά πιο επίμονο γενικό πληθωρισμό. Σύμφωνα με το ηπιότερο σενάριο, ο χαμηλότερος πληθωρισμός σε σχέση με το βασικό σενάριο, ο οποίος οφείλεται σε μεγάλο βαθμό στις χαμηλότερες τιμές της ενέργειας, στηρίζει τα πραγματικά εισοδήματα, τις καταναλωτικές δαπάνες και επομένως τον ρυθμό αύξησης του ΑΕΠ, που ενισχύεται περαιτέρω από ένα ευνοϊκότερο εξωτερικό περιβάλλον.
Διάγραμμα Δ
Βασικό σενάριο και εναλλακτικά σενάρια για τις βασικές μεταβλητές της ζώνης του ευρώ
Πραγματικό ΑΕΠ
(τριμηνιαίες ποσοστιαίες μεταβολές)

|
|
(ετήσιες ποσοστιαίες μεταβολές) | (ετήσιες ποσοστιαίες μεταβολές) |
 |  |
ΕνΔΤΚ – συνιστώσα της ενέργειας | ΕνΔΤΚ ‒ συνιστώσα ειδών διατροφής |
(ετήσιες ποσοστιαίες μεταβολές) | (ετήσιες ποσοστιαίες μεταβολές) |
 |  |
Πηγή: Υπολογισμοί των εμπειρογνωμόνων της ΕΚΤ.
Διάγραμμα Ε
Επίδραση στην οικονομία της ζώνης του ευρώ κατά δίαυλο ή συνιστώσα σε όλα τα σενάρια
α) Πραγματικό ΑΕΠ, κατά δίαυλο
(αποκλίσεις σε ποσοστιαίες μονάδες από τους ρυθμούς μεταβολής που προβλέπονται στο βασικό σενάριο)

β) Πληθωρισμός βάσει ΕνΔΤΚ, κατά δίαυλο
(αποκλίσεις σε ποσοστιαίες μονάδες από τους ρυθμούς μεταβολής που προβλέπονται στο βασικό σενάριο)

γ) Πληθωρισμός βάσει ΕνΔΤΚ, κατά συνιστώσα
(αποκλίσεις σε ποσοστιαίες μονάδες από τους ρυθμούς μεταβολής που προβλέπονται στο βασικό σενάριο)

Πηγή: Υπολογισμοί των εμπειρογνωμόνων της ΕΚΤ βάσει προσομοιώσεων με το υπόδειγμα ECB-BASE.
Σημείωση: Οι προσομοιώσεις διενεργούνται στο πλαίσιο καθορισμού προβλέψεων με χρήση του υποδείγματος ECB-BASE με εξωγενή νομισματική πολιτική της ζώνης του ευρώ.
5. Ανάλυση ευαισθησίας σχετικά με το σοβαρό σενάριο: ελλείψεις καυσίμων αεριωθουμένων
Σε περίπτωση ακραίων ελλείψεων καυσίμων αεριωθουμένων, οι παγκόσμιες αεροπορικές μεταφορές θα μπορούσαν να μειωθούν κατά 50%.[34] Σύμφωνα με ένα δυναμικό στοχαστικό υπόδειγμα γενικής ισορροπίας σε πολλές χώρες και πολλούς τομείς με παγκόσμια δίκτυα παραγωγής, τέτοιου είδους διαταραχές στις αεροπορικές μεταφορές θα μείωναν τον ρυθμό αύξησης του ΑΕΠ της ζώνης του ευρώ κατά περίπου 0,1 ποσ. μον. το 2027 και θα αύξαναν τον πληθωρισμό κατά περίπου 0,15 ποσ. μον. το 2027 και κατά 0,2 ποσ. μον. το 2028 (Διάγραμμα ΣΤ). Το υπόδειγμα υποθέτει ότι η αντικατάσταση των αεροπορικών μεταφορών με άλλες μεθόδους μεταφοράς θα ήταν δύσκολη, ιδίως όσον αφορά τα διεθνή ταξίδια και τα ευαίσθητα από άποψη χρόνου αγαθά.
Διάγραμμα ΣΤ
Ανάλυση ευαισθησίας: επίδραση των ελλείψεων καυσίμων αεριωθουμένων επιπλέον του σοβαρού σεναρίου
Αύξηση του πραγματικού ΑΕΠ | Πληθωρισμός βάσει ΕνΔΤΚ |
(αποκλίσεις σε ποσοστιαίες μονάδες από τους ρυθμούς μεταβολής που προβλέπονται στο σοβαρό σενάριο) | (αποκλίσεις σε ποσοστιαίες μονάδες από τους ρυθμούς μεταβολής που προβλέπονται στο σοβαρό σενάριο) |
 |  |
Πηγή: Υπολογισμοί εμπειρογνωμόνων της ΕΚΤ βάσει του υποδείγματος ONKIO-MCMS, βλ. Aguilar, P., Domínguez-Díaz, R., Gallegos, J. E. and Quintana, J. (2026), «The Transmission of Foreign Shocks in a Networked Economy», Banco de España Working Paper No 2607.
6. Επιφυλάξεις σε σχέσεις με τις αναλύσεις σεναρίων
Αυτές οι αναλύσεις σεναρίων δεν περιλαμβάνουν μέτρα νομισματικής ή δημοσιονομικής πολιτικής, τα οποία θα μπορούσαν να μετριάσουν τις επιδράσεις στον πληθωρισμό, ή άλλους διαύλους που θα μπορούσαν να επηρεάσουν τον μακροοικονομικό αντίκτυπο. Όπως ισχύει συνήθως για τις αναλύσεις σεναρίων στις προβολές εμπειρογνωμόνων, τα σενάρια υποθέτουν ότι η νομισματική και η δημοσιονομική πολιτική παραμένουν αμετάβλητες σε σύγκριση με το βασικό σενάριο. Οι σημαντικές αυξήσεις του πληθωρισμού, ιδίως σύμφωνα με το σοβαρό σενάριο, είναι πιθανόν να αντισταθμιστούν εν μέρει από την άσκηση πιο περιοριστικής νομισματικής πολιτικής ή από τη λήψη δημοσιονομικών μέτρων στήριξης που θα μπορούσαν να μειώσουν τις τιμές καταναλωτή για τα ενεργειακά αγαθά – όπως παρατηρήθηκε στο επεισόδιο υψηλού πληθωρισμού κατά τα έτη 2022-24. Άλλοι δίαυλοι που δεν περιλαμβάνονται ρητά στις αναλύσεις είναι, για παράδειγμα, πιθανές θετικές επιδράσεις στον τουρισμό στις χώρες της ζώνης του ευρώ λόγω της μείωσης του τουρισμού στη Μέση Ανατολή.
Πλαίσιο 5
Σύγκριση με τις προβλέψεις άλλων οργανισμών και του ιδιωτικού τομέα
Οι προβολές εμπειρογνωμόνων της ΕΚΤ του Σεπτεμβρίου 2026 τόσο για την ανάπτυξη όσο και για τον πληθωρισμό βρίσκονται στην κορυφή ή πάνω από το διάστημα των προβλέψεων άλλων οργανισμών και των ερευνών μεταξύ φορέων διενέργειας προβλέψεων του ιδιωτικού τομέα. Οι προβολές εμπειρογνωμόνων της ΕΚΤ για την ανάπτυξη βρίσκονται στην κορυφή του διαστήματος άλλων προβλέψεων για το 2026 και πάνω από το διάστημα για τα έτη 2027-28 – πιθανώς εν μέρει λόγω της ενσωμάτωσης πρόσφατων θετικών καταγραφόμενων στοιχείων. Όσον αφορά τον πληθωρισμό, οι προβολές εμπειρογνωμόνων βρίσκονται στην κορυφή του διαστήματος άλλων προβλέψεων για το 2026 και πάνω από το διάστημα για τα έτη 2027-28, ενώ όλες οι προβλέψεις υποδηλώνουν επαναφορά του πληθωρισμού κοντά στον στόχο μεσοπρόθεσμα.
Πίνακας A
Σύγκριση πρόσφατων προβλέψεων για τον ρυθμό αύξησης του πραγματικού ΑΕΠ, τον πληθωρισμό βάσει του ΕνΔΤΚ και τον πληθωρισμό βάσει του ΕνΔΤΚ χωρίς την ενέργεια και τα είδη διατροφής στη ζώνη του ευρώ
(ετήσιες ποσοστιαίες μεταβολές)
| Ημερομηνία δημοσίευσης | Αύξηση ΑΕΠ | Πληθωρισμός βάσει ΕνΔΤΚ | Πληθωρισμός βάσει ΕνΔΤΚ χωρίς την ενέργεια και τα είδη διατροφής | ||||||
|---|---|---|---|---|---|---|---|---|---|---|
2026 | 2027 | 2028 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | ||
Προβολές εμπειρογνωμόνων της ΕΚΤ | Σεπτέμβριος 2026 | 0,9 | 1,4 | 1,5 | 3,0 | 2,5 | 2,1 | 2,5 | 2,6 | 2,3 |
Consensus Economics | Αύγουστος 2026 | 0,7 | 1,2 | 1,3 | 2,8 | 2,3 | 2,0 | 2,4 | 2,4 | - |
Έρευνα μεταξύ των Επαγγελματικών Φορέων Διενέργειας Προβλέψεων | Ιούλιος 2026 | 0,6 | 1,2 | 1,3 | 2,7 | 2,2 | 2,0 | 2,4 | 2,2 | 2,1 |
Διεθνές Νομισματικό Ταμείο | Ιούλιος 2026 | 0,9 | 1,2 | - | 2,9 | 2,3 | - | - | - | - |
ΟΟΣΑ | Ιούνιος 2026 | 0,8 | 1,2 | - | 2,8 | 2,4 | - | 2,4 | 2,4 | - |
Ευρωπαϊκή Επιτροπή | Μάιος 2026 | 0,9 | 1,2 | - | 3,0 | 2,3 | - | 2,3 | 2,5 | - |
Πηγές: Προβλέψεις της Consensus Economics, 13 Αυγούστου 2026 (τα στοιχεία για το 2028 προέρχονται από την έρευνα του Ιουλίου 2026)· Έρευνα της ΕΚΤ μεταξύ των Επαγγελματικών Φορέων Διενέργειας Προβλέψεων, 24 Ιουλίου 2026· ΔΝΤ, World Economic Outlook, 8 Ιουλίου 2026· Economic Outlook του ΟΟΣΑ, 3 Ιουνίου 2026· και Οικονομικές Προβλέψεις της Ευρωπαϊκής Επιτροπής, Άνοιξη 2026, 21 Μαΐου 2026.
Σημειώσεις: Αυτές οι προβλέψεις δεν είναι άμεσα συγκρίσιμες μεταξύ τους ή με τις μακροοικονομικές προβολές εμπειρογνωμόνων της ΕΚΤ, καθώς έχουν ολοκληρωθεί σε διαφορετικές χρονικές στιγμές. Επιπλέον, χρησιμοποιούν διαφορετικές μεθόδους για την εξαγωγή υποθέσεων σχετικά με τις δημοσιονομικές, χρηματοοικονομικές και εξωτερικές μεταβλητές, συμπεριλαμβανομένων των τιμών του πετρελαίου, του φυσικού αερίου και άλλων βασικών εμπορευμάτων. Οι μακροοικονομικές προβολές των εμπειρογνωμόνων της ΕΚΤ αναφέρουν ετήσιους ρυθμούς αύξησης του πραγματικού ΑΕΠ διορθωμένους ως προς τον αριθμό των εργάσιμων ημερών, ενώ η Ευρωπαϊκή Επιτροπή και το ΔΝΤ αναφέρουν ετήσιους ρυθμούς αύξησης που δεν έχουν διορθωθεί ως προς τον αριθμό των εργάσιμων ημερών ανά έτος. Άλλες προβλέψεις δεν διευκρινίζουν αν τα στοιχεία που αναφέρουν έχουν διορθωθεί ως προς τον αριθμό των εργάσιμων ημερών ή όχι.
© Ευρωπαϊκή Κεντρική Τράπεζα, 2026
Ταχυδρομική διεύθυνση 60640 Frankfurt am Main, Germany
Τηλέφωνο +49 69 1344 0
Δικτυακός τόπος www.ecb.europa.eu
Με την επιφύλαξη παντός δικαιώματος. Επιτρέπεται η αναπαραγωγή για εκπαιδευτικούς και μη εμπορικούς σκοπούς εφόσον αναφέρεται η πηγή.
Για την ορολογία, μπορείτε να συμβουλευθείτε το γλωσσάριο της ΕΚΤ (διαθέσιμο μόνο στα αγγλικά).
HTML ISBN 978-92-899-7802-6, ISSN 2529-4458, doi:10.2866/0905376, QB-01-26-091-EL-Q
Η τελευταία ημερομηνία που καλύπτουν οι τεχνικές υποθέσεις και η παγκόσμια οικονομία ήταν η 19η Αυγούστου 2026, ενώ για τις μακροοικονομικές προβολές για τη ζώνη του ευρώ ήταν η 28η Αυγούστου 2026.
Τα στοιχεία βασίζονται σε εκτίμηση για το ΑΕΠ της ζώνης του ευρώ που χρησιμοποιεί τροποποιημένη εγχώρια ζήτηση, αντί του ΑΕΠ, για την Ιρλανδία. Βλ. την υποσημείωση 4 για περισσότερες λεπτομέρειες.
Στις 7 Σεπτεμβρίου 2026, μετά την καταληκτική ημερομηνία για τις προβολές των εμπειρογνωμόνων, η Eurostat δημοσίευσε αναθεωρημένη εκτίμηση 0,6% για το β΄ τρίμηνο του 2026. Η προς τα πάνω αναθεώρηση της αρχικής εκτίμησης οφειλόταν στην αύξηση του ιρλανδικού ΑΕΠ κατά 10,2%, η οποία αντικατοπτρίζει δραστηριότητες πολυεθνικών επιχειρήσεων με μικρή σημασία για την εγχώρια οικονομία. Ενώ τα αναθεωρημένα συνολικά στοιχεία υποδηλώνουν ανοδικούς κινδύνους όσον αφορά τις προβολές για το ετήσιο πραγματικό ΑΕΠ της Ιρλανδίας και της ζώνης του ευρώ για το 2026, ο δείκτης του ΑΕΠ της ζώνης του ευρώ που χρησιμοποιεί την τροποποιημένη εγχώρια ζήτηση για την Ιρλανδία (βλ. υποσημείωση 4) παραμένει αμετάβλητος για το β΄ τρίμηνο του 2026 καθώς και για το έτος 2026 ως σύνολο.
Η «τροποποιημένη εγχώρια ζήτηση» περιλαμβάνει την ιδιωτική και δημόσια κατανάλωση και έναν τροποποιημένο δείκτη επενδύσεων που δεν περιλαμβάνει τις αγορές αεροσκαφών για χρηματοδοτική μίσθωση (leasing) και ορισμένες αγορές δικαιωμάτων διανοητικής ιδιοκτησίας. Οι εισαγωγές, οι εξαγωγές και οι μεταβολές των αποθεμάτων της Ιρλανδίας δεν περιλαμβάνονται σε αυτόν τον δείκτη. Ο δείκτης αυτός λοιπόν αντανακλά τις υποκείμενες εξελίξεις στην εγχώρια οικονομική δραστηριότητα στην Ιρλανδία καλύτερα από ό,τι το συνολικό ΑΕΠ και είναι καταλληλότερος για την αξιολόγηση των υποκείμενων εξελίξεων στην ανάπτυξη στη ζώνη του ευρώ, δεδομένης της υψηλής μεταβλητότητας των στοιχείων για το συνολικό ΑΕΠ της Ιρλανδίας. Για περισσότερες πληροφορίες, βλ. τον δικτυακό τόπο της Κεντρικής Στατιστικής Υπηρεσίας της Ιρλανδίας.
Ο διορθωμένος ρυθμός ανάπτυξης αναφέρεται σε έναν δείκτη του ΑΕΠ της ζώνης του ευρώ που χρησιμοποιεί την τροποποιημένη εγχώρια ζήτηση, αντί του ΑΕΠ, για την Ιρλανδία, όπως εξηγείται στην υποσημείωση 4. Ο ρυθμός αύξησης του συνολικού πραγματικού ΑΕΠ αναμένεται, βάσει των προβολών, να διαμορφωθεί σε 0,3% το γ΄ τρίμηνο και σε 0,4% το δ΄ τρίμηνο.
Οι εργασίες αποπεράτωσης και εγκατάστασης εξοπλισμού, οι οποίες καλούνται εξειδικευμένες κατασκευαστικές δραστηριότητες, αντιπροσωπεύουν το 75% της κατασκευαστικής δραστηριότητας και αφορούν κατά κύριο λόγο εργασίες ανακαίνισης σε υφιστάμενα κτίρια (για περισσότερες λεπτομέρειες, βλ. Rusinova, D. and Weissler, M. (2026), «Building resilience: how energy prices boost home efficiency», Το ιστολόγιο της ΕΚΤ, ΕΚΤ, 5 Αυγούστου).
Οι σημαντικότεροι εξαγωγείς προϊόντων που σχετίζονται με την ΤΝ είναι οι ΗΠΑ, η Ταϊβάν, η Νότια Κορέα και η Κίνα, αντανακλώντας ιστορική εξειδίκευση της παραγωγικής τους δομής. Το μερίδιό τους στις συνολικές εξαγωγές αγαθών που συνδέονται με την ΤΝ το 2025 ήταν 15,8%, 74,6%, 32,1% και 20,2% αντίστοιχα, ενώ στην περίπτωση της ζώνης του ευρώ το μερίδιο ήταν 10%.
Ο αντίκτυπος στον πληθωρισμό που περιλαμβάνεται στο βασικό σενάριο εκτιμάται ότι θα είναι χαμηλότερος από 0,1 ποσ. μον. σωρευτικά κατά τα έτη 2025-28.
Εκτός αν υπάρχει διαφορετική ένδειξη, οι αναφορές σε παγκόσμια μεγέθη οικονομικών δεικτών στο παρόν πλαίσιο δεν περιλαμβάνουν τη ζώνη του ευρώ.
Ο παγκόσμιος γενικός πληθωρισμός βάσει του δείκτη τιμών καταναλωτή (ΔΤΚ) υπολογίζεται ως ο σταθμικός μέσος όρος των ρυθμών πληθωρισμού σε 23 χώρες, ο οποίος περιλαμβάνει 14 προηγμένες οικονομίες (δηλ. τις ΗΠΑ, το Ηνωμένο Βασίλειο, την Ιαπωνία, την Ελβετία, τον Καναδά, την Αυστραλία, τη Νέα Ζηλανδία, τη Σουηδία, τη Δανία, τη Νορβηγία, την Τσεχία, την Ουγγαρία, την Πολωνία και τη Ρουμανία) και εννέα αναδυόμενες οικονομίες της αγοράς (Κίνα, Ρωσία, Βραζιλία, Ινδία, Τουρκία, Νότιος Κορέα, Μεξικό, Σιγκαπούρη και Χονγκ Κονγκ).
Η κατεύθυνση της δημοσιονομικής πολιτικής ορίζεται ως η μεταβολή του κυκλικά διορθωμένου πρωτογενούς δημοσιονομικού αποτελέσματος, όπου τα στοιχεία έχουν προσαρμοστεί επίσης ως προς τις επιχορηγήσεις του προγράμματος NGEU από την πλευρά των εσόδων. Ενώ η κατεύθυνση της δημοσιονομικής πολιτικής είναι ένας από πάνω προς τα κάτω δείκτης για τον προσανατολισμό της δημοσιονομικής πολιτικής, τα δημοσιονομικά μέτρα που λαμβάνονται κατά τη διακριτική ευχέρεια των κυβερνήσεων αξιολογούνται με μια προσέγγιση από κάτω προς τα πάνω (βλ. τις σημειώσεις του Πίνακα Α).
Παράγοντες που δεν εμπίπτουν στη διακριτική ευχέρεια των κυβερνήσεων σχετίζονται κυρίως με τη δημοσιονομική απορρόφηση και την αποσύνδεση των φορολογικών βάσεων από το ΑΕΠ.
Μετά την τελευταία ημερομηνία συμπερίληψης στοιχείων, η προκαταρκτική δημοσίευση στοιχείων για τον ΕνΔΤΚ για τον Αύγουστο έδειξε ότι ο γενικός πληθωρισμός βάσει του ΕνΔΤΚ αυξήθηκε περαιτέρω σε 3,3%, ενώ ο πληθωρισμός HICPX μειώθηκε ελαφρώς σε 2,4%.
Σε σύγκριση με τον Μάιο, οι ρυθμοί πληθωρισμού για την ενέργεια, τα είδη διατροφής και τις υπηρεσίες ήταν χαμηλότεροι τον Ιούλιο, ενώ ο πληθωρισμός NEIG παρέμεινε αμετάβλητος.
Το κόστος και τα περιθώρια διύλισης για το πετρέλαιο ντίζελ υπολογίζονται ως η διαφορά μεταξύ των τιμών του πετρελαίου ντίζελ μετά τη διύλιση και του αργού πετρελαίου. Για τη βενζίνη, τα περιθώρια υπολογίζονται με βάση την τιμή της βενζίνης μετά τη διύλιση.
Ενώ ορισμένα από αυτά τα μέτρα έχουν λήξει, άλλα παρατάθηκαν ή θεσπίστηκαν πρόσφατα. Παρά τα πρόσθετα μέτρα (συμπεριλαμβανομένης της παράτασής τους) στην Ιταλία και την Ισπανία, που σχετίζονται κυρίως με μειώσεις των ειδικών φόρων κατανάλωσης στα καύσιμα κίνησης, οι εκτιμήσεις αυτές παραμένουν σε γενικές γραμμές αμετάβλητες σε σύγκριση με τις προβολές του Ιουνίου 2026.
Με βάση τις υποθέσεις των εμπειρογνωμόνων σχετικά με την τιμή των αδειών εκπομπών του ΣΕΔΕ2 (βλ. Πλαίσιο 2), η επίδραση του ΣΕΔΕ2 στον πληθωρισμό βάσει του ΕνΔΤΚ το 2028 εκτιμάται ότι θα είναι 0,2 ποσ. μον, αμετάβλητη σε σύγκριση με τις προβολές του Ιουνίου 2026. Για περισσότερες λεπτομέρειες βλ. το πλαίσιο με τίτλο «Οι μακροοικονομικές επιπτώσεις των πολιτικών για την κλιματική αλλαγή στη ζώνη του ευρώ» στις προβολές του Ευρωσυστήματος του Δεκεμβρίου 2025.
Η Ευρωπαϊκή Επιτροπή ενέκρινε το προσωρινό πλαίσιο κρατικών ενισχύσεων για την κρίση στη Μέση Ανατολή με σκοπό τον περιορισμό των αυξήσεων του κόστους της ενέργειας και του κόστους των λιπασμάτων σε ορισμένους τομείς λόγω αυτής της κρίσης. Περισσότερες πληροφορίες διατίθενται στο δελτίο Τύπου της 29ης Απριλίου 2026: Η Επιτροπή εγκρίνει προσωρινό πλαίσιο κρατικών ενισχύσεων με σκοπό τη στήριξη τομέων που πλήττονται από την κρίση στη Μέση Ανατολή.
Η μεταρρύθμιση που αφορά τον τομέα της υγείας αναμένεται να προσθέσει 0,07 ποσ. μον. στον ετήσιο ρυθμό πληθωρισμού HICPX στη ζώνη του ευρώ και 0,05 ποσ. μον. στον πληθωρισμό βάσει του ΕνΔΤΚ το 2027, ενώ το μεγαλύτερο μέρος της επίδρασης προέρχεται από τη συνιστώσα των μη ενεργειακών βιομηχανικών αγαθών.
Περιορισμένες δευτερογενείς επιδράσεις στον πληθωρισμό HICPX αναμένονται επίσης από τους επαγγελματικούς φορείς διενέργειας προβλέψεων (λιγότερο από 0,1 ποσ. μον. το 2026 και το 2027), όπως αναφέρεται στην Έρευνα μεταξύ των Επαγγελματικών Φορέων Διενέργειας Προβλέψεων για το γ΄ τρίμηνο του 2026 (βλ. Πλαίσιο 1).
Για λεπτομέρειες σχετικά με τα υποδείγματα, βλ. Angelini, E., Bokan, N., Christoffel, K., Ciccarelli, M. and Zimic, S. (2019), «Introducing ECB-BASE: The blueprint of the new ECB semi-structural model for the euro area’’, Working Paper Series, No 2315, ECB, September· και Arce, O., Ciccarelli, M., Kornprobst, A. and Montes-Galdón, C. (2024), «What caused the euro area post-pandemic inflation? An application of Bernanke and Blanchard (2023)», Occasional Paper Series, No 343, ECB.
Η αναθεώρηση του πληθωρισμού NEIG και του πληθωρισμού των υπηρεσιών για το 2027 αποτυπώνει, μεταξύ άλλων, την επίδραση από την μεταβολή των κανονισμών στις τιμές των φαρμακευτικών προϊόντων (από τον Ιούλιο του 2026) και τη μεταρρύθμιση που αφορά τον τομέα της υγείας στη Γερμανία (από τον Ιανουάριο του 2027), με συνδυαστική επίδραση ελαφρώς κάτω της 0,1 ποσ. μον. στον πληθωρισμό βάσει του ΕνΔΤΚ της ζώνης του ευρώ για το 2027.
Μετά την τελευταία ημερομηνία συμπερίληψης στοιχείων για τις προβολές του Σεπτεμβρίου, η Eurostat δημοσίευσε την πρώτη της εκτίμηση για τον ρυθμό αύξησης των αμοιβών ανά απασχολούμενο το β΄ τρίμηνο του 2026. Η εκτίμηση για 3,3% συμβάδιζε πλήρως με τις προβολές του Σεπτεμβρίου.
Οι τιμές της αγοράς που χρησιμοποιούνται είναι αυτές που ίσχυαν στις 19 Αυγούστου 2026 (τελευταία ημερομηνία για τα στοιχεία που περιλαμβάνονται στις τεχνικές υποθέσεις).
Επιπλέον, οι μακροοικονομικές επιδράσεις αξιολογούνται με τη χρήση του μέσου όρου των αποτελεσμάτων διαφόρων μακροοικονομικών υποδειγμάτων της ΕΚΤ και του Ευρωσυστήματος, ενώ για τα σενάρια για τη Μέση Ανατολή χρησιμοποιήθηκε το υπόδειγμα ECB-BASE. Επιπλέον, τα υποδείγματα για αυτήν την ανάλυση διενεργήθηκαν με τυποποιημένους τρόπους προβολών και δεν περιλαμβάνουν τυχόν αυξημένες ελαστικότητες που σχετίζονται με έμμεσες και δευτερογενείς επιδράσεις, οι οποίες περιλαμβάνονται στα σενάρια για τη Μέση Ανατολή.
A. Bobasu, A. Ferrari, T. Kockerols, A. Manu, G. Müller, R. Rigato και A. Stalla-Bourdillon.
Βλ. Ενότητα 3 των προβολών εμπειρογνωμόνων του Ευρωσυστήματος του Ιουνίου 2026.
Ειδικότερα, βλ. Πλαίσιο 4 των προβολών εμπειρογνωμόνων του Ευρωσυστήματος του Ιουνίου 2026.
Επισημαίνεται ότι η ερμηνεία του σοβαρού σεναρίου ως προς τις διαταράξεις του εφοδιασμού προϋποθέτει μερική ανάκαμψη των ροών πετρελαίου και φυσικού αερίου μέσω των Στενών του Ορμούζ σύμφωνα με το βασικό σενάριο. Ειδικότερα, η ανάκαμψη σύμφωνα με το βασικό σενάριο το δ΄ τρίμηνο του 2026 θα πρέπει να είναι αρκετά μεγάλη ώστε οι διαταράξεις του εφοδιασμού να έχουν το μέγεθος που αναφέρθηκε στο σοβαρό σενάριο. Οι διαταραχές αυτές ισοδυναμούν με μείωση των ροών ενέργειας μέσω των Στενών του Ορμούζ κατά περίπου 60%, καθώς μέρος των επιπτώσεων στον εφοδιασμό πετρελαίου περιορίζεται λόγω ανακατεύθυνσης μέσω περιφερειακών δικτύων αγωγών.
Στις προσομοιώσεις του διεθνούς περιβάλλοντος, χρησιμοποιούνται υποθέσεις για αύξηση των τιμών των διατροφικών πρώτων υλών, καθώς ο πόλεμος στη Μέση Ανατολή επηρεάζει και τις αγορές λιπασμάτων. Στις προσομοιώσεις για τη ζώνη του ευρώ, τα δυσμενή και τα ακραία σενάρια παρουσιάζουν εντονότερη διάδοση της ενεργειακής διαταραχής στις τιμές καταναλωτή για τα είδη διατροφής, καλύπτοντας έτσι τις επιδράσεις των υψηλότερων τιμών της ενέργειας στις τιμές των διατροφικών βασικών εμπορευμάτων. Περισσότερες λεπτομέρειες διατίθενται στην Ενότητα 3 των προβολών εμπειρογνωμόνων του Ευρωσυστήματος του Ιουνίου 2026.
Εκτός αν υπάρχει διαφορετική ένδειξη, οι αναφορές σε παγκόσμια μεγέθη οικονομικών δεικτών στο παρόν πλαίσιο δεν περιλαμβάνουν τη ζώνη του ευρώ.
Βλ. Bańbura, M., Bobeica, E., Giammaria, A., Porqueddu, M. and Van Spronsen, J. (2025), «A new model to forecast energy inflation in the euro area», Working Paper Series, No. 3062, ECB. Το μοντέλο αυτό χρησιμοποιήθηκε για την αξιολόγηση ενός σεναρίου επίμονα υψηλών περιθωρίων διύλισης για βενζίνη και πετρέλαιο ντίζελ. Αυτή η εναλλακτική προσέγγιση επιβεβαίωσε σε γενικές γραμμές την εκ νέου βαθμονόμηση της ελαστικότητας στο κύριο υπόδειγμα προβολής ECB-BASE για τα σενάρια του Ιουνίου 2026. Ως εκ τούτου, η τρέχουσα άσκηση διατηρεί την ένταση της μετακύλισης των τιμών της ενέργειας στον πληθωρισμό της ενέργειας βάσει του ΕνΔΤΚ, η οποία είχε χρησιμοποιηθεί προηγουμένως.
Οι έμμεσες επιδράσεις που απορρέουν από τη μετακύλιση των τιμών των ενεργειακών βασικών εμπορευμάτων στις τιμές των ειδών διατροφής έχουν διασταυρωθεί με το υπόδειγμα Bernanke και Blanchard (BBEA) που χρησιμοποιείται από τη ζώνη του ευρώ (βλ. υποσημείωση 21) και με τοπικές προβολές. Και στις δύο περιπτώσεις διαπιστώνεται, σύμφωνα με τις ιστορικές κανονικότητες, ελαφρώς μικρότερη ελαστικότητα από αυτήν που χρησιμοποιήθηκε στο ηπιότερο σενάριο με το υπόδειγμα ECB-BASE. Για τις τρέχουσες προσομοιώσεις, οι παράμετροι που διέπουν αυτήν τη μετακύλιση έχουν διαμορφωθεί χαμηλότερα, με αναλογικό τρόπο για όλα τα σενάρια, έτσι ώστε η αντίδραση σύμφωνα με το ηπιότερο σενάριο με βάση το υπόδειγμα ECB-BASE να αντιστοιχεί στη μέση αντίδραση του μοντέλου BBEA και του μοντέλου τοπικών προβολών.
Κατά τη διάρκεια της πανδημίας COVID-19 παρατηρήθηκε μείωση των παγκόσμιων αεροπορικών μεταφορών κατά 50%. Ενώ παρόμοια μείωση ως αποτέλεσμα της τρέχουσας διαταραχής μπορεί να είναι λιγότερο πιθανή, η ανάλυση ευαισθησίας αναδεικνύει την ευπάθεια σε ένα σοβαρό γεγονός όπως αυτό.
-
10 September 2026