


Proyecciones macroeconómicas elaboradas por los expertos del BCE para la zona del euro, septiembre de 2026
1 Resumen
La economía de la zona del euro ha mostrado mayor resiliencia frente a los efectos del conflicto en Oriente Próximo de lo previsto anteriormente. El crecimiento del PIB real sorprendió al alza en el segundo trimestre de 2026 y los indicadores coyunturales apuntan a un crecimiento vigoroso a corto plazo a medida que disminuya la incertidumbre, mejore la confianza y se reduzca gradualmente la perturbación en el suministro de energía derivada del conflicto en Oriente Próximo[1]. Se espera que la ola de calor estival en Europa solo haya tenido un impacto negativo limitado y temporal en la actividad económica. A medio plazo, la demanda interna debería seguir estando respaldada por una recuperación de las rentas reales, gracias al descenso de la tasa de variación de los precios de la energía y a la solidez del mercado de trabajo, con una tasa de desempleo que se espera que alcance nuevos mínimos históricos. El aumento del gasto público en infraestructuras y defensa, especialmente en Alemania, complementado con inversiones relacionadas con la inteligencia artificial (IA), también debería apoyar el crecimiento en los últimos años del horizonte de proyección. En el entorno exterior, las exportaciones deberían repuntar debido al fortalecimiento de la demanda externa, aunque seguirán viéndose lastradas por los persistentes problemas de competitividad. Asimismo, se prevé que la zona del euro se beneficie menos que otras economías de la fuerte demanda mundial relacionada con la IA, debido al menor tamaño de su sector de bienes de IA. Las proyecciones del escenario de referencia apuntan a un crecimiento anual del PIB real del 0,9 % en 2026, el 1,4 % en 2027 y el 1,5 % en 2028 (cuadro 1). Ajustado por la volatilidad de los datos de Irlanda, el crecimiento sería del 1,2 % en 2026 y 2027 y después aumentaría hasta el 1,4 % en 2028[2]. En comparación con las proyecciones de junio de 2026, el crecimiento del PIB se ha revisado al alza en 0,1 puntos porcentuales para 2026 (0,3 puntos porcentuales si se ajusta por la volatilidad de los datos de Irlanda). Esto refleja sorpresas en los datos e indicadores de opinión positivos que implican un efecto arrastre en 2027, lo que da lugar a una revisión de 0,2 puntos porcentuales para ese año. El crecimiento del PIB no se ha revisado para 2028.
Las perspectivas de inflación siguen estando determinadas en gran medida por la perturbación energética, que se espera que desaparezca, aunque la incertidumbre en torno a este supuesto es elevada. Se prevé que la inflación alcance un máximo del 3,6 % en el cuarto trimestre de 2026, debido a la escalada de los precios de la energía como consecuencia del conflicto en Oriente Próximo, y que las subidas de los precios del crudo se vean amplificadas por presiones adicionales al alza sobre los precios de los productos refinados del petróleo y sobre los precios mayoristas del gas y de la electricidad. Dado que el principal impacto del conflicto sobre los precios de la energía desaparece de la comparación interanual, se espera que la inflación general medida por el Índice Armonizado de Precios de Consumo (IAPC) descienda hasta el 2,5 % en el segundo trimestre de 2027 y fluctúe en torno al 2 % a partir de entonces. El perfil de la inflación general oculta diferencias en la velocidad con que la perturbación energética se transmite entre los principales componentes. Una rápida transmisión a los precios de consumo de la energía implica que la inflación energética seguiría rápidamente los descensos previstos de los precios de las materias primas energéticas y pasaría a ser negativa a lo largo de 2027, aumentando posteriormente en 2028 con la introducción del régimen de comercio de derechos de emisión de la UE (RCDE 2). En cambio, se espera que la perturbación energética se transmita solo de forma gradual a la inflación no energética, que se prevé que aumente hasta principios de 2027 y que después se mantenga elevada, antes de volver a moderarse en 2028. En general, se considera que los efectos indirectos y de segunda vuelta son contenidos. Se estima que la disminución esperada de la inflación contribuirá a contener las presiones salariales a medio plazo en un contexto de mejora de las perspectivas para la economía y para el mercado de trabajo, aunque se espera que el crecimiento de los salarios se mantenga por encima de su media de largo plazo. En conjunto, de acuerdo con las proyecciones del escenario de referencia, la inflación medida por el IAPC repuntará desde el 2,1 % en 2025 hasta el 3,0 % en 2026, descenderá hasta el 2,5 % en 2027 y seguirá reduciéndose hasta el 2,1 % en 2028. Las perspectivas de inflación medida por el IAPC general para 2026 se mantienen sin cambios, con revisiones a la baja en el componente de alimentos tras las caídas muy superiores a lo previsto registradas hasta julio, y pese a las presiones al alza procedentes de los efectos de unas condiciones meteorológicas adversas, que contrarrestan las revisiones al alza de la inflación energética. La inflación general se ha revisado al alza en 0,2 puntos porcentuales para 2027 y en 0,1 puntos porcentuales para 2028, debido al aumento previsto de la inflación energética en 2027 y al fortalecimiento de la inflación subyacente (es decir, la inflación medida por el IAPC, excluidos la energía y los alimentos) en ambos años, como resultado de unas mejores perspectivas para la actividad económica y de un crecimiento de los salarios algo mayor en un contexto de ligera mejora del mercado de trabajo. Se espera que la intensidad de los efectos indirectos y de segunda vuelta no varíe prácticamente respecto a las proyecciones de junio de 2026, con la excepción de una reducción de los efectos indirectos sobre los precios de los alimentos.
Las perspectivas económicas para la zona del euro siguen sujetas a una incertidumbre elevada en el contexto del actual conflicto en Oriente Próximo, el bloqueo del estrecho de Ormuz y la continuada volatilidad de los precios de la energía. Para ilustrar esta incertidumbre, las proyecciones de referencia se complementan con versiones actualizadas de los tres escenarios alternativos (moderado, adverso y severo) incluidos en las proyecciones de junio de 2026. Estos escenarios difieren en sus supuestos relativos a la magnitud y persistencia del conflicto en Oriente Próximo y de la perturbación de los precios de la energía, al impacto de la perturbación en el entorno internacional y en la incertidumbre, y a la intensidad de los efectos indirectos y de segunda vuelta sobre la inflación.
- El escenario moderado parte del supuesto de que los precios de la energía se normalizarán más rápidamente que en el escenario de referencia. Como resultado, la inflación se moderaría con más rapidez y se situaría por debajo del objetivo del 2 % en 2027 y 2028, mientras que el crecimiento del PIB sería ligeramente más vigoroso que en el escenario de referencia.
- El escenario adverso contempla un aumento de los precios de la energía más marcado y persistente que en el escenario de referencia. También incorpora una incertidumbre más elevada y mayores efectos de contagio a escala internacional, así como efectos indirectos y de segunda vuelta más intensos sobre la inflación. En comparación con el escenario de referencia, la inflación sería más alta en 2026-2028, mientras que el crecimiento del PIB sería menor en 2027 y 2028.
- El escenario severo supone una perturbación de los precios de la energía más fuerte y persistente, una mayor incertidumbre y una reacción más acusada de los salarios y de los precios no energéticos que en el escenario adverso. En comparación con el escenario de referencia, el escenario severo contempla un aumento significativa y persistentemente mayor de la inflación general durante el horizonte de proyección, en consonancia con la experiencia pasada de no linealidades ante una perturbación severa de los precios energéticos. El crecimiento del PIB se reduciría de forma acusada en 2027 y repuntaría en 2028 hasta situarse solo ligeramente por debajo de la tasa proyectada en el escenario de referencia, ya que el avance más vigoroso de los salarios respaldaría las rentas y la demanda.
Cuadro 1
Proyecciones de crecimiento e inflación para la zona del euro
(tasas de variación interanual)
|
| Escenario de referencia de junio de 2026 | Septiembre de 2026: escenarios de referencia y alternativos | |||
|---|---|---|---|---|---|---|
Escenario de referencia | Escenario moderado | Escenario adverso | Escenario severo | |||
PIB real | 2025 | 1,5 | 1,3 | |||
2026 | 0,8 | 0,9 | 0,9 | 0,9 | 0,8 | |
2027 | 1,2 | 1,4 | 1,5 | 1,1 | 0,4 | |
2028 | 1,5 | 1,5 | 1,6 | 1,4 | 1,4 | |
IAPC | 2025 | 2,1 | 2,1 | |||
2026 | 3,0 | 3,0 | 2,9 | 3,1 | 3,3 | |
2027 | 2,3 | 2,5 | 1,9 | 3,2 | 5,4 | |
2028 | 2,0 | 2,1 | 1,8 | 2,3 | 3,2 | |
IAPC, excluidos la energía y los alimentos | 2025 | 2,4 | 2,4 | |||
2026 | 2,5 | 2,5 | 2,5 | 2,5 | 2,5 | |
2027 | 2,5 | 2,6 | 2,5 | 2,8 | 3,5 | |
2028 | 2,2 | 2,3 | 2,2 | 2,4 | 3,2 | |
Notas: las cifras del PIB real se refieren a las medias anuales de los datos desestacionalizados y ajustados por días laborables. Los datos del PIB de la zona del euro están sujetos a una elevada volatilidad relacionada con las actividades de las multinacionales en Irlanda. Una medida del PIB de la zona del euro que utilice la demanda interna modificada en lugar del PIB de Irlanda daría unas perspectivas de crecimiento del 1,2 % para 2026 y 2027, y del 1,4 % para 2028, lo que contrasta con la senda del 0,9 % para 2026, el 1,1 % para 2027 y el 1,5 % para 2028 de las proyecciones de junio de 2026. Véase la nota 4 para más detalles. Los datos históricos pueden no coincidir con las últimas publicaciones de Eurostat debido a publicaciones de datos posteriores a la fecha de cierre de las proyecciones.
2 Proyecciones macroeconómicas para la economía de la zona del euro
2.1 Economía real
La economía de la zona del euro ha mantenido su capacidad de resistencia frente a las perturbaciones energéticas y de incertidumbre relacionadas con el conflicto en Oriente Próximo. Según la estimación preliminar de Eurostat, el PIB real creció un 0,4 % en el segundo trimestre de 2026, frente al 0,0 % del primer trimestre[3]. Una medida ajustada del PIB de la zona del euro que utiliza una demanda interna modificada en lugar del PIB para Irlanda aumentó un 0,3 % en el mismo período, es decir, 0,2 puntos porcentuales por encima de las proyecciones de junio y sin variación con respecto al primer trimestre de 2026 (panel a del gráfico 1)[4]. La sorpresa al alza sugiere que los efectos adversos sobre la renta real y la incertidumbre derivados del conflicto en Oriente Próximo se han mantenido contenidos, mientras que la inversión empresarial y la demanda externa pueden haberse visto respaldadas por un impulso positivo derivado del auge de la IA.
Los datos disponibles procedentes de encuestas apuntan a un fortalecimiento de la confianza y del impulso de crecimiento, pese a la persistente incertidumbre relacionada con el conflicto en Oriente Próximo y a un lastre temporal debido a las condiciones meteorológicas extremas del verano en Europa. Los datos de las encuestas hasta agosto apuntan a una mejora del ritmo de crecimiento desde los mínimos alcanzados en la primavera. El índice de directores de compras (PMI, por sus siglas en inglés) compuesto de actividad repuntó en agosto, impulsado por el fortalecimiento de la dinámica de producción de las manufacturas, y el PMI de los servicios se mantuvo en zona de crecimiento. Los PMI prospectivos mejoraron también, aunque con un ligero alargamiento de los plazos de entrega de los proveedores. Del mismo modo, el indicador de sentimiento económico de la Comisión Europea volvió a aumentar en agosto, cerrando la brecha con su nivel de febrero (anterior a la guerra). Por el contrario, se espera que las recientes olas de calor y sequías sufridas en Europa —que han provocado bajos niveles de agua en ríos muy importantes e incendios forestales— reduzcan el crecimiento en el tercer trimestre. En conjunto, utilizando la medida ajustada, se prevé que el crecimiento de la zona del euro se desacelere hasta el 0,2 % en el tercer trimestre desde el 0,3 % del segundo trimestre y que recupere el 0,3 % en el cuarto trimestre[5]. Esto implica revisiones al alza de 0,1 puntos porcentuales para el tercer y cuarto trimestres con respecto a las proyecciones de junio, resultado de revisiones al alza de todos los componentes de la demanda.
Gráfico 1
PIB real de la zona del euro
a) Crecimiento del PIB real
(tasas de variación intertrimestral y contribuciones en puntos porcentuales, datos trimestrales desestacionalizados y ajustados por días laborables)

b) Nivel del PIB real
(índice, I TR de 2024 = 100)

Notas: los datos históricos pueden no coincidir con las últimas publicaciones de Eurostat debido a publicaciones de datos posteriores a la fecha de cierre de las proyecciones. Las líneas verticales indican el comienzo del horizonte de proyección actual. En el panel a, las barras rojas se refieren al impacto del crecimiento del PIB real de Irlanda sobre el agregado de la zona del euro y las barras amarillas se refieren al crecimiento en los demás países de la zona del euro.
A medio plazo, se prevé que el crecimiento del PIB real aumente de forma sostenida, a medida que disminuya la incertidumbre, mejore la confianza y se normalicen los precios de la energía. Se prevé que el consumo privado sea el que más contribuya al crecimiento a medio plazo, seguido de una vigorosa dinámica de inversión (gráfico 2). Se prevé que la contribución de las exportaciones netas pase a ser ligeramente positiva a partir de 2027.
- Se espera que el consumo privado siga siendo moderado a corto plazo debido a las pérdidas de poder adquisitivo y al aumento de la incertidumbre, pero debería fortalecerse a medio plazo. Es probable que el consumo privado crezca a un ritmo moderado a corto plazo debido al efecto moderador del conflicto en Oriente Próximo sobre la renta real disponible, aunque se estima que este crecimiento se verá parcialmente amortiguado por las medidas fiscales adoptadas en algunos países y que desaparecerá con el tiempo. La confianza de los consumidores ha mejorado también en los últimos meses, pero se mantiene por debajo de los niveles registrados antes del inicio del conflicto, lo que sigue apuntando a un comportamiento prudente del consumo. De cara al futuro, se espera que el crecimiento del consumo de los hogares se fortalezca, respaldado por la recuperación del crecimiento de los salarios reales, la capacidad de resistencia del empleo y, en menor medida, los favorables efectos riqueza. Se espera que la tasa de ahorro de los hogares disminuya gradualmente durante el horizonte temporal contemplado, a medida que se reduzca la incertidumbre y desaparezcan los motivos de precaución en un contexto de tipos de interés persistentemente elevados.
- Se espera que el consumo público siga respaldando el crecimiento a medio plazo. Tras una fuerte contribución al crecimiento en 2026, la desaceleración temporal prevista para 2027 se debe principalmente a la expiración de la financiación del programa Next Generation EU (NGEU) en Italia y a los nuevos ahorros presupuestarios contemplados en Francia (véase también el recuadro 3).
- Se espera que el crecimiento de la inversión se vea respaldado por el gasto en IA, defensa e infraestructuras y por una recuperación gradual de la inversión en vivienda. Tras un débil comportamiento en el segundo trimestre de 2026, se espera que la inversión empresarial (excluida la volatilidad de la inversión en productos de propiedad intelectual en Irlanda) repunte, pese a la persistencia de cierta incertidumbre en torno al conflicto en Oriente Próximo, relacionada con los precios de la energía y los cuellos de botella en la oferta, y al endurecimiento gradual de las condiciones de financiación. La recuperación debería apoyarse en la mejora de la demanda y en las iniciativas de digitalización, que reflejan los rápidos avances mundiales en la IA. Se prevé también que los efectos de contagio al sector privado derivados del aumento del gasto en defensa e infraestructuras y del aumento gradual de los beneficios respalden la inversión empresarial, lo que compensaría la ralentización del crecimiento de la inversión pública, que se desacelerará previsiblemente en 2027-2028 tras la finalización del programa NGEU. La inversión en vivienda creció notablemente menos de lo anteriormente previsto en el primer semestre de 2026, debido en parte al impacto de las adversas condiciones meteorológicas y del endurecimiento de las condiciones de financiación. No obstante, se espera aún que la inversión en vivienda se recupere gradualmente, respaldada por la persistente demanda de vivienda en un contexto de aumento de los salarios reales. Se considera también que se beneficiará de la persistente solidez de las obras de acabado e instalación, impulsadas en gran medida por las actividades de renovación, como las orientadas a la mejora de la eficiencia energética[6].
- Se prevé que las exportaciones se mantengan contenidas debido a los persistentes problemas de competitividad de la zona del euro, exacerbados por factores como los aranceles estadounidenses y la apreciación general del euro desde finales de 2024. A corto plazo, el conflicto de Oriente Próximo, aunque sigue siendo un factor que frena el crecimiento de las exportaciones, ha resultado menos perjudicial de lo previsto, lo que implica revisiones al alza en comparación con las proyecciones de junio. No obstante, se prevé que la competitividad de las exportaciones siga siendo débil. La anterior apreciación del euro y la subida de los aranceles estadounidenses siguen limitando las exportaciones. El repunte de la demanda mundial está proporcionando cierto impulso a las exportaciones. Sin embargo, gran parte de esta fortaleza se debe al auge de la IA, pero debido al menor tamaño de su sector de bienes de IA, se espera que la zona del euro se beneficie menos que otras economías[7]. En consecuencia, se espera que la cuota de la zona del euro en los mercados mundiales de exportación siga disminuyendo ligeramente a medio plazo. Se prevé que el crecimiento de las importaciones sea superior al de las exportaciones en 2026, impulsado por la demanda de importaciones, y que posteriormente esté en consonancia, en líneas generales, con el de las exportaciones a medio plazo. Se espera que la inversión en IA y defensa genere demanda de importaciones a medio plazo. En conjunto, se prevé que las exportaciones netas tengan un impacto ligeramente negativo en el crecimiento del PIB real en 2026 y que aporten una pequeña contribución positiva en 2027 y 2028.
Se espera que la demanda interna se vea respaldada por el gasto en defensa e infraestructuras. Se estima que el impacto sobre el crecimiento del gasto fiscal en defensa e infraestructuras, que corresponde principalmente a Alemania y experimentará el impulso más intenso en 2026, ascenderá a 0,5 puntos porcentuales en términos acumulados durante el período 2025-2028[8]. Las medidas de apoyo energético adoptadas por los Gobiernos desde el inicio de la guerra en Oriente Próximo son mayoritariamente temporales y solo tienen un impacto marginal en el crecimiento.
Gráfico 2
Crecimiento del PIB real de la zona del euro: desglose entre los principales componentes de gasto
(tasas de variación interanual y contribuciones en puntos porcentuales)

Notas: los datos se muestran desestacionalizados y ajustados por días laborables. Los datos históricos pueden no coincidir con las últimas publicaciones de Eurostat debido a publicaciones de datos posteriores a la fecha de cierre de las proyecciones. La línea vertical indica el comienzo del horizonte de proyección.
En comparación con las proyecciones de junio de 2026, el crecimiento del PIB real se ha revisado al alza en 0,1 y 0,2 puntos porcentuales para 2026 y 2027, respectivamente, y se mantiene sin cambios para 2028 (gráfico 3 y cuadro 2). La significativa revisión a la baja del crecimiento del PIB en el primer trimestre de 2026 por las revisiones de los datos de Irlanda se vio compensada con creces por la sorpresa al alza del crecimiento del PIB en el segundo trimestre y por la mejora de las perspectivas para el segundo semestre del año, lo que se traduce en una ligera revisión al alza de la proyección de crecimiento para 2026. La mejora de las perspectivas a corto plazo está principalmente relacionada con una mejora de las perspectivas de inversión a corto plazo, en consonancia con los indicadores recientes; con un perfil de consumo privado más sólido, dada la ligera reducción de la incertidumbre, y con un entorno internacional más positivo. Las revisiones al alza para el segundo semestre de 2026 implican efectos de arrastre significativos en 2027, mientras que las revisiones debidas al crecimiento durante el año se aproximan a cero tanto en 2027 como en 2028. El PIB real, utilizando la demanda interna modificada de Irlanda, se ha revisado al alza en 0,3 puntos porcentuales para 2026 y 0,1 puntos porcentuales para 2027 y a la baja en 0,1 puntos porcentuales para 2028. En comparación con las proyecciones de diciembre de 2025 (el escenario de referencia anterior al estallido de la guerra en Oriente Próximo), el crecimiento se ha revisado a la baja en 0,3 puntos porcentuales para 2026, se mantiene sin variación para 2027 y se ha revisado al alza en 0,1 puntos porcentuales para 2028, con lo que el nivel del PIB al final del horizonte es ligeramente inferior (panel b del gráfico 1 y panel a del gráfico 3).
Gráfico 3
Revisiones de las proyecciones de crecimiento del PIB real con respecto a las proyecciones de junio de 2026
a) Descomposición entre crecimiento dentro del año y efectos arrastre | b) Descomposición en los principales componentes del gasto |
|---|---|
(puntos porcentuales) | (puntos porcentuales) |
 |  |
Notas: la línea vertical indica el comienzo del horizonte de proyección. Las revisiones se basan en cifras sin redondear. En el panel b, «MDD» se refiere a la medida de la demanda interna modificada (modified domestic demand).
Cuadro 2
Proyecciones relativas al PIB real, el comercio y el mercado de trabajo
(tasas de variación anual, salvo indicación en contrario; revisiones en puntos porcentuales)
Septiembre de 2026 | Revisiones respecto a junio de 2026 | ||||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
PIB real | 1,3 | 0,9 | 1,4 | 1,5 | 0,1 | 0,2 | 0,0 |
PIB real con demanda interna modificada para Irlanda1) | 1,1 | 1,2 | 1,2 | 1,4 | 0,3 | 0,1 | -0,1 |
Consumo privado | 1,5 | 1,0 | 1,0 | 1,3 | 0,2 | 0,0 | -0,1 |
Consumo público | 1,5 | 1,9 | 1,1 | 1,3 | 0,3 | 0,1 | 0,0 |
Inversión | 2,9 | 1,8 | 2,0 | 2,0 | 0,0 | 0,3 | -0,1 |
Exportaciones2) | 2,0 | 2,1 | 3,2 | 2,9 | 1,0 | 0,6 | 0,0 |
Importaciones2) | 3,6 | 2,6 | 3,0 | 2,9 | 1,0 | 0,6 | -0,1 |
Contribución al PIB de: |
|
|
|
|
|
|
|
Demanda interna | 1,7 | 1,3 | 1,2 | 1,4 | 0,2 | 0,1 | -0,1 |
Exportaciones netas | -0,6 | -0,1 | 0,2 | 0,1 | 0,1 | 0,0 | 0,0 |
Variación de existencias | 0,2 | -0,2 | 0,0 | 0,0 | -0,1 | 0,0 | 0,0 |
Renta real disponible | 0,9 | 0,6 | 1,1 | 1,0 | 0,3 | 0,1 | -0,1 |
Tasa de ahorro de los hogares (% de la renta disponible) | 14,6 | 14,1 | 14,1 | 13,9 | 0,0 | 0,0 | 0,0 |
Empleo3) | 0,7 | 0,5 | 0,5 | 0,5 | 0,1 | 0,0 | -0,1 |
Tasa de desempleo | 6,3 | 6,2 | 6,1 | 5,9 | -0,1 | -0,1 | -0,1 |
Balanza por cuenta corriente (% del PIB) | 1,6 | 1,5 | 1,5 | 1,7 | 0,2 | 0,0 | 0,2 |
Notas: las cifras y componentes del PIB real se basan en datos desestacionalizados y ajustados por días laborables. Los datos históricos pueden no coincidir con las últimas publicaciones de Eurostat debido a publicaciones de datos posteriores a la fecha de cierre de las proyecciones. Las revisiones se calculan a partir de datos redondeados.
1) La demanda interna modificada se describe en la nota 4 a pie de página.
2) Incluido el comercio interno de la zona del euro.
3) Personas ocupadas.
Se prevé que el mercado de trabajo mantenga, en general, su capacidad de resistencia, en consonancia con la mejora de las perspectivas sobre la actividad económica. Las proyecciones actuales reflejan un punto de partida más sólido del mercado de trabajo, vinculado a una actividad económica más elevada de lo previsto (al ajustarse por la volatilidad de los datos de Irlanda) desde principios del año, lo que pone de relieve la capacidad de resistencia de la economía de la zona del euro frente al conflicto de Oriente Próximo. En consecuencia, en comparación con las proyecciones de junio, el crecimiento del empleo será más elevado en 2026, se mantiene sin cambios para 2027 y se ha revisado ligeramente a la baja para 2028, con una tasa de crecimiento anual estable en torno al 0,5 % (panel a del gráfico 4). Se estima que la productividad del trabajo continuará recuperándose, aumentando de forma sostenida durante el horizonte temporal de las proyecciones. Dado que el empleo suele reaccionar menos que la actividad económica a los ciclos económicos, el crecimiento de la productividad del trabajo se ha revisado al alza para el segundo semestre de 2026 (ya que el crecimiento económico resultó ser mayor que el empleo en el primer semestre del año) y para 2027 y marginalmente a la baja para 2028. Se espera que la tasa de desempleo descienda durante el horizonte de proyección y se sitúe en el 5,9 % en 2028, lo que supone una ligera revisión a la baja respecto a las proyecciones de junio (panel b del gráfico 4). Esta revisión está impulsada por un crecimiento más positivo de la producción y del empleo en 2026. Además, fuerzas estructurales, como la demografía, siguen contribuyendo a reducir la tasa de paro (pero en consonancia con los supuestos ya incorporados en las proyecciones de junio).
Gráfico 4
Mercado de trabajo
a) Empleo | b) Tasa de desempleo |
|---|---|
(tasas de variación interanual) | (% de la población activa) |
 |  |
Nota: la línea vertical indica el inicio del horizonte de proyección actual.
Recuadro 1
Entorno internacional
La economía mundial sigue mostrando, en general, capacidad de resistencia, respaldada por una inversión sostenida en materia de IA y por la disminución de la escasez de oferta en comparación con las proyecciones de junio de 2026, aunque sigue sin resolverse el conflicto en Oriente Próximo[9]. El crecimiento mundial mantuvo su capacidad de resistencia en el segundo trimestre de 2026, ya que la debilidad en Estados Unidos y China se vio compensada por la fortaleza de las economías exportadoras de hardware de IA (por ejemplo, Taiwán y Corea del Sur). Las importaciones mundiales sorprendieron notablemente al alza y el crecimiento de las importaciones en el segundo trimestre se situó significativamente por encima de la proyección de junio. Esto se debió a un intenso comercio relacionado con la IA y a un adelanto temporal de las importaciones de bienes sensibles a los aranceles e intensivos en energía. Los indicadores más recientes apuntan al mantenimiento de la capacidad de resistencia del crecimiento del PIB y la fortaleza del comercio mundial en el tercer trimestre, respaldados por la inversión sostenida en infraestructuras de IA y la disminución de la escasez de oferta. La inflación mundial interanual aumentó al 3,4 % en el segundo trimestre, en consonancia con las proyecciones de junio, ya que la subida de los costes de la energía elevó los precios de consumo en toda la economía mundial.
Se espera que el crecimiento mundial se recupere gradualmente y se mantenga por debajo de su media del período anterior a la pandemia de COVID-19, pese a las moderadas revisiones al alza (cuadro A). Se prevé que el crecimiento del PIB real mundial se sitúe en el 3,1 % en 2026, el 3,3 % en 2027 y el 3,4 % en 2028. Se ha revisado al alza en 0,1 puntos porcentuales para cada año del horizonte de proyección, y se espera que la disminución de la escasez de oferta mejore las perspectivas en términos generales y que la mayor inversión en infraestructuras relacionadas con la IA respalde a las economías integradas en la cadena de suministro tecnológico. La inesperada capacidad de resistencia del consumo privado en Estados Unidos en los últimos trimestres ha impulsado también revisiones al alza de la actividad económica estadounidense durante el horizonte de proyección. En China, el débil crecimiento observado en el segundo trimestre ha dado lugar a una revisión a la baja para 2026, mientras que la mayor inversión esperada en infraestructuras de IA ha impulsado una revisión al alza para 2027.
Se espera que la desinflación mundial se reanude tras un aumento transitorio de la inflación en 2026 y que esta evolución se vea compensada por presiones inflacionistas, por lo que se mantienen inalteradas las perspectivas respecto a las proyecciones de junio de 2026[10]. Se prevé que la inflación mundial se sitúe en el 3,5 % en 2026, el 3,0 % en 2027 y el 2,5 % en 2028. La bajada de los precios del petróleo durante el horizonte de proyección se ve compensada por la subida de los precios del gas, los elevados márgenes de refino —que limitan la transmisión de la bajada de los precios del crudo a los productos petrolíferos refinados— y las mayores presiones inflacionistas en los bienes relacionados con la IA, cuyos precios de importación aumentaron notablemente. El mantenimiento de las proyecciones de inflación mundial oculta revisiones al alza para Estados Unidos y algunas economías productoras de tecnología, así como revisiones a la baja para China y los países de Europa Central y Oriental.
Las proyecciones referidas a la demanda externa de la zona del euro y a los precios de exportación de los competidores de la zona del euro son más elevadas que en junio, pero los incrementos se concentran en los flujos comerciales relacionados con la IA, a los que los exportadores de la zona del euro tienen una exposición relativamente limitada. Se prevé que la demanda externa de la zona del euro crecerá un 3,6 % en 2026, un 4,0 % en 2027 y un 3,4 % en 2028, con una revisión al alza de 0,4 puntos porcentuales para 2026 y 0,6 puntos porcentuales para 2027 y sin variación en 2028 con respecto a las proyecciones de junio de 2026. Las revisiones reflejan sorpresas positivas en el segundo trimestre de 2026 y el efecto arrastre asociado, así como una mayor inversión en infraestructuras de IA con una elevada intensidad comercial. Estos factores compensan con creces la reversión del adelanto temporal observado en el segundo trimestre de 2026. Se prevé que la inflación de los precios de exportación de los competidores de la zona del euro en moneda nacional suba hasta el 7,0 % en 2026 y luego descienda hasta el 3,0 % en 2027 y el 1,7 % en 2028. Las revisiones al alza con respecto a las proyecciones de junio de 2026 (2,8 puntos porcentuales en 2026 y 0,5 puntos porcentuales en 2027) reflejan importantes sorpresas al alza de los precios de exportación de Corea del Sur, Japón, Estados Unidos y China por el aumento de los precios de los chips de memoria y de la tecnología correspondiente. La acusada desaceleración posterior a 2026 refleja la moderación prevista de las subidas de los precios de los bienes relacionados con la IA, junto con el impacto desinflacionista de la bajada de los precios del petróleo. Dado que las revisiones al alza de la demanda externa de la zona del euro y de los precios de exportación de los competidores se concentran en los bienes de IA —en los que la cuota de mercado de la zona del euro es reducida—, no se traducen totalmente en un aumento de las exportaciones de la zona (para más detalles, véase el apartado 2.1).
Cuadro A
El entorno internacional
(tasas de variación interanual, revisiones en puntos porcentuales)
| Septiembre de 2026 | Revisiones respecto a junio de 2026 | ||||||
|---|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
PIB real mundial (excluida la zona del euro) | 3,7 | 3,1 | 3,3 | 3,4 | 0,1 | 0,1 | 0,1 | 0,1 |
Comercio mundial (excluida la zona del euro)1) | 5,4 | 4,7 | 4,5 | 3,5 | -0,1 | 0,5 | 0,9 | 0,0 |
Demanda externa de la zona del euro2) | 4,6 | 3,6 | 4,0 | 3,4 | 0,0 | 0,4 | 0,6 | 0,0 |
IPC mundial (excluida la zona del euro) | 3,1 | 3,5 | 3,0 | 2,5 | 0,0 | 0,0 | 0,0 | 0,0 |
Precios de exportación de los países competidores en moneda nacional3) | 1,3 | 7,0 | 3,0 | 1,7 | 0,1 | 2,8 | 0,5 | 0,0 |
Nota: las revisiones se calculan a partir de cifras redondeadas.
1) Calculado como la media ponderada de las importaciones.
2) Calculada como la media ponderada de las importaciones de los socios comerciales de la zona del euro.
3) Calculados como la media ponderada de los deflactores de las exportaciones de los socios comerciales de la zona del euro.
Recuadro 2
Supuestos técnicos
En comparación con las proyecciones de junio de 2026, los supuestos técnicos implican precios más bajos del petróleo y de las explotaciones agrícolas, precios más elevados del gas y de la electricidad, un euro más débil, tipos de interés prácticamente sin variación y precios más elevados de las acciones. Los precios del petróleo han descendido y se estima que se situarán, en promedio, en 88 dólares estadounidenses por barril en el tercer trimestre de 2026, casi un 15 % por debajo de lo previsto para ese trimestre en las proyecciones de junio, pero más de un 40 % por encima de lo previsto en las proyecciones de diciembre de 2025, debido al conflicto en curso en Oriente Próximo. Por el contrario, los precios del gas se han revisado al alza en un 20 % con respecto a las proyecciones de junio y se sitúan en el doble del nivel previsto para el tercer trimestre de 2026 en las proyecciones de diciembre de 2025. Esto está relacionado en gran medida con los bajos niveles de almacenamiento de gas en Europa. Los precios de la electricidad se han revisado al alza en un 50 % para el tercer trimestre de 2026 con respecto a las proyecciones de junio, lo que podría deberse, en parte, a un aumento de la demanda relacionado con las condiciones meteorológicas y a un descenso de la oferta. Sin embargo, las revisiones para el resto del horizonte de proyección son acordes, en líneas generales, con las de los precios del gas. En julio de 2026, los precios agrícolas en origen de la zona del euro se situaron en torno a un 9 % por debajo de lo esperado, pese a los recientes fenómenos meteorológicos extremos, lo que da lugar a revisiones a la baja de la senda prevista en 2026 y 2027. Sin embargo, los supuestos relativos a los precios internacionales de los alimentos se han revisado moderadamente al alza, en parte por la preocupación por la intensidad del efecto de El Niño de este año y debido casi en su totalidad a las fuertes subidas de los precios del café y del cacao. El euro se ha depreciado un 1,0 % frente al dólar estadounidense y un 0,3 % en términos efectivos nominales respecto a las proyecciones de junio. Las expectativas de los mercados relativas a los tipos de interés a corto plazo se han revisado al alza en 0,2 puntos porcentuales para 2027 con respecto a las proyecciones de junio y en 0,3 puntos porcentuales para 2028, mientras que los tipos a largo plazo se han revisado al alza en torno a 0,1-0,2 puntos porcentuales para el periodo 2027-2028.
Cuadro A
Supuestos técnicos
Septiembre de 2026 | Revisiones respecto a junio de 2026 | ||||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
Materias primas: |
|
|
|
|
|
|
|
Precio del petróleo (USD por barril) | 69,1 | 89,5 | 78,0 | 73,6 | -7,6 | -5,1 | -4,6 |
Precios del gas natural (EUR/MWh) | 36,2 | 51,0 | 43,3 | 30,3 | 11,7 | 15,5 | 8,8 |
Precios mayoristas de la electricidad (EUR/MWh) | 83,6 | 108,7 | 90,2 | 73,1 | 21,7 | 15,3 | 7,4 |
Derechos de emisión del RCDE1 de la UE (EUR/tonelada de CO2) | 73,9 | 78,4 | 83,3 | 86,4 | 5,0 | 9,1 | 9,1 |
Derechos de emisión del RCDE2 de la UE (EUR/tonelada de CO2) | - | - | - | 46,0 | - | - | 0,0 |
Precios de las materias primas no energéticas, en USD (tasa de variación interanual) | 5,8 | 3,5 | 3,0 | -0,1 | 0,5 | 2,2 | 1,8 |
Precios agrícolas en origen de la zona del euro (tasa de variación anual) | 4,1 | -6,6 | -1,3 | -0,1 | -6,2 | -4,2 | 0,1 |
Tipos de cambio: |
|
|
|
|
|
|
|
Tipo de cambio USD/EUR | 1,13 | 1,16 | 1,16 | 1,16 | -0,8 | -1,0 | -1,0 |
Tipo de cambio efectivo nominal del euro (TCE40) (I TR 1999 = 100) | 128,3 | 129,6 | 129,4 | 129,4 | -0,3 | -0,3 | -0,3 |
Supuestos financieros: |
|
|
|
|
|
|
|
Euríbor a tres meses (en porcentaje anual) | 2,2 | 2,4 | 3,0 | 3,0 | 0,0 | 0,2 | 0,3 |
Rendimiento de la deuda pública a diez años (en porcentaje anual) | 3,1 | 3,5 | 3,8 | 4,0 | 0,0 | 0,2 | 0,1 |
Notas: las revisiones se expresan en porcentajes para los niveles y en puntos porcentuales para las tasas de crecimiento y para los porcentajes anuales. Las revisiones de las tasas de crecimiento y de los tipos de interés se calculan utilizando cifras redondeadas a un decimal, mientras que las que se presentan como tasas de variación se calculan a partir de cifras sin redondear. Los supuestos técnicos relativos a los tipos de interés y a los precios de las materias primas en la zona del euro se basan en las expectativas de los mercados hasta el 19 de agosto de 2026, fecha de cierre de los datos. Los precios del petróleo se refieren a los precios al contado y de los futuros del Brent. Los precios del gas se refieren a los precios al contado y de los futuros del gas en el mercado TTF de los Países Bajos. Los precios de la electricidad se refieren a la media de los precios al contado y de los futuros en el mercado mayorista de los cinco países de mayor tamaño de la zona del euro. El uso de los supuestos relativos a los precios de la electricidad en las proyecciones de los expertos difiere entre los distintos países de la zona del euro en función de las diferencias en las prácticas de fijación de precios para los precios de consumo de la electricidad. El precio «sintético» de los futuros en el régimen de comercio de derechos de emisión (RCDE1) de la UE (DEUE) es el valor obtenido por interpolación lineal a final de mes de los precios de los dos futuros de DEUE más próximos negociados en la Bolsa Europea de la Energía (EEX). Los precios mensuales de los futuros de DEUE se promedian después para obtener un equivalente a la frecuencia anual. En ausencia de un comercio significativo de derechos de emisión del RCDE2, los supuestos relativos a los precios se han establecido en consonancia con el supuesto de la Comisión Europea incluido en sus previsiones económicas de otoño de 2025 (véase el recuadro titulado «El impacto macroeconómico de las políticas de cambio climático en la zona del euro» de las proyecciones del Eurosistema de diciembre de 2025). Las trayectorias de los precios de las materias primas reflejan los mercados de futuros en los diez días hábiles previos a la fecha límite de recepción de los datos, excepto la de los precios agrícolas en origen de la zona del euro, que se prevé utilizando un modelo econométrico que tiene en cuenta la evolución de los precios internacionales de las materias primas alimentarias. Se considera que los tipos de cambio bilaterales se mantendrán estables en el horizonte de proyección en los niveles medios registrados en los diez días hábiles anteriores a la fecha de cierre de los datos. Los supuestos relativos a los rendimientos nominales de la deuda pública a diez años de la zona del euro se basan en la media de los rendimientos de la deuda pública a diez años de los países, ponderada por las cifras del PIB anual. Cuando están disponibles los datos necesarios, el rendimiento nominal de la deuda pública a diez años de cada país se calcula como el rendimiento de los bonos de referencia a diez años prolongado utilizando rendimientos forward de bonos a la par calculados en la fecha de cierre de los datos a partir de las curvas de rendimientos correspondientes a cada país. Para los demás países, el rendimiento de la deuda pública a diez años correspondiente a cada país se calcula como el rendimiento de los bonos de referencia a diez años prolongado utilizando un diferencial constante (observado en la fecha de cierre de los datos) con respecto al supuesto técnico relativo a los tipos de interés sin riesgo a largo plazo para la zona del euro.
Recuadro 3
Perspectivas de las finanzas públicas
Tras pasar a ser neutral en 2025, se prevé que la orientación de la política fiscal de la zona del euro se relaje en 0,5 puntos porcentuales del PIB en 2026 y que, en términos acumulados, se endurezca en una cuantía similar en 2027-2028 (cuadro A)[11]. La relajación en 2026 es generalizada por el lado del gasto (inversión pública, consumo y transferencias fiscales, manteniendo la tendencia desde 2025). El aumento de la inversión refleja principalmente el elevado gasto en defensa e infraestructuras en Alemania, junto con algunos países más pequeños, así como los proyectos del programa Next Generation EU (NGEU). El aumento de las transferencias fiscales refleja las elevadas tasas de crecimiento del gasto en pensiones y otras prestaciones sociales, así como las transferencias de capital a empresas financiadas con fondos del programa NGEU. El escenario de referencia incluye también el 0,1 % del PIB en medidas temporales de apoyo a la energía (principalmente, rebajas de los impuestos indirectos y aumento de las subvenciones) concedidas por los Gobiernos desde el inicio del conflicto en Oriente Próximo. En 2027, más allá de la reversión prevista del apoyo energético, el endurecimiento de la orientación de la política fiscal es generalizado en todos los países, incluidos España, Francia e Italia (tras la finalización de la mayor parte de la financiación del NGEU, entre otros factores). Esto se compensa, aunque solo en parte, con el mantenimiento de las medidas de estímulo en Alemania. El endurecimiento restante para 2027 y 2028 se explica por factores no discrecionales[12].
En comparación con las proyecciones de junio, la orientación de la política fiscal se mantendrá prácticamente sin variación durante el horizonte de proyección, tras haber sido más laxa en 2025. Los datos históricos revisados para Alemania y Francia apuntan a una orientación de la política fiscal algo más laxa en 2025. En 2026, la ligera relajación resultante de la ampliación de las medidas de apoyo en materia energética y de otros gastos solo se ve parcialmente compensada por el aumento de las cotizaciones a la seguridad social y de los impuestos directos. Algunos de estos efectos de relajación (por debajo de 0,1 puntos porcentuales del PIB) se revierten posteriormente, especialmente en 2027.
Se prevé que el déficit presupuestario de la zona del euro alcance un máximo del 3,7 % del PIB en 2027 y disminuya solo ligeramente después, mientras que la ratio de deuda continuará aumentando durante el horizonte de proyección hasta situarse justo por debajo del 90 % en 2028. La mayor parte del acusado aumento del déficit desde su nivel de 2025 (revisado hasta el 3,0 % del PIB) tiene lugar en 2026, lo que refleja la relajación de la orientación de la política fiscal. Se prevé que los pagos de intereses aumenten 0,2 puntos porcentuales del PIB en 2026 y otros 0,3 puntos porcentuales en los dos próximos años. Esta evolución se ve compensada en gran medida por el componente cíclico positivo y por el endurecimiento de la orientación de la política fiscal en 2027 y 2028, lo que se traduce en un ligero descenso del déficit en 2028. La ratio de deuda de la zona del euro se mantiene en una senda ascendente, en un contexto en el que los persistentes déficits primarios y los ajustes positivos entre déficit y deuda compensan los favorables efectos de los diferenciales tipo de interés-crecimiento. En comparación con las proyecciones de junio, las perspectivas de déficit de la zona del euro se mantienen prácticamente sin variación. El efecto de base derivado del aumento del déficit en 2025 (derivado de Alemania) y de la ligera relajación en 2026 se ve compensado por una evolución cíclica más favorable. La revisión a la baja de la senda de la ratio de deuda refleja una revisión para 2025 y unos diferenciales tipo de interés-crecimiento más favorables como consecuencia del mayor crecimiento del PIB nominal.
Cuadro A
Perspectivas fiscales de la zona del euro
(porcentajes del PIB; revisiones en puntos porcentuales)
| Septiembre de 2026 | Revisiones respecto a junio de 2026 | |||||||
|---|---|---|---|---|---|---|---|---|---|
2024 | 2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
Orientación de la política fiscal1) | 0,8 | 0,0 | -0,5 | 0,4 | 0,2 | -0,1 | 0,0 | 0,0 | 0,0 |
Saldo presupuestario de las Administraciones Públicas | -3,1 | -3,0 | -3,6 | -3,7 | -3,6 | -0,1 | 0,0 | 0,0 | 0,0 |
Saldo presupuestario estructural2) | -3,1 | -3,2 | -3,7 | -3,9 | -3,9 | -0,1 | -0,2 | -0,2 | -0,2 |
Deuda bruta de las Administraciones Públicas | 86,2 | 87,1 | 88,2 | 88,8 | 89,4 | -0,3 | -0,4 | -0,5 | -0,6 |
Notas: las revisiones se basan en cifras sin redondear.
1) La orientación de la política fiscal se mide como la variación del saldo primario ajustado de ciclo. Las cifras mostradas se han ajustado también por las subvenciones pagadas y esperadas del programa NGEU, que no tienen repercusión sobre la economía por el lado de los ingresos. Una cifra negativa (positiva) implica una relajación (endurecimiento) de la orientación de la política fiscal.
2) El saldo presupuestario estructural se calcula como el saldo presupuestario ajustado de efectos transitorios del ciclo económico (o el saldo primario ajustado de ciclo, citado más arriba, más los pagos de intereses) y de medidas clasificadas como temporales según la definición del Sistema Europeo de Bancos Centrales.
2.2 Precios y costes
Tras la reciente volatilidad asociada a la evolución del conflicto en Oriente Próximo, la inflación general medida por el IAPC se situó en el 2,9 % en julio[13] . El ligero incremento de la tasa general desde el 2,8 % de junio (frente al 3,2 % de mayo) reflejó una mayor tasa de inflación del componente energético, sobre todo de los combustibles para el transporte, en consonancia con el encarecimiento de los productos refinados del petróleo, y el fin de algunas medidas de apoyo público, así como el aumento de las tasas de inflación del componente de servicios y del componente de bienes industriales no energéticos[14]. La inflación medida por el IAPCX aumentó ligeramente y se situó en el 2,5 % en julio. Mientras tanto, la inflación de los alimentos siguió disminuyendo en un contexto de moderación de las presiones latentes, incluidas las derivadas de las anteriores bajadas de los precios de las materias primas alimenticias y de los precios de producción. En conjunto, los efectos de la guerra en Oriente Próximo sobre los precios de consumo no energéticos han sido hasta ahora limitados, como también pone de manifiesto la evolución contenida de las medidas de inflación subyacente y de las presiones inflacionistas latentes en las últimas fases de la cadena de precios, y los datos recientes indican que los efectos indirectos sobre los precios de los alimentos han sido menores de lo esperado.
Se prevé que la inflación general aumente hasta el 3 % en 2026, desde el 2,1 % en 2025, impulsada principalmente por la subida de los precios de la energía, y que posteriormente descienda hasta el 2,1 % en 2028 a medida que la perturbación energética desaparezca (gráfico 5 y cuadro 3). Condicionada a los supuestos basados en los mercados relativos a los precios de las materias primas energéticas, se espera que la inflación general aumente hasta el 3,6 % en el cuarto trimestre de 2026, impulsada por el aumento de la inflación energética, pero también como consecuencia del aumento de las tasas de inflación de los componentes de bienes industriales no energéticos y alimentos. Posteriormente, se espera que disminuya a principios de 2027, debido principalmente a los importantes efectos de base a la baja de la energía. Aunque se prevé que la inflación general descienda de forma acusada en el segundo trimestre de 2027 hasta situarse en el 2,5 %, se espera que los efectos indirectos de la subida de los precios de la energía se materialicen de forma gradual en la inflación no energética, aunque en menor medida que durante el episodio inflacionista de 2021-2024. Se espera que la inflación medida por el IAPC, excluida la energía, se sitúe en promedio en el 2,6 % en 2027, frente al 2,3 % de 2026. Se espera que la inflación general se estabilice en torno al 2,0 % a medio plazo, ya que se prevé que la contribución de la inflación energética sea próxima a cero y que los efectos indirectos y de segunda vuelta de la perturbación energética también se contengan. En el recuadro 4 se describen escenarios con trayectorias alternativas de los precios de la energía y con efectos indirectos y de segunda vuelta más intensos de lo previsto en el escenario de referencia.
Gráfico 5
Inflación medida por el IAPC de la zona del euro y sus componentes
(tasa de variación interanual, puntos porcentuales)

Notas: la línea horizontal indica el objetivo de inflación del 2 % a medio plazo. La línea vertical indica el inicio del horizonte de proyección actual.
Se prevé que la inflación energética alcance un máximo de casi el 15 % a finales de 2026 y que descienda de forma acusada en 2027 debido a los efectos de base negativos y a la bajada de los precios de las materias primas energéticas, y que vuelva a aumentar en 2028 con la introducción del RCDE2 (gráfico 6). La guerra en Oriente Próximo ha provocado fuertes subidas de los precios de las materias primas energéticas (véase recuadro 2), y la incertidumbre sobre su evolución sigue siendo considerable. Además, los precios de los combustibles refinados para el transporte han aumentado significativamente más que los precios del crudo, ya que la oferta mundial de combustibles refinados ha disminuido debido al cierre del estrecho de Ormuz, en un contexto de mayor demanda estacional, y a nuevas restricciones de la oferta derivadas de los ataques ucranianos contra la capacidad de refino de Rusia. Los elevados márgenes de refino específicos de la UE resultantes para el gasóleo y, en menor medida, para la gasolina ejercerán nuevas presiones al alza sobre la inflación energética, principalmente a corto plazo[15]. Aunque en el pasado los elevados márgenes tendían a no persistir durante mucho tiempo, ya que la oferta y la demanda se reajustaban y las refinerías modificaban su combinación de productos, la magnitud de la perturbación actual puede hacer que estos ajustes sean más difíciles y más lentos que en el pasado. En el caso de los precios mayoristas de la electricidad, parte del reciente aumento puede estar relacionado con las olas de calor del verano, que han incrementado la dependencia de la generación de electricidad mediante gas, de mayor coste. En 2026, se espera que el impacto de las medidas públicas destinadas a compensar los efectos de la perturbación inflacionista sea solo de -1,0 puntos porcentuales sobre la inflación energética y de algo menos de -0,1 puntos porcentuales sobre la inflación general[16]. Tras importantes efectos de base a la baja a principios de 2027 y las expectativas de los mercados de una caída de los precios del petróleo, del gas y de la electricidad (así como de los precios de los combustibles refinados), se prevé que la inflación energética se sitúe en terreno negativo en el segundo semestre de 2027 y en el primer semestre de 2028. En 2028, se espera que la introducción del RCDE2 impulse al alza la inflación energética, pero se prevé que, en promedio, se sitúe por debajo de cero[17]. Si se excluye el impacto del RCDE2, la inflación general se situaría en el 1,9 % en 2028.
Gráfico 6
Inflación de la energía medida por el IAPC en la zona del euro
(tasas de variación interanual)

Nota: la línea vertical indica el inicio del horizonte de proyección actual.
Se prevé que la inflación de los alimentos se recupere de los bajos niveles observados recientemente y aumente a corto plazo, en un contexto de efectos indirectos de las anteriores subidas de los precios de la energía y del impacto de las condiciones meteorológicas adversas, antes de descender hasta situarse en el 2 % más adelante en el horizonte de proyección (gráfico 7). Se espera que la inflación de los alimentos aumente durante los cuatro próximos trimestres y alcance un máximo del 3,4 % en el tercer trimestre de 2027. Esto refleja la evolución de la perturbación energética, que también se observa en los precios de las materias primas alimenticias. No obstante, el impacto ha sido hasta ahora más moderado de lo esperado anteriormente, como indican los recientes errores de proyección negativos y la disminución continuada de las presiones derivadas de los precios de los alimentos importados, los precios agrícolas en origen y los precios de producción de los alimentos. Además, los precios mundiales de los fertilizantes han retrocedido desde el fuerte aumento registrado en primavera, y se han adoptado medidas de apoyo de la UE para mitigar la perturbación de los costes de la energía y los fertilizantes[18]. Al mismo tiempo, las olas de calor del verano y el episodio de El Niño en curso también apuntan a una trayectoria ascendente de la inflación de los alimentos. No obstante, las perspectivas de inflación de los alimentos están sujetas a una elevada incertidumbre y siguen dependiendo de la evolución de la energía y de las condiciones meteorológicas, que probablemente tendrán efectos diversos sobre los precios de los alimentos en los distintos países y a lo largo del tiempo. Aunque algunos supuestos sobre los precios de las materias primas alimenticias y los precios mayoristas de la electricidad incorporan parcialmente los recientes fenómenos meteorológicos extremos, existe una considerable incertidumbre en torno a los efectos de las condiciones meteorológicas sobre la inflación de los alimentos durante el horizonte de proyección. La confluencia de fenómenos meteorológicos pasados y futuros —las suaves condiciones meteorológicas en la primavera de 2026, el calor y la sequía del verano y las incertidumbres sobre las condiciones meteorológicas en Europa como consecuencia del episodio de El Niño— puede tener efectos compensatorios. A medida que los precios de las materias primas se estabilicen y desaparezcan los efectos indirectos de la subida de los precios de la energía, se prevé que la inflación de los alimentos disminuya hacia el final del horizonte de proyección.
Gráfico 7
Inflación de los alimentos medida por el IAPC en la zona del euro
(tasas de variación interanual)

Notas: la línea vertical indica el inicio del horizonte de proyección actual.
Se espera que la inflación medida por el IAPCX aumente gradualmente a corto plazo y que se sitúe, en promedio, en el 2,5 % en 2026 y el 2,6 % en 2027, antes de descender hasta el 2,3 % en 2028 (gráfico 8). A corto plazo, la inflación medida por el IAPCX aumentará gradualmente y alcanzará un máximo del 2,8 % en el primer trimestre de 2027, impulsada por un fuerte incremento de la inflación de los bienes industriales no energéticos hasta el 1,9 %, mientras que la de los servicios se mantendrá prácticamente estable en torno al 3,3 %. Este perfil del IAPCX refleja la acumulación gradual de los efectos indirectos de la subida de los precios de la energía, tanto a nivel interno como mundial, a medida que aumentan los precios de importación y los costes de los insumos del sector manufacturero. También se espera que la reforma relacionada con el sector sanitario en Alemania impulse ligeramente al alza la inflación medida por el IAPCX de la zona del euro en 2027[19]. Se estima que estos factores se verán atenuados, en parte, por la relajación de las presiones de los costes laborales a corto plazo, la anterior apreciación del euro (que domina la depreciación más reciente) y las presiones a la baja derivadas de los precios de las importaciones procedentes de China, aunque la continuación de la reflación en China debería revertir parte de estas presiones. Posteriormente, se prevé que la inflación medida por el IAPCX disminuya a lo largo de 2027, como consecuencia de la relajación de las presiones inflacionistas sobre los componentes de bienes industriales no energéticos y de servicios. En 2028, se espera que tanto las tasas de inflación de los bienes industriales no energéticos como las de los servicios se estabilicen a medida que desaparezcan los efectos indirectos y que los efectos de segunda vuelta a través de los salarios sean limitados[20]. Una evaluación de los efectos de segunda vuelta sobre la inflación medida por el IAPCX en respuesta a la perturbación de los precios energéticos, basada en el modelo ECB-BASE y en el modelo Bernanke-Blanchard para la zona del euro, sugiere un ligero impacto al alza, en promedio (de alrededor de 0,1-0,2 puntos porcentuales) en 2027-2028, que prácticamente no ha variado con respecto a las proyecciones de junio de 2026[21]. Se estima que la inflación medida por el IAPCX descenderá hasta el 2,3 % al final del horizonte, con una inflación de los servicios del 2,9 % y una inflación de los bienes industriales no energéticos del 1,1 %.
Gráfico 8
Inflación medida por el IAPCX de la zona del euro
(tasas de variación interanual)

Notas: la línea vertical indica el inicio del horizonte de proyección actual. Las líneas continuas corresponden a las proyecciones de los expertos de septiembre de 2026 y las líneas discontinuas, a las proyecciones de los expertos de junio de 2026. Las líneas de puntos horizontales corresponden a los tipos medios desde el primer trimestre de 2001 hasta el segundo trimestre de 2026.
En comparación con las proyecciones de junio de 2026, las previsiones sobre la inflación general medida por el IAPC se han revisado al alza en 0,2 puntos porcentuales para 2027 y en 0,1 puntos porcentuales para 2028 (panel a del gráfico 9). Las revisiones a la baja de la inflación de los alimentos se ven compensadas en gran medida por las revisiones al alza de la inflación energética en 2026, mientras que a lo largo de 2027 el aumento de la inflación de la energía y, en menor medida, de los bienes industriales no energéticos compensa con creces las revisiones a la baja de la inflación de los alimentos[22]. El perfil más bajo de la inflación de los alimentos a corto plazo se debe a errores de proyección negativos recientes, como consecuencia de que los datos observados recientemente correspondientes a los precios de las materias primas alimenticias nacionales y de algunas materias primas alimenticias internacionales hayan sido inferiores a lo esperado, de que los efectos indirectos de la perturbación de los precios de la energía hayan sido menores de lo esperado y de unas condiciones meteorológicas más favorables a principios de 2026. Además, en menor medida, las revisiones a la baja del componente de alimentos incorporan unos supuestos sobre los precios de las materias primas alimenticias nacionales más bajos y unos efectos indirectos algo menores (y más retrasados) de lo esperado anteriormente. Las revisiones al alza de la inflación de la energía, frenadas en parte por recientes sorpresas negativas derivadas de unos precios del petróleo más bajos y de unos supuestos sobre los precios del petróleo también más bajos, son coherentes con unos supuestos más elevados sobre los precios del gas y la electricidad, así como con un aumento de los márgenes de refino. Para 2028, la ligera revisión al alza de la inflación medida por el IAPC se debe al componente de servicios y es coherente con una ligera revisión al alza del crecimiento de la remuneración por asalariado durante el horizonte de proyección (cuadro 3).
Las revisiones desde las proyecciones de diciembre de 2025 ofrecen una imagen más completa del impacto de la guerra en Oriente Próximo y muestran la evolución esperada de la perturbación energética (panel b del gráfico 9). Desde entonces, la inflación general se ha revisado sustancialmente al alza para 2026 y 2027 (1,1 y 0,7 puntos porcentuales, respectivamente), lo que refleja un efecto inmediato sobre la inflación de la energía y el retraso en su transmisión a los componentes no energéticos. La inflación general se ha revisado ligeramente al alza para 2028 (0,1 puntos porcentuales), ya que se estima que la menor inflación de la energía compensará, en general, los efectos indirectos al alza y los limitados efectos de segunda vuelta sobre el componente no energético (panel b del gráfico 9). La inflación medida por el IAPC, excluida la energía, se ha revisado al alza en un total acumulado de 1,0 puntos porcentuales, debido principalmente a los efectos indirectos y, en menor medida, a los efectos de segunda vuelta derivados de la perturbación energética.
Gráfico 9
Revisiones de las proyecciones de inflación
a) Comparación con las proyecciones de junio de 2026
(puntos porcentuales y contribuciones en puntos porcentuales)

b) Comparación con las proyecciones de diciembre de 2025
(puntos porcentuales y contribuciones en puntos porcentuales)

Notas: las revisiones se calculan sobre la base de cifras sin redondear. Las líneas verticales indican el comienzo del horizonte de proyección actual.
Cuadro 3
Evolución de los precios y costes en la zona del euro
(tasas de variación interanual, revisiones en puntos porcentuales)
| Septiembre de 2026 | Revisiones respecto a junio de 2026 | |||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
IAPC | 2,1 | 3,0 | 2,5 | 2,1 | 0,0 | 0,2 | 0,1 |
IAPC, excluido el RCDE21) | 2,1 | 3,0 | 2,5 | 1,9 | 0,0 | 0,2 | 0,0 |
IAPC, excluida la energía | 2,5 | 2,3 | 2,6 | 2,3 | -0,2 | -0,1 | 0,1 |
IAPC, excluidos la energía y los alimentos | 2,4 | 2,5 | 2,6 | 2,3 | 0,0 | 0,1 | 0,1 |
IAPC, excluidos la energía, los alimentos y las variaciones de los impuestos indirectos | 2,4 | 2,4 | 2,6 | 2,3 | 0,0 | 0,1 | 0,1 |
Componente de bienes industriales no energéticos del IAPC | 0,6 | 1,0 | 1,7 | 1,1 | 0,1 | 0,2 | 0,0 |
Componente de servicios del IAPC | 3,4 | 3,3 | 3,0 | 2,9 | 0,0 | 0,0 | 0,1 |
Componente energético del IAPC | -1,4 | 9,3 | 1,0 | -0,6 | 0,9 | 2,3 | -0,5 |
Componente de alimentos del IAPC | 2,8 | 1,9 | 2,8 | 2,5 | -0,7 | -0,7 | 0,1 |
Deflactor del PIB | 2,4 | 2,5 | 2,5 | 2,2 | 0,1 | 0,0 | 0,1 |
Deflactor del consumo privado | 2,1 | 2,9 | 2,4 | 2,2 | -0,1 | 0,0 | 0,1 |
Deflactor de las importaciones | 0,1 | 4,0 | 2,6 | 1,3 | 0,3 | 0,5 | 0,0 |
Remuneración por asalariado | 3,8 | 3,3 | 3,3 | 3,3 | 0,1 | 0,1 | 0,1 |
Remuneración real por asalariado | 1,7 | 0,4 | 0,8 | 1,1 | 0,3 | 0,0 | 0,1 |
Productividad por asalariado | 0,6 | 0,4 | 0,9 | 0,9 | 0,0 | 0,1 | -0,1 |
Costes laborales unitarios | 3,2 | 2,8 | 2,4 | 2,3 | 0,0 | 0,0 | 0,1 |
Beneficios unitarios2) | 0,6 | 1,9 | 2,3 | 2,2 | 0,3 | 0,0 | -0,1 |
Notas: las revisiones se calculan a partir de datos redondeados. Las cifras correspondientes a los deflactores de las importaciones y del PIB, los costes laborales unitarios, la remuneración por asalariado y la productividad por asalariado se muestran desestacionalizadas y ajustadas por días laborables. Los datos históricos pueden no coincidir con las últimas publicaciones de Eurostat debido a publicaciones de datos posteriores a la fecha de cierre de las proyecciones.
1) En cuanto al impacto del RCDE2 en la tasa de inflación medida por el IAPC en 2028, véase la nota a pie de página 17.
2) Los beneficios unitarios se definen como el excedente bruto de explotación y la renta mixta (ajustada por la renta de los trabajadores por cuenta propia) por unidad de PIB real.
Se espera que el crecimiento de los salarios nominales siga disminuyendo a lo largo de 2026, con un promedio del 3,3 % para todo el año, y que se estabilice en este nivel a medio plazo. El crecimiento de la remuneración por asalariado (RPA) siguió disminuyendo hasta situarse en el 3,5 % en el primer trimestre de 2026, 0,2 puntos porcentuales por encima de las proyecciones de junio de 2026, pero 0,2 puntos porcentuales por debajo de las proyecciones de diciembre de 2025. Se espera que continúe disminuyendo en los próximos trimestres, en consonancia con la desaparición gradual de la fuerte perturbación energética de 2021-2024, y que repunte a principios de 2027[23]. Se espera que el crecimiento de la remuneración por asalariado disminuya del 3,8 % en 2025 al 3,3 % en 2026 y que posteriormente se mantenga en este nivel, que es superior a su media de largo plazo, en 2027 y 2028, respaldado por la mejora de las perspectivas económicas y la capacidad de resistencia del mercado de trabajo, mientras que el descenso esperado de la inflación limitaría las demandas salariales (panel a del gráfico 10). Se prevé que el crecimiento de los salarios reales disminuya hacia finales de 2026 y que después se recupere gradualmente a lo largo de 2027 y converja hacia el crecimiento de la productividad en 2028 (panel b del gráfico 10).
En comparación con las proyecciones de junio de 2026, el crecimiento de la remuneración por asalariado se ha revisado ligeramente al alza a lo largo de todo el horizonte de proyección, en un contexto de cierta mejora del mercado de trabajo. Las revisiones respecto a las proyecciones de junio (un aumento de 0,1 puntos porcentuales en cada año del horizonte de proyección) están en consonancia con la sorpresa al alza registrada en los datos del primer trimestre de 2026, unas perspectivas económicas más favorables y una ligera revisión a la baja de la tasa de desempleo, mientras que la evaluación de la intensidad de los efectos de segunda vuelta se mantiene prácticamente sin cambios. En comparación con las proyecciones de diciembre de 2025, el crecimiento de la remuneración por asalariado se ha revisado al alza de forma más significativa, en 0,1, 0,4 y 0,3 puntos porcentuales para 2026, 2027 y 2028, respectivamente (panel a del gráfico 10). No obstante, se espera que la actual perturbación energética tenga un efecto al alza más limitado sobre las perspectivas salariales en comparación con el episodio de 2021-2024, debido a unas condiciones de demanda menos favorables y al entorno de inflación más favorable en el momento de la perturbación, aunque la incertidumbre relacionada con el conflicto en Oriente Próximo sigue siendo elevada.
Se prevé que el crecimiento de los costes laborales unitarios disminuya a corto plazo y se mantenga prácticamente estable, con un promedio del 2,4 % en 2027-2028 (panel b del gráfico 10). La desaceleración a lo largo de 2026 se explica tanto por la disminución del crecimiento de los salarios como por el aumento del crecimiento de la productividad. A medio plazo, se estima que el crecimiento de los costes laborales unitarios se mantendrá prácticamente estable, en consonancia con la trayectoria del crecimiento de la productividad y de los salarios. Se ha revisado al alza para 2028, lo que refleja un crecimiento algo mayor de los salarios y un crecimiento de la productividad ligeramente inferior en el contexto de un mercado de trabajo sólido. Se espera que el crecimiento del deflactor del PIB aumente moderadamente a corto plazo, debido al mayor crecimiento de los beneficios unitarios, en consonancia con la recuperación económica y los efectos adversos relativamente limitados de la perturbación energética, que se considera que se verán compensados en parte por una menor contribución de los costes laborales unitarios. Posteriormente, se espera que disminuya hasta el 2,2 % en promedio en 2028.
Gráfico 10
Evolución de los salarios de la zona del euro
a) Remuneración por asalariado
(tasas de variación interanual)

b) Remuneración real por asalariado, productividad y costes laborales unitarios
(tasas de variación interanual)

Notas: Las líneas verticales indican el comienzo del horizonte de proyección actual. En el panel b, las cifras se deflactan por el deflactor del consumo privado. Las líneas de puntos corresponden a las proyecciones de los expertos de junio de 2026.
Se prevé que el crecimiento de los precios de importación aumente en el segundo semestre de 2026 y alcance un máximo del 6,7 % en el cuarto trimestre, en términos interanuales, impulsado por la subida de los precios de la energía y de los bienes de IA, antes de estabilizarse en el 1,3 % en 2028. En términos anuales, se prevé que la tasa de crecimiento del deflactor de las importaciones se sitúe en el 4 % en 2026, impulsada por el aumento de las presiones sobre los precios de las materias primas energéticas y la subida de los precios de los bienes de IA, aunque frenada por la anterior apreciación del euro y las importaciones baratas procedentes de China. Posteriormente, se prevé que el crecimiento de los precios de importación disminuya hasta el 1,3 % en 2028, en consonancia con la normalización prevista de la situación mundial.
3 Análisis de escenarios y sensibilidad
3.1 Trayectorias alternativas de los precios de la energía
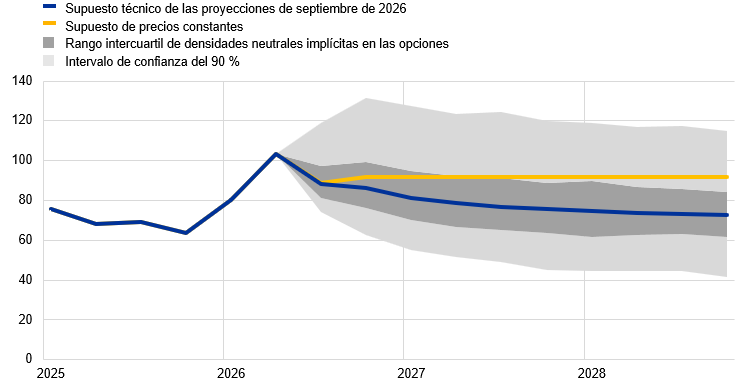
Las trayectorias alternativas de los precios de las materias primas energéticas sugieren riesgos significativos al alza para la inflación, especialmente a corto plazo. Las proyecciones de los expertos se basan en los supuestos técnicos expuestos en el recuadro 2. En este análisis de sensibilidad se analizan los riesgos utilizando distintos percentiles de las densidades neutrales implícitas en las opciones, tanto para los precios del petróleo como del gas[24]. También se lleva a cabo un análisis de sensibilidad a precios constantes de los precios del petróleo y del gas (gráfico 11). Este ejercicio difiere de los escenarios del conflicto en Oriente Próximo expuestos en el apartado 4 en que solo se ven afectados los precios de las materias primas energéticas, mientras que en dichos escenarios la incertidumbre influye también en la forma de evaluar los efectos macroeconómicos[25]. Los resultados se presentan en el cuadro 4.
Gráfico 11
Trayectorias alternativas de los supuestos relativos a los precios de la energía
a) Supuesto relativo a los precios del petróleo
(USD/barril)
b) Supuesto relativo a los precios del gas
(EUR/MWh)

Fuentes: Morningstar y cálculos del BCE.
Nota: las densidades neutrales implícitas en las opciones de los precios del gas y del petróleo se obtienen de las cotizaciones de mercado a 19 de agosto de 2026 para las opciones sobre los futuros sobre el Brent negociados en el ICE y sobre los futuros del gas natural negociados en el mercado TTF neerlandés con fechas de vencimiento trimestrales fijas.
Cuadro 4
Trayectorias alternativas de los precios de la energía y su impacto en el crecimiento del PIB real y de la inflación medida por el IAPC
(desviaciones respecto a los niveles de referencia, porcentajes; desviaciones respecto a las tasas de crecimiento del escenario de referencia, puntos porcentuales)
Precios del petróleo | Precios del gas | Índice sintético de precios de la energía | Crecimiento del PIB real | Inflación medida por el IAPC | ||
|---|---|---|---|---|---|---|
Trayectoria 1: percentil 5 | 2026 | -10,6 | -17,2 | -13,0 | 0,0 | -0,3 |
2027 | -35,7 | -39,3 | -37,0 | 0,3 | -1,2 | |
2028 | -40,3 | -44,4 | -41,5 | 0,6 | -0,8 | |
Trayectoria 2: percentil 25 | 2026 | -4,8 | -8,6 | -6,2 | 0,0 | -0,1 |
2027 | -14,8 | -19,1 | -16,4 | 0,1 | -0,5 | |
2028 | -15,5 | -21,8 | -17,4 | 0,2 | -0,3 | |
Trayectoria 3: percentil 75 | 2026 | 6,2 | 13,3 | 8,8 | 0,0 | 0,2 |
2027 | 17,7 | 27,9 | 21,4 | -0,2 | 0,7 | |
2028 | 17,7 | 30,6 | 21,5 | -0,3 | 0,4 | |
Trayectoria 4: percentil 95 | 2026 | 21,3 | 49,5 | 31,7 | 0,0 | 0,6 |
2027 | 58,6 | 106,4 | 76,0 | -0,5 | 2,2 | |
2028 | 59,0 | 107,5 | 73,5 | -1,0 | 1,2 | |
Trayectoria 5: precios constantes | 2026 | 1,7 | -6,1 | -2,4 | -0,1 | 0,0 |
2027 | 17,3 | 22,0 | 15,0 | -0,2 | 0,5 | |
2028 | 24,4 | 74,1 | 34,6 | -0,3 | 0,8 |
Notas: en este análisis de sensibilidad se utiliza un índice sintético de precios de la energía que combina los precios de los futuros sobre el petróleo y el gas. Los distintos percentiles corresponden a las densidades neutrales implícitas en las opciones sobre los precios del petróleo y del gas a 19 de agosto de 2026. Los precios constantes del petróleo y del gas toman el valor respectivo en la misma fecha. Los impactos macroeconómicos se expresan como medias de una serie de modelos macroeconómicos elaborados por los expertos del BCE y del Eurosistema. En algunos modelos, la amplia respuesta de la inflación a una subida de los precios de la energía da lugar, en el supuesto de que la política monetaria no varíe, a un descenso considerable de los tipos de interés reales y a un efecto expansivo temporal sobre la demanda, lo que atenúa la respuesta media del PIB a corto plazo.
3.2 Trayectorias alternativas del tipo de cambio
Las trayectorias alternativas del tipo de cambio sugieren la posibilidad de una nueva apreciación del euro, especialmente a medio plazo, e indican, por tanto, algunos riesgos a la baja para el crecimiento y la inflación. Los supuestos técnicos para los tipos de cambio en el escenario de referencia de las proyecciones se mantienen constantes durante el horizonte de proyección. Las trayectorias alternativas a la baja y al alza se derivan del rango entre los percentiles 25 y 75 de las densidades neutrales implícitas en las opciones para el tipo de cambio USD/EUR a 19 de agosto de 2026, que apuntaban a una apreciación del euro (gráfico 12). Esto se debe, posiblemente, a que las expectativas de los participantes en los mercados respecto a la política monetaria de la zona del euro en relación con los Estados Unidos, así como las expectativas sobre una posible resolución del conflicto en Oriente Próximo, están prestando apoyo al euro. Los impactos de las trayectorias alternativas, que incluyen también una trayectoria del tipo de cambio a plazo en la fecha de cierre, se evalúan utilizando modelos macroeconómicos de los expertos del BCE y del Eurosistema. El cuadro 5 muestra el impacto medio sobre el crecimiento del producto y la inflación obtenido con estos modelos.
Gráfico 12
Trayectorias alternativas del tipo de cambio USD/EUR

Fuentes: Bloomberg y cálculos de los expertos del BCE.
Notas: un aumento implica una apreciación del euro. Los percentiles 25 y 75 se refieren a las densidades neutrales implícitas en las opciones para el tipo de cambio USD/EUR a 19 de agosto de 2026.
Cuadro 5
Impacto de las trayectorias alternativas del tipo de cambio en el crecimiento del PIB real y en la inflación medida por el IAPC
(tipos de cambio; desviaciones respecto a los niveles de referencia, porcentajes; desviaciones respecto a las tasas de crecimiento del escenario de referencia, puntos porcentuales)
Tipo de cambio USD/EUR | Tipo de cambio USD/EUR | Crecimiento del PIB real | Inflación medida por el IAPC | ||
|---|---|---|---|---|---|
Trayectoria 1: percentil 25 | 2026 | 1,16 | -0,1 | 0,0 | 0,0 |
2027 | 1,14 | -1,8 | 0,1 | 0,1 | |
2028 | 1,12 | -3,3 | 0,1 | 0,1 | |
Trayectoria 2: percentil 75 | 2026 | 1,17 | 1,0 | 0,0 | 0,0 |
2027 | 1,23 | 6,0 | -0,1 | -0,2 | |
2028 | 1,27 | 9,9 | -0,2 | -0,3 | |
Trayectoria 3: tipo de cambio a plazo | 2026 | 1,17 | 0,5 | 0,0 | 0,0 |
2027 | 1,18 | 2,2 | 0,0 | 0,0 | |
2028 | 1,20 | 3,4 | -0,1 | -0,1 |
Fuentes: Bloomberg y cálculos de los expertos del BCE.
Notas: un aumento implica una apreciación del euro. Los percentiles 25 y 75 se refieren a las densidades neutrales implícitas en las opciones para el tipo de cambio USD/EUR a 19 de agosto de 2026. Los impactos macroeconómicos se expresan como medias de una serie de modelos macroeconómicos elaborados por los expertos del BCE y del Eurosistema.
Recuadro 4
Escenarios alternativos sobre el impacto económico del conflicto en Oriente Próximo[26]
Las proyecciones de los expertos siguen sujetas a una elevada incertidumbre relacionada con el conflicto de Oriente Próximo, como ilustran los escenarios alternativos. Los escenarios que se presentan a continuación siguen los mismos enfoques metodológicos que los incluidos en las proyecciones de junio de 2026[27]. Suponen trayectorias alternativas de los precios de las materias primas energéticas y una propagación diferente de la evolución de esos precios a la economía de la zona del euro en comparación con el escenario de referencia. Los escenarios también incorporan los efectos de la incertidumbre, la amplificación financiera y los efectos de contagio a escala internacional (cuadro A). Los expertos no asignan probabilidades a estos escenarios, cuya finalidad es ilustrar las principales incertidumbres sobre el impacto del conflicto. En el contexto de grandes perturbaciones, las no linealidades y los efectos indirectos y de segunda vuelta pueden ser importantes para la transmisión de estas perturbaciones a la inflación, como se examina detalladamente en las proyecciones de los expertos de junio de 2026[28]. El análisis siguiente mantiene, en líneas generales, la intensidad de estos efectos observada en dicho ejercicio, con la excepción de los efectos indirectos de los precios de la energía sobre la inflación de los alimentos, que se han reducido ligeramente. Además, se lleva a cabo un análisis de sensibilidad en torno al escenario severo para estudiar las implicaciones de la escasez de combustible para aviación.
Cuadro A
Descripción del escenario de referencia y los escenarios alternativos sobre el conflicto en Oriente Próximo
Escenario | Precios de las materias primas energéticas | Incertidumbre | Efectos indirectos y de segunda vuelta sobre la inflación | Respuesta de política fiscal y monetaria en la zona del euro |
|---|---|---|---|---|
Escenario de referencia | Los precios de las materias primas energéticas siguen los supuestos técnicos.1 | En consonancia con la evolución observada del índice de volatilidad VIX | Ajuste limitado al alza basado en juicio experto para tener en cuenta unos impactos posiblemente mayores que las elasticidades del modelo estándar debido a la magnitud de la perturbación energética | Los tipos de interés a corto plazo siguen los supuestos técnicos1. Solo se tienen en cuenta las políticas fiscales legisladas, anunciadas y especificadas. |
Escenario moderado | Los precios de las materias primas energéticas siguen el percentil 25 de las distribuciones de probabilidad implícitas en el mercado.1 | Sin cambios con respecto al escenario de referencia | Sin cambios con respecto al escenario de referencia | Sin cambios con respecto al escenario de referencia |
Escenario adverso | Los precios de las materias primas energéticas siguen el percentil 75 de las distribuciones de probabilidad implícitas en el mercado.1 | El VIX sube aproximadamente | Calibración más fuerte que en el escenario de referencia basada en la dinámica de la inflación y los modelos satélite del período 2021-2024. | Sin cambios con respecto al escenario de referencia |
Escenario severo | Los precios de las materias primas energéticas siguen el percentil 95 de las distribuciones de probabilidad implícitas en el mercado.1 | El VIX sube aproximadamente | Calibración más fuerte que en el escenario adverso basada en la dinámica de la inflación y los modelos satélite del período 2021-2024. | Sin cambios con respecto al escenario de referencia |
1) Los supuestos técnicos y las distribuciones de probabilidad implícitas en el mercado tienen como fecha de cierre de los datos el 19 de agosto de 2026.
1. Supuestos sobre los precios de las materias primas energéticas
Los escenarios alternativos utilizan distribuciones derivadas de las densidades implícitas en las opciones para definir trayectorias alternativas de los precios del petróleo y del gas. Se supone que a partir del cuarto trimestre de 2026, los precios del petróleo y del gas seguirán el percentil 25 de las distribuciones basadas en el mercado en el escenario moderado, el percentil 75 en el escenario adverso y el percentil 95 en el escenario severo (gráfico A, paneles a y b, y cuadro B). Estos percentiles proporcionan una evaluación basada en el mercado de los riesgos actuales en torno a los precios de la energía y cubren implícitamente evoluciones alternativas del conflicto en Oriente Próximo y sus implicaciones para las perturbaciones en el suministro de energía.
- En el escenario moderado, los precios del petróleo bajan hasta situarse en torno a 75 dólares estadounidenses por barril y los del gas a 50 euros por MWh en el cuarto trimestre de 2026. Esta trayectoria probablemente refleja la percepción de los mercados de que el conflicto todavía podría resolverse con gran rapidez, lo que se traduciría en una rápida normalización de los mercados mundiales de petróleo y gas.
- En el escenario adverso, los precios del petróleo suben hasta situarse en torno a 100 dólares por barril y los del gas a 75 euros por MWh en el cuarto trimestre de 2026. Se mantienen sustancialmente por encima de los niveles de referencia durante todo el horizonte, probablemente como reflejo de las expectativas de los mercados de que el conflicto se prolongue más de lo previsto en el escenario de referencia.
- En el escenario severo, los precios del petróleo suben un 50 % y los del gas más del doble con respecto al escenario de referencia, hasta situarse en torno a 130 dólares por barril y 130 euros por MWh, respectivamente, en el cuarto trimestre de 2026 (frente a 88 dólares por barril y 60 EUR por MWh en el escenario de referencia en el mismo trimestre). Las perturbaciones son también muy persistentes y las desviaciones respecto al escenario de referencia presentan una magnitud similar al final del horizonte de proyección. Las trayectorias de los precios de la energía derivadas de las densidades implícitas en las opciones pueden traducirse en interrupciones del suministro utilizando las elasticidades de los precios a las perturbaciones de oferta. El escenario severo correspondería, en términos generales, a una reducción de alrededor del 8 % de la oferta mundial de petróleo y a una reducción del 12 % de la oferta de gas natural licuado (GNL) con respecto al escenario de referencia (equivalente a unos 8 millones de barriles diarios de petróleo y 5.000 millones de metros cúbicos al mes de GNL, paneles c y de del gráfico A)[29]. En este escenario severo, los precios del gas en Europa también aumentarían muy por encima del umbral de 65 euros por MWh. Sobre la base de episodios anteriores de fuertes repuntes de los precios, este es el nivel de precios por encima del cual Europa podría superar las ofertas de Asia por los cargamentos de GNL, lo que limitaría la magnitud de las interrupciones del suministro de gas en la zona del euro.
Gráfico A
Supuestos sobre las trayectorias de los precios del petróleo y del gas natural en Europa
a) Precios del petróleo | b) Precios del gas |
(dólares estadounidenses por barril) | (euros por MWh) |
 |  |
c) Precios del petróleo | d) Precios del gas |
(dólares estadounidenses por barril) | (euros por MWh) |
 | 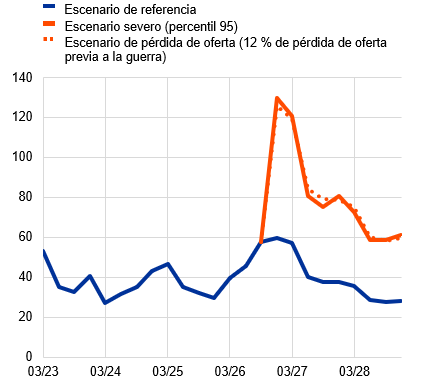 |
Fuentes: Refinitiv y cálculos del BCE.
Notas: la fecha de cierre de los datos para los supuestos de referencia de septiembre de 2026 es el 19 de agosto de 2026. El escenario de pérdida de oferta de petróleo se basa en la elasticidad del precio del petróleo respecto a las perturbaciones de la oferta de petróleo estimada en Caldara et al. (2019)*, mientras que el escenario de pérdida de oferta de gas se basa en la elasticidad del precio del gas respecto a las perturbaciones de la oferta de gas estimada en Albrizio et al. (2023)**.
* Caldara D., Cavallo, M. y Iacoviello, M. (2019), «Oil price elasticities and oil price fluctuations», Journal of Monetary Economics, vol. 103, mayo, pp. 1-20.
** Albrizio, S., Bluedorn, J., Koch, C., Pescatori, A. y Stuermer, M. (2023), «Sectoral Shocks and the Role of Market Integration: The Case of Natural Gas», AEA Papers and Proceedings, vol. 113, American Economic Association, Nashville, mayo, pp. 43-46.
Cuadro B
Escenarios de precios de las materias primas energéticas: niveles y desviaciones respecto al escenario de referencia
Escenario | IV TR 2026 (USD por barril o EUR/MWh) | IV TR 2026 (% de desviación respecto al escenario de referencia) | IV TR 2028 (USD por barril o EUR/MWh) | IV TR 2028 (% de desviación respecto al escenario de referencia) | |
|---|---|---|---|---|---|
Moderado | Precios del petróleo | 76 | -12% | 62 | -15% |
Precios del gas | 50 | -17% | 22 | -22% | |
Adverso | Precios del petróleo | 99 | 15% | 84 | 16% |
Precios del gas | 77 | 28% | 38 | 33% | |
Severo | Precios del petróleo | 132 | 53% | 115 | 58% |
Precios del gas | 130 | 116% | 61 | 114% |
Fuente: BCE y cálculos del BCE.
2. Supuestos sobre la incertidumbre y su transmisión a las condiciones de financiación
Los escenarios adverso y severo suponen que una escalada del conflicto en Oriente Próximo aumentaría la incertidumbre a escala mundial y provocaría una corrección de precios en los mercados financieros. El índice VIX se utiliza como aproximación de la incertidumbre global. Se supone que aumentará temporalmente en el escenario adverso y que el aumento será mayor y más persistente en el escenario severo. Estos supuestos son acordes, en líneas generales, con anteriores episodios de tensiones geopolíticas comparables, incluidos el inicio de la guerra de Rusia contra Ucrania y el conflicto en Oriente Próximo en octubre de 2023 (panel a del gráfico B). La incertidumbre afecta a la economía en los escenarios de dos maneras: directamente, a través de su impacto sobre el PIB real en forma de perturbaciones de la confianza, e indirectamente, a través de las condiciones de financiación; ambos efectos lastran el consumo, la inversión y el comercio.
Gráfico B
Supuestos respecto al índice VIX y el impacto en ciertas variables financieras
a) Supuestos respecto al VIX
(índice)

b) Diferenciales de los préstamos otorgados a las empresas y a los hogares para adquisición de vivienda en los escenarios adverso y severo
(desviaciones respecto al escenario de referencia en puntos básicos)

Fuentes: BCE, CBOE Global Markets y cálculos del BCE.
Notas: en el panel a, la línea azul muestra una trayectoria de previsión incondicional a partir de un modelo de vectores autorregresivos bayesianos (BVAR, por sus siglas en inglés). El modelo incluye el índice VIX, el PIB de la zona del euro, el consumo privado, la inversión empresarial, la inflación medida por el IAPC y los tipos de interés a corto plazo. El índice VIX se utiliza como medida de la incertidumbre, ya que sirve como dato directo en el modelo financiero del panel b. En el panel b), los diferenciales se pronostican mediante un modelo BVAR de cambio de régimen de Markov de frecuencia mixta diaria y mensual, condicionado por las trayectorias del índice VIX de los escenarios. El modelo incluye el índice VIX, los valores de renta variable de las entidades de crédito y de las empresas, los diferenciales de los bonos bancarios, los diferenciales de los préstamos a hogares y empresas, y los tipos de interés de mercado a corto y largo plazo de las proyecciones, y distingue entre estados de alta y baja volatilidad, con distintas transmisiones estimadas. La última observación para el índice VIX corresponde al 19 de agosto de 2026.
En el escenario adverso, el aumento de los diferenciales de los préstamos es más breve y menos pronunciado que en el escenario severo, lo que refleja las diferencias entre las trayectorias del VIX (panel b del gráfico B). En el escenario adverso, los diferenciales de los préstamos (con respecto al tipo de interés libre de riesgo) aumentan solo ligeramente y alcanzan un máximo de alrededor de 10 puntos básicos en el segundo trimestre de 2027 tanto para los préstamos a empresas como para las hipotecas, ya que el modelo prevé un rápido retorno al estado de baja volatilidad. Los diferenciales de los préstamos a empresas alcanzan máximos ligeramente superiores, pero también retornan al escenario de referencia con mayor rapidez que los diferenciales hipotecarios. En el escenario severo, la mayor persistencia de la elevada volatilidad agota la capacidad amortiguadora de las entidades de crédito, por lo que los diferenciales aumentan de forma más que proporcional con respecto al VIX, y alcanzan un máximo de unos 20 puntos básicos en el segundo semestre de 2027. Los diferenciales hipotecarios alcanzan su máximo un trimestre más tarde y se mantienen por encima del escenario de referencia hasta el final del horizonte de proyección.
3. Implicaciones macroeconómicas para el entorno internacional
Dado que los vínculos comerciales directos con la región afectada por el conflicto son limitados, se supone que los principales canales de transmisión de la perturbación a la economía mundial son el aumento de la incertidumbre, así como de los efectos directos e indirectos de la subida de los precios de la energía y los alimentos (gráfico C). En los escenarios, el aumento de la incertidumbre mundial reduce los precios mundiales de los activos, endurece las condiciones de financiación en el mundo y debilita el gasto y el comercio mundiales. La subida de los precios del petróleo y del gas incrementa los costes de importación, reduce las rentas reales y afecta sobre todo a las economías importadoras de energía. El aumento de los costes de la energía impulsa también al alza los precios de los alimentos, eleva la inflación y frena aún más la demanda mundial[30].
En el escenario moderado, la resolución de las perturbaciones más rápida de lo previsto implica un crecimiento más elevado y una inflación más baja que en el escenario de referencia de las proyecciones mundiales. A medida que los precios de la energía disminuyen con más rapidez, el impulso inflacionista se desvanece antes, la incertidumbre se reduce, las condiciones de financiación se normalizan y la demanda externa es mayor como resultado de un entorno exterior más favorable que en el escenario de referencia.
En el escenario adverso, la economía mundial se ve afectada por una perturbación negativa de oferta moderada, pero persistente. El crecimiento del PIB mundial se sitúa por debajo del escenario de referencia a lo largo del horizonte de proyección[31], La menor tasa de crecimiento, de alrededor de 0,2 puntos porcentuales por debajo del escenario de referencia, se registra en 2027, mientras que la inflación se sitúa 0,8 y 0,4 puntos porcentuales por encima del escenario de referencia en 2027 y 2028, respectivamente. En el caso de la zona del euro, el tipo de cambio efectivo nominal se debilita ligeramente antes de normalizarse, mientras que la demanda externa cae cada año respecto al nivel del escenario de referencia y se sitúa alrededor de un 0,8 % por debajo de este al final del horizonte de proyección.
Gráfico C
Impacto en la economía mundial, excluida la zona del euro
(desviaciones en puntos porcentuales respecto a la tasa de crecimiento del escenario de referencia)

Fuentes: cálculos del BCE basados en simulaciones realizadas empleando el modelo ECB-GLOBAL.
Nota: las simulaciones se realizan utilizando un marco de previsión con el modelo ECB-GLOBAL en el que la política monetaria de la zona del euro es exógena.
En el escenario severo, la perturbación negativa de oferta es mucho mayor y tiene efectos más persistentes. Como resultado, el impulso inflacionista procedente de los precios de las materias primas energéticas y alimentarias es más fuerte y la incertidumbre mundial aumenta de forma más acusada. El crecimiento del PIB mundial solo se ve afectado ligeramente en 2026, pero se reduce en 1 punto porcentual en 2027, con efectos pequeños en 2028. La inflación se sitúa por encima del escenario de referencia en alrededor de 0,4 puntos porcentuales en 2026. El efecto alcanza un máximo de casi 2,7 puntos porcentuales en 2027, antes de moderarse hasta 1,1 puntos porcentuales en 2028. En la zona del euro, el tipo de cambio efectivo nominal se debilita inicialmente y posteriormente se normaliza, mientras que la demanda externa disminuye cada año con respecto al nivel del escenario de referencia, hasta situarse alrededor de un 2,9 % por debajo de este en 2028.
4. Implicaciones macroeconómicas para la zona del euro
Los resultados para la zona del euro se han obtenido utilizando, en general, los mismos supuestos que en los escenarios de junio en cuanto a la intensidad de los efectos directos, indirectos y de segunda vuelta, aunque con unos efectos indirectos ligeramente menores sobre los precios de los alimentos. Los efectos directos supuestos anteriormente en el escenario severo, es decir, el grado de transmisión de los precios de la energía a la inflación del componente energético del IAPC, se han contrastado y confirmado mediante un modelo detallado de inflación energética[32]. La evaluación de los escenarios también mantiene, en gran medida, las modificaciones anteriores de la transmisión del modelo de proyección principal, lo que se tradujo en mayores efectos indirectos y de segunda vuelta. La única diferencia respecto a las calibraciones utilizadas anteriormente se refiere a la transmisión de los precios de la energía a los precios de los alimentos. Estos efectos indirectos se han reducido ligeramente en todos los escenarios, aunque se han mantenido significativamente por encima de las elasticidades estándar en los escenarios adverso y severo[33].
En el escenario moderado, el crecimiento del PIB es ligeramente mayor y la inflación se modera más rápidamente que en el escenario de referencia (cuadro C y gráfico D). Dado que en este escenario los aumentos de los precios de la energía desaparecen más rápidamente que en los supuestos del escenario de referencia, la inflación se sitúa por debajo de dicho escenario en 2027 y 2028. La bajada de los precios de la energía beneficia también al crecimiento del PIB, y el crecimiento real se estabiliza por encima del escenario de referencia, en el 1,5 % en 2027 y el 1,6 % en 2028.
En el escenario adverso, la perturbación da lugar a un desplazamiento persistente al alza de los precios de la energía que implica presiones inflacionistas más prolongadas, mientras que el crecimiento del PIB se debilita a corto plazo. El crecimiento del PIB real cae por debajo del escenario de referencia, hasta el 1,1 % en 2027, y retorna al 1,4 % en 2028 con la caída de los precios de la energía y la desaparición de la incertidumbre. En este escenario, la inflación medida por el IAPC aumentaría hasta el 3,1 % en 2026 y se mantendría elevada, en el 3,2 %, en 2027, antes de descender hasta el 2,3 % en 2028. La inflación subyacente (es decir, la inflación excluidos la energía y los alimentos) alcanzaría un máximo del 2,8 % en 2027, en consonancia con la evolución gradual de los efectos indirectos y de segunda vuelta sobre los precios y los salarios, y bajaría hasta el 2,4 % en 2028.
El escenario severo implicaría un entorno macroeconómico sustancialmente más difícil, determinado por perturbaciones más intensas y persistentes de los precios de las materias primas, junto con efectos indirectos y de segunda vuelta más amplios. El crecimiento del PIB real sería del 0,8 % en 2026 y caería de manera acusada hasta el 0,4 % en 2027, lo que indicaría una debilidad prolongada de la actividad. En 2028 se recuperaría hasta el 1,4 %. La inflación general aumentaría de forma acusada hasta el 3,3 % en 2026 y alcanzaría un máximo del 5,4 % en 2027. La inflación subyacente aumentaría considerablemente y la subida de los precios de la energía se trasladaría cada vez más a los precios internos y a los salarios.
Cuadro C
Principales variables de la zona del euro en el escenario de referencia y en los escenarios alternativos
(tasas de variación interanual)
| Crecimiento del PIB real | Inflación medida por el IAPC | Inflación medida por el IAPC, excluidos energía y alimentos | |||||||
|---|---|---|---|---|---|---|---|---|---|---|
2026 | 2027 | 2028 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | ||
Escenario de referencia de septiembre de 2026 | 0,9 | 1,4 | 1,5 | 3,0 | 2,5 | 2,1 | 2,5 | 2,6 | 2,3 | |
Escenario moderado | 0,9 | 1,5 | 1,6 | 2,9 | 1,9 | 1,8 | 2,5 | 2,5 | 2,2 | |
Escenario adverso | 0,9 | 1,1 | 1,4 | 3,1 | 3,2 | 2,3 | 2,5 | 2,8 | 2,4 | |
Escenario severo | 0,8 | 0,4 | 1,4 | 3,3 | 5,4 | 3,2 | 2,5 | 3,5 | 3,2 | |
Fuente: cálculos del BCE basados en simulaciones realizadas empleando el modelo ECB-BASE.
Los efectos macroeconómicos negativos del escenario adverso y del escenario severo se derivan inicialmente sobre todo del aumento de los costes de la energía y de la incertidumbre, pero con el tiempo se producen cada vez más por efectos de contagio más amplios al comercio, la demanda interna y la inflación subyacente. El gráfico E muestra que el deterioro del crecimiento del PIB real refleja principalmente la subida de los precios de la energía, el aumento de la incertidumbre y la mayor debilidad del comercio. En 2027, la desaceleración es más pronunciada, ya que el debilitamiento de la demanda mundial —relacionado, en parte, con la subida de los precios de los alimentos y la energía a escala internacional— sigue lastrando las exportaciones de la zona del euro, mientras que la subida de los precios de la energía y el endurecimiento de las condiciones de financiación suponen un lastre adicional para la demanda interna. Para 2028, el crecimiento del PIB se normaliza gradualmente a medida que desaparecen las presiones sobre los precios de la energía y se produce cierta recuperación de los salarios tras el descenso inicial de las rentas reales. En cuanto a la inflación, el principal canal de transmisión es el aumento de los costes de la energía, que tienen efectos directos sobre la inflación de la energía y elevan los costes de producción de los productos no energéticos. En el escenario severo, la intensificación de los efectos indirectos y de segunda vuelta se traslada cada vez más a la inflación de los alimentos y a la inflación subyacente, lo que se traduce en una inflación general sustancialmente más persistente. En el escenario moderado, una inflación más baja que en el escenario de referencia, impulsada en gran medida por los menores precios de la energía, respalda las rentas reales, el gasto en consumo y, por tanto, el crecimiento del PIB, que se ve también impulsado por un entorno exterior más favorable.
Gráfico D
Escenario de referencia y escenarios alternativos para las variables de la zona del euro
PIB real
(tasas de variación intertrimestral)
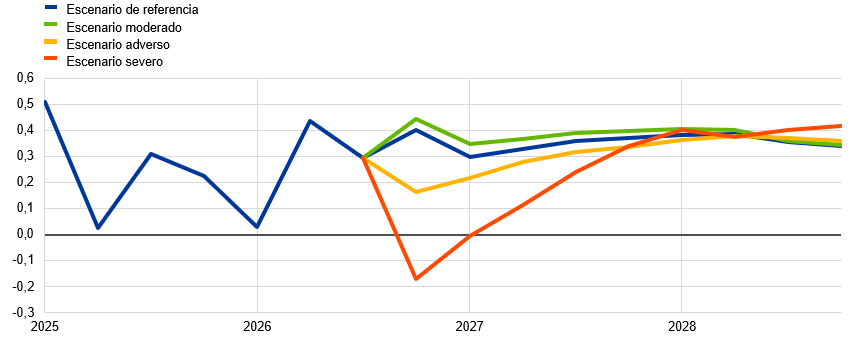
|
|
(tasas de variación interanual) | (tasas de variación interanual) |
 | 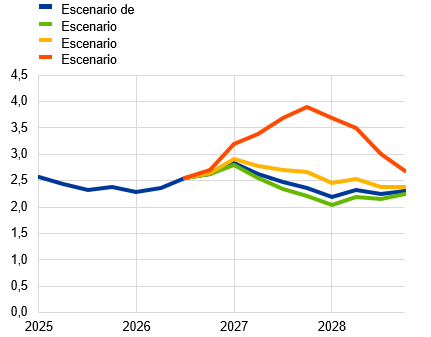 |
| Componente de alimentos del IAPC |
(tasas de variación interanual) | (tasas de variación interanual) |
 |  |
Fuente: cálculos del BCE.
Gráfico E
Impacto en la economía de la zona del euro por canales y por componentes en los distintos escenarios
a) PIB real, por canal
(desviaciones en puntos porcentuales respecto a la tasa de crecimiento del escenario de referencia)

b) Inflación medida por el IAPC, por canal
(desviaciones en puntos porcentuales respecto a la tasa de crecimiento del escenario de referencia)

c) Inflación medida por el IAPC, por componente
(desviaciones en puntos porcentuales respecto a la tasa de crecimiento del escenario de referencia)

Fuente: cálculos del BCE basados en simulaciones realizadas empleando el modelo ECB-BASE.
Nota: las simulaciones se realizan bajo un marco de previsión utilizando el modelo ECB-BASE con una política monetaria de la zona del euro exógena.
5. Análisis de sensibilidad en torno al escenario severo: escasez de combustible para aviación
En caso de una escasez extrema de combustible para aviación, los servicios de transporte aéreo a escala mundial podrían reducirse en un 50 %[34]. Según un modelo de equilibrio general dinámico y estocástico multipaís y multisectorial con redes globales de producción, estas perturbaciones del transporte aéreo reducirían el crecimiento del PIB de la zona del euro en torno a 0,1 puntos porcentuales en 2027 y aumentarían la inflación en torno a 0,15 puntos porcentuales en 2027 y 0,2 puntos porcentuales en 2028 (gráfico F). El modelo supone que sería difícil sustituir el transporte aéreo por otros métodos de transporte, especialmente para los viajes internacionales y los bienes sensibles al tiempo.
Gráfico F
Análisis de sensibilidad: impacto de una escasez de combustible para aviación sumada al escenario severo
Crecimiento del PIB real | Inflación medida por el IAPC |
(desviación en puntos porcentuales respecto a la tasa de crecimiento del escenario severo) | (desviación en puntos porcentuales respecto a la tasa de crecimiento del escenario severo) |
 |  |
Fuente: cálculos del BCE basados en el modelo ONKIO-MCMS, véase P. Aguilar, R. Domínguez-Díaz, J. E. Gallegos y J. Quintana (2026), «The Transmission of Foreign Shocks in a Networked Economy», Documento de Trabajo n.º 2607 del Banco de España.
6. Limitaciones del análisis de escenarios
Estos análisis de escenarios no incluyen las respuestas de política monetaria o fiscal, que mitigarían los impactos de la inflación, ni otros canales que podrían afectar al impacto macroeconómico. Al igual que la convención estándar para el análisis de escenarios en las proyecciones de los expertos, se parte del supuesto de que las políticas monetaria y fiscal no varían respecto al escenario de referencia. Es probable que los significativos aumentos de la inflación, especialmente en el escenario severo, se vieran parcialmente compensados por un endurecimiento de la política monetaria o por medidas de apoyo fiscal que podrían reducir los precios de consumo de la energía, como se observó en el episodio de inflación elevada de 2022-2024. Otros canales no incluidos explícitamente en los análisis son, por ejemplo, los posibles impactos positivos sobre el turismo en los países de la zona del euro derivados de una reducción del turismo en Oriente Próximo.
Recuadro 5
Comparación con las previsiones de otras instituciones y del sector privado
Las proyecciones de los expertos del BCE sobre el crecimiento y la inflación de septiembre de 2026 se sitúan en la parte superior o por encima del intervalo de las previsiones de otras instituciones y de las encuestas a expertos en previsión económica del sector privado. Las proyecciones de los expertos del BCE sobre el crecimiento se sitúan en la parte superior del intervalo de otras previsiones para 2026 y por encima del intervalo para 2027-2028, probablemente debido, en parte, a la incorporación de los recientes datos positivos. En cuanto a la inflación, las proyecciones de los expertos se sitúan en la parte superior del intervalo de otras previsiones para 2026 y por encima del intervalo para 2027-2028, y todas las previsiones incluidas sugieren un retorno de la inflación a niveles próximos al objetivo a medio plazo.
Cuadro A
Comparación entre previsiones recientes sobre el crecimiento del PIB real, la inflación medida por el IAPC y la inflación medida por el IAPC, excluidos la energía y los alimentos, de la zona del euro
(tasas de variación interanual)
| Fecha de publicación | Crecimiento del PIB | Inflación medida por el IAPC | Inflación medida por el IAPC, excluidos energía y alimentos | ||||||
|---|---|---|---|---|---|---|---|---|---|---|
2026 | 2027 | 2028 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | ||
Proyecciones de los expertos del BCE | Septiembre de 2026 | 0,9 | 1,4 | 1,5 | 3,0 | 2,5 | 2,1 | 2,5 | 2,6 | 2,3 |
Consensus Economics | Agosto de 2026 | 0,7 | 1,2 | 1,3 | 2,8 | 2,3 | 2,0 | 2,4 | 2,4 | - |
Encuesta a expertos en previsión económica | Julio de 2026 | 0,6 | 1,2 | 1,3 | 2,7 | 2,2 | 2,0 | 2,4 | 2,2 | 2,1 |
Fondo Monetario Internacional | Julio de 2026 | 0,9 | 1,2 | - | 2,9 | 2,3 | - | - | - | - |
OCDE | Junio de 2026 | 0,8 | 1,2 | - | 2,8 | 2,4 | - | 2,4 | 2,4 | - |
Comisión Europea | Mayo de 2026 | 0,9 | 1,2 | - | 3,0 | 2,3 | - | 2,3 | 2,5 | - |
Fuentes: Consensus Economics Forecasts, 13 de agosto de 2026 (los datos correspondientes a 2028 proceden de la encuesta de julio de 2026); Encuesta a expertos en previsión económica del BCE, 24 de julio de 2026; Perspectivas de la Economía Mundial del FMI, 8 de julio de 2026; Perspectivas Económicas de la OCDE, 3 de junio de 2026; Previsiones económicas de primavera de 2026 de la Comisión Europea, 21 de mayo de 2026.
Notas: estas previsiones no son directamente comparables entre sí ni con las proyecciones macroeconómicas de los expertos del BCE, ya que no coinciden las fechas de cierre de los datos utilizados en cada una de ellas. Además, difieren en cuanto a los métodos empleados para elaborar los supuestos relativos a las variables fiscales, financieras y del entorno exterior, incluidos los precios del petróleo, el gas y otras materias primas. Las tasas de crecimiento anuales del PIB real que figuran en las proyecciones macroeconómicas elaboradas por los expertos del BCE están ajustadas por días laborables, mientras que las de las previsiones de la Comisión Europea y del Fondo Monetario Internacional no lo están. Las demás previsiones no especifican si los datos están ajustados por días laborables.
© Banco Central Europeo, 2026
Dirección postal 60640 Frankfurt am Main, Alemania
Teléfono +49 69 1344 0
Sitio web www.ecb.europa.eu
Todos los derechos reservados. Se permite la reproducción para fines docentes o sin ánimo de lucro, siempre que se cite la fuente.
En el glosario del BCE (disponible solo en inglés) puede consultarse la terminología específica utilizada.
HTML ISBN 978-92-899-7805-7, ISSN 2529-4474, doi:10.2866/6416362, QB-01-26-091-ES-Q
La fecha de cierre de los datos para los supuestos técnicos y para la economía mundial fue el 19 de agosto de 2026, y para las proyecciones macroeconómicas de la zona del euro el 28 de agosto de 2026.
Las cifras se basan en una estimación del PIB de la zona del euro utilizando la demanda interna modificada en lugar del PIB en el caso de Irlanda. Véase la nota 4 para más detalles.
El 7 de septiembre de 2026, tras la fecha de cierre de las proyecciones, Eurostat publicó una nueva estimación del 0,6 % para el segundo trimestre de 2026. La revisión al alza de la estimación inicial se debió a un aumento del 10,2 % del PIB irlandés, correspondiente a actividades de empresas multinacionales poco relevantes para la economía nacional. Aunque los nuevos datos generales sugieren riesgos al alza para las proyecciones del PIB real anual de Irlanda y la zona del euro en 2026, la medida del PIB de la zona del euro con una demanda interna modificada de Irlanda (véase la nota 4 al pie) se mantiene sin cambios para el segundo trimestre de 2026 y para el conjunto del año 2026.
La «demanda interna modificada» incluye el consumo privado y público y una medida modificada de la inversión que excluye las compras de aeronaves para leasing y determinadas compras de propiedad intelectual. Se excluyen de esta medida las importaciones, las exportaciones y las variaciones de existencias irlandesas. Así, esta medida refleja la evolución subyacente de la actividad interna de Irlanda mejor que el PIB general y es más adecuada para evaluar la evolución subyacente del crecimiento de la zona del euro, dada la elevada volatilidad de los datos del PIB general de Irlanda. Véase más información en el sitio web de la Oficina Central de Estadística (Central Statistics Office) de Irlanda.
El crecimiento ajustado se refiere a una medida del PIB de la zona del euro que utiliza la demanda interna modificada en lugar del PIB de Irlanda, como se explica en la nota 4 al pie. De acuerdo con las proyecciones, el crecimiento del PIB real general se situará en el 0,3 % en el tercer trimestre y en el 0,4 % en el cuarto.
Las obras de acabado e instalación, denominadas actividades de construcción especializadas, representan el 75 % de las actividades de construcción y están principalmente impulsadas por las obras de renovación de edificios ya existentes (véase información más detallada en Rusinova, D. y Weissler, M. (2026), “Building resilience: how energy prices boost home efficiency”, El blog del BCE, BCE, 5 de agosto).
Los principales exportadores de bienes relacionados con la IA son Estados Unidos, Taiwán, Corea del Sur y China, en consonancia con una especialización histórica de su estructura de producción. Su participación en las exportaciones totales de bienes relacionados con la IA en 2025 fue del 15,8 %, el 74,6 %, el 32,1 % y el 20,2 %, respectivamente, mientras que la de la zona del euro fue del 10 %.
Se estima que el impacto sobre la inflación incluido en el escenario de referencia será inferior a 0,1 puntos porcentuales en términos acumulados durante el período 2025-2028.
Salvo indicación en contrario, las referencias en este recuadro a agregados mundiales o globales de los indicadores económicos excluyen la zona del euro.
La inflación general mundial medida por el índice de precios de consumo (IPC) se calcula como la media ponderada de las tasas de inflación de 23 países, que incluyen 14 economías avanzadas (Estados Unidos, Reino Unido, Japón, Suiza, Canadá, Australia, Nueva Zelanda, Suecia, Dinamarca, Noruega, República Checa, Hungría, Polonia y Rumanía) y nueve economías emergentes (China, Rusia, Brasil, India, Turquía, Corea del Sur, México, Singapur y Hong Kong).
La orientación de la política fiscal se define como la variación del saldo primario ajustado de ciclo, y ajustado adicionalmente por las subvenciones del NGEU por el lado de los ingresos. Es una medida top-down para la orientación de la política fiscal, mientras que las medidas fiscales discrecionales se calibran utilizando un enfoque bottom-up (véanse las notas al cuadro A).
Los factores no discrecionales están relacionados principalmente con la carga fiscal y la desvinculación de las bases impositivas del PIB.
Después de la fecha de cierre de los datos para las proyecciones, la estimación preliminar de los datos del IAPC de agosto mostró que la inflación medida por el IAPC siguió aumentando hasta situarse en el 3,3 %, mientras que la inflación medida por el IAPCX había disminuido ligeramente, hasta el 2,4 %.
En comparación con mayo, las tasas de inflación de la energía, los alimentos y los servicios fueron más bajas en julio, mientras que la inflación de los bienes industriales no energéticos no varió.
Los costes y márgenes de refino del gasóleo se calculan como la diferencia entre los precios del gasóleo refinado y del crudo. En el caso de la gasolina, los márgenes se calculan utilizando el precio de la gasolina refinada.
Aunque algunas de estas medidas han expirado, otras han sido prorrogadas o introducidas recientemente. Pese a las medidas adicionales (incluidas las prórrogas) adoptadas en Italia y España, relacionadas principalmente con recortes de los impuestos especiales sobre los combustibles para el transporte, estas estimaciones apenas han variado con respecto a las proyecciones de junio de 2026.
Condicionado a los supuestos de los expertos sobre el precio de los derechos del RCDE 2 (véase el recuadro 2), se estima que el impacto del RCDE 2 en la inflación medida por el IAPC en 2028 será de 0,2 puntos porcentuales, sin cambios con respecto a las proyecciones de junio de 2026. Para más detalles, véase el recuadro titulado «El impacto macroeconómico de las políticas sobre el cambio climático en la zona del euro» en las proyecciones de los expertos del Eurosistema de diciembre de 2025.
La Comisión Europea ha adoptado el Marco Temporal de Ayudas Estatales en la Crisis de Oriente Próximo para frenar el aumento de los costes de la energía y los fertilizantes en determinados sectores en el contexto de la crisis de Oriente Próximo. Para más detalles, véase la nota de prensa de 29 de abril de 2026: La Comisión adopta un marco temporal de ayudas estatales para apoyar a los sectores afectados por la crisis de Oriente Próximo.
Se espera que la reforma relacionada con el sector sanitario añada 0,07 puntos porcentuales a la tasa de inflación anual medida por el IAPCX de la zona del euro y 0,05 puntos porcentuales a la inflación medida por el IAPC en 2027 y que la mayor parte del efecto se derive del componente de bienes industriales no energéticos
Los expertos en previsión económica también esperan efectos de segunda vuelta limitados sobre la inflación medida por el IAPCX (menos de 0,1 puntos porcentuales en 2026 y 2027), como muestra la encuesta a expertos en previsión económica correspondiente al tercer trimestre de 2026 (véase recuadro 1).
Para más detalles sobre los modelos, véanse Angelini, E., Bokan, N., Christoffel, K., Ciccarelli, M. y Zimic, S. (2019), “Introducing ECB-BASE: The blueprint of the new ECB semi-structural model for the euro area’’, Working Paper Series, n.º 2315, BCE, septiembre; y Arce, O., Ciccarelli, M., Kornprobst, A. y Montes-Galdón, C. (2024), “What caused the euro area post-pandemic inflation? An application of Bernanke and Blanchard (2023)”, Occasional Paper Series, n.º 343, BCE.
La revisión de la inflación de los bienes industriales no energéticos y de los servicios para 2027 refleja, entre otros factores, el impacto de la modificación de la normativa sobre los precios de los productos farmacéuticos (desde julio de 2026) y de la reforma relacionada con el sector sanitario en Alemania (desde enero de 2027), que en conjunto ascienden a algo menos de 0,1 puntos porcentuales sobre la inflación medida por el IAPC de la zona del euro en 2027.
Después de la fecha de cierre de los datos para las proyecciones de septiembre, Eurostat publicó su primera estimación del crecimiento de la remuneración por asalariado en el segundo trimestre de 2026. La estimación del 3,3 % era plenamente acorde con las proyecciones de septiembre.
Los precios de mercado utilizados son los vigentes el 19 de agosto de 2026 (fecha de cierre de los datos para los supuestos técnicos).
Asimismo, los efectos macroeconómicos se evalúan utilizando la media de los resultados de varios modelos macroeconómicos del BCE y del Eurosistema, mientras que los escenarios de Oriente Próximo se aplicaron utilizando el modelo ECB-BASE. Además, los modelos para este análisis se aplicaron en modos de proyección estándar y excluyen mejoras de las elasticidades relacionadas con los efectos indirectos y de segunda vuelta, que sí se incluyen en los escenarios de Oriente Próximo.
Elaborado por A. Bobasu, A. Ferrari, T. Kockerols, A. Manu, G. Müller, R. Rigato y A. Stalla-Bourdillon.
Véase la sección 3 de las proyecciones de los expertos del Eurosistema de junio de 2026.
En particular, véase el recuadro 4 de las proyecciones de los expertos del Eurosistema de junio de 2026.
Téngase en cuenta que la interpretación del escenario severo en términos de perturbaciones en el suministro requiere una recuperación parcial de los flujos de petróleo y gas a través del estrecho de Ormuz en el escenario de referencia. En particular, la recuperación prevista en el escenario de referencia en el cuarto trimestre de 2026 tendría que ser suficientemente importante para que fueran posibles perturbaciones en el suministro en el escenario severo de la magnitud descrita. Estas perturbaciones equivaldrían a una reducción de alrededor del 60 % de los flujos de energía a través del estrecho, mitigándose parte del impacto sobre la oferta de petróleo mediante el desvío de los flujos a través de redes regionales de oleoductos.
En las simulaciones del entorno internacional se parte del supuesto de unos precios más elevados de las materias primas alimentarias, ya que la guerra en Oriente Próximo afecta también a los mercados de fertilizantes. En las simulaciones de la zona del euro, los escenarios adverso y severo contemplan una mayor propagación de la perturbación energética a los precios de consumo de los alimentos, lo que incluye los efectos de los mayores precios de la energía sobre los precios de las materias primas alimentarias. Para más detalles, véase la sección 3 de las proyecciones de los expertos del Eurosistema de junio de 2026.
Salvo indicación en contrario, las referencias en este recuadro a agregados mundiales de los indicadores económicos excluyen la zona del euro.
Véase M. Bańbura, E. Bobeica, A. Giammaria, M. Porqueddu y J. Van Spronsen (2025), «A new model to forecast energy inflation in the euro area», Working Paper Series, n.º 3062, BCE. Este modelo se utilizó para evaluar un escenario de márgenes de refino persistentemente elevados para la gasolina y el gasóleo. Este enfoque alternativo confirmó, en líneas generales, la recalibración de las elasticidades en el modelo principal de proyección ECB-BASE para los escenarios de junio de 2026. Por tanto, el presente ejercicio mantiene la intensidad utilizada anteriormente en la transmisión de los precios de la energía a la inflación del componente energético del IAPC.
Los efectos indirectos derivados de la transmisión de los precios de las materias primas energéticas a los precios de los alimentos se han contrastado con una versión para la zona del euro del modelo de Bernanke y Blanchard (BBEA) (véase la nota 21) y con un ejercicio de proyecciones locales. Ambos estiman, sobre la base de las regularidades históricas, una elasticidad ligeramente menor que la utilizada en el escenario moderado con el modelo ECB-BASE. Para las simulaciones actuales, los parámetros que determinan esta transmisión se han reducido proporcionalmente en todos los escenarios, de modo que la respuesta del escenario moderado en el modelo ECB-BASE coincida con la respuesta media del modelo BBEA y del modelo de proyecciones locales.
Durante la pandemia de COVID-19 se observó una caída del 50 % en el transporte aéreo mundial. Aunque una reducción similar a consecuencia de la perturbación actual podría ser menos probable, el análisis de sensibilidad pone de relieve la vulnerabilidad a un evento de cola como este.
-
10 September 2026