


Gesamtwirtschaftliche Euroraum-Projektionen von Fachleuten der EZB, September 2026
1 Überblick
Die Wirtschaft des Euroraums hat sich gegenüber den Auswirkungen des Konflikts im Nahen Osten als widerstandsfähiger erwiesen als erwartet. Das Wachstum des realen BIP fiel im zweiten Quartal 2026 überraschend positiv aus. Zudem deuten die Kurzfristindikatoren auf kurze Sicht auf ein robustes Wachstum hin, da die Unsicherheit nachlässt, das Vertrauen wächst und der durch den Konflikt im Nahen Osten verursachte Angebotsschock im Energiesektor allmählich nachlassen dürfte.[1] Die Sommerhitzewelle in Europa dürfte lediglich einen begrenzten und vorübergehenden negativen Einfluss auf die Wirtschaftstätigkeit gehabt haben. Auf mittlere Sicht dürfte die Binnennachfrage weiterhin durch die Erholung der Realeinkommen gestützt werden, die durch den nachlassenden Preisauftrieb bei Energie begünstigt wird. Hinzu kommt die Unterstützung durch einen robusten Arbeitsmarkt, wobei die Arbeitslosenquote historisch niedrige Tiefstände erreichen dürfte. Steigende staatliche Ausgaben für Infrastruktur und Verteidigung insbesondere in Deutschland, zu denen Investitionen im Zusammenhang mit künstlicher Intelligenz (KI) hinzukommen, dürften das Wachstum in den späteren Jahren des Projektionszeitraums ebenfalls stützen. Was die Außenwirtschaft betrifft, so dürfte die anziehende Auslandsnachfrage das Exportwachstum beschleunigen. Die fortdauernden Wettbewerbsnachteile werden die Exporte jedoch weiterhin belasten. Hinzu kommt, dass der Euroraum weniger von der starken weltweiten KI-bedingten Nachfrage profitieren dürfte als einige andere Volkswirtschaften, da der Sektor für KI-bezogene Waren im Euroraum vergleichsweise klein ist. In den Basisprojektionen wird davon ausgegangen, dass die Jahreswachstumsrate des realen BIP im laufenden Jahr bei 0,9 %, 2027 bei 1,4 % und 2028 bei 1,5 % liegen wird (Tabelle 1). Bereinigt um die Volatilität der Daten aus Irland dürfte sich das Wachstum in den Jahren 2026 und 2027 auf 1,2 % belaufen, bevor es 2028 auf 1,4 % steigt.[2] Gegenüber den Projektionen vom Juni 2026 wurde das BIP-Wachstum für 2026 um 0,1 Prozentpunkte nach oben revidiert (0,3 Prozentpunkte bereinigt um die Volatilität der Daten aus Irland). Dahinter stehen überraschende Datenmeldungen und positive Umfrageindikatoren, die einen statistischen Überhang für 2027 bewirken und eine Revision um 0,2 Prozentpunkte für dieses Jahr nach sich ziehen. Für 2028 bleibt das BIP-Wachstum unverändert.
Die Inflationsaussichten werden nach wie vor maßgeblich vom Energieschock bestimmt. Es wird davon ausgegangen, dass dieser nachlassen wird. Diese Annahme ist allerdings mit hoher Unsicherheit behaftet. Die Inflation dürfte im vierten Quartal 2026 infolge des sprunghaften Anstiegs der Energiepreise durch den Konflikt im Nahen Osten mit 3,6 % ihren Höchststand erreichen. Zum Anstieg der Rohölpreise kommt dabei noch der zusätzliche Aufwärtsdruck auf die Preise für Mineralölerzeugnisse und auf die Großhandelspreise für Gas und Strom. Da der Haupteffekt des Konflikts auf die Energiepreise aus dem Vorjahresvergleich herausfällt, dürfte die am Harmonisierten Verbraucherpreisindex (HVPI) gemessene Gesamtinflation im zweiten Quartal 2027 auf 2,5 % sinken und sich danach nahe 2,0 % bewegen. Das Profil der Gesamtinflation verdeckt, dass sich der Energieschock mit unterschiedlicher Geschwindigkeit auf die Hauptkomponenten überträgt. Ein rasches Durchwirken auf die Verbraucherpreise für Energie impliziert, dass die Energieinflation dem angenommenen Rückgang der Preise für Energierohstoffe schnell folgt, sich im Laufe des Jahres 2027 ins Negative kehrt und dann im Jahr 2028 mit der Einführung des EU-Emissionshandelssystems 2 (EHS2) wieder steigt. Auf die Teuerung ohne Energie dürfte sich der Energieschock indessen erst allmählich durchschlagen. Sie dürfte bis Anfang 2027 steigen, sich dann auf erhöhtem Niveau halten, bevor sie sich 2028 wieder abschwächt. Insgesamt dürften sich indirekte Effekte und Zweitrundeneffekte im Rahmen halten. Vor dem Hintergrund der sich verbessernden Aussichten für die Wirtschaft und den Arbeitsmarkt dürfte die erwartete Abschwächung der Inflation dazu beitragen, den Lohndruck auf mittlere Sicht einzudämmen, wenngleich das Lohnwachstum über seinem langfristigen Durchschnitt bleiben dürfte. Den Basisprojektionen zufolge wird die HVPI-Inflation von 2,1 % im Jahr 2025 auf 3,0 % im Jahr 2026 steigen, bevor sie 2027 auf 2,5 % und 2028 weiter auf 2,1 % zurückgeht. Die Aussichten für die HVPI-Gesamtinflation im Jahr 2026 bleiben unverändert. Die Abwärtsrevisionen der Nahrungsmittelinflation nach den bis Juli überraschenderweise deutlich niedrigeren Teuerungsraten glichen die Aufwärtsrevisionen der Energieinflation aus, obgleich die ungünstigen Witterungsverhältnisse einen gewissen Aufwärtsdruck ausübten. Die Gesamtinflation wurde für 2027 um 0,2 Prozentpunkte und für 2028 um 0,1 Prozentpunkte nach oben revidiert. Dies ist auf den für 2027 erwarteten stärkeren Anstieg der Energiepreise sowie auf eine in beiden Jahren höhere Kerninflation (HVPI ohne Energie und Nahrungsmittel) zurückzuführen. Letztere spiegelt die günstigeren Konjunkturaussichten und das etwas höhere Lohnwachstum vor dem Hintergrund einer leichten Verbesserung am Arbeitsmarkt wider. Gegenüber den Juni-Projektionen dürften die indirekten Effekte und Zweitrundeneffekte weitgehend unverändert bleiben; die indirekten Effekte auf die Nahrungsmittelpreise dürften jedoch geringer ausfallen.
Die wirtschaftlichen Aussichten für den Euroraum sind angesichts des noch immer andauernden Konflikts im Nahen Osten, der Blockade der Straße von Hormus und der anhaltenden Volatilität der Energiepreise weiterhin mit großer Unsicherheit behaftet. Zur Veranschaulichung dieser Unsicherheit werden die Basisprojektionen um die drei bereits in den Juni-Projektionen enthaltenen – nun aktualisierten – Alternativszenarien ergänzt: ein milderes, ein adverses und ein schwerwiegendes Szenario. Diese Szenarien unterscheiden sich hinsichtlich ihrer Annahmen über das Ausmaß und die Dauer des Konflikts im Nahen Osten und des Energiepreisschocks, der Auswirkungen des Schocks auf das internationale Umfeld und die Unsicherheit sowie hinsichtlich der Stärke, mit der sich indirekte Effekte und Zweitrundeneffekte auf die Inflation niederschlagen.
- Im milderen Szenario wird unterstellt, dass sich die Energiepreise schneller normalisieren als im Basisszenario. Folglich würde die Inflation schneller zurückgehen und in den Jahren 2027 und 2028 unter dem Zielwert von 2 % liegen. Zugleich würde das BIP-Wachstum etwas stärker ausfallen als im Basisszenario.
- Das adverse Szenario geht davon aus, dass der Anstieg der Energiepreise stärker ausfällt und länger anhält als im Basisszenario. Zudem beinhaltet es eine höhere Unsicherheit und größere internationale Ansteckungseffekte sowie stärkere indirekte Effekte und Zweitrundeneffekte auf die Inflation. Im Vergleich zum Basisszenario bedeutet dies eine höhere Inflation in den Jahren 2026 bis 2028 und ein niedrigeres BIP-Wachstum in den Jahren 2027 und 2028.
- Im schwerwiegenden Szenario wird davon ausgegangen, dass der Energiepreisschock stärker ausfällt und länger andauert, die Unsicherheit größer ist und die Löhne und Preise (außer Energie) stärker reagieren als im adversen Szenario. Daraus ergibt sich eine deutlich und dauerhaft höhere Gesamtinflation über den gesamten Projektionszeitraum hinweg als im Basisszenario. Dies entspricht den bisherigen Erfahrungen, dass ein großer Energiepreisschock mit Nichtlinearitäten verbunden ist. Das BIP-Wachstum würde sich 2027 deutlich abschwächen, dann wieder anziehen und 2028 nur leicht unter der im Basisszenario projizierten Rate liegen, da ein stärkeres Lohnwachstum Einkommen und Nachfrage stützen würde.
Tabelle 1
Projektionen für das Wachstum und die Inflation im Euroraum
(Veränderung gegenüber Vorjahr in %)
|
| Basisszenario Juni 2026 | September 2026 – Basisszenario und alternative Szenarien | |||
|---|---|---|---|---|---|---|
Basisszenario | Milderes Szenario | Adverses Szenario | Schwerwiegendes Szenario | |||
Reales BIP | 2025 | 1,5 | 1,3 | |||
2026 | 0,8 | 0,9 | 0,9 | 0,9 | 0,8 | |
2027 | 1,2 | 1,4 | 1,5 | 1,1 | 0,4 | |
2028 | 1,5 | 1,5 | 1,6 | 1,4 | 1,4 | |
HVPI | 2025 | 2,1 | 2,1 | |||
2026 | 3,0 | 3,0 | 2,9 | 3,1 | 3,3 | |
2027 | 2,3 | 2,5 | 1,9 | 3,2 | 5,4 | |
2028 | 2,0 | 2,1 | 1,8 | 2,3 | 3,2 | |
HVPI ohne Energie und Nahrungsmittel | 2025 | 2,4 | 2,4 | |||
2026 | 2,5 | 2,5 | 2,5 | 2,5 | 2,5 | |
2027 | 2,5 | 2,6 | 2,5 | 2,8 | 3,5 | |
2028 | 2,2 | 2,3 | 2,2 | 2,4 | 3,2 | |
Anmerkung: Die Zahlen für das reale BIP beziehen sich auf die Jahresdurchschnittswerte der saison- und arbeitstäglich bereinigten Daten. Die Daten zum BIP des Euroraums unterliegen erheblicher Volatilität, die mit den Aktivitäten multinationaler Unternehmen in Irland zusammenhängt. Bei einer Messgröße des Euroraum-BIP, die für Irland anstelle des BIP die modifizierte Inlandsnachfrage zugrunde legen würde, ergäben sich für den Euroraum Wachstumsaussichten von 1,2 % für 2026 und 2027 und 1,4 % für 2028. In den Juni-Projektionen wurde dagegen von 0,9 % für 2026, 1,1 % für 2027 und 1,5 % für 2028 ausgegangen. Weitere Informationen finden sich in Fußnote 4. Aufgrund von Daten, die erst nach dem Redaktionsschluss der vorliegenden Projektionen veröffentlicht wurden, können historische Daten von den jüngsten Eurostat-Veröffentlichungen abweichen.
2 Gesamtwirtschaftliche Projektionen für die Wirtschaft des Euroraums
2.1 Realwirtschaft
Die Wirtschaft des Euroraums zeigte sich widerstandsfähig gegenüber den durch den Konflikt im Nahen Osten ausgelösten Energie- und Unsicherheitsschocks. Der Schnellschätzung von Eurostat zufolge stieg das reale BIP im zweiten Quartal 2026 um 0,4 %, verglichen mit 0,0 % im ersten Quartal.[3] Legt man für das BIP des Euroraums eine bereinigte Messgröße zugrunde, bei der für Irland anstelle des BIP die modifizierte Inlandsnachfrage verwendet wird, stieg es im ersten Quartal 2026 um 0,3 % und damit um 0,2 Prozentpunkte mehr als in den Projektionen vom Juni erwartet; gegenüber dem ersten Quartal 2026 blieb es unverändert (siehe Abbildung 1, Grafik a).[4] Dieser überraschende Anstieg deutet darauf hin, dass die negativen Auswirkungen des Konflikts im Nahen Osten auf die Realeinkommen und die Unsicherheit begrenzt geblieben sind, während die anhaltende KI-Dynamik die Unternehmensinvestitionen und die Auslandsnachfrage gestützt haben könnte.
Die verfügbaren Umfragedaten deuten darauf hin, dass sich das Vertrauen und die Wachstumsdynamik trotz der anhaltenden Unsicherheit im Zusammenhang mit dem Konflikt im Nahen Osten und der vorübergehenden Belastung durch das extreme Sommerwetter in Europa verstärken werden. Die bis August vorliegenden Umfragedaten lassen auf eine Verbesserung der Wachstumsdynamik gegenüber den im Frühjahr erreichten Tiefständen schließen. Der Einkaufsmanagerindex (EMI) für die Produktion im verarbeitenden Gewerbe und im Dienstleistungssektor stieg im August leicht an. Hintergrund ist ein verstärktes Produktionswachstum im verarbeitenden Gewerbe, während der EMI im Dienstleistungssektor im Wachstumsbereich verblieb. Auch die zukunftsgerichteten EMI-Indikatoren verbesserten sich, obgleich sich die Lieferzeiten der Zulieferer etwas verlängerten. Der von der Europäischen Kommission veröffentlichte Indikator der wirtschaftlichen Einschätzung stieg im August weiter an und sein Abstand zum (Vorkriegs-)Wert im Februar verringerte sich. Demgegenüber dürften die jüngsten Hitzewellen und Dürren in Europa – die zu niedrigen Wasserständen in wichtigen Flüssen sowie zu Waldbränden geführt haben – das Wachstum im dritten Quartal bremsen. Insgesamt dürfte sich das Wachstum im Euroraum, gemessen an der bereinigten Messgröße, von 0,3 % im zweiten Quartal auf 0,2 % im dritten Quartal abschwächen, bevor es im vierten Quartal wieder auf 0,3 % ansteigt.[5] Gegenüber den Projektionen vom Juni entspricht dies einer Aufwärtsrevision um 0,1 Prozentpunkte für das dritte und vierte Quartal, die auf Aufwärtsrevisionen bei sämtlichen Nachfragekomponenten zurückzuführen ist.
Abbildung 1
Reales BIP des Euroraums
a) Wachstum des realen BIP
(Veränderung gegen Vorquartal in %, Beiträge in Prozentpunkten, saison- und arbeitstäglich bereinigte Quartalswerte)

b) Höhe des realen BIP
(Index, Q1 2024 = 100)

Anmerkung: Aufgrund von Daten, die erst nach dem Redaktionsschluss der vorliegenden Projektionen veröffentlicht wurden, können historische Daten von den jüngsten Eurostat-Veröffentlichungen abweichen. Die vertikale Linie markiert den Beginn des aktuellen Projektionszeitraums. In Grafik a) stellen die roten Balken den Einfluss des Wachstums des realen BIP in Irland auf das Aggregat des Euroraums dar, die gelben Balken beziehen sich auf das Wachstum in den anderen Ländern des Euroraums.
Vor dem Hintergrund nachlassender Unsicherheit, zunehmenden Vertrauens und sich normalisierender Energiepreise dürfte das Wachstum des realen BIP auf mittlere Sicht stetig zunehmen. Den Projektionen zufolge werden die privaten Konsumausgaben mittelfristig den größten Beitrag zum Wachstum leisten, gefolgt von einer robusten Investitionsdynamik (siehe Abbildung 2). Der Beitrag der Nettoexporte dürfte ab 2027 leicht positiv ausfallen.
- Das Wachstum der privaten Konsumausgaben dürfte kurzfristig aufgrund gewisser Kaufkraftverluste und höherer Unsicherheit gedämpft bleiben, sollte jedoch mittelfristig wieder anziehen. Die privaten Konsumausgaben werden auf kurze Sicht wohl nur moderat zunehmen, da der Konflikt im Nahen Osten das real verfügbare Einkommen belastet. Dieser Effekt dürfte jedoch in einigen Ländern teilweise durch finanzpolitische Maßnahmen abgefedert werden und mit der Zeit nachlassen. Auch das Verbrauchervertrauen hat sich in den vergangenen Monaten verbessert, es liegt aber nach wie vor unter dem vor Beginn des Konflikts verzeichneten Niveau, was weiterhin auf ein vorsichtiges Konsumverhalten hindeutet. Es wird erwartet, dass die privaten Konsumausgaben künftig stärker steigen. Dazu dürften die Erholung des Reallohnwachstums, eine stabile Beschäftigungslage und – in geringerem Maße – günstige Vermögenseffekte beitragen. Die Sparquote der privaten Haushalte dürfte im Projektionszeitraum allmählich sinken, da die Unsicherheit nachlässt und die Vorsichtsmotive vor dem Hintergrund anhaltend hoher Zinsen an Bedeutung verlieren.
- Die Konsumausgaben des Staates dürften das mittelfristige Wachstum weiterhin stützen. Nach einem kräftigen Wachstumsbeitrag im Jahr 2026 ist die für 2027 erwartete vorübergehende Abschwächung in erster Linie auf das Auslaufen der Mittel aus dem Programm „Next Generation EU“ (NGEU) in Italien sowie auf weitere angenommene Maßnahmen zur Haushaltskonsolidierung in Frankreich zurückzuführen (siehe auch Kasten 3).
- Das Investitionswachstum dürfte durch Ausgaben für KI, Verteidigung und Infrastruktur sowie durch eine allmähliche Erholung der Wohnungsbauinvestitionen gestützt werden. Nach einer schwachen Entwicklung im zweiten Quartal 2026 dürften die Unternehmensinvestitionen (ohne die volatilen Investitionen in geistiges Eigentum in Irland) wieder anziehen. Dies gilt trotz anhaltender Unsicherheit im Zusammenhang mit dem Konflikt im Nahen Osten, den Energiepreisen und Lieferengpässen sowie sich allmählich verschärfender Finanzierungsbedingungen. Eine steigende Nachfrage und verstärkte Digitalisierungsinitiativen infolge der raschen weltweiten Fortschritte der KI dürften die Erholung begünstigen. Es wird zudem erwartet, dass Spillover-Effekte der höheren Verteidigungs- und Infrastrukturausgaben sowie allmählich steigende Gewinne die Unternehmensinvestitionen stützen. Dadurch dürfte der dämpfende Effekt der Verlangsamung des Wachstums der öffentlichen Investitionen ausgeglichen werden, denn nach dem Auslaufen des NGEU-Programms dürfte sich das Wachstum der öffentlichen Investitionen in den Jahren 2027 und 2028 verlangsamen. Die Wohnungsbauinvestitionen nahmen in der ersten Jahreshälfte 2026 deutlich weniger zu als in den vorangegangenen Projektionen angenommen. Dies war teilweise auf die Auswirkungen ungünstiger Witterungsverhältnisse sowie restriktiverer Finanzierungsbedingungen zurückzuführen. Dennoch wird erwartet, dass sich die Wohnungsbauinvestitionen – gestützt durch die anhaltend hohe Wohnungsnachfrage vor dem Hintergrund steigender Reallöhne – allmählich erholen. Sie dürften auch von anhaltend kräftigen Ausbau- und Installationsarbeiten profitieren, die vor allem auf Renovierungsmaßnahmen wie Verbesserungen der Energieeffizienz zurückzuführen sind.[6]
- Die Exporte dürften den Projektionen zufolge verhalten bleiben, was auf fortdauernde Wettbewerbsnachteile des Euroraums zurückzuführen ist. Diese werden durch Faktoren wie US-Zölle und die allgemeine Aufwertung des Euro seit Ende 2024 noch verschärft. Auf kurze Sicht wird der Konflikt im Nahen Osten das Exportwachstum zwar weiterhin dämpfen. Seine Auswirkungen haben sich jedoch als weniger gravierend erwiesen als erwartet, was Aufwärtsrevisionen gegenüber den Juni-Projektionen impliziert. Dennoch dürften die Ausfuhren weiterhin unter Wettbewerbsnachteilen leiden. Die zurückliegende Aufwertung des Euro und die höheren US-Zölle belasten die Exporte weiterhin. Die Belebung der weltweiten Nachfrage stützt die Exporte zwar etwas, ein wesentlicher Teil dieser Dynamik ist jedoch auf den KI-Boom zurückzuführen, von dem der Euroraum aufgrund seines vergleichsweise kleinen Sektors für KI-bezogene Waren weniger profitieren dürfte als einige andere Volkswirtschaften.[7] Infolgedessen dürfte der Anteil des Euroraums an den weltweiten Exportmärkten auf mittlere Sicht weiter leicht zurückgehen. Das Importwachstum dürfte 2026 aufgrund der kräftigen Importnachfrage das Exportwachstum übertreffen. Auf mittlere Sicht dürften sich beide weitgehend die Waage halten. Investitionen in KI und Verteidigung dürften mittelfristig die Importnachfrage stützen. Insgesamt dürften die Nettoexporte das Wachstum des realen BIP im Jahr 2026 leicht dämpfen, in den Jahren 2027 und 2028 dürften sie jedoch einen geringfügig positiven Beitrag leisten.
Die Binnennachfrage dürfte durch Ausgaben für Verteidigung und Infrastruktur gestützt werden. Der Wachstumsbeitrag der staatlichen Ausgaben für Verteidigung und Infrastruktur, der überwiegend auf Deutschland entfällt und 2026 am stärksten ausfallen dürfte, wird für den Zeitraum 2025 bis 2028 kumuliert auf 0,5 Prozentpunkte geschätzt.[8] Die von den Regierungen seit Beginn des Kriegs im Nahen Osten ergriffenen energiepolitischen Stützungsmaßnahmen sind überwiegend befristet und wirken sich nur geringfügig auf das Wachstum aus.
Abbildung 2
Wachstum des realen BIP im Euroraum – Aufgliederung in die wichtigsten Verwendungskomponenten
(Veränderung gegenüber Vorjahr in % und Beiträge in Prozentpunkten)

Anmerkung: Die Daten sind saison- und arbeitstäglich bereinigt. Aufgrund von Daten, die erst nach dem Redaktionsschluss der vorliegenden Projektionen veröffentlicht wurden, können historische Daten von den jüngsten Eurostat-Veröffentlichungen abweichen. Die vertikale Linie markiert den Beginn des Projektionszeitraums.
Im Vergleich zu den Projektionen vom Juni 2026 wurde das Wachstum des realen BIP für 2026 um 0,1 Prozentpunkte und für 2027 um 0,2 Prozentpunkte nach oben revidiert, für 2028 blieb es unverändert (siehe Abbildung 3 und Tabelle 2). Eine deutliche Abwärtskorrektur des BIP-Wachstums im ersten Quartal 2026 infolge der Revision der irischen Daten wurde durch die unerwartet positive Entwicklung des BIP-Wachstums im zweiten Quartal sowie die günstigeren Aussichten für die zweite Jahreshälfte mehr als ausgeglichen. Dies führte zu einer geringfügigen Aufwärtsrevision der Projektionen für das Wachstum im Jahr 2026. Ausschlaggebend für die günstigeren kurzfristigen Aussichten sind vor allem eine Verbesserung der kurzfristigen Investitionsaussichten im Einklang mit den jüngsten Indikatoren, günstigere Aussichten für den privaten Konsum infolge einer gewissen Verringerung der Unsicherheit und das positivere internationale Umfeld. Die Aufwärtskorrekturen für das zweite Halbjahr 2026 bewirken einen erheblichen Überhang für 2027, während die Revisionen aufgrund des unterjährigen Wachstums sowohl für 2027 als auch für 2028 fast bei null liegen. Auf Basis der Messgröße, die für Irland die modifizierte Inlandsnachfrage anstelle des BIP verwendet, wurde das reale BIP für 2026 um 0,3 Prozentpunkte und für 2027 um 0,1 Prozentpunkte nach oben sowie für 2028 um 0,1 Prozentpunkte nach unten revidiert. Verglichen mit den Projektionen vom Dezember 2025 (dem Basisszenario vor Ausbruch des Kriegs im Nahen Osten) wurde das Wachstum für 2026 um 0,3 Prozentpunkte nach unten revidiert. Für 2027 blieb es unverändert und für 2028 wurde es um 0,1 Prozentpunkte nach oben revidiert. Das BIP-Niveau am Ende des Projektionszeitraums fällt damit geringfügig niedriger aus (siehe Abbildung 1, Grafik b und Abbildung 3, Grafik a).
Abbildung 3
Revisionen des projizierten Wachstums des realen BIP gegenüber den Projektionen vom Juni 2026
a) Aufgliederung in Effekte im Jahresverlauf und statistische Überhangeffekte | b) Aufgliederung nach den wichtigsten Verwendungskomponenten |
|---|---|
(in Prozentpunkten) | (in Prozentpunkten) |
 |  |
Anmerkung: Die vertikale Linie markiert den Beginn des Projektionszeitraums. Die Revisionen basieren auf nicht gerundeten Zahlen. In Grafik b steht „MDD“ für die Messgröße auf Basis der modifizierten Inlandsnachfrage.
Tabelle 2
Projektionen für das reale BIP, den Handel und die Arbeitsmärkte
(soweit nicht anders angegeben, Veränderung gegenüber Vorjahr in %; Revisionen in Prozentpunkten)
September 2026 | Revisionen ggü. Juni 2026 | ||||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
Reales BIP | 1,3 | 0,9 | 1,4 | 1,5 | 0,1 | 0,2 | 0,0 |
Reales BIP mit modifizierter Inlandsnachfrage für Irland1) | 1,1 | 1,2 | 1,2 | 1,4 | 0,3 | 0,1 | -0,1 |
Private Konsumausgaben | 1,5 | 1,0 | 1,0 | 1,3 | 0,2 | 0,0 | -0,1 |
Konsumausgaben des Staates | 1,5 | 1,9 | 1,1 | 1,3 | 0,3 | 0,1 | 0,0 |
Investitionen | 2,9 | 1,8 | 2,0 | 2,0 | 0,0 | 0,3 | -0,1 |
Ausfuhren 2) | 2,0 | 2,1 | 3,2 | 2,9 | 1,0 | 0,6 | 0,0 |
Einfuhren 2) | 3,6 | 2,6 | 3,0 | 2,9 | 1,0 | 0,6 | -0,1 |
Beitrag zum BIP aus: |
|
|
|
|
|
|
|
Binnennachfrage | 1,7 | 1,3 | 1,2 | 1,4 | 0,2 | 0,1 | -0,1 |
Außenbeitrag | -0,6 | -0,1 | 0,2 | 0,1 | 0,1 | 0,0 | 0,0 |
Änderungen der Lagerbestände | 0,2 | -0,2 | 0,0 | 0,0 | -0,1 | 0,0 | 0,0 |
Real verfügbares Einkommen | 0,9 | 0,6 | 1,1 | 1,0 | 0,3 | 0,1 | -0,1 |
Sparquote der privaten Haushalte (in % des verfügbaren Einkommens) | 14,6 | 14,1 | 14,1 | 13,9 | 0,0 | 0,0 | 0,0 |
Beschäftigung 3) | 0,7 | 0,5 | 0,5 | 0,5 | 0,1 | 0,0 | -0,1 |
Arbeitslosenquote | 6,3 | 6,2 | 6,1 | 5,9 | -0,1 | -0,1 | -0,1 |
Leistungsbilanz (in % des BIP) | 1,6 | 1,5 | 1,5 | 1,7 | 0,2 | 0,0 | 0,2 |
Anmerkung: Die Zahlen für das reale BIP und seine Komponenten beziehen sich auf saison- und arbeitstäglich bereinigte Daten. Aufgrund von Daten, die erst nach dem Redaktionsschluss der vorliegenden Projektionen veröffentlicht wurden, können historische Daten von den jüngsten Eurostat-Veröffentlichungen abweichen. Die Revisionen wurden auf Basis gerundeter Zahlen berechnet.
1) Die modifizierte Inlandsnachfrage wird in Fußnote 4 beschrieben.
2) Einschließlich des Handels der Länder des Euroraums untereinander.
3) Beschäftigte.
Der Arbeitsmarkt dürfte sich vor dem Hintergrund der verbesserten Konjunkturaussichten insgesamt weiterhin robust zeigen. Die aktuellen Projektionen basieren auf einer günstigeren Ausgangslage am Arbeitsmarkt. Diese ist darauf zurückzuführen, dass die Wirtschaftsleistung (nach Bereinigung um die Volatilität der irischen Daten) seit Jahresbeginn stärker ausgefallen ist als erwartet. Dies unterstreicht die Widerstandsfähigkeit der Wirtschaft des Euroraums gegenüber den Auswirkungen des Konflikts im Nahen Osten. Infolgedessen wird für 2026 ein höheres Beschäftigungswachstum erwartet als in den Juni-Projektionen. Für 2027 blieben die Projektionen unverändert und für 2028 wurden sie leicht nach unten revidiert. Die jährliche Wachstumsrate dürfte dabei stabil bei rund 0,5 % liegen (siehe Abbildung 4, Grafik a). Die Arbeitsproduktivität dürfte sich im Projektionszeitraum weiter erholen und stetig zunehmen. Da die Beschäftigung üblicherweise weniger stark auf Konjunkturzyklen reagiert als die Wirtschaftstätigkeit und das Wirtschaftswachstum in der ersten Jahreshälfte stärker ausfiel als das Beschäftigungswachstum, wurde das Wachstum der Arbeitsproduktivität für das zweite Halbjahr 2026 und für 2027 nach oben revidiert. Für 2028 wurde es hingegen geringfügig nach unten revidiert. Die Arbeitslosenquote dürfte im Projektionszeitraum weiter zurückgehen und 2028 einen Wert von 5,9 % erreichen. Gegenüber den Juni-Projektionen stellt dies eine leichte Abwärtsrevision dar (siehe Abbildung 4, Grafik b). Diese Revision ist auf das positivere Produktions- und Beschäftigungswachstum im Jahr 2026 zurückzuführen. Darüber hinaus tragen strukturelle Faktoren wie die demografische Entwicklung weiterhin zu einer niedrigeren Arbeitslosenquote bei, wobei dies bereits in den Juni-Projektionen unterstellt wurde.
Abbildung 4
Arbeitsmärkte
a) Beschäftigung | b) Arbeitslosenquote |
|---|---|
(Veränderung gegenüber Vorjahr in %) | (in % der Erwerbspersonen) |
 |  |
Anmerkung: Die vertikale Linie markiert den Beginn des aktuellen Projektionszeitraums.
Kasten 1
Außenwirtschaftliches Umfeld
Die Weltwirtschaft zeigt sich insgesamt weiterhin robust. Dazu tragen anhaltende Investitionen im Zusammenhang mit KI sowie gegenüber den Projektionen vom Juni 2026 nachlassende Lieferengpässe bei, wenngleich der Konflikt im Nahen Osten nach wie vor ungelöst ist.[9] Das Weltwirtschaftswachstum zeigte sich im zweiten Quartal 2026 widerstandsfähig. Dabei wurde die schwächere Entwicklung in den Vereinigten Staaten und China durch die starke Wirtschaftsleistung in Volkswirtschaften, die KI-Hardware exportieren (z. B. Taiwan und Südkorea), kompensiert. Die weltweiten Einfuhren fielen stärker aus als erwartet; das Importwachstum lag im zweiten Quartal deutlich über den Projektionen vom Juni. Dies war auf einen starken KI-bezogenen Handel sowie auf vorgezogene Importe zollsensibler und energieintensiver Waren zurückzuführen. Aktuelle Indikatoren deuten darauf hin, dass das BIP-Wachstum und die Dynamik des Welthandels im dritten Quartal robust bleiben werden. Gestützt wird dies durch anhaltende Investitionen in KI-Infrastruktur und nachlassende Lieferengpässe. Die weltweite Inflationsrate stieg im zweiten Quartal auf 3,4 %. Dies entsprach den Projektionen von Juni. Höhere Energiekosten trieben die Verbraucherpreise weltweit nach oben.
Das Wachstum der Weltwirtschaft dürfte sich allmählich erholen. Trotz geringfügiger Aufwärtsrevisionen dürfte es aber unter dem Durchschnittsniveau aus der Zeit vor der Corona-Pandemie bleiben (siehe Tabelle A). Die Wachstumsrate des globalen realen BIP liegt den Projektionen zufolge 2026 bei 3,1 %, 2027 bei 3,3 % und 2028 bei 3,4 %. Sie wurde für jedes Jahr des Projektionszeitraums um 0,1 Prozentpunkte nach oben korrigiert, denn es wird erwartet, dass sich die Aussichten vor dem Hintergrund nachlassender Lieferengpässe allgemein verbessern und höhere Investitionen in KI-bezogene Infrastruktur die Volkswirtschaften entlang der Technologielieferkette stützen. Zu den Aufwärtsrevisionen im gesamten Projektionszeitraum hat auch die in den vergangenen Quartalen unerwartet robuste Entwicklung der privaten Konsumausgaben in den Vereinigten Staaten beigetragen. In China schlug sich das schwache Wachstum im zweiten Quartal in einer Abwärtsrevision für 2026 nieder. Für 2027 wurde die Projektion hingegen aufgrund höherer erwarteter Investitionen in KI-Infrastruktur nach oben revidiert.
Nach dem vorübergehenden Anstieg der Inflation im Jahr 2026 dürfte sich die Inflation weltweit wieder abschwächen. Da sich gegenläufige Preisentwicklungen ausgleichen, bleibt der Inflationsausblick gegenüber den Projektionen vom Juni 2026 unverändert.[10] Die weltweite Inflationsrate wird den Projektionen zufolge 2026 bei 3,5 %, 2027 bei 3,0 % und 2028 bei 2,5 % liegen. Niedrigere Ölpreise im Projektionszeitraum werden durch höhere Gaspreise, erhöhte Raffineriemargen sowie stärkeren Preisdruck bei KI-bezogenen Waren ausgeglichen. Die erhöhten Raffineriemargen begrenzen dabei das Durchwirken niedrigerer Rohölpreise auf raffinierte Mineralölprodukte. Gleichzeitig sind die Importpreise für KI-bezogene Waren deutlich gestiegen. Hinter der unveränderten Projektion für die weltweite Inflation verbergen sich Aufwärtsrevisionen für die Vereinigten Staaten und einige technologieproduzierende Volkswirtschaften sowie Abwärtsrevisionen für China sowie mittel- und osteuropäische Länder.
Die Projektionen für die Auslandsnachfrage nach Produkten des Euroraums und die Exportpreise der Wettbewerber des Euroraums fallen höher aus als im Juni. Die Zuwächse entfallen jedoch hauptsächlich auf den KI-bezogenen Handel, an dem die Exporteure des Euroraums vergleichsweise wenig beteiligt sind. Die Auslandsnachfrage nach Produkten des Euroraums wird den Projektionen zufolge 2026 um 3,6 %, 2027 um 4,0 % und 2028 um 3,4 % steigen. Gegenüber den Projektionen vom Juni 2026 entspricht dies einer Aufwärtsrevision um 0,4 Prozentpunkte für 2026 und um 0,6 Prozentpunkte für 2027; die Projektion für 2028 bleibt unverändert. Die Revisionen spiegeln unerwartet positive Entwicklungen im zweiten Quartal 2026 und den damit verbundenen statistischen Überhang sowie höhere Investitionen in KI-Infrastruktur mit hoher Handelsintensität wider. Diese Faktoren gleichen das Abschwächen der im zweiten Quartal 2026 beobachteten Vorzieheffekte bei den Importen mehr als aus. Die Teuerung bei den Exportpreisen der Wettbewerber des Euroraums in Landeswährung wird den Projektionen zufolge 2026 auf 7,0 % ansteigen, bevor sie sich 2027 auf 3,0 % und 2028 auf 1,7 % abschwächt. Die Aufwärtsrevisionen gegenüber den Juni-Projektionen – um 2,8 Prozentpunkte im Jahr 2026 und um 0,5 Prozentpunkte im Jahr 2027 – sind auf einen überraschend starken Anstieg der Exportpreise Südkoreas, Japans, der Vereinigten Staaten und Chinas zurückzuführen. Die Preise für Speicherchips und damit zusammenhängende Technologien haben kräftig angezogen. Die massive Abschwächung nach 2026 ist auf die erwartete Verlangsamung des Preisauftriebs bei KI-bezogenen Waren sowie auf die inflationsdämpfende Wirkung niedrigerer Ölpreise zurückzuführen. Da die Aufwärtsrevisionen bei der Auslandsnachfrage nach Produkten des Euroraums und bei den Exportpreisen der Wettbewerber vor allem auf KI-bezogene Waren entfallen, bei denen der Euroraum nur einen geringen Marktanteil hat, schlagen sie sich nur teilweise in höheren Exporten des Euroraums nieder (siehe Abschnitt 2.1).
Tabelle A
Das außenwirtschaftliche Umfeld
(Veränderung gegenüber Vorjahr in %, Revisionen in Prozentpunkten)
| September 2026 | Revisionen ggü. Juni 2026 | ||||||
|---|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
Weltweites reales BIP (ohne Euroraum) | 3,7 | 3,1 | 3,3 | 3,4 | 0,1 | 0,1 | 0,1 | 0,1 |
Welthandel (ohne Euroraum)1) | 5,4 | 4,7 | 4,5 | 3,5 | -0,1 | 0,5 | 0,9 | 0,0 |
Auslandsnachfrage nach Produkten des Euroraums2) | 4,6 | 3,6 | 4,0 | 3,4 | 0,0 | 0,4 | 0,6 | 0,0 |
Weltweiter VPI (ohne Euroraum) | 3,1 | 3,5 | 3,0 | 2,5 | 0,0 | 0,0 | 0,0 | 0,0 |
Exportpreise der Wettbewerber in Landeswährung3) | 1,3 | 7,0 | 3,0 | 1,7 | 0,1 | 2,8 | 0,5 | 0,0 |
Anmerkung: Die Revisionen wurden auf Basis gerundeter Zahlen berechnet.
1) Berechnet als gewichteter Durchschnitt der Importe.
2) Berechnet als gewichteter Durchschnitt der Importe von Handelspartnern des Euroraums.
3) Berechnet als gewichteter Durchschnitt der Exportdeflatoren von Handelspartnern des Euroraums.
Kasten 2
Technische Annahmen
Im Vergleich zu den Projektionen vom Juni 2026 gehen die technischen Annahmen von niedrigeren Öl- und Ab-Hof-Preisen, höheren Gas- und Strompreisen, einem schwächeren Euro, weitgehend unveränderten Zinssätzen und höheren Aktienkursen aus. Die Ölpreise sind gesunken und es wird davon ausgegangen, dass der Preis pro Barrel im dritten Quartal 2026 bei durchschnittlich 88 USD liegen wird. Das ist fast 15 % unter dem Niveau, von dem in den Juni-Projektionen für dieses Quartal ausgegangen worden war, aber mehr als 40 % über dem in den Projektionen vom Dezember 2025 angenommenen Niveau. Grund ist der anhaltende Konflikt im Nahen Osten. Indessen wurden die Gaspreise gegenüber den Juni-Projektionen um 20 % nach oben angepasst und sie sind damit doppelt so hoch wie in den Projektionen vom Dezember 2025 für das dritte Quartal 2026 angenommen. Dies hängt in erheblichem Maße mit den niedrigen Füllständen der europäischen Gasspeicher zusammen. Die Strompreise wurden für das dritte Quartal 2026 gegenüber den Juni-Projektionen um 50 % nach oben angepasst. Mögliche Gründe hierfür sind unter anderem die witterungsbedingte höhere Nachfrage und ein geringeres Angebot. Die Revisionen für den Rest des Projektionszeitraums entsprechen weitgehend den Revisionen der Gaspreise. Die Ab-Hof-Preise im Euroraum waren im Juli 2026 trotz der jüngsten extremen Wetterereignisse rund 9 % niedriger als erwartet, sodass die angenommene Entwicklung in den Jahren 2026 und 2027 nach unten angepasst wurde. Die Annahmen für die internationalen Nahrungsmittelpreise sind dagegen moderat nach oben angepasst worden, was zum Teil auf Bedenken hinsichtlich der Intensität des diesjährigen El-Niño-Effekts zurückzuführen und nahezu ausschließlich durch starke Preissteigerungen bei Kaffee und Kakao bedingt ist. Der Euro hat seit den Projektionen vom Juni gegenüber dem US-Dollar um 1,0 % und in nominaler effektiver Rechnung um 0,3 % abgewertet. Die Markterwartungen hinsichtlich der kurzfristigen Zinssätze wurden gegenüber den Juni-Projektionen für 2027 um 0,2 Prozentpunkte und für 2028 um 0,3 Prozentpunkte, die Langfristzinsen für den Zeitraum 2027-2028 um rund 0,1-0,2 Prozentpunkte nach oben revidiert.
Tabelle A
Technische Annahmen
September 2026 | Revisionen ggü. Juni 2026 | ||||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
Rohstoffe: |
|
|
|
|
|
|
|
Ölpreis (in USD/Barrel) | 69,1 | 89,5 | 78,0 | 73,6 | -7,6 | -5,1 | -4,6 |
Erdgaspreise (in €/MWh) | 36,2 | 51,0 | 43,3 | 30,3 | 11,7 | 15,5 | 8,8 |
Großhandelspreise für Strom (in €/MWh) | 83,6 | 108,7 | 90,2 | 73,1 | 21,7 | 15,3 | 7,4 |
Preise der im EU-EHS 1 gehandelten Emissionszertifikate (in €/Tonne CO2) | 73,9 | 78,4 | 83,3 | 86,4 | 5,0 | 9,1 | 9,1 |
Preise der im EU-EHS 2 gehandelten Emissionszertifikate (in €/Tonne CO2) | – | – | – | 46,0 | – | – | 0,0 |
Preise für Rohstoffe ohne Energie (in USD) (Veränderung gegen Vorjahr in %) | 5,8 | 3,5 | 3,0 | -0,1 | 0,5 | 2,2 | 1,8 |
Ab-Hof-Preise im Euroraum (Veränderung gegen Vorjahr in %) | 4,1 | -6,6 | -1,3 | -0,1 | -6,2 | -4,2 | 0,1 |
Wechselkurse: |
|
|
|
|
|
|
|
USD/EUR-Wechselkurs | 1,13 | 1,16 | 1,16 | 1,16 | -0,8 | -1,0 | -1,0 |
Nominaler effektiver Wechselkurs des Euro (EWK-40) (Q1 1999 = 100) | 128,3 | 129,6 | 129,4 | 129,4 | -0,3 | -0,3 | -0,3 |
Finanzielle Annahmen: |
|
|
|
|
|
|
|
Dreimonats-EURIBOR (in % p. a.) | 2,2 | 2,4 | 3,0 | 3,0 | 0,0 | 0,2 | 0,3 |
Renditen zehnjähriger Staatsanleihen (in % p. a.) | 3,1 | 3,5 | 3,8 | 4,0 | 0,0 | 0,2 | 0,1 |
Anmerkungen: Revisionen sind bei Niveauunterschieden in Prozent, bei Wachstumsraten in Prozentpunkten und in Prozent pro Jahr angegeben. Die Revisionen der Wachstumsraten und Zinssätze werden anhand von auf eine Dezimalstelle gerundeten Zahlen berechnet. Die als prozentuale Veränderungen angegebenen Revisionen werden indes auf Basis nicht gerundeter Zahlen berechnet. Die technischen Annahmen zu den Zinssätzen und Rohstoffpreisen im Euroraum beruhen auf den Markterwartungen. Redaktionsschluss war der 19. August 2026. Als Referenz für die Ölpreise dienen die Kassa- und Terminpreise für Rohöl der Sorte Brent. Die Gaspreise basieren auf den Kassa- und Terminpreisen am Dutch TTF. Die Strompreise basieren auf dem durchschnittlichen Großhandelskassa- und Großhandelsterminpreis der fünf größten Länder des Euroraums. In den Projektionen werden die Strompreisannahmen für die Länder des Euroraums den verschiedenen Preissetzungsverfahren der Verbraucherpreise für Strom entsprechend unterschiedlich gehandhabt. Der „synthetische“ Terminpreis für Emissionszertifikate im Rahmen des EHS 1 (EUA) wird als linear interpolierter Monatsendwert der beiden nächsten EEX EUA Futures abgeleitet. Die monatlichen EUA-Terminpreise werden dann gemittelt, um den Preis auf Jahresbasis zu bestimmen. Da EHS-2-Zertifikate kaum gehandelt werden, haben unsere Fachleute die Annahme für den Preis in der Höhe festgesetzt, die von der Europäischen Kommission in ihrer Herbstprognose 2025 angenommen wurde (siehe Kasten Die gesamtwirtschaftlichen Folgen klimapolitischer Maßnahmen im Euroraum in den Projektionen des Eurosystems vom Dezember 2025). Die Entwicklung der Rohstoffpreise wird von den Terminmärkten in den zehn Arbeitstagen bis zum Redaktionsschluss abgeleitet. Eine Ausnahme bilden die Ab-Hof-Preise im Euroraum, die mithilfe eines ökonometrischen Modells prognostiziert werden, das die Entwicklung der Weltmarktpreise für Nahrungsmittelrohstoffe berücksichtigt. Es wird angenommen, dass die bilateralen Wechselkurse über den Projektionszeitraum hinweg unverändert auf dem durchschnittlichen Niveau bleiben, das in den zehn Arbeitstagen bis zum Redaktionsschluss verzeichnet worden war. Die Annahmen zu den nominalen Renditen zehnjähriger Staatsanleihen im Euroraum beruhen auf den durchschnittlichen Renditen der zehnjährigen Anleihen der Länder, die mit den jährlichen BIP-Zahlen gewichtet werden. Soweit die erforderlichen Daten vorliegen, werden die länderspezifischen nominalen Renditen zehnjähriger Staatsanleihen als die Renditen der zehnjährigen Benchmark-Anleihen berechnet, die anhand der (zum Redaktionsschluss aus den entsprechenden länderspezifischen Zinsstrukturkurven abgeleiteten) Pari-Terminzinsen fortgeschrieben werden. Für die übrigen Länder werden die länderspezifischen Renditen zehnjähriger Staatsanleihen als die Renditen der zehnjährigen Benchmark-Anleihen berechnet, die anhand eines (zum Redaktionsschluss beobachteten) konstanten Spreads gegenüber der technischen Annahme zu den risikofreien langfristigen Zinssätzen im Euroraum fortgeschrieben werden.
Kasten 3
Haushaltsaussichten
Nach einem neutralen finanzpolitischen Kurs im Jahr 2025 dürfte dieser 2026 im Euroraum um 0,5 Prozentpunkte des BIP gelockert und im Zeitraum von 2027 bis 2028 insgesamt in einer ähnlichen Größenordnung gestrafft werden (siehe Tabelle A).[11] Die Lockerung im Jahr 2026 ist auf der Ausgabenseite breit angelegt (staatliche Investitionen, Konsumausgaben und Fiskaltransfers, womit sich die 2025 zu beobachtende Entwicklung fortsetzt). Der Anstieg der Investitionen ist in erster Linie auf hohe Verteidigungs- und Infrastrukturausgaben in Deutschland sowie in anderen, kleineren Ländern zurückzuführen und auf Projekte, die über das Programm „Next Generation EU“ (NGEU) finanziert werden. Der Anstieg der Fiskaltransfers ist auf hohe Wachstumsraten der Rentenausgaben und anderer Sozialleistungen sowie auf NGEU-finanzierte Vermögenstransfers an Unternehmen zurückzuführen. Darüber hinaus enthält das Basisszenario befristete Entlastungsmaßnahmen im Energiebereich (hauptsächlich niedrigere indirekte Steuern und höhere Subventionen) in Höhe von 0,1 % des BIP, die von den Regierungen seit dem Beginn des Konflikts im Nahen Osten gewährt wurden. Im Jahr 2027 wird die Straffung des finanzpolitischen Kurses über die projizierte Rücknahme der Entlastungsmaßnahmen im Energiebereich hinaus länderübergreifend breit angelegt sein und unter anderem Spanien, Frankreich und Italien betreffen. Dazu trägt unter anderem das Auslaufen eines Großteils der NGEU-Finanzierungen bei. Dies wird durch die anhaltenden Impulse in Deutschland nur teilweise ausgeglichen. Die übrige Straffung im Jahr 2027 und im Jahr 2028 ist auf nichtdiskretionäre Faktoren zurückzuführen.[12]
Im Vergleich zu den Juni-Projektionen dürfte der finanzpolitische Kurs im Projektionszeitraum weitgehend unverändert bleiben, nachdem er 2025 expansiver ausgefallen war. Revidierte historische Daten für Deutschland und Frankreich deuten auf einen etwas expansiveren finanzpolitischen Kurs im Jahr 2025 hin. 2026 wird eine leichte Lockerung, die aus einer Ausweitung der Entlastungsmaßnahmen im Energiebereich und anderen Ausgaben resultiert, nur teilweise durch höhere Sozialversicherungsbeiträge und direkte Steuern ausgeglichen. Ein Teil dieser lockernden Effekte (weniger als 0,1 Prozentpunkte des BIP) wird später, insbesondere im Jahr 2027, wieder entfallen.
Das Haushaltsdefizit im Euroraum dürfte 2027 mit 3,7 % des BIP seinen Höchststand erreichen und danach nur leicht zurückgehen. Die Schuldenquote dürfte über den Projektionszeitraum hinweg weiter ansteigen und 2028 bei knapp 90 % liegen. Der deutliche Anstieg des Defizits gegenüber dem Niveau von 2025 – es wurde auf 3,0 % des BIP nach oben revidiert – findet größtenteils im Jahr 2026 statt, was auf die Lockerung des finanzpolitischen Kurses zurückzuführen ist. Die Zinsausgaben dürften 2026 um 0,2 Prozentpunkte des BIP und in den nächsten zwei Jahren um weitere 0,3 Prozentpunkte steigen. Diese Entwicklungen werden durch die positive Konjunkturkomponente und den restriktiveren finanzpolitischen Kurs in den Jahren 2027 und 2028 weitgehend ausgeglichen, was zu einem leichten Rückgang des Defizits im Jahr 2028 führt. Die Schuldenquote im Euroraum wird weiter ansteigen, da die anhaltenden Primärdefizite und positiven Deficit-Debt-Adjustments die günstigen Auswirkungen des Zins-Wachstums-Differenzials mehr als ausgleichen. Im Vergleich zu den Juni-Projektionen sind die Aussichten für das Defizit des Euroraums weitgehend unverändert. Der Basiseffekt eines (von Deutschland ausgehenden) höheren Defizits im Jahr 2025 und der leichten Lockerung im Jahr 2026 wird durch eine günstigere Konjunkturentwicklung ausgeglichen. Dass der Pfad der Schuldenquote nach unten revidiert wurde, ist auf eine Korrektur für das Jahr 2025 zurückzuführen und auf günstigere Zins-Wachstums-Differenziale aufgrund eines höheren nominalen BIP-Wachstums.
Tabelle A
Finanzpolitische Aussichten für den Euroraum
(in Prozent des BIP, Revisionen in Prozentpunkten)
| September 2026 | Revisionen ggü. Juni 2026 | |||||||
|---|---|---|---|---|---|---|---|---|---|
2024 | 2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
Finanzpolitischer Kurs1) | 0,8 | 0,0 | -0,5 | 0,4 | 0,2 | -0,1 | 0,0 | 0,0 | 0,0 |
Öffentlicher Finanzierungssaldo | -3,1 | -3,0 | -3,6 | -3,7 | -3,6 | -0,1 | 0,0 | 0,0 | 0,0 |
Struktureller Haushaltssaldo2) | -3,1 | -3,2 | -3,7 | -3,9 | -3,9 | -0,1 | -0,2 | -0,2 | -0,2 |
Bruttoverschuldung der öffentlichen Haushalte | 86,2 | 87,1 | 88,2 | 88,8 | 89,4 | -0,3 | -0,4 | -0,5 | -0,6 |
Anmerkungen: Die Revisionen basieren auf nicht gerundeten Zahlen.
1) Der finanzpolitische Kurs wird als Veränderung des konjunkturbereinigten Primärsaldos bemessen. Die abgebildeten Zahlen sind auch um die bereits entrichteten und noch erwarteten Zuschüsse aus dem NGEU-Programm bereinigt, die sich auf der Einnahmenseite nicht auf die Wirtschaft auswirken. Eine negative (positive) Zahl impliziert eine Lockerung (Straffung) des finanzpolitischen Kurses.
2) Der strukturelle Haushaltssaldo wird als öffentlicher Finanzierungssaldo berechnet, bereinigt um vorübergehende Effekte des Konjunkturzyklus (bzw. den oben genannten konjunkturbereinigten Primärsaldo zzgl. Zinsen) und um Maßnahmen, die laut Definition des Europäischen Systems der Zentralbanken als befristet einzustufen sind.
2.2 Preise und Kosten
Nach der jüngsten Volatilität im Zusammenhang mit der Entwicklung des Konflikts im Nahen Osten lag die HVPI-Gesamtinflation im Juli bei 2,9 %.[13] Ursächlich für den leichten Anstieg der Gesamtinflation von 2,8 % im Juni (nach 3,2 % im Mai) waren der höhere Preisauftrieb bei der Komponente Energie, vor allem bei Kraftstoffen entsprechend den teureren Mineralölerzeugnissen, sowie das Auslaufen einiger staatlicher Stützungsmaßnahmen und der höhere Preisauftrieb bei den Komponenten Dienstleistungen und Industrieerzeugnisse ohne Energie.[14] Die HVPIX-Inflation (HVPI ohne Energie und Nahrungsmittel) erhöhte sich im Juli leicht auf 2,5 %. Unterdessen schwächte sich die Teuerung bei Nahrungsmitteln vor dem Hintergrund eines gedämpften Preisdrucks auf den vorgelagerten Stufen, unter anderem aufgrund vorangegangener Rückgänge der Nahrungsmittelrohstoff- und ‑erzeugerpreise, weiter ab. Die Auswirkungen des Kriegs im Nahen Osten auf die Verbraucherpreise ohne Energie halten sich bislang insgesamt in Grenzen. Dies zeigt sich auch an der verhaltenen Dynamik der Messgrößen für die zugrunde liegende Inflation und des Preisdrucks auf den nachgelagerten Stufen der Preissetzungskette, wobei die jüngsten Daten darauf hindeuten, dass die indirekten Effekte auf die Nahrungsmittelpreise geringer sind als erwartet.
Die Gesamtinflation dürfte 2026 vor allem aufgrund höherer Energiepreise auf 3,0 % ansteigen (2025: 2,1 %), bevor sie 2028 mit dem Abklingen des Energieschocks auf 2,1 % zurückgeht (siehe Abbildung 5 und Tabelle 3). Unter Zugrundelegung der marktbasierten Annahmen für die Preise für Energierohstoffe dürfte die Gesamtinflation im vierten Quartal 2026 auf 3,6 % steigen. Ursächlich hierfür dürften eine höhere Teuerung bei Energie, aber auch ein stärkerer Preisauftrieb bei den Komponenten Industrieerzeugnisse ohne Energie und Nahrungsmittel sein. Anfang 2027 dürfte die Gesamtinflation dann zurückgehen, vor allem aufgrund von starken abwärtsgerichteten Basiseffekten im Energiebereich. Den Projektionen zufolge wird die Gesamtinflation im zweiten Quartal 2027 zwar deutlich auf 2,5 % zurückgehen, doch die indirekten Effekte der höheren Energiepreise werden sich allmählich auf die Teuerung ohne Energie niederschlagen, wenn auch weniger stark als während der Inflationsphase 2021–2024. Die HVPI-Inflation ohne Energie dürfte 2027 bei durchschnittlich 2,6 % liegen, verglichen mit 2,3 % im Jahr 2026. Die Gesamtinflation dürfte sich mittelfristig bei nahe 2,0 % stabilisieren, da der Beitrag der Energiepreisinflation nahe null liegen dürfte und auch die indirekten Effekte und Zweitrundeneffekte des Energieschocks begrenzt sein dürften. In Kasten 4 werden Szenarien mit divergierenden Entwicklungen der Energiepreise sowie mit stärkeren indirekten Effekten und Zweitrundeneffekten als im Basisszenario angenommen beschrieben.
Abbildung 5
HVPI und Komponenten im Euroraum
(Veränderung gegenüber Vorjahr in %; Beiträge in Prozentpunkten)

Anmerkungen: Die horizontale Linie stellt das mittelfristige Inflationsziel der EZB von 2 % dar. Die vertikale Linie markiert den Beginn des aktuellen Projektionszeitraums.
Die Energieinflation dürfte Ende 2026 mit fast 15 % ihren Höchststand erreichen. 2027 wird sie aufgrund negativer Basiseffekte und niedrigerer Energierohstoffpreise deutlich zurückgehen und 2028 mit der Einführung des EHS2 wieder ansteigen (Abbildung 6). Der Krieg im Nahen Osten hat zu einem starken Anstieg der Preise für Energierohstoffe geführt (siehe Kasten 2), und die Unsicherheit darüber, wie sich der Konflikt entwickeln wird, ist nach wie vor beträchtlich. Darüber hinaus haben sich die Preise für raffinierte Kraftstoffe deutlich stärker erhöht als die Rohölpreise. Grund ist der Rückgang des weltweiten Angebots an raffinierten Brennstoffen aufgrund der Schließung der Straße von Hormus vor dem Hintergrund einer höheren saisonalen Nachfrage und weiterer Angebotsbeschränkungen, die auf die Angriffe der Ukraine auf russische Raffineriekapazitäten zurückzuführen sind. Die daraus resultierenden erhöhten EU-spezifischen Raffineriemargen für Diesel und – in geringerem Maße – Benzin werden vor allem auf kurze Sicht dafür sorgen, dass die Energieinflation auf kurze Sicht weiterhin unter Aufwärtsdruck steht.[15] Die erhöhten Margen waren in der Vergangenheit zwar tendenziell nicht von langer Dauer, da sich das Gleichgewicht zwischen Angebot und Nachfrage wiederherstellte und die Raffinerien ihren Produktmix änderten, doch angesichts des Ausmaßes der aktuellen Verwerfungen könnten solche Anpassungen schwieriger werden und langsamer eintreten als in der Vergangenheit. Was die Großhandelspreise für Strom betrifft, so könnte ein Teil des jüngsten Anstiegs mit den Hitzewellen im Sommer zusammenhängen, die dazu führten, dass stärker auf teurere erdgasbefeuerte Stromerzeugung gesetzt wurde. Im Jahr 2026 dürften sich die staatlichen Maßnahmen zum Ausgleich der Auswirkungen des Inflationsschocks mit nur -1,0 Prozentpunkten auf die Teuerung bei Energie und etwas weniger als -0,1 Prozentpunkten auf die Gesamtinflation niedergeschlagen haben.[16] Nach den starken abwärtsgerichteten Basiseffekten Anfang 2027 und angesichts von Markterwartungen, die von sinkenden Öl-, Gas- und Strompreisen (und Preisen für raffinierte Brennstoffe) ausgehen, dürfte der Preisauftrieb bei Energie in der zweiten Jahreshälfte 2027 und in der ersten Jahreshälfte 2028 bis in den negativen Bereich zurückgehen. Im Jahr 2028 dürfte die Einführung des EHS2 die Energieinflation in die Höhe treiben. Im Durchschnitt dürfte sie aber unter null liegen.[17] Ohne die Auswirkungen des EHS2 würde sich die Gesamtinflation im Jahr 2028 auf 1,9 % belaufen.
Abbildung 6
HVPI-Inflationsrate für Energie im Euroraum
(Veränderung gegenüber Vorjahr in %)

Anmerkung: Die vertikale Linie markiert den Beginn des aktuellen Projektionshorizonts.
Die Nahrungsmittelinflation dürfte ausgehend von ihrem zuletzt niedrigen Niveau auf kurze Sicht wieder steigen, da sich die indirekten Effekte früherer Energiepreiserhöhungen sowie die Auswirkungen widriger Witterungsbedingungen allmählich bemerkbar machen. Im weiteren Verlauf des Projektionszeitraums dürfte sie wieder auf 2 % zurückgehen (siehe Abbildung 7). Die Teuerung bei Nahrungsmitteln dürfte sich in den nächsten vier Quartalen erhöhen und im dritten Quartal 2027 mit 3,4 % ihren Höchststand erreichen. Dies spiegelt den sich ausbreitenden Energieschock wider, der sich auch an den Nahrungsmittelrohstoffpreisen zeigt. Die Auswirkungen sind bislang jedoch moderater als erwartet, wie sich an den jüngsten negativen Projektionsfehlern erkennen lässt, sowie daran, dass der von den Importpreisen, den Ab-Hof-Preisen im Inland und den Erzeugerpreisen für Nahrungsmittel ausgehende Druck nachlässt. Darüber hinaus sind die globalen Düngemittelpreise nach dem starken Anstieg im Frühjahr zurückgegangen. Zudem hat die EU Unterstützungsmaßnahmen ergriffen, um den Energie- und Düngemittelkostenschock abzumildern.[18] Zugleich deuten auch die Hitzewellen im Sommer und der aktuelle El Niño auf einen Aufwärtstrend bei der Nahrungsmittelinflation hin. Die Aussichten für die Nahrungsmittelinflation sind allerdings mit hoher Unsicherheit behaftet und hängen nach wie vor von den Entwicklungen im Energiebereich und den Wetterentwicklungen ab, wobei Letztere in den einzelnen Ländern und im Zeitverlauf unterschiedliche Auswirkungen auf die Nahrungsmittelpreise haben dürften. Die jüngsten extremen Wetterereignisse spiegeln sich zwar teilweise in einigen Annahmen zu den Nahrungsmittelrohstoff- und Großhandelspreisen für Strom wider, jedoch besteht über den Projektionszeitraum hinweg eine beträchtliche Unsicherheit hinsichtlich der witterungsbedingten Auswirkungen auf die Nahrungsmittelinflation. Ein Zusammenwirken vergangener und möglicher zukünftiger Wetterereignisse – milde Witterung im Frühjahr 2026, heiße und trockene Sommer und unsichere Auswirkungen der El-Niño-Episode auf das Wetter in Europa – könnte gegenläufige Effekte haben. Da sich die Rohstoffpreise stabilisieren und die indirekten Effekte der höheren Energiepreise nachlassen, dürfte die Nahrungsmittelinflation gegen Ende des Projektionszeitraums zurückgehen.
Abbildung 7
HVPI-Nahrungsmittelinflation im Euroraum
(Veränderung gegenüber Vorjahr in %)

Anmerkungen: Die vertikale Linie markiert den Beginn des aktuellen Projektionszeitraums.
Die HVPIX-Inflation (HVPI ohne Energie und Nahrungsmittel) dürfte auf kurze Sicht allmählich steigen und sich im Durchschnitt 2026 auf 2,5 % und 2027 auf 2,6 % belaufen, bevor sie 2028 auf 2,3 % zurückgeht (siehe Abbildung 8). Auf kurze Sicht dürfte die HVPIX-Inflation allmählich steigen und im ersten Quartal 2027 mit 2,8 % ihren Höchststand erreichen. Dies dürfte auf einen starken Anstieg der Teuerung bei den Industrieerzeugnissen ohne Energie auf 1,9 % zurückzuführen sein, während die Teuerung bei den Dienstleistungen mit rund 3,3 % weitgehend stabil bleiben dürfte. Dieses HVPIX-Profil spiegelt die sich allmählich verstärkenden indirekten Auswirkungen höherer Energiepreise im In- und Ausland wider, da die Importpreise und die Vorleistungskosten im verarbeitenden Gewerbe steigen. Auch die Gesundheitsreform in Deutschland dürfte die HVPIX-Inflation im Euroraum 2027 leicht in die Höhe treiben.[19] Teilweise gedämpft werden dürften diese Faktoren durch den auf kurze Sicht nachlassenden Arbeitskostendruck, die zurückliegende Aufwertung des Euro (die stärker war als die jüngste Abwertung) und den von den Preisen für Einfuhren aus China ausgehenden Abwärtsdruck, wobei Letzterer durch die fortdauernde Reflation in China aber wieder abgemildert werden dürfte. Die HVPIX-Inflation dürfte dann im Laufe des Jahres 2027 zurückgehen, was auf einen nachlassenden Preisdruck bei den Komponenten Industrieerzeugnisse ohne Energie und Dienstleistungen zurückzuführen ist. 2028 dürften sich die Preissteigerungsraten bei diesen beiden Komponenten stabilisieren, da sich die indirekten Effekte abschwächen und die Zweitrundeneffekte über die Löhne in Grenzen halten dürften.[20] Die Zweitrundeneffekte auf die HVPIX-Inflation als Reaktion auf den Energiepreisschock wurden anhand des ECB-BASE- und Bernanke-Blanchard-Modells für den Euroraum bewertet, mit dem Ergebnis, dass sich diese in den Jahren 2027 bis 2028 mit einer Erhöhung von rund 0,1 bis 0,2 Prozentpunkten im Durchschnitt geringfügig auswirken dürften (weitgehend unverändert gegenüber den Projektionen vom Juni 2026).[21] Die HVPIX-Inflation dürfte im Jahr 2028 auf 2,3 % zurückgehen. Die Teuerung bei den Dienstleistungen dürfte sich auf 2,9 % und bei den Industrieerzeugnissen ohne Energie auf 1,1 % belaufen.
Abbildung 8
HVPIX-Inflation im Euroraum
(Veränderung gegenüber Vorjahr in %)
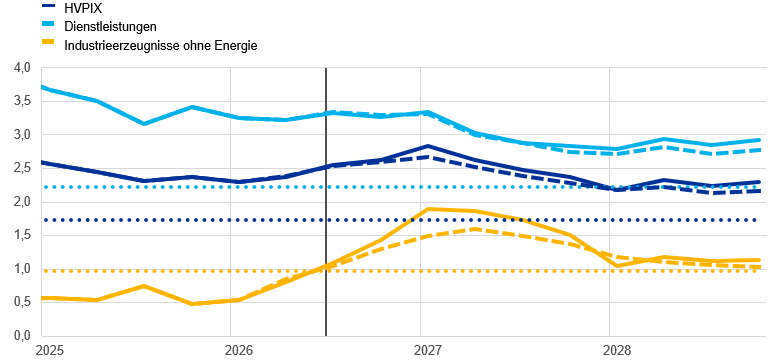
Anmerkungen: Die vertikale Linie markiert den Beginn des aktuellen Projektionszeitraums. Die durchgezogenen Linien beziehen sich auf die Projektionen vom September 2026, die gestrichelten Linien auf die Projektionen vom Juni 2026. Die horizontalen gepunkteten Linien beziehen sich auf die durchschnittlichen Raten vom ersten Quartal 2001 bis zum zweiten Quartal 2026.
Die Aussichten für die HVPI-Gesamtinflation wurden gegenüber den Projektionen vom Juni 2026 für 2027 um 0,2 Prozentpunkte und für 2028 um 0,1 Prozentpunkte nach oben revidiert (siehe Abbildung 9, Grafik a). Die Abwärtsrevisionen der Nahrungsmittelinflation werden durch Aufwärtsrevisionen der Energieinflation im Jahr 2026 weitgehend ausgeglichen. Im Jahresverlauf 2027 gleichen indessen eine höhere Teuerung bei Energie und – in geringerem Maße – bei den Industrieerzeugnissen ohne Energie die Abwärtsrevisionen der Teuerung bei Nahrungsmitteln mehr als aus.[22] Das auf kurze Sicht niedrigere Inflationsprofil bei Nahrungsmitteln ergibt sich aus den jüngsten negativen Projektionsfehlern. Gründe hierfür sind die unerwartet niedrigen tatsächlichen Preise für inländische und einige internationale Nahrungsmittelrohstoffe, die unerwartet geringen indirekten Effekte des Energiepreisschocks und die günstigeren Witterungsverhältnisse Anfang 2026. Hinzu kommt, dass bei den Abwärtsrevisionen der Komponente Nahrungsmittel im Vergleich zu den früheren Erwartungen niedrigere inländische Nahrungsmittelrohstoffpreise sowie etwas geringere (und zeitlich stärker verzögerte) indirekte Effekte angenommen wurden. Die Aufwärtsrevisionen der Energieinflation, die durch die in jüngster Zeit überraschend niedrigen Ölpreise und niedrigen Annahmen für den Ölpreis zum Teil gemindert werden, stehen mit den höheren Annahmen für Gas- und Strompreise sowie höheren Raffineriemargen im Einklang. Eine leichte Aufwärtsrevision der HVPI-Inflation für 2028 ist auf die Dienstleistungskomponente zurückzuführen und steht im Einklang mit einer leichten Aufwärtsrevision des Wachstums des Arbeitnehmerentgelts je Arbeitnehmer über den Projektionszeitraum hinweg (siehe Tabelle 3).
Die Revisionen seit den Projektionen vom Dezember 2025 vermitteln ein vollständigeres Bild der Auswirkungen des Kriegs im Nahen Osten und bilden den erwarteten Verlauf des Energieschocks ab (siehe Abbildung 9, Grafik b). Seit Dezember 2025 ist die Gesamtinflation für 2026 und 2027 deutlich nach oben revidiert worden (um 1,1 Prozentpunkte bzw. 0,7 Prozentpunkte), worin sich die unmittelbaren Auswirkungen auf die Energieinflation und deren verzögertes Durchwirken auf die Komponenten ohne Energie widerspiegeln. Die Gesamtinflation wurde für 2028 nur geringfügig (um 0,1 Prozentpunkte) nach oben revidiert, da der geringere Preisauftrieb bei Energie die aufwärtsgerichteten indirekten Effekte und die begrenzten Zweitrundeneffekte auf die Komponente ohne Energie weitgehend ausgleichen dürfte (siehe Abbildung 9, Grafik b). Die HVPI-Inflation ohne Energie wurde um insgesamt 1,0 Prozentpunkte nach oben korrigiert, was in erster Linie auf indirekte und – in geringerem Maße – Zweitrundeneffekte im Zusammenhang mit dem Energieschock zurückzuführen ist.
Abbildung 9
Revisionen der Inflationsprojektion
a) Vergleich mit den Projektionen vom Juni 2026
(Prozentpunkte und Beiträge in Prozentpunkten)

b) Vergleich mit den Projektionen vom Dezember 2025
(Prozentpunkte und Beiträge in Prozentpunkten)

Anmerkungen: Die Revisionen sind auf Basis nicht gerundeter Zahlen dargestellt. Die vertikale Linie markiert den Beginn des aktuellen Projektionszeitraums.
Tabelle 3
Preis- und Kostenentwicklung für den Euroraum
(Veränderung gegenüber Vorjahr in %, Revisionen in Prozentpunkten)
| September 2026 | Revisionen ggü. Juni 2026 | |||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
HVPI | 2,1 | 3,0 | 2,5 | 2,1 | 0,0 | 0,2 | 0,1 |
HVPI ohne EHS 21) | 2,1 | 3,0 | 2,5 | 1,9 | 0,0 | 0,2 | 0,0 |
HVPI ohne Energie | 2,5 | 2,3 | 2,6 | 2,3 | -0,2 | -0,1 | 0,1 |
HVPI ohne Energie und Nahrungsmittel | 2,4 | 2,5 | 2,6 | 2,3 | 0,0 | 0,1 | 0,1 |
HVPI ohne Energie, Nahrungsmittel und Änderungen indirekter Steuern | 2,4 | 2,4 | 2,6 | 2,3 | 0,0 | 0,1 | 0,1 |
HVPI für Industrieerzeugnisse ohne Energie | 0,6 | 1,0 | 1,7 | 1,1 | 0,1 | 0,2 | 0,0 |
HVPI für Dienstleistungen | 3,4 | 3,3 | 3,0 | 2,9 | 0,0 | 0,0 | 0,1 |
HVPI für Energie | -1,4 | 9,3 | 1,0 1,0 | -0,6 | 0,9 | 2,3 | -0,5 |
HVPI für Nahrungsmittel | 2,8 | 1,9 | 2,8 | 2,5 | -0,7 | -0,7 | 0,1 |
BIP-Deflator | 2,4 | 2,5 | 2,5 | 2,2 | 0,1 | 0,0 | 0,1 |
Deflator der privaten Konsumausgaben | 2,1 | 2,9 | 2,4 | 2,2 | -0,1 | 0,0 | 0,1 |
Importdeflator | 0,1 | 4,0 | 2,6 | 1,3 | 0,3 | 0,5 | 0,0 |
Arbeitnehmerentgelt je Arbeitnehmer | 3,8 | 3,3 | 3,3 | 3,3 | 0,1 | 0,1 | 0,1 |
Reales Arbeitnehmerentgelt je Arbeitnehmer | 1,7 | 0,4 | 0,8 | 1,1 | 0,3 | 0,0 | 0,1 |
Produktivität je Arbeitnehmer | 0,6 | 0,4 | 0,9 | 0,9 | 0,0 | 0,1 | -0,1 |
Lohnstückkosten | 3,2 | 2,8 | 2,4 | 2,3 | 0,0 | 0,0 | 0,1 |
Stückgewinne2) | 0,6 | 1,9 | 2,3 | 2,2 | 0,3 | 0,0 | -0,1 |
Anmerkungen: Die Revisionen wurden auf Basis gerundeter Zahlen berechnet. Die Zahlen für den BIP- und den Importdeflator, die Lohnstückkosten, das Arbeitnehmerentgelt je Arbeitnehmer und die Arbeitsproduktivität je Arbeitnehmer beziehen sich auf saison- und arbeitstäglich bereinigte Daten. Aufgrund von Daten, die erst nach dem Redaktionsschluss der vorliegenden Projektionen veröffentlicht wurden, können historische Daten von den jüngsten Eurostat-Veröffentlichungen abweichen.
1) Zum Einfluss des EHS 2 auf die HVPI-Inflationsrate im Jahr 2028 siehe Fußnote 17.
2) Die Stückgewinne sind definiert als Bruttobetriebsüberschuss und Selbständigeneinkommen (bereinigt um das Arbeitseinkommen der Selbstständigen) je Einheit des realen BIP.
Das Wachstum der Nominallöhne dürfte sich im Jahresverlauf 2026 weiter abschwächen. Es dürfte für das Gesamtjahr durchschnittlich 3,3 % betragen und sich auf mittlere Sicht auf diesem Niveau stabilisieren. Das Wachstum des Arbeitnehmerentgelts je Arbeitnehmer verlangsamte sich im ersten Quartal 2026 weiter auf 3,5 %. Damit lag es 0,2 Prozentpunkte über den Projektionen vom Juni 2026, jedoch um 0,2 Prozentpunkte unter den Projektionen vom Dezember 2025. Den Erwartungen zufolge wird es mit dem Abklingen des großen Energieschocks von 2021-2024 über die nächsten Quartale hinweg weiter zurückgehen und Anfang 2027 wieder anziehen.[23] Das Wachstum des Arbeitnehmerentgelts je Arbeitnehmer dürfte sich von 3,8 % im Jahr 2025 auf 3,3 % im Jahr 2026 verlangsamen und anschließend 2027 und 2028 auf diesem Niveau und damit oberhalb seines langfristigen Durchschnitts verbleiben. Gestützt wird es durch die sich aufhellenden Wirtschaftsaussichten und den robusten Arbeitsmarkt, während der erwartete Inflationsrückgang die Lohnforderungen begrenzen dürfte (siehe Abbildung 10, Grafik a). Das Reallohnwachstum wird den Projektionen zufolge gegen Ende 2026 nachlassen, im Laufe des Jahres 2027 allmählich wieder anziehen und sich im Jahr 2028 dem Produktivitätswachstum annähern (siehe Abbildung 10, Grafik b).
Vor dem Hintergrund einer leichten Verbesserung am Arbeitsmarkt wurde das Wachstum des Arbeitnehmerentgelts je Arbeitnehmer im Vergleich zu den Projektionen vom Juni 2026 für den gesamten Projektionszeitraum leicht nach oben revidiert. Die Revisionen gegenüber den Juni-Projektionen (Heraufsetzung um 0,1 Prozentpunkte im ersten Jahr des Projektionszeitraums) stehen im Einklang mit den überraschend positiven Daten für das erste Quartal 2026, den günstigeren Konjunkturaussichten und der leichten Abwärtsrevision der Arbeitslosenquote. Die Stärke der Zweitrundeneffekte hingegen wird weitgehend unverändert bewertet. Im Vergleich zu den Projektionen vom Dezember 2025 wurde das Wachstum des Arbeitnehmerentgelts je Arbeitnehmer deutlicher nach oben revidiert, und zwar um 0,1 Prozentpunkte für 2026, 0,4 Prozentpunkte für 2027 und 0,3 Prozentpunkte für 2028 (siehe Abbildung 10, Grafik a). Dennoch dürfte der aktuelle Energiepreisschock einen geringeren Aufwärtseffekt auf die Lohnaussichten haben als der Schock von 2021-2024. Grund dafür sind die weniger dynamischen Nachfragebedingungen sowie das zum Zeitpunkt des Schocks günstigere Inflationsumfeld. Die Unsicherheit im Zusammenhang mit dem Konflikt im Nahen Osten ist allerdings weiterhin hoch.
Das Wachstum der Lohnstückkosten wird den Projektionen zufolge auf kurze Sicht zurückgehen und weitgehend stabil bleiben, sodass es in den Jahren 2027-2028 im Durchschnitt 2,4 % betragen dürfte (siehe Abbildung 10, Grafik b). Die Verlangsamung im Jahresverlauf 2026 ist sowohl auf ein rückläufiges Lohnwachstum als auch auf ein steigendes Produktivitätswachstum zurückzuführen. Auf mittlere Sicht wird davon ausgegangen, dass das Wachstum der Lohnstückkosten dem Entwicklungspfad des Produktivitäts- und Lohnwachstums folgt und damit weitgehend stabil ist. Es wurde für 2028 nach oben revidiert, um dem etwas höheren Lohnwachstum und dem geringfügig niedrigeren Produktivitätswachstum vor dem Hintergrund eines robusten Arbeitsmarkts Rechnung zu tragen. Das Wachstum des BIP-Deflators dürfte auf kurze Sicht infolge des höheren Wachstums der Stückgewinne moderat zunehmen. Dies steht im Einklang mit der konjunkturellen Erholung und den relativ begrenzten negativen Auswirkungen des Energieschocks, die zum Teil durch einen geringeren Beitrag der Lohnstückkosten ausgeglichen werden. Im Jahr 2028 dürfte das Wachstum des BIP-Deflators dann auf durchschnittlich 2,2 % zurückgehen.
Abbildung 10
Lohnentwicklung im Euroraum
a) Arbeitnehmerentgelt je Arbeitnehmer
(Veränderung gegenüber Vorjahr in %)

b) Reales Arbeitnehmerentgelt je Arbeitnehmer, Produktivität und Lohnstückkosten
(Veränderung gegenüber Vorjahr in %)

Anmerkungen: Die vertikale Linie markiert den Beginn des aktuellen Projektionszeitraums. In Grafik b) sind die Zahlen mit dem Deflator der privaten Konsumausgaben deflationiert. Die gestrichelten Linien beziehen sich auf die Projektionen vom Juni 2026.
Der Anstieg der Einfuhrpreise wird den Projektionen zufolge unter dem Einfluss höherer Preise für Energie und KI-bezogene Waren in der zweiten Jahreshälfte 2026 zunehmen und im vierten Quartal mit 6,7% gegenüber dem Vorjahr seinen Höhepunkt erreichen. Im Jahr 2028 dürfte er sich bei 1,3 % stabilisieren. Die Jahreswachstumsrate des Importdeflators wird den Projektionen zufolge im Jahr 2026 bei 4,0 % liegen. Grund hierfür ist ein höherer Preisdruck bei Energierohstoffen und bei KI-bezogenen Waren, der jedoch durch die zurückliegende Aufwertung des Euro und günstige Einfuhren aus China gedämpft wird. Danach wird das Wachstum der Einfuhrpreise den Projektionen zufolge im Jahr 2028 auf 1,3 % zurückgehen, was auf eine erwartete Normalisierung der Weltlage zurückzuführen ist.
3 Szenarien und Sensitivitätsanalysen
3.1 Divergierende Entwicklungen der Energiepreise
Divergierende Entwicklungen der Preise für Energierohstoffe deuten auf erhebliche Aufwärtsrisiken für die Inflation hin, insbesondere auf kurze Sicht. Die Projektionen beruhen auf den in Kasten 2 dargelegten technischen Annahmen. In dieser Sensitivitätsanalyse werden Risiken untersucht, indem verschiedene Perzentile der optionsbasierten neutralen Dichten der Öl- und Gaspreise herangezogen werden.[24] Zudem wird für sowohl die Öl- als auch die Gaspreise eine Sensitivitätsanalyse unter der Annahme konstanter Preise durchgeführt (siehe Abbildung 11). Im Unterschied zu den in Kasten 4 vorgestellten Szenarien mit Bezug auf den Konflikt im Nahen Osten werden bei dieser Analyse nur die Preise für Energierohstoffe als betroffen angesehen, wohingegen in den vorgenannten Szenarien auch die Unsicherheit in die Bewertung der gesamtwirtschaftlichen Auswirkungen einbezogen wird.[25] Die Ergebnisse sind in Tabelle 4 dargestellt.
Abbildung 11
Divergierende Entwicklungsverläufe der Annahmen für Energiepreise
a) Annahmen für den Ölpreis
(in USD/Barrel)

b) Annahmen für den Gaspreis
(in €/MWh)

Quellen: Morningstar und Berechnungen von EZB-Fachleuten.
Anmerkung: Die optionsbasierten neutralen Dichten für die Gas- und Ölpreise entstammen den Marktnotierungen vom 19. August 2026 für Optionen auf ICE Brent Crude Oil Futures und Dutch TTF Natural Gas Futures mit festem vierteljährlichem Verfallsdatum.
Tabelle 4
Divergierende Entwicklungsverläufe für Energiepreise und ihre Auswirkungen auf das Wachstum des realen BIP und die HVPI-Inflation
(Abweichungen vom Basisszenario in %; Abweichungen von den Wachstumsraten im Basisszenario in %)
Ölpreis | Gaspreis | Synthetischer Energiepreisindex | Wachstum des realen BIP | HVPI-Inflation | ||
|---|---|---|---|---|---|---|
Entwicklungsverlauf 1: 5. Perzentil | 2026 | -10,6 | -17,2 | -13,0 | 0,0 | -0,3 |
2027 | -35,7 | -39,3 | -37,0 | 0,3 | -1,2 | |
2028 | -40,3 | -44,4 | -41,5 | 0,6 | -0,8 | |
Entwicklungsverlauf 2: 25. Perzentil | 2026 | -4,8 | -8,6 | -6,2 | 0,0 | -0,1 |
2027 | -14,8 | -19,1 | -16,4 | 0,1 | -0,5 | |
2028 | -15,5 | -21,8 | -17,4 | 0,2 | -0,3 | |
Entwicklungsverlauf 3: 75. Perzentil | 2026 | 6,2 | 13,3 | 8,8 | 0,0 | 0,2 |
2027 | 17,7 | 27,9 | 21,4 | -0,2 | 0,7 | |
2028 | 17,7 | 30,6 | 21,5 | -0,3 | 0,4 | |
Entwicklungsverlauf 4: 95. Perzentil | 2026 | 21,3 | 49,5 | 31,7 | 0,0 | 0,6 |
2027 | 58,6 | 106,4 | 76,0 | -0,5 | 2,2 | |
2028 | 59,0 | 107,5 | 73,5 | -1,0 | 1,2 | |
Entwicklungsverlauf 5: konstante Preise | 2026 | 1,7 | -6,1 | -2,4 | -0,1 | 0,0 |
2027 | 17,3 | 22,0 | 15,0 | -0,2 | 0,5 | |
2028 | 24,4 | 74,1 | 34,6 | -0,3 | 0,8 |
Anmerkungen: Bei dieser Sensitivitätsanalyse wird ein synthetischer Energiepreisindex verwendet, der die Preise für Öl- und Gasterminkontrakte kombiniert. Die unterschiedlichen Perzentile beziehen sich auf die optionsbasierten neutralen Dichten für die Öl- und Gaspreise am 19. August 2026. Die konstanten Öl- und Gaspreise nehmen ihren jeweiligen Wert zum selben Zeitpunkt an. Die makroökonomischen Auswirkungen werden als die durchschnittlichen Ergebnisse einiger von Fachleuten der EZB bzw. des Eurosystems verwendeter makroökonomischer Modelle ausgewiesen. In einigen Modellen führt die starke Reaktion der Inflation auf einen Energiepreisanstieg unter der Annahme einer unveränderten Geldpolitik zu einem deutlichen Rückgang der Realzinsen und einem vorübergehenden expansiven Nachfrageeffekt, die die durchschnittliche Reaktion des BIP auf kurze Sicht dämpfen.
3.2 Divergierende Entwicklungen des Wechselkurses
Divergierende Entwicklungen des Wechselkurses deuten auf eine mögliche weitere Aufwertung des Euro hin, insbesondere mittelfristig. Sie weisen somit auf gewisse Abwärtsrisiken für Wachstum und Inflation hin. Die technischen Annahmen für die Wechselkurse im Basisszenario der Projektionen werden über den Projektionszeitraum hinweg konstant gehalten. Divergierende Abwärts- bzw. Aufwärtsentwicklungen werden aus dem 25. und dem 75. Perzentil der optionsbasierten neutralen Dichten für den USD/EUR-Wechselkurs am 19. August 2026 abgeleitet. Letzterer deutet auf eine Aufwertung des Euro hin (siehe Abbildung 12). Dies könnte darauf zurückzuführen sein, dass die Erwartungen der Marktteilnehmer hinsichtlich der Geldpolitik im Euroraum im Vergleich zu den USA sowie die Erwartung einer möglichen Lösung des Konflikts im Nahen Osten den Euro stützen. Die Auswirkungen der divergierenden Entwicklungen, zu denen auch die weitere Entwicklung des zum Stichtag geltenden Terminkurses gehört, werden anhand von makroökonomischen Modellen der Fachleute der EZB bzw. des Eurosystems bewertet. Die durchschnittlichen Auswirkungen auf das Produktionswachstum und die Inflation sind modellübergreifend in Tabelle 5 dargestellt.
Abbildung 12
Divergierende Entwicklungen des USD/EUR-Wechselkurses

Quellen: Bloomberg und Berechnungen von EZB-Fachleuten.
Anmerkungen: Anstieg = Aufwertung des Euro. Das 25. und das 75. Perzentil beziehen sich auf die optionsbasierten neutralen Dichten für den USD/EUR-Wechselkurs am 19. August 2026.
Tabelle 5
Auswirkungen divergierender Entwicklungen des Wechselkurses auf das Wachstum des realen BIP und die HVPI-Inflation
(Wechselkurse; Abweichungen vom Basisszenario in Prozent; Abweichungen von den Wachstumsraten im Basisszenario in Prozentpunkten)
USD/EUR-Wechselkurs | USD/EUR-Wechselkurs | Wachstum des realen BIP | HVPI-Inflation | ||
|---|---|---|---|---|---|
Entwicklungsverlauf 1: 25. Perzentil | 2026 | 1,16 | -0,1 | 0,0 | 0,0 |
2027 | 1,14 | -1,8 | 0,1 | 0,1 | |
2028 | 1,12 | -3,3 | 0,1 | 0,1 | |
Entwicklungsverlauf 2: 75. Perzentil | 2026 | 1,17 | 1,0 | 0,0 | 0,0 |
2027 | 1,23 | 6,0 | -0,1 | -0,2 | |
2028 | 1,27 | 9,9 | -0,2 | -0,3 | |
Entwicklungsverlauf 3: Terminkurs | 2026 | 1,17 | 0,5 | 0,0 | 0,0 |
2027 | 1,18 | 2,2 | 0,0 | 0,0 | |
2028 | 1,20 | 3,4 | -0,1 | -0,1 |
Quellen: Bloomberg und Berechnungen von EZB-Fachleuten.
Anmerkungen: Anstieg = Aufwertung des Euro. Das 25. und das 75. Perzentil beziehen sich auf die optionsbasierten neutralen Dichten für den USD/EUR-Wechselkurs am 19. August 2026. Die makroökonomischen Auswirkungen werden als Durchschnittswerte aus einigen von Fachleuten der EZB bzw. des Eurosystems verwendeten makroökonomischen Modellen ausgewiesen.
Kasten 4
Alternative Szenarien für die wirtschaftlichen Auswirkungen des Nahost-Konflikts[26]
Die Projektionen sind im Zusammenhang mit dem Konflikt im Nahen Osten nach wie vor mit hoher Unsicherheit behaftet, was durch alternative Szenarien veranschaulicht wird. Die nachstehend beschriebenen Szenarien folgen denselben methodischen Ansätzen wie in den Projektionen vom Juni 2026.[27] Sie gehen im Vergleich zum Basisszenario von divergierenden Entwicklungen der Energierohstoffpreise und von einer anderen Übertragung dieser Preisentwicklungen auf die Wirtschaft des Euroraums aus. Außerdem werden in diesen Szenarien Unsicherheits-, finanzielle Verstärkungs- und internationale Ansteckungseffekte berücksichtigt (siehe Tabelle A). Den Szenarien werden keine Wahrscheinlichkeiten zugeordnet; vielmehr dienen sie dazu, die wesentlichen Unsicherheiten hinsichtlich der Auswirkungen des Konflikts aufzuzeigen. Im Zusammenhang mit großen Schocks können Nichtlinearitäten sowie indirekte Effekte und Zweitrundeneffekte bei der Transmission der Entwicklungen auf die Inflation eine wichtige Rolle spielen, wie in den Projektionen vom Juni 2026 eingehend untersucht wurde.[28] In der folgenden Analyse wird die in dieser früheren Untersuchung angenommene Stärke dieser Effekte unverändert beibehalten. Lediglich die indirekten Auswirkungen der Energiepreise auf die Nahrungsmittelinflation wurden leicht verringert. Zusätzlich werden in einer Sensitivitätsanalyse rund um das schwerwiegende Szenario die Auswirkungen von Kerosinmangel untersucht.
Tabelle A
Darstellung des Basisszenarios und alternativer Szenarien zum Krieg im Nahen Osten
Szenario | Preise für Energierohstoffe | Unsicherheit | Indirekte Effekte und Zweitrundeneffekte auf die Inflation | Finanz- und geldpolitische Reaktion im Euroraum |
|---|---|---|---|---|
Basisszenario | Die Preise für Energierohstoffe folgen den technischen Annahmen.1 | Im Einklang mit den beobachteten Entwicklungen des Volatilitätsindex VIX | Begrenzte, auf Experteneinschätzungen beruhende Aufwärtsanpassung zur Berücksichtigung von Auswirkungen, die wegen des Ausmaßes des Energiepreisschocks größer ausfallen als bei den Standardmodellelastizitäten | Die kurzfristigen Zinssätze folgen den technischen Annahmen.1 Es werden nur finanzpolitische Maßnahmen berücksichtigt, die gesetzlich verabschiedet oder angekündigt wurden und genau spezifiziert sind. |
Milderes Szenario | Die Preise für Energierohstoffe folgen dem 25. Perzentil der marktbasierten Wahrscheinlichkeits-verteilungen.1 | Unverändert gegenüber dem Basisszenario | Unverändert gegenüber dem Basisszenario | Unverändert gegenüber dem Basisszenario |
Adverses Szenario | Die Preise für Energierohstoffe folgen dem 75. Perzentil der marktbasierten Wahrscheinlichkeits-verteilungen.1 | Der VIX-Index steigt um etwa 10 Punkte und kehrt Anfang 2027 rasch auf das Niveau des 4. Quartals 2025 zurück, die Volatilität liegt nur geringfügig über dem Niveau des Basisszenarios. | Stärkere Kalibrierung als im Basisszenario basierend auf Inflationsdynamiken der Jahre 2021-2024 und Satellitenmodellen | Unverändert gegenüber dem Basisszenario |
Schwerwiegendes Szenario | Die Preise für Energierohstoffe folgen dem 95. Perzentil der marktbasierten Wahrscheinlichkeits-verteilungen.1 | Der VIX-Index steigt um etwa 14 Punkte und verbleibt bis Ende 2027 auf einem deutlich höheren Niveau als im adversen Szenario; 2028 liegt er nur geringfügig über dem Niveau des Basisszenarios. | Stärkere Kalibrierung als im adversen Szenario basierend auf Inflationsdynamiken der Jahre 2021-2024 und Satellitenmodellen | Unverändert gegenüber dem Basisszenario |
1) Redaktionsschluss für technische Annahmen und marktbasierte Wahrscheinlichkeitsverteilungen war der 19. August 2026.
1. Annahmen zu den Preisen für Energierohstoffe
In den alternativen Szenarien werden aus optionsbasierten Dichten abgeleitete Verteilungen verwendet, um divergierende Entwicklungen der Öl- und Gaspreise zu bestimmen. Es wird angenommen, dass die Öl- und Gaspreise ab dem vierten Quartal 2026 im milderen Szenario dem 25. Perzentil der marktbasierten Verteilungen, im adversen Szenario dem 75. Perzentil und im schwerwiegenden Szenario dem 95. Perzentil folgen (siehe Abbildung A, Grafik a und b, und Tabelle B). Diese Perzentile entsprechen einer marktbasierten Bewertung der aktuellen Risiken im Zusammenhang mit den Energiepreisen und decken implizit alternative Entwicklungen des Konflikts im Nahen Osten und dessen Auswirkungen in Form von Unterbrechungen der Energieversorgung ab.
- Im milderen Szenario sinken die Ölpreise im vierten Quartal 2026 auf rund 75 USD je Barrel und die Gaspreise auf 50 € je MWh. Dieser Verlauf dürfte die Erwartungen der Marktteilnehmer widerspiegeln, dass der Konflikt sehr zügig gelöst werden könnte, was zu einer raschen Normalisierung der globalen Öl- und Gasmärkte führen würde.
- Im adversen Szenario steigen die Ölpreise im vierten Quartal 2026 auf rund 100 USD je Barrel und die Gaspreise auf 75 € je MWh und verbleiben während des gesamten Projektionszeitraums erheblich über dem Niveau des Basisszenarios. Dies dürfte die Erwartungen der Marktteilnehmer widerspiegeln, dass der Konflikt länger andauert als im Basisszenario angenommen.
- Im schwerwiegenden Szenario steigen die Ölpreise um 50 % und die Gaspreise um mehr als das Doppelte im Vergleich zum Basisszenario. Sie erreichen im vierten Quartal 2026 130 USD je Barrel bzw. 130 € je MWh (im Vergleich zu 88 USD je Barrel und 60 € je MWh im selben Quartal des Basisszenarios). Die Schocks halten außerdem sehr lange an, sodass die Abweichungen vom Basisszenario am Ende des Projektionszeitraums ähnlich groß sind. Unter Anwendung von Preiselastizitäten gegenüber Angebotsschocks lassen sich aus den auf optionsbasierten Dichten basierenden Energiepreisentwicklungen Versorgungseinbußen ableiten. Das schwerwiegende Szenario entspräche im Großen und Ganzen einer Verringerung des weltweiten Ölangebots um rund 8 % und des Angebots an Flüssigerdgas (LNG) um 12 % gegenüber dem Basisszenario (dies entspricht rund 8 Millionen Barrel Öl pro Tag und 5 Milliarden Kubikmeter LNG pro Monat, siehe Abbildung A, Grafik c und d).[29] In diesem schwerwiegenden Szenario würden auch die Gaspreise in Europa deutlich über die Schwelle von 65 € je MWh steigen. Legt man frühere episodische Preisschübe zugrunde, so ist dies das Preisniveau, bei dessen Überschreitung Europa Asien bei LNG-Lieferungen überbieten und damit das Ausmaß der Gasversorgungsstörungen im Euroraum begrenzen könnte.
Abbildung A
Annahmen für die Entwicklung der Preise für Öl und europäisches Erdgas
a) Ölpreise | b) Gaspreise |
(USD je Barrel) | (€ je MWh) |
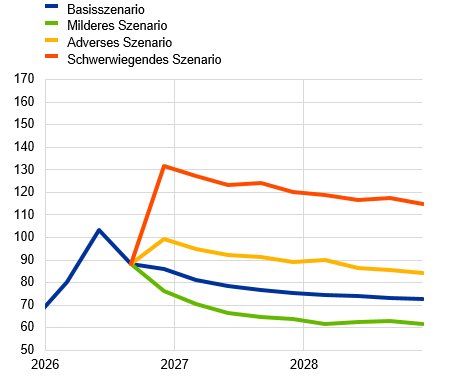 |  |
|
|
(USD je Barrel) | (€ je MWh) |
 |  |
Quellen: Refinitiv und Berechnungen von EZB-Fachleuten.
Anmerkungen: Stichtag für die dem Basisszenario vom September 2026 zugrunde liegenden Annahmen war der 19. August 2026. Das Ölversorgungsausfallszenario basiert auf der in Caldara et al. (2019)* geschätzten Elastizität des Ölpreises gegenüber Ölangebotsschocks, das Gasversorgungsausfallszenario auf der in Albrizio et al. (2023)** geschätzten Elastizität des Gaspreises gegenüber Gasangebotsschocks.
Caldara, D., Cavallo, M. und Iacoviello, M., „Oil price elasticities and oil price fluctuations“, Journal of Monetary Economics, Bd. 103, Mai 2019, S. 1-20.
** Albrizio, S., Bluedorn, J., Koch, C., Pescatori, A. und Stuermer, M., „Sectoral Shocks and the Role of Market Integration: The Case of Natural Gas“, AEA Papers and Proceedings, Bd. 113, American Economic Association, Nashville, Mai 2023, S. 43-46.
Tabelle B
Szenarien für Energierohstoffpreise – Niveau und Abweichungen vom Basisszenario
Szenario | Q4 2026 (USD/Barrel oder €/MWh) | Q4 2026 | Q4 2028 (USD/Barrel oder €/MWh) | Q4 2028 | |
|---|---|---|---|---|---|
Milder | Ölpreis | 76 | -12 % | 62 | -15 % |
Gaspreis | 50 | -17 % | 22 | -22 % | |
Advers | Ölpreis | 99 | 15 % | 84 | 16 % |
Gaspreis | 77 | 28 % | 38 | 33 % | |
Schwerwiegend | Ölpreis | 132 | 53 % | 115 | 58 % |
Gaspreis | 130 | 116 % | 61 | 114 % |
Quelle: EZB und Berechnungen von EZB-Fachleuten.
2. Annahmen zur Unsicherheit und ihrer Transmission auf die Finanzierungsbedingungen
Das adverse und das schwerwiegende Szenario gehen davon aus, dass eine Eskalation des Konflikts im Nahen Osten die globale Unsicherheit erhöhen und eine Neubewertung an den Finanzmärkten auslösen würde. Als Näherungswert für die globale Unsicherheit wird der VIX-Index verwendet. Im adversen Szenario wird ein vorübergehender sprunghafter Anstieg angenommen, und im schwerwiegenden Szenario wird von einem höheren und länger anhaltenden Anstieg ausgegangen. Diese Annahmen stehen weitgehend im Einklang mit Phasen vergleichbarer geopolitischer Spannungen, die in der Vergangenheit beobachtet wurden, unter anderem zu Beginn des Krieges Russlands gegen die Ukraine und des Konflikts im Nahen Osten im Oktober 2023 (siehe Abbildung B, Grafik a). Die Unsicherheit wirkt sich in den Szenarien auf zweierlei Weise auf die Wirtschaft aus: direkt über den Einfluss auf das reale BIP in Form von Vertrauensschocks und indirekt über die Finanzierungsbedingungen. Beides belastet den Konsum, die Investitionen und den Handel.
Abbildung B
Annahmen für den VIX-Index und die Auswirkungen auf ausgewählte finanzielle Variablen
a) Annahmen für den VIX
(Index)

b) Kreditspreads für Unternehmenskredite und für Immobilienkredite an private Haushalte im adversen und im schwerwiegenden Szenario
(Basispunkte, Abweichungen vom Basisszenario)
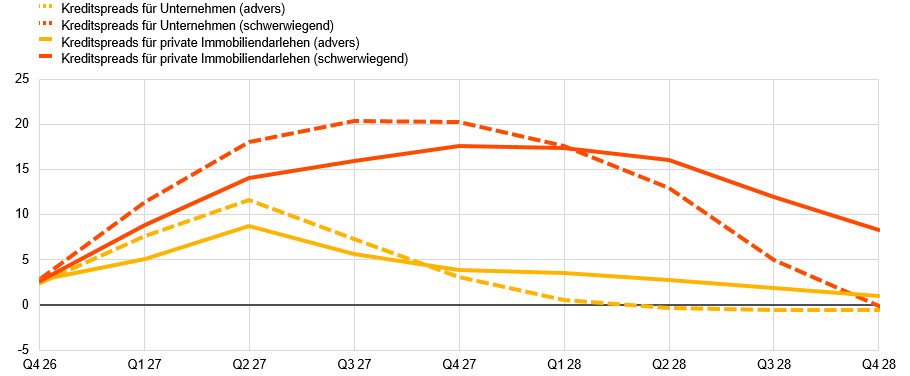
Quellen: EZB, CBOE Global Markets und Berechnungen von Fachleuten der EZB.
Anmerkungen: In Grafik a zeigt die blaue Linie einen bedingungslosen Prognosepfad aus einem bayesianischen Vektorautoregressionsmodell (BVAR-Modell). Das Modell umfasst den Volatilitätsindex VIX, das BIP des Euroraums, die privaten Konsumausgaben, die Unternehmensinvestitionen, die HVPI-Inflation und kurzfristige Zinssätze. Der VIX-Index wird als Messgröße der Unsicherheit verwendet, da er als direkter Input in das Finanzmodell in Grafik b) einfließt. Zur Prognose der Spreads in Grafik b wird ein auf die Entwicklungen des VIX-Index in den Szenarien konditioniertes Markov-Switching-BVAR-Modell mit gemischten Frequenzen (tägliche und monatliche Daten) verwendet. Das Modell berücksichtigt den VIX-Index, Aktien von Banken und Unternehmen, die Spreads von Bankanleihen, die Kreditspreads von sowohl privaten Haushalten als auch Unternehmen sowie die kurz- und langfristigen Marktzinsen aus den Projektionen. Es unterscheidet zwischen Zuständen mit hoher und niedriger Volatilität, für die jeweils unterschiedliche Durchwirkungsgrade geschätzt werden. Die jüngsten Angaben zum Volatilitätsindex VIX beziehen sich auf den 19. August 2026.
Im adversen Szenario ist der Anstieg der Kreditspreads zeitlich kürzer und weniger ausgeprägt als im schwerwiegenden Szenario, was die Unterschiede in der VIX-Entwicklung widerspiegelt (siehe Abbildung B, Grafik b). Im adversen Szenario steigen die Kreditspreads (gegenüber dem risikofreien Zinssatz) nur geringfügig und erreichen sowohl für Unternehmenskredite als auch für private Immobilienkredite im zweiten Quartal 2027 einen Höchststand von rund 10 Basispunkten. Das Modell prognostiziert eine rasche Rückkehr zum Zustand der niedrigen Volatilität. Die Kreditspreads für Unternehmenskredite erreichen einen etwas höheren Höchststand, kehren jedoch auch schneller zum Basisszenario zurück als die Spreads für Immobilienkredite. Im schwerwiegenden Szenario wird die Pufferkapazität der Banken durch die größere Persistenz der erhöhten Volatilität erschöpft, sodass die Spreads im Vergleich zum VIX überproportional ansteigen und in der zweiten Jahreshälfte 2027 mit rund 20 Basispunkten ihren Höchststand erreichen. Die Spreads für Immobilienkredite erreichen ihren Höchststand ein Quartal später und verbleiben bis zum Ende des Projektionszeitraums über dem Basisszenario.
3. Gesamtwirtschaftliche Auswirkungen auf das außenwirtschaftliche Umfeld
Da die direkten Handelsbeziehungen mit der vom Konflikt betroffenen Region begrenzt sind, dürfte sich der Schock in erster Linie über eine erhöhte Unsicherheit sowie über direkte und indirekte Auswirkungen höherer Energie- und Nahrungsmittelpreise auf die Weltwirtschaft übertragen (siehe Abbildung C). In den Szenarien führt die erhöhte Unsicherheit zu einem Sinken der globalen Vermögenspreise, einer Verschärfung der globalen Finanzierungsbedingungen und einem Rückgang der globalen Ausgaben und des Welthandels. Höhere Öl- und Gaspreise erhöhen die Importkosten, reduzieren die Realeinkommen und belasten vor allem die energieimportierenden Volkswirtschaften. Steigende Energiekosten treiben auch die Nahrungsmittelpreise in die Höhe, was die Inflation antreibt und die weltweite Nachfrage weiter dämpft.[30]
Im milderen Szenario werden die Störungen schneller behoben als erwartet, sodass das Wachstum höher und die Inflation niedriger ausfällt als in der globalen Basisprojektion. Da die Energiepreise rascher sinken, lässt der Inflationsimpuls schneller nach, die Unsicherheit nimmt ab, die Finanzierungsbedingungen normalisieren sich und die Auslandsnachfrage ist aufgrund des günstigeren außenwirtschaftlichen Umfelds stärker als im Basisszenario.
Im adversen Szenario ist die Weltwirtschaft einem moderaten, aber anhaltenden negativen Angebotsschock ausgesetzt. Das Wachstum des globalen BIP ist während des gesamten Projektionszeitraums geringer als im Basisszenario.[31] Das niedrigste Wachstum von etwa 0,2 Prozentpunkten unter dem Basisszenario ist 2027 zu verzeichnen. Die Inflationsrate hingegen ist mit 0,8 bzw. 0,4 Prozentpunkten in den Jahren 2027 bzw. 2028 höher als im Basisszenario. Für den Euroraum geht der nominale effektive Wechselkurs leicht zurück und normalisiert sich dann wieder, während die Auslandsnachfrage mit jedem Jahr tiefer unter das Basisszenario sinkt und zum Ende des Projektionszeitraums etwa 0,8 % darunter liegt.
Abbildung C
Auswirkungen auf die Weltwirtschaft ohne den Euroraum
(Abweichung vom Wachstum im Basisszenario in Prozentpunkten)
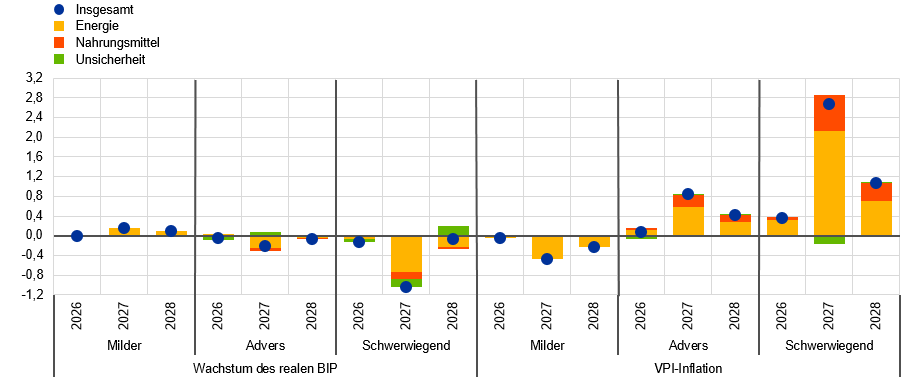
Quellen: EZB-Berechnungen auf Basis von Simulationen des ECB-GLOBAL-Modells.
Anmerkung: Die Simulationen werden im ECB-GLOBAL-Modell mit einem Forecast-Setting durchgeführt, bei dem die Geldpolitik im Euroraum exogen ist.
Im schwerwiegenden Szenario ist der negative Angebotsschock weitaus größer und seine Auswirkungen halten länger an. Daher fällt der von den Energie- und Nahrungsmittelrohstoffpreisen ausgehende Inflationsimpuls stärker aus, und die globale Unsicherheit nimmt stärker zu. Das Wachstum des globalen BIP wird 2026 nur geringfügig beeinflusst, dann aber 2027 um 1 Prozentpunkt gedämpft, und 2028 stellen sich noch geringe Effekte ein. Die Inflationsrate ist 2026 um rund 0,4 Prozentpunkte höher als im Basisszenario. Dieser Effekt erreicht 2027 mit einer Inflationsrate von nahezu 2,7 Prozentpunkten seinen Höhepunkt und nimmt anschließend wieder ab, sodass die Inflationsrate 2028 nur noch 1,1 Prozentpunkte beträgt. Für den Euroraum schwächt sich der nominale effektive Wechselkurs zunächst ab und normalisiert sich dann, während die Auslandsnachfrage mit jedem Jahr tiefer unter das Basisszenario sinkt und schließlich im Jahr 2028 um etwa 2,9 % darunter liegt.
4. Gesamtwirtschaftliche Auswirkungen auf den Euroraum
Die Ergebnisse für den Euroraum wurden im Großen und Ganzen auf Grundlage derselben Annahmen über die Stärke der direkten und indirekten Effekte und der Zweitrundeneffekte wie in den Juni-Szenarien abgeleitet. Es wurden lediglich etwas geringere indirekte Auswirkungen auf die Nahrungsmittelpreise angenommen. Die im schwerwiegenden Szenario zuvor angenommenen direkten Effekte, d. h. das Ausmaß, in dem die Energiepreise auf die HVPI-Inflationsrate für Energie durchschlagen, wurden mithilfe eines granularen Energiepreis-Inflationsmodells überprüft und bestätigt.[32] Die im Kernmodell der Projektionen zuvor vorgenommenen Modifikationen der Transmission wurden in der Szenariobewertung ebenfalls weitgehend beibehalten, was zu stärkeren indirekten Effekten und Zweitrundeneffekten führte. Der einzige Unterschied zu den zuvor verwendeten Kalibrierungen betrifft das Durchwirken der Energiepreise auf die Nahrungsmittelpreise. Diese indirekten Effekte wurden in allen Szenarien leicht reduziert, sind jedoch weiterhin erheblich stärker als die Standardelastizitäten im adversen und im schwerwiegenden Szenario.[33]
Im milderen Szenario fällt das BIP-Wachstum etwas höher aus, und die Inflation schwächt sich schneller ab als im Basisszenario (siehe Tabelle C und Abbildung D). Da der Anstieg der Energiepreise in diesem Szenario schneller nachlässt als im Basisszenario angenommen, sinkt die Inflation in den Jahren 2027 und 2028 unter das Niveau des Basisszenarios. Die niedrigeren Energiepreise kommen auch dem BIP-Wachstum zugute, sodass sich das Wachstum des realen BIP oberhalb des Basisszenarios bei 1,5 % im Jahr 2027 und 1,6 % im Jahr 2028 einpendelt.
Im adversen Szenario führt der Schock zu einer anhaltenden Aufwärtsverschiebung der Energiepreise. Dies hat einen länger anhaltenden Inflationsdruck zur Folge, und das BIP-Wachstum schwächt sich auf kurze Sicht ab. Das Wachstum des realen BIP sinkt unter das Niveau des Basisszenarios und liegt 2027 bei 1,1 %. Im Jahr 2028 steigt es wieder auf 1,4 %, da die Energiepreise sinken und die Unsicherheit nachlässt. Die HVPI-Inflation würde in diesem Szenario im Jahr 2026 auf 3,1 % und im Jahr 2027 mit 3,2 % erhöht bleiben, anschließend 2028 auf 2,3 % sinken. Die Kerninflation (d. h. die Inflationsrate ohne Energie und Nahrungsmittel) würde 2027 einen Höchststand von 2,8 % erreichen, worin sich die allmähliche Wirkung der indirekten Effekte und Zweitrundeneffekte auf die Preise und Löhne widerspiegelt. Im Jahr 2028 würde sie auf 2,4 % sinken.
Das schwerwiegende Szenario steht für ein wesentlich schwierigeres gesamtwirtschaftliches Umfeld, das durch stärkere und länger anhaltende Schocks bei den Rohstoffpreisen sowie verstärkte indirekte Effekte und Zweitrundeneffekte geprägt wäre. Das Wachstum des realen BIP würde 2026 bei 0,8 % liegen und im Jahr 2027 deutlich auf 0,4 % sinken, was auf eine länger anhaltende Konjunkturschwäche hindeutet. Es würde sich 2028 erholen und auf 1,4 % steigen. Die Gesamtinflation würde stark anziehen, im Jahr 2026 bei 3,3 % liegen und 2027 mit 5,4 % ihren Höchststand erreichen. Die Kerninflation würde deutlich zunehmen, da sich die höheren Energiepreise zunehmend auf die inländischen Preise und Löhne auswirken würden.
Tabelle C
Zentrale Variablen des Euroraums im Basisszenario und in den alternativen Szenarien
(Veränderung gegenüber Vorjahr in %)
| Wachstum des realen BIP | HVPI-Inflation | HVPI-Inflation ohne Energie und Nahrungsmittel | |||||||
|---|---|---|---|---|---|---|---|---|---|---|
2026 | 2027 | 2028 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | ||
Basisszenario September 2026 | 0,9 | 1,4 | 1,5 | 3,0 | 2,5 | 2,1 | 2,5 | 2,6 | 2,3 | |
Milderes Szenario | 0,9 | 1,5 | 1,6 | 2,9 | 1,9 | 1,8 | 2,5 | 2,5 | 2,2 | |
Adverses Szenario | 0,9 | 1,1 | 1,4 | 3,1 | 3,2 | 2,3 | 2,5 | 2,8 | 2,4 | |
Schwerwiegendes Szenario | 0,8 | 0,4 | 1,4 | 3,3 | 5,4 | 3,2 | 2,5 | 3,5 | 3,2 | |
Quelle: EZB-Berechnungen auf Basis von Simulationen mit dem ECB-BASE-Modell.
Die negativen gesamtwirtschaftlichen Auswirkungen des adversen und des schwerwiegenden Szenarios sind zunächst hauptsächlich auf höhere Energiekosten und größere Unsicherheit zurückzuführen, speisen sich aber im Laufe der Zeit zunehmend aus breiteren Übertragungseffekten auf den Handel, die Binnennachfrage und die Kerninflation. Wie aus Abbildung E hervorgeht, ergibt sich das nachlassende Wachstum des realen BIP in erster Linie aus höheren Energiepreisen, einer gesteigerten Unsicherheit und einem schwächeren Handel. Im Jahr 2027 prägt sich die Abkühlung noch stärker aus, da die schwächere weltweite Nachfrage (die zum Teil mit den höheren Nahrungsmittel- und Energiepreisen auf dem Weltmarkt zusammenhängt) die Exporte des Euroraums weiter belastet und die Binnennachfrage zusätzlich durch höhere Energiepreise und restriktivere Finanzierungsbedingungen gedämpft wird. 2028 normalisiert sich das BIP-Wachstum allmählich, da der Energiepreisdruck nachlässt und die Löhne nach dem anfänglichen Rückgang der Realeinkommen wieder etwas aufholen. Der wichtigste Transmissionskanal für die Inflation sind höhere Energiekosten, die sich unmittelbar auf die Teuerung bei Energie auswirken und die Produktionskosten für Erzeugnisse außer Energie erhöhen. Im schwerwiegenden Szenario wirken sich stärkere indirekte Effekte und Zweitrundeneffekte zunehmend auf die Nahrungsmittel- und Kerninflation aus, sodass sich die Gesamtinflation deutlich verfestigt. Im milderen Szenario stützt die im Vergleich zum Basisszenario geringere Inflation, die im Wesentlichen durch niedrigere Energiepreise bedingt ist, die Realeinkommen, die Konsumausgaben und somit das Wachstum des BIP, das auch durch ein günstigeres außenwirtschaftliches Umfeld gefördert wird.
Abbildung D
Basisszenario und alternative Szenarien für zentrale Variablen des Euroraums
Reales BIP
(Veränderung gegenüber Vorquartal in %)

HVPI | HVPIX |
(Veränderung gegen Vorjahr in %) | (Veränderung gegen Vorjahr in %) |
 |  |
|
|
(Veränderung gegen Vorjahr in %) | (Veränderung gegen Vorjahr in %) |
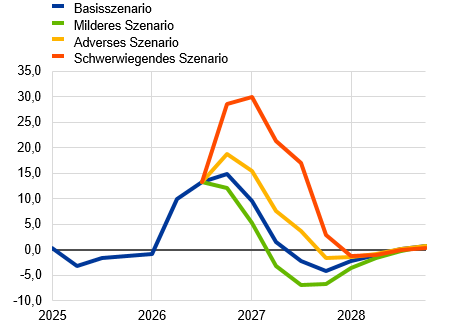 |  |
Quelle: EZB-Berechnungen.
Abbildung E
Auswirkungen auf die Wirtschaft des Euroraums nach Kanal oder Komponente in den verschiedenen Szenarien
a) Reales BIP nach Kanal
(Abweichung vom Wachstum im Basisszenario in Prozentpunkten)

b) HVPI-Inflation nach Kanal
(Abweichung vom Wachstum im Basisszenario in Prozentpunkten)
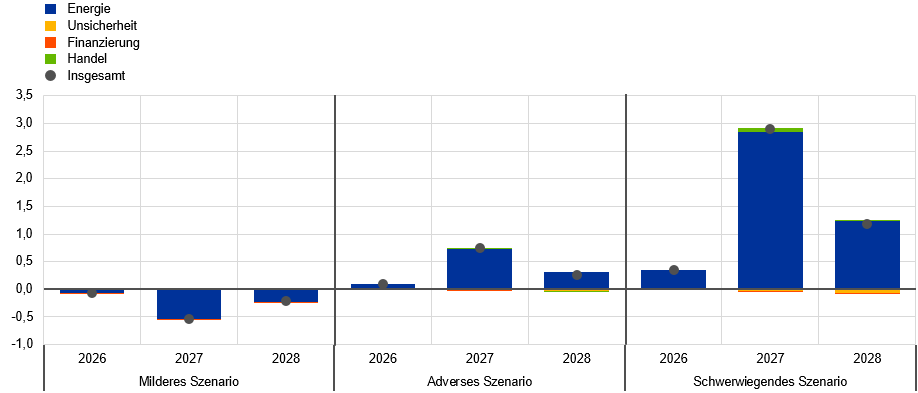
c) HVPI-Inflation nach Komponente
(Abweichung vom Wachstum im Basisszenario in Prozentpunkten)

Quelle: EZB-Berechnungen auf Basis von Simulationen mit dem ECB-BASE-Modell.
Anmerkung: Die Simulationen werden im ECB-BASE-Modell mit einem Forecast-Settings durchgeführt, bei dem die Geldpolitik im Euroraum exogen ist.
5. Sensitivitätsanalysen rund um das schwerwiegende Szenario: Kerosinmangel
Bei extremem Kerosinmangel könnte der weltweite Luftverkehr um 50 % zurückgehen.[34] Nach einem dynamisch-stochastischem allgemeinen Gleichgewichtsmodell für mehrere Länder und Sektoren, das globale Produktionsnetze einbezieht, würden solche Störungen im Luftverkehr das BIP-Wachstum im Euroraum 2027 um etwa 0,1 Prozentpunkte verringern und die Inflation 2027 um rund 0,15 Prozentpunkte und 2028 um rund 0,2 Prozentpunkte in die Höhe treiben (siehe Abbildung F). Das Modell geht von der Annahme aus, dass es schwierig wäre, den Luftverkehr durch andere Verkehrsmittel zu ersetzen, insbesondere bei Auslandsreisen und zeitsensiblen Gütern.
Abbildung F
Sensitivitätsanalyse: Auswirkungen von Kerosinmangel zusätzlich zum schwerwiegenden Szenario
Wachstum des realen BIP | HVPI-Inflation |
(Abweichung vom Wachstum im schwerwiegenden Szenario in Prozentpunkten) | (Abweichung vom Wachstum im schwerwiegenden Szenario in Prozentpunkten) |
 | 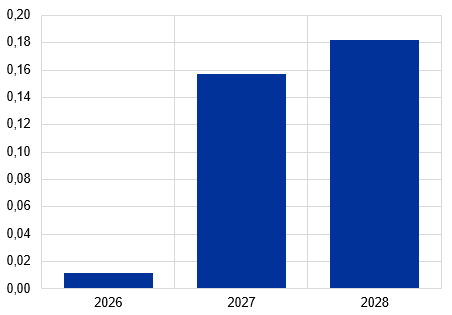 |
Quelle: EZB-Berechnungen auf Grundlage des ONKIO-MCMS-Modells, siehe Aguilar, P., Domínguez-Díaz, R., Gallegos, J. E. und Quintana, J., „The Transmission of Foreign Shocks in a Networked Economy“, Banco de España Working Paper Nr. 2607, 2026.
6. Einschränkungen der Szenarioanalysen
Diese Szenarioanalysen berücksichtigen weder geld- oder finanzpolitische Reaktionen, die die Auswirkungen auf die Inflation dämpfen würden, noch andere Kanäle, die die gesamtwirtschaftlichen Implikationen beeinflussen könnten. Wie bei den Szenarioanalysen in den Projektionen der Fachleute üblich, wird unterstellt, dass Geld- und Finanzpolitik gegenüber dem Basisszenario unverändert bleiben. Der deutliche Anstieg der Inflation, insbesondere im schwerwiegenden Szenario, würde wahrscheinlich teilweise durch eine straffere Geldpolitik oder finanzpolitische Stützungsmaßnahmen abgefedert. Letztere könnten etwa die Energiepreise für Verbraucher senken, wie es während der Phase hoher Inflation in den Jahren 2022 bis 2024 zu beobachten war. Weitere Kanäle, die nicht ausdrücklich in die Analysen einbezogen werden, sind beispielsweise mögliche positive Auswirkungen des verringerten Tourismus im Nahen Osten auf den Tourismus in den Ländern des Euroraums.
Kasten 5
Vergleich mit Prognosen anderer Institutionen und des privaten Sektors
Die Projektionen von Fachleuten der EZB für Wachstum und Inflation vom September 2026 liegen am oberen Rand oder oberhalb der Bandbreite der Prognosen anderer Institutionen und der Umfragen privater Prognoseunternehmen. Die von Fachleuten der EZB erstellten Projektionen für das Wachstum liegen am oberen Rand anderer Prognosen für 2026 und oberhalb der Bandbreite für 2027-2028. Dies dürfte zum Teil auf die Berücksichtigung positiver Daten aus jüngerer Zeit zurückzuführen sein. Die Projektionen für die Inflation liegen am oberen Rand der Bandbreite anderer Prognosen für 2026 und oberhalb der Bandbreite für 2027-2028. Alle betrachteten Prognosen deuten darauf hin, dass die Inflation auf mittlere Sicht wieder in die Nähe ihres Zielwerts zurückkehren wird.
Tabelle A
Vergleich der jüngsten Prognosen zum Wachstum des realen BIP, zur HVPI-Inflation und zur HVPI-Inflation ohne Energie und Nahrungsmittel im Euroraum
(Veränderung gegen Vorjahr in %)
| Datum der Veröffentlichung | BIP-Wachstum | HVPI-Inflation | HVPI-Inflation ohne Energie und Nahrungsmittel | ||||||
|---|---|---|---|---|---|---|---|---|---|---|
2026 | 2027 | 2028 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | ||
EZB-Projektionen | September 2026 | 0,9 | 1,4 | 1,5 | 3,0 | 2,5 | 2,1 | 2,5 | 2,6 | 2,3 |
Consensus Economics | August 2026 | 0,7 | 1,2 | 1,3 | 2,8 | 2,3 | 2,0 | 2,4 | 2,4 | – |
Survey of Professional Forecasters | Juli 2026 | 0,6 | 1,2 | 1,3 | 2,7 | 2,2 | 2,0 | 2,4 | 2,2 | 2,1 |
Internationaler Währungsfonds | Juli 2026 | 0,9 | 1,2 | – | 2,9 | 2,3 | – | – | – | – |
OECD | Juni 2026 | 0,8 | 1,2 | – | 2,8 | 2,4 | – | 2,4 | 2,4 | – |
Europäische Kommission | Mai 2026 | 0,9 | 1,2 | – | 3,0 | 2,3 | – | 2,3 | 2,5 | – |
Quellen: Prognose von Consensus Economics, 13. August 2026 (die Daten für 2028 stammen aus der Umfrage vom Juli 2026); EZB, Survey of Professional Forecasters, 24. Juli 2026; IWF, World Economic Outlook, 8. Juli 2026; OECD, Economic Outlook, 3. Juni 2026; Frühjahrsprognose 2026 der Europäischen Kommission, 21. Mai 2026.
Anmerkungen: Da die Prognosen zu unterschiedlichen Zeitpunkten fertiggestellt wurden, sind sie untereinander bzw. mit den von Fachleuten der EZB erstellten Projektionen nicht direkt vergleichbar. Darüber hinaus werden bei diesen Prognosen unterschiedliche Methoden zur Ableitung von Annahmen über finanzpolitische, finanzielle und außenwirtschaftliche Variablen (einschließlich Öl-, Gas- und sonstiger Rohstoffpreise) verwendet. Die von Fachleuten der EZB erstellten gesamtwirtschaftlichen Projektionen verwenden arbeitstäglich bereinigte Jahreswachstumsraten für das reale BIP, während die Europäische Kommission und der Internationale Währungsfonds jährliche Zuwachsraten heranziehen, die nicht um die Zahl der Arbeitstage pro Jahr bereinigt wurden. Andere Prognosen enthalten keine Angaben dazu, ob arbeitstäglich bereinigte oder nicht arbeitstäglich bereinigte Daten ausgewiesen werden.
© Europäische Zentralbank, 2026
Postanschrift 60640 Frankfurt am Main, Deutschland
Telefon +49 69 1344 0
Website www.ecb.europa.eu
Alle Rechte vorbehalten. Die Anfertigung von Kopien für Bildungszwecke und nichtkommerzielle Zwecke ist mit Quellenangabe gestattet.
Informationen zur Fachterminologie finden sich im EZB-Glossar (nur auf Englisch verfügbar).
HTML ISBN 978-92-899-7801-9, ISSN 2529-4431, DOI:10.2866/3297095, QB-01-26-091-DE-Q
Redaktionsschluss für die technischen Annahmen und die Projektionen für die Weltwirtschaft war der 19. August 2026. Redaktionsschluss für die gesamtwirtschaftlichen Projektionen für den Euroraum war der 28. August 2026.
Die Zahlen basieren auf einer Schätzung des Euroraum-BIP, wobei für Irland anstatt des BIP die modifizierte Inlandsnachfrage zugrunde gelegt wurde. Weitere Informationen finden sich in Fußnote 4.
Am 7. September 2026, also nach dem Redaktionsschluss für die September-Projektionen, veröffentlichte Eurostat eine revidierte Schätzung, wonach das Euroraum-BIP im zweiten Quartal um 0,6 % gestiegen sein dürfte. Grund für die Aufwärtsrevision gegenüber der ersten Schätzung ist ein Anstieg des irischen BIP um 10,2 %. Dieser Anstieg spiegelt die Aktivitäten multinationaler Unternehmen wider und ist für die Binnenwirtschaft von begrenzter Relevanz. Während die revidierten offiziellen BIP-Daten darauf hindeuten, dass das Wachstum des realen BIP in Irland und im Euroraum 2026 höher ausfallen könnte als projiziert, bleibt die Messgröße für das BIP im Euroraum, bei der für Irland die modifizierte Inlandsnachfrage verwendet wird (siehe Fußnote 4), für das zweite Quartal 2026 sowie für das Jahr 2026 insgesamt unverändert.
In die modifizierte Inlandsnachfrage fließt neben den privaten Konsumausgaben und den Konsumausgaben des Staats eine bereinigte Messgröße für Investitionen ein, bei der der Erwerb von Flugzeugen für Leasingzwecke und der Erwerb bestimmter Formen geistigen Eigentums ausgeklammert wird. Die Einfuhren, Ausfuhren und Änderungen der Lagerbestände Irlands werden aus dieser Messgröße ausgeschlossen. Diese Messgröße bildet somit die zugrunde liegende Entwicklung der Binnenkonjunktur in Irland besser ab als das offizielle BIP. Angesichts der hohen Volatilität der offiziellen irischen BIP-Daten eignet sie sich besser zur Beurteilung der zugrunde liegenden Wachstumsentwicklung im Euroraum. Weitere Informationen finden Sie auf der Website des Central Statistics Office of Ireland.
Das bereinigte Wachstum bezieht sich auf eine Messgröße des Euroraum-BIP, bei der anstelle des BIP die modifizierte Inlandsnachfrage verwendet wird (siehe Fußnote 4). Das auf Basis der offiziellen BIP-Daten gemessene Wachstum des realen BIP dürfte im dritten Quartal 0,3 % und im vierten Quartal 0,4 % betragen.
Ausbau- und Installationsarbeiten, die sogenannten spezialisierten Bautätigkeiten, machen 75 % der Bautätigkeit aus und werden überwiegend durch Renovierungsarbeiten an bestehenden Gebäuden bestimmt (siehe Rusinova, D. und Weissler, M., Building resilience: how energy prices boost home efficiency, Der EZB-Blog, 5. August 2026).
Die wichtigsten Exporteure KI-bezogener Waren sind die Vereinigten Staaten, Taiwan, Südkorea und China. Dies spiegelt die historisch gewachsene Spezialisierung ihrer Produktionsstrukturen wider. Der Anteil KI-bezogener Waren an den gesamten Ausfuhren dieser Länder lag 2025 bei 15,8 %, 74,6 %, 32,1 % bzw. 20,2 %. Im Vergleich dazu lag der Anteil im Euroraum bei 10 %.
Die im Basisszenario berücksichtigten Auswirkungen auf die Inflation werden für den Zeitraum 2025 bis 2028 kumulativ auf weniger als 0,1 Prozentpunkt geschätzt.
Sofern nicht anders angegeben, schließen Verweise auf weltweite oder globale Aggregate von Konjunkturindikatoren in diesem Kasten den Euroraum nicht ein.
Die am Verbraucherpreisindex (VPI) gemessene globale Gesamtinflation wird als gewichteter Durchschnitt der Inflationsraten in 23 Ländern berechnet: 14 Industrieländer (Vereinigte Staaten, Vereinigtes Königreich, Japan, Schweiz, Kanada, Australien, Neuseeland, Schweden, Dänemark, Norwegen, die Tschechische Republik, Ungarn, Polen und Rumänien) und neun Schwellenländer (China, Russland, Brasilien, Indien, Türkei, Korea, Mexiko, Singapur und Hongkong).
Der finanzpolitische Kurs ist definiert als Veränderung des konjunkturbereinigten Primärsaldos, wobei die Zahlen einnahmenseitig auch um die Zuschüsse aus dem NGEU-Programm bereinigt sind. Der finanzpolitische Kurs ist eine Top-down-Messgröße für die Ausrichtung der Finanzpolitik, die diskretionären finanzpolitischen Maßnahmen werden mittels eines Bottom-up-Ansatzes bestimmt (siehe Anmerkung zu Tabelle A).
Die nichtdiskretionären Faktoren hängen hauptsächlich mit der kalten Progression und der Entkopplung der Steuerbemessungsgrundlagen vom BIP zusammen.
Nach dem Redaktionsschluss für die Projektionen zeigte die HVPI-Schnellschätzung für August, dass die HVPI-Gesamtinflation weiter auf 3,3 % gestiegen, die HVPIX-Inflation jedoch leicht auf 2,4 % gesunken war.
Im Vergleich zum Mai waren die Teuerungsraten für Energie, Nahrungsmittel und Dienstleistungen im Juli niedriger, während der Preisanstieg bei Industrieerzeugnissen ohne Energie unverändert war.
Die Raffineriekosten und -margen bei Diesel werden als Differenz zwischen den Preisen für raffinierten Dieselkraftstoff und Rohöl berechnet. Bei Benzin werden die Margen anhand des Preises für raffiniertes Benzin berechnet.
Einige dieser Maßnahmen sind ausgelaufen, andere wurden verlängert oder neu eingeführt. Trotz zusätzlicher Maßnahmen (einschließlich Verlängerungen) in Italien und Spanien, bei denen es sich hauptsächlich um die Senkung von Verbrauchsteuern auf Kraftstoffe handelt, sind diese Schätzungen gegenüber den Projektionen vom Juni 2026 weitgehend unverändert.
Unter Zugrundelegung der Annahmen der Fachleute für den Preis von EHS2-Zertifikaten (siehe Kasten 2) werden die Auswirkungen des EHS2 auf die HVPI-Inflation im Jahr 2028 auf 0,2 Prozentpunkte geschätzt. Sie bleiben damit gegenüber den Projektionen vom Juni 2026 unverändert. Nähere Einzelheiten finden sich in dem Kasten Die gesamtwirtschaftlichen Auswirkungen der Klimapolitik im Euroraum in den von Fachleuten des Eurosystems erstellten gesamtwirtschaftlichen Euroraum-Projektionen vom Dezember 2025.
Die Europäische Kommission hat den befristeten Rahmen für staatliche Beihilfen vor dem Hintergrund der Krise im Nahen Osten verabschiedet, um dem Anstieg der Energie- und Düngemittelkosten in bestimmten Sektoren entgegenzuwirken. Siehe die Pressemitteilung vom 29. April 2026. Kommission nimmt befristeten Rahmen für staatliche Beihilfen zur Unterstützung von Wirtschaftszweigen an, die von der Krise im Nahen Osten stark betroffen sind.
Durch die Gesundheitsreform dürfte die jährliche HVPIX-Inflation im Euroraum 2027 um 0,07 Prozentpunkte und die HVPI-Inflation um 0,05 Prozentpunkte steigen, wobei der Großteil der Auswirkungen auf die Komponente Industrieerzeugnisse ohne Energie zurückzuführen ist.
Auch professionelle Prognostiker erwarten begrenzte Zweitrundeneffekte auf die HVPIX-Inflation (weniger als 0,1 Prozentpunkte in den Jahren 2026 und 2027), wie aus dem Survey of Professional Forecasters für das dritte Quartal 2026 hervorgeht (siehe Kasten 1).
Siehe Angelini, E., Bokan, N., Christoffel, K., Ciccarelli, M. und Zimic, S., Introducing ECB-BASE: The blueprint of the new ECB semi-structural model for the euro area, Working Paper Series der EZB, Nr. 2315, September 2019, und Arce, O., Ciccarelli, M., Kornprobst, A. und Montes-Galdón, C., What caused the euro area post-pandemic inflation?An application of Bernanke and Blanchard, Occasional Paper Series der EZB, Nr. 343, 2023.
Die Revision der Teuerung bei Industrieerzeugnissen ohne Energie und bei den Dienstleistungen für 2027 spiegelt unter anderem die Auswirkungen der geänderten Regelungen für Arzneimittelpreise (ab Juli 2026) und die Gesundheitsreform in Deutschland (ab Januar 2027) wider, die einen kombinierten Effekt von knapp 0,1 Prozentpunkten auf die HVPI-Inflation im Euroraum für 2027 haben dürften.
Nach Redaktionsschluss für die September-Projektionen veröffentlichte Eurostat seine erste Schätzung zum Wachstum des Arbeitnehmerentgelts je Arbeitnehmer im zweiten Quartal 2026. Diese Schätzung betrug 3,3 % und entsprach damit voll und ganz den Projektionen vom September.
Als Marktpreise wurden die am 19. August 2026 (Stichtag für die technischen Annahmen) geltenden Preise verwendet.
Außerdem werden die gesamtwirtschaftlichen Auswirkungen anhand des Durchschnitts der Ergebnisse einer Reihe von makroökonomischen Modellen der EZB und des Eurosystems bewertet, während die Szenarien für den Nahen Osten mit dem ECB-BASE-Modell durchgespielt wurden. Des Weiteren wurden die Modellläufe für diese Analyse im Standardprojektionsmodus durchgeführt. Sie enthalten keine erweiterten Elastizitäten im Zusammenhang mit indirekten Effekten und Zweitrundeneffekten, wie sie in den Nahost-Szenarien berücksichtigt werden.
Bobasu, A., Ferrari, A., Kockerols, T., Manu, A., Müller, G., Rigato, R. und Stalla-Bourdillon, A.
Siehe Kapitel 3 der Projektionen von Fachleuten des Eurosystems vom Juni 2026.
Siehe insbesondere Kasten 4 der Projektionen von Fachleuten des Eurosystems vom Juni 2026.
Zu beachten ist, dass die Rückschlüsse auf Versorgungsstörungen unter dem schwerwiegenden Szenario zur Voraussetzung haben, dass im Basisszenario die Öl- und Gastransporte durch die Straße von Hormus zum Teil wieder aufgenommen werden. Genauer gesagt müsste die Erholung im Basisszenario im vierten Quartal 2026 so stark ausgeprägt sein, dass im schwerwiegenden Szenario Versorgungsstörungen im hier beschriebenen Ausmaß möglich wären. Diese Schocks würden einer Verringerung der Energierohstofftransporte durch die Meerenge um rund 60 % entsprechen, wobei ein Teil der Auswirkungen auf die Ölversorgung durch die Umleitung über regionale Pipelinenetze gemindert werden könnte.
Bei den Simulationen des außenwirtschaftlichen Umfelds werden höhere Preise für Nahrungsmittelrohstoffe zugrunde gelegt, da sich der Krieg im Nahen Osten auch auf die Düngemittelmärkte auswirkt. In den Simulationen für den Euroraum wirkt der Energieschock im adversen und im schwerwiegenden Szenario stärker auf die Verbraucherpreise für Nahrungsmittel durch. Auf diese Weise wird den Auswirkungen höherer Energiepreise auf die Preise für Nahrungsmittelrohstoffe Rechnung getragen. Näheres hierzu siehe Kapitel 3 der Projektionen von Fachleuten des Eurosystems vom Juni 2026.
Sofern nicht ausdrücklich anders angegeben, schließen Verweise auf globale Aggregate von Konjunkturindikatoren in diesem Kasten den Euroraum nicht ein.
Siehe Bańbura, M., Bobeica, E., Giammaria, A., Porqueddu, M. und Van Spronsen, J., A new model to forecast energy inflation in the euro area, Working Paper Series der EZB, Nr. 3062, 2025. Dieses Modell wurde zur Bewertung eines Szenarios verwendet, in dem die Raffineriemargen für Benzin und Diesel dauerhaft hoch bleiben. Dieser alternative Ansatz bestätigte weitgehend die Rekalibrierung der Elastizitäten im Hauptprojektionsmodell, dem ECB-BASE-Modell, für die Szenarien vom Juni 2026. In den aktuellen Projektionen wird daher die bisher angenommene Stärke des Durchwirkens der Energiepreise auf die HVPI-Inflationsrate für Energie beibehalten.
Die indirekten Effekte, die sich aus dem Durchwirken der Energierohstoffpreise auf die Nahrungsmittelpreise ergeben, wurden mit einer Euroraum-Version des Bernanke-Blanchard-Modells (siehe Fußnote 21) und einer lokalen Projektion gegengeprüft. Bei beiden Prüfungen ergab sich unter historischen Regelmäßigkeiten eine etwas geringere Elastizität als diejenige, die im milderen Szenario mit dem ECB-BASE-Modell verwendet wurde. Für die aktuellen Simulationen wurden die Parameter, die dieses Durchwirken bestimmen, proportional für alle Szenarien herunterskaliert, sodass die Reaktion auf das mildere Szenario im ECB-BASE-Modell der durchschnittlichen Reaktion des Bernanke-Blanchard-Modells und des Modells für die lokalen Projektionen entspricht.
Während der Covid-19-Pandemie war ein Rückgang des weltweiten Luftverkehrs um 50 % zu beobachten. Obgleich ein ähnlicher Rückgang infolge des aktuellen Schocks weniger wahrscheinlich sein dürfte, verdeutlicht die Sensitivitätsanalyse die Anfälligkeit gegenüber einem solchen Extremereignis.
-
10 September 2026