


Projections macroéconomiques pour la zone euro établies par les services de la BCE, septembre 2026
1 Vue d’ensemble
L’économie de la zone euro a mieux résisté aux effets du conflit au Moyen-Orient qu’anticipé précédemment. La croissance du PIB en volume a surpris favorablement au deuxième trimestre 2026 et les indicateurs à court terme laissent entrevoir une croissance robuste à brève échéance, grâce à la dissipation de l’incertitude, l’amélioration de la confiance et l’atténuation progressive attendue du choc énergétique lié au conflit au Moyen-Orient[1]. La vague de chaleur observée cet été en Europe ne devrait avoir eu qu’une incidence négative limitée et temporaire sur l’activité économique. À moyen terme, la demande intérieure devrait continuer d’être soutenue par un redressement des revenus réels, sous l’effet du ralentissement de la hausse des prix de l’énergie, ainsi que par la résilience du marché du travail, le taux de chômage devant atteindre de nouveaux points bas historiques. L’augmentation des dépenses publiques consacrées aux infrastructures et à la défense, en particulier en Allemagne, et les investissements dans l’intelligence artificielle (IA), devraient également favoriser la croissance au cours des dernières années de l’horizon de projection. Les exportations devraient pour leur part profiter du renforcement de la demande extérieure, même si leur croissance devrait encore être freinée par les problèmes persistants de compétitivité. En outre, la zone euro devrait moins bénéficier que d’autres économies de la forte demande mondiale en lien avec l’IA, étant donné la taille plus modeste de son secteur des biens liés à l’IA. Les projections de référence tablent sur une croissance annuelle du PIB en volume de 0,9 % en 2026, 1,4 % en 2027 et 1,5 % en 2028 (tableau 1). Après correction de la volatilité des données irlandaises, la croissance devrait s’établir à 1,2 % en 2026 et 2027, puis augmenter à 1,4 % en 2028[2]. Par rapport aux projections de juin 2026, la croissance du PIB a été revue à la hausse de 0,1 point de pourcentage pour 2026 (0,3 point de pourcentage après correction de la volatilité des données irlandaises), en raison de données non anticipées et d’indicateurs tirés d’enquêtes positifs qui impliqueraient un acquis de croissance en 2027, année pour laquelle la projection de croissance a donc été relevée de 0,2 point de pourcentage. Pour 2028, la projection de croissance du PIB est inchangée.
Les perspectives d’inflation continuent d’être déterminées dans une large mesure par le choc énergétique, qui devrait se dissiper, cette hypothèse étant toutefois entourée d’une forte incertitude. L’inflation devrait culminer à 3,6 % au quatrième trimestre 2026 en raison de la flambée des prix de l’énergie liée au conflit au Moyen-Orient, les hausses des prix du pétrole brut étant amplifiées par de nouvelles tensions haussières sur les prix des produits pétroliers raffinés et les prix de gros du gaz et de l’électricité. À mesure que les principaux effets du conflit sur les prix de l’énergie disparaîtront de la comparaison en glissement annuel, l’inflation totale, mesurée par l’indice des prix à la consommation harmonisé (IPCH), devrait diminuer à 2,5 % au deuxième trimestre 2027 et osciller autour de 2,0 % par la suite. Le profil de l’inflation totale masque des différences dans la vitesse à laquelle le choc énergétique se transmet aux principales composantes. Une répercussion rapide sur les prix à la consommation de l’énergie signifie que l’inflation énergétique devrait suivre rapidement les baisses anticipées des prix des matières premières énergétiques, et devenir négative courant 2027, avant de s’accélérer en 2028 avec l’introduction du système d’échange de quotas d’émission de l’UE 2 (SEQE2). En revanche, le choc énergétique ne devrait se transmettre que progressivement à l’inflation hors énergie, qui s’accentuerait jusqu’à début 2027, puis resterait élevée avant de se modérer de nouveau en 2028. Dans l’ensemble, les effets indirects et de second tour devraient être contenus. Le ralentissement attendu de l’inflation devrait contribuer à limiter les tensions sur les salaires à moyen terme dans le contexte de l’amélioration des perspectives relatives à l’économie et au marché du travail, la croissance des salaires devant toutefois rester supérieure à sa moyenne de long terme. De manière générale, les projections de référence tablent sur une accélération de l’inflation mesurée par l’IPCH, de 2,1 % en 2025 à 3,0 % en 2026, puis sur un recul à 2,5 % en 2027 et à 2,1 % en 2028. Les perspectives d’inflation totale (IPCH) en 2026 sont inchangées, les révisions à la hausse de l’inflation énergétique étant compensées par celles en sens inverse de la composante produits alimentaires à la suite d’importantes évolutions baissières non anticipées jusqu’en juillet et ce, malgré des pressions haussières dues aux conditions météorologiques défavorables. La projection d’inflation totale a été relevée de 0,2 point de pourcentage pour 2027 et de 0,1 point de pourcentage pour 2028, reflétant l’accélération attendue de l’inflation de l’énergie en 2027 et une inflation sous-jacente (mesurée par l’IPCH hors énergie et produits alimentaires) plus soutenue pour ces deux années, sous l’effet de perspectives plus favorables pour l’activité économique et d’une progression un peu plus forte des salaires dans un contexte de légère amélioration de la situation sur le marché du travail. L’ampleur des effets indirects et de second tour devrait être globalement inchangée par rapport aux projections de juin 2026, à l’exception d’effets indirects moins importants sur les prix des produits alimentaires.
Les perspectives économiques de la zone euro demeurent très incertaines en raison du conflit en cours au Moyen-Orient, du blocus du détroit d’Ormuz et de la volatilité persistante des prix de l’énergie. Afin d’illustrer cette incertitude, les projections de référence sont complétées par des versions mises à jour des trois scénarios alternatifs figurant dans les projections de juin 2026 : un scénario plus modéré, un scénario défavorable et un scénario sévère. Ces scénarios reposent sur des hypothèses différentes concernant l’étendue et la persistance du conflit au Moyen-Orient et du choc sur les prix de l’énergie, les effets du choc sur l’environnement international et l’incertitude, ainsi que l’ampleur des effets indirects et de second tour sur l’inflation.
- Le scénario plus modéré suppose une normalisation des prix de l’énergie plus rapide que dans le scénario de référence. En conséquence, l’inflation se modérerait plus vite et s’établirait à un niveau inférieur à l’objectif d’inflation de 2 % en 2027 et 2028, tandis que la croissance du PIB serait légèrement plus soutenue que dans le scénario de référence.
- Le scénario défavorable fait l’hypothèse d’une hausse des prix de l’énergie plus prononcée et plus persistante que dans le scénario de référence. Il intègre également une incertitude plus élevée et des répercussions internationales plus importantes, ainsi que des effets indirects et de second tour plus marqués sur l’inflation. Par rapport au scénario de référence, il implique une inflation plus forte en 2026-2028 et une croissance du PIB plus faible en 2027 et 2028.
- Le scénario sévère suppose un choc sur les prix de l’énergie plus prononcé et plus persistant, une plus grande incertitude et une plus forte réaction des salaires et des prix hors énergie que dans le scénario défavorable. Par rapport au scénario de référence, il se traduirait par une inflation totale significativement et durablement plus élevée sur l’ensemble de l’horizon de projection, en phase avec les non-linéarités observées par le passé face à un choc majeur sur les prix de l’énergie. La croissance du PIB s’affaiblirait sensiblement en 2027, avant de rebondir pour s’établir à un niveau seulement légèrement inférieur au taux projeté dans le scénario de référence en 2028, dans la mesure où une progression plus forte des salaires soutiendrait les revenus et la demande.
Tableau 1
Projections de croissance et d’inflation dans la zone euro
(variations annuelles en pourcentage)
|
| Scénario de référence de juin 2026 | Scénarios de référence et alternatifs – septembre 2026 | |||
|---|---|---|---|---|---|---|
Scénario de référence | Scénario plus modéré | Scénario défavorable | Scénario sévère | |||
PIB en volume | 2025 | 1,5 | 1,3 | |||
2026 | 0,8 | 0,9 | 0,9 | 0,9 | 0,8 | |
2027 | 1,2 | 1,4 | 1,5 | 1,1 | 0,4 | |
2028 | 1,5 | 1,5 | 1,6 | 1,4 | 1,4 | |
IPCH | 2025 | 2,1 | 2,1 | |||
2026 | 3,0 | 3,0 | 2,9 | 3,1 | 3,3 | |
2027 | 2,3 | 2,5 | 1,9 | 3,2 | 5,4 | |
2028 | 2,0 | 2,1 | 1,8 | 2,3 | 3,2 | |
IPCH hors énergie et produits alimentaires | 2025 | 2,4 | 2,4 | |||
2026 | 2,5 | 2,5 | 2,5 | 2,5 | 2,5 | |
2027 | 2,5 | 2,6 | 2,5 | 2,8 | 3,5 | |
2028 | 2,2 | 2,3 | 2,2 | 2,4 | 3,2 | |
Notes : Le PIB en volume est calculé à partir de moyennes annuelles de données corrigées des variations saisonnières et du nombre de jours ouvrés. Les données relatives au PIB de la zone euro sont influencées par une forte volatilité liée aux activités des entreprises multinationales en Irlande. Une mesure du PIB de la zone euro utilisant la demande intérieure modifiée au lieu du PIB pour l’Irlande donnerait lieu à des perspectives de croissance de 1,2 % pour 2026 et 2027 et de 1,4 % pour 2028. À titre de comparaison, les projections de juin 2026 établies par les services de l’Eurosystème tablaient sur une trajectoire de 0,9 % pour 2026, 1,1 % pour 2027 et 1,5 % pour 2028. Cf. la note de bas de page 4 pour plus de détails. Les données rétrospectives peuvent différer des dernières publications d’Eurostat en raison de dates de publication postérieures à la date d’arrêté des projections.
2 Projections macroéconomiques pour l’économie de la zone euro
2.1 Économie réelle
L’économie de la zone euro a continué de bien résister aux chocs énergétiques et d’incertitude liés au conflit au Moyen-Orient. Selon l’estimation rapide d’Eurostat, le PIB en volume a progressé de 0,4 % au deuxième trimestre 2026, après 0,0 % au premier trimestre[3]. Une mesure corrigée du PIB de la zone euro qui utilise la demande intérieure modifiée au lieu du PIB pour l’Irlande a augmenté de 0,3 % sur la même période, soit 0,2 point de pourcentage au-dessus des projections de juin et un taux inchangé par rapport au premier trimestre 2026 (graphique 1, partie a)[4]. Cette surprise à la hausse suggère que les effets négatifs du conflit au Moyen-Orient sur le revenu réel et l’incertitude sont restés contenus, tandis que l’essor actuel de l’IA pourrait avoir donné une impulsion positive à l’investissement des entreprises et à la demande extérieure.
Les données d’enquêtes disponibles font état d’une amélioration de la confiance et de la dynamique de croissance, malgré l’incertitude liée au conflit au Moyen-Orient et les effets négatifs temporaires des conditions météorologiques extrêmes observées cet été en Europe. Les données d’enquêtes jusqu’en août indiquent un renforcement de la dynamique de croissance depuis les points bas atteints au printemps. L’indice composite des directeurs d’achat (PMI) pour la production a légèrement augmenté en août, sous l’effet d’une intensification de l’activité manufacturière, tandis que le PMI pour les services continue d’indiquer une croissance. Les indicateurs prospectifs des directeurs d’achat se sont également améliorés, même si les délais de livraison des fournisseurs se sont légèrement allongés. De même, l’indicateur du climat économique de la Commission européenne a encore augmenté en août, renouant avec son niveau de février (avant le déclenchement de la guerre). En revanche, les vagues de chaleur et les sécheresses récemment observées en Europe, à l’origine du faible débit de certains grands fleuves et des incendies de forêt, devraient freiner la croissance au troisième trimestre. Dans l’ensemble, la croissance de la zone euro calculée à l’aide de la mesure corrigée devrait ralentir à 0,2 % au troisième trimestre, après 0,3 % au deuxième trimestre, puis revenir à 0,3 % au quatrième trimestre[5]. Il s’agit d’un relèvement de 0,1 point de pourcentage par rapport aux projections de juin pour les troisième et quatrième trimestres, toutes les composantes de la demande ayant été revues à la hausse.
Graphique 1
PIB en volume de la zone euro
a) Croissance du PIB en volume
(variations trimestrielles en pourcentage et contributions en points de pourcentage ; données trimestrielles corrigées des variations saisonnières et du nombre de jours ouvrés)

b) Niveaux du PIB en volume
(indice, T1 2024 = 100)

Notes : Les données rétrospectives peuvent différer des dernières publications d’Eurostat en raison de dates de publication postérieures à la date d’arrêté des projections. Les lignes verticales indiquent le début de l’horizon de projection. Dans la partie a), les barres rouges correspondent à l’incidence de la croissance du PIB en volume de l’Irlande sur l’agrégat de la zone euro, tandis que les barres jaunes se rapportent à la croissance dans les autres pays de la zone euro.
À moyen terme, la croissance du PIB en volume devrait augmenter de manière constante, grâce à l’atténuation de l’incertitude, l’amélioration de la confiance et la normalisation des prix de l’énergie. La consommation privée devrait être le principal moteur de la croissance à moyen terme, suivie par les investissements, qui resteront soutenus (graphique 2). La contribution des exportations nettes devrait devenir légèrement positive à partir de 2027.
- La croissance de la consommation privée devrait être modérée à court terme, du fait des pertes de pouvoir d’achat et de l’accroissement de l’incertitude, avant de se renforcer à moyen terme. La consommation privée devrait progresser à un faible rythme à court terme, en raison de l’incidence du conflit au Moyen-Orient sur le revenu réel disponible, même si celle-ci devrait être en partie amortie par les mesures budgétaires prises dans certains pays et s’estomper au fil du temps. La confiance des consommateurs s’est également améliorée ces derniers mois, mais elle demeure inférieure aux niveaux observés avant le début du conflit, signe d’un comportement de consommation toujours prudent. À plus long terme, la croissance de la consommation des ménages devrait se renforcer, soutenue par une reprise de la progression des salaires réels, par la résilience de l’emploi et, dans une moindre mesure, par des effets de richesse favorables. Le taux d’épargne des ménages devrait diminuer progressivement sur l’horizon de projection à mesure que l’incertitude s’estompe et que les motifs de précaution se réduisent dans un contexte de taux d’intérêt durablement élevés.
- La consommation publique devrait continuer d’alimenter la croissance à moyen terme. Après une forte contribution à la croissance en 2026, le ralentissement temporaire anticipé en 2027 s’explique principalement par l’expiration du financement au titre du programme Next Generation EU (NGEU) en Italie et par de nouvelles économies budgétaires attendues en France (cf. également l’encadré 3).
- La croissance de l’investissement devrait être soutenue par les dépenses dans l’IA, la défense et les infrastructures et par une reprise progressive de l’investissement dans l’immobilier résidentiel. Après de faibles performances au deuxième trimestre 2026, l’investissement des entreprises (à l’exclusion des droits de propriété intellectuelle irlandais compte tenu de leur volatilité) devrait se redresser, malgré l’incertitude persistante entourant le conflit au Moyen-Orient, et en particulier ses implications pour les prix de l’énergie et les chaînes d’approvisionnement, et en dépit du durcissement progressif des conditions de financement. Cette reprise devrait être alimentée par l’amélioration de la demande et par les efforts de numérisation liés à la rapide montée en puissance de l’IA à l’échelle mondiale. L’investissement des entreprises devrait également bénéficier des retombées sur le secteur privé de l’augmentation des dépenses en matière de défense et d’infrastructures et du renforcement progressif des bénéfices. Cette dynamique compenserait un frein exercé par la croissance de l’investissement public, qui devrait ralentir en 2027-2028 après l’expiration du programme NGEU. L’investissement dans l’immobilier résidentiel a crû nettement moins que prévu au premier semestre 2026, en partie à cause des conditions météorologiques défavorables et du durcissement des conditions de financement. Il devrait toutefois se redresser progressivement, grâce à la demande constante de logements dans un contexte de hausse des salaires réels. Il devrait également bénéficier de la vigueur continue du secteur des travaux de finition et d’installation, alimentée en grande partie par les activités de rénovation telles que l’amélioration de l’efficacité énergétique[6].
- Les exportations devraient rester modérées, en raison des problèmes persistants de compétitivité de la zone euro, exacerbés par des facteurs tels que les droits de douane américains et l’appréciation globale de l’euro depuis fin 2024. À court terme, le conflit au Moyen-Orient, même s’il continue de freiner la croissance des exportations, s’est révélé moins préjudiciable qu’anticipé, ce qui a entraîné des révisions à la hausse par rapport aux projections de juin. Les exportations devraient néanmoins continuer de souffrir d’un problème de compétitivité dû à l’appréciation antérieure de l’euro et au relèvement des droits de douane américains. D’un autre côté, elles bénéficient aussi, dans une certaine mesure, du redressement de la demande mondiale. Cette vigueur est toutefois liée en grande partie à l’essor de l’IA et la zone euro devrait par conséquent en profiter moins que d’autres économies, étant donné la taille plus modeste de son secteur des biens liés à l’IA[7]. Dans ces conditions, la part de marché mondiale des exportateurs de la zone euro devrait encore diminuer légèrement à moyen terme. La croissance des importations, quant à elle, devrait dépasser celle des exportations en 2026, sous l’effet de la demande d’importations, avant d’évoluer globalement au même rythme que les exportations à moyen terme. Les investissements dans les domaines de l’IA et de la défense devraient générer une demande d’importations à moyen terme. Dans l’ensemble, les exportations nettes devraient avoir une incidence légèrement négative sur la croissance du PIB en volume en 2026 et apporter une contribution légèrement positive en 2027 et en 2028.
La demande intérieure devrait être soutenue par les dépenses en matière de défense et d’infrastructures. Selon les estimations, l’incidence sur la croissance des dépenses budgétaires dans la défense et les infrastructures, principalement imputable à l’Allemagne et dont l’impulsion maximale s’exercerait en 2026, s’élèverait au total à 0,5 point de pourcentage sur la période 2025-2028[8]. Les mesures de soutien en matière d’énergie adoptées par les gouvernements depuis le début de la guerre au Moyen-Orient sont essentiellement temporaires et n’ont qu’un impact très faible sur la croissance.
Graphique 2
Croissance du PIB en volume de la zone euro – ventilation des principales composantes de la dépense
(variations annuelles en pourcentage et contributions en points de pourcentage)

Notes : Les données sont corrigées des variations saisonnières et du nombre de jours ouvrés. Les données rétrospectives peuvent différer des dernières publications d’Eurostat en raison de dates de publication postérieures à la date d’arrêté des projections. La ligne verticale indique le début de l’horizon de projection.
Par comparaison avec les projections de juin 2026, la croissance du PIB en volume a été rehaussée de 0,1 point de pourcentage pour 2026 et de 0,2 point de pourcentage pour 2027, mais reste inchangée pour 2028 (graphique 3 et tableau 2). L’importante révision à la baisse de la croissance du PIB pour le premier trimestre 2026 liée à des révisions des données irlandaises a été plus que compensée par la croissance du PIB plus élevée qu’anticipé au deuxième trimestre et par des perspectives plus favorables pour le second semestre de l’année. En conséquence, la projection de croissance pour l’ensemble de 2026 a été revue légèrement à la hausse. L’amélioration des perspectives à court terme est principalement liée aux perspectives d’investissement plus favorables à court terme signalées par de récents indicateurs, au renforcement du profil de la consommation privée lié à l’atténuation de l’incertitude et à un environnement international plus positif. Les révisions à la hausse pour le second semestre 2026 impliquent un acquis de croissance significatif en 2027, tandis que les révisions attribuables à la croissance intra-annuelle sont proches de zéro en 2027 et en 2028. Le PIB en volume, qui utilise la demande intérieure modifiée pour l’Irlande, a été revu à la hausse de 0,3 point de pourcentage pour 2026 et de 0,1 point de pourcentage pour 2027, et à la baisse de 0,1 point de pourcentage pour 2028. Par rapport aux projections de décembre 2025 (c’est-à-dire au scénario de référence avant le déclenchement de la guerre au Moyen-Orient), la croissance a été révisée à la baisse de 0,3 point de pourcentage pour 2026, reste inchangée pour 2027, et a été révisée à la hausse de 0,1 point de pourcentage pour 2028 ; débouchant ainsi sur un niveau de PIB légèrement inférieur en fin d’horizon (graphique 1, partie b et graphique 3, partie a).
Graphique 3
Révisions des projections de la croissance du PIB en volume par rapport aux projections de juin 2026
a) Décomposition en effets intra-annuels et acquis de croissance | b) Décomposition des principales composantes de la dépense |
|---|---|
(points de pourcentage) | (points de pourcentage) |
 |  |
Notes : La ligne verticale indique le début de l’horizon de projection. Les révisions sont fondées sur des chiffres non arrondis. Dans la partie b), « DIM » se rapporte à la mesure modifiée de la demande intérieure.
Tableau 2
Projections relatives au PIB en volume, aux échanges commerciaux et au marché du travail
(variations annuelles en pourcentage, sauf indication contraire ; révisions en points de pourcentage)
Septembre 2026 | Révisions par rapport à juin 2026 | ||||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
PIB en volume | 1,3 | 0,9 | 1,4 | 1,5 | 0,1 | 0,2 | 0,0 |
PIB en volume avec demande intérieure modifiée pour l’Irlande1) | 1,1 | 1,2 | 1,2 | 1,4 | 0,3 | 0,1 | -0,1 |
Consommation privée | 1,5 | 1,0 | 1,0 | 1,3 | 0,2 | 0,0 | -0,1 |
Consommation publique | 1,5 | 1,9 | 1,1 | 1,3 | 0,3 | 0,1 | 0,0 |
Investissement | 2,9 | 1,8 | 2,0 | 2,0 | 0,0 | 0,3 | -0,1 |
Exportations2) | 2,0 | 2,1 | 3,2 | 2,9 | 1,0 | 0,6 | 0,0 |
Importations2) | 3,6 | 2,6 | 3,0 | 2,9 | 1,0 | 0,6 | -0,1 |
Contribution au PIB : |
|
|
|
|
|
|
|
Demande intérieure | 1,7 | 1,3 | 1,2 | 1,4 | 0,2 | 0,1 | -0,1 |
Exportations nettes | -0,6 | -0,1 | 0,2 | 0,1 | 0,1 | 0,0 | 0,0 |
Variations des stocks | 0,2 | -0,2 | 0,0 | 0,0 | -0,1 | 0,0 | 0,0 |
Revenu disponible réel | 0,9 | 0,6 | 1,1 | 1,0 | 0,3 | 0,1 | -0,1 |
Taux d’épargne des ménages (en % du revenu disponible) | 14,6 | 14,1 | 14,1 | 13,9 | 0,0 | 0,0 | 0,0 |
Emploi3) | 0,7 | 0,5 | 0,5 | 0,5 | 0,1 | 0,0 | -0,1 |
Taux de chômage | 6,3 | 6,2 | 6,1 | 5,9 | -0,1 | -0,1 | -0,1 |
Compte courant (% du PIB) | 1,6 | 1,5 | 1,5 | 1,7 | 0,2 | 0,0 | 0,2 |
Notes : Les projections relatives au PIB en volume et à ses composantes sont fondées sur des données corrigées des variations saisonnières et des jours ouvrés. Les données rétrospectives peuvent différer des dernières publications d’Eurostat en raison de dates de publication postérieures à la date d’arrêté des projections. Les révisions sont calculées à partir de chiffres arrondis.
1) La demande intérieure modifiée est décrite à la note de bas de page 4.
2) Y compris les échanges commerciaux intra-zone euro.
3) Personnes employées.
Le marché du travail devrait rester globalement résilient, en phase avec l’amélioration des perspectives d’activité économique. Les projections actuelles partent d’un point de départ plus solide pour le marché du travail, en raison d’une activité économique plus forte qu’anticipé précédemment (compte tenu de la volatilité des données irlandaises) depuis le début de l’année, soulignant ainsi la capacité de résistance de l’économie de la zone euro face au conflit au Moyen-Orient. En conséquence, par rapport aux projections de juin, la croissance de l’emploi devrait être plus élevée en 2026, reste inchangée pour 2027, et a été légèrement révisée à la baisse pour 2028, avec un taux de croissance annuel stable d’environ 0,5 % (graphique 4, partie a). La productivité du travail devrait continuer de se redresser et augmenter régulièrement tout au long de l’horizon de projection. Étant donné que l’emploi réagit généralement moins que l’activité économique aux cycles conjoncturels, la croissance de la productivité du travail a été révisée à la hausse pour le second semestre 2026 (la croissance économique s’étant révélée plus forte que l’emploi au premier semestre de l’année) et en 2027, et en légère baisse pour 2028. Le taux de chômage devrait se replier sur l’horizon de projection pour s’établir à 5,9 % en 2028, soit un niveau légèrement inférieur à celui anticipé dans les projections de juin (graphique 4, partie b). Cette révision s’explique par la croissance plus positive de la production et de l’emploi en 2026. En outre, les forces structurelles, telles que la démographie, continuent de contribuer à une baisse du taux de chômage (mais de manière conforme aux hypothèses déjà intégrées dans les projections de juin).
Graphique 4
Marchés du travail
a) Emploi | b) Taux de chômage |
|---|---|
(variations annuelles en pourcentage) | (en pourcentage de la population active) |
 |  |
Note : La ligne verticale indique le début de l’horizon de projection.
Encadré 1
Environnement international
Soutenue par les investissements massifs liés à l’IA et l’atténuation des pénuries d’offre par rapport aux projections de juin 2026, l’économie mondiale reste globalement résiliente même si le conflit au Moyen-Orient demeure non résolu[9]. La croissance de l’activité mondiale a encore bien résisté au deuxième trimestre 2026, la faiblesse aux États-Unis et en Chine étant compensée par la vigueur des économies exportant du matériel d’IA, comme Taïwan et la Corée du Sud. Les importations mondiales ont résolument surpris à la hausse, la croissance des importations au deuxième trimestre dépassant nettement les projections de juin. Une évolution qui s’explique par le dynamisme des échanges commerciaux liés à l’IA et une anticipation temporaire des importations de biens sensibles aux droits de douane et à forte intensité énergétique. Les indicateurs disponibles vont dans le sens d’une poursuite de la résilience de la croissance du PIB et de la vigueur du commerce mondial au troisième trimestre, soutenue par les investissements massifs dans les infrastructures d’IA et l’atténuation des pénuries d’offre. Conformément aux projections de juin, l’inflation annuelle mondiale a atteint 3,4 % au deuxième trimestre, la hausse des coûts de l’énergie ayant entraîné une augmentation des prix à la consommation dans l’ensemble de l’économie mondiale.
La croissance mondiale devrait se redresser progressivement tout en restant inférieure à sa moyenne sur la période antérieure à la pandémie de COVID-19, malgré de légères révisions à la hausse (tableau A). La croissance du PIB mondial en volume devrait s’établir à 3,1 % en 2026, 3,3 % en 2027 et 3,4 % en 2028. Elle a été révisée à la hausse de 0,1 point de pourcentage pour chaque année de l’horizon de projection. L’atténuation des pénuries d’offre devrait en effet améliorer globalement les perspectives alors que le renforcement des investissements dans les infrastructures liées à l’IA devrait soutenir les économies intégrées dans la chaîne d’approvisionnement technologique. La résistance inattendue de la consommation privée aux États-Unis au cours des derniers trimestres a également entraîné des révisions à la hausse de l’activité économique américaine sur l’horizon de projection. En Chine, la faiblesse des résultats de la croissance au deuxième trimestre a conduit à une révision à la baisse pour 2026, tandis que le renforcement attendu des investissements dans les infrastructures d’IA a entraîné une révision à la hausse pour 2027.
La désinflation mondiale devrait reprendre après une accélération temporaire de l’inflation en 2026, les perspectives restant inchangées par rapport aux projections de juin 2026 en raison de tensions sur les prix qui se compensent mutuellement[10]. L’inflation mondiale devrait se situer à 3,5 % en 2026, 3,0 % en 2027 et 2,5 % en 2028. La baisse des prix du pétrole sur l’horizon de projection est contrebalancée par une hausse des prix du gaz, des marges de raffinage élevées – qui limitent la répercussion de la baisse des prix du pétrole brut sur les produits pétroliers raffinés – et des tensions plus fortes sur les prix des biens liés à l’IA, pour lesquels les prix à l’importation ont fortement augmenté. La projection inchangée pour l’inflation mondiale masque des révisions à la hausse pour les États-Unis et certaines économies productrices de technologie, ainsi que des révisions à la baisse pour la Chine et les pays d’Europe centrale et orientale.
Les projections relatives à la demande extérieure adressée à la zone euro et aux prix à l’exportation des concurrents de la zone euro sont plus solides qu’en juin, mais les hausses sont concentrées dans les flux commerciaux liés à l’IA, flux auxquels les exportateurs de la zone sont relativement peu exposés. La demande extérieure adressée à la zone euro devrait croître de 3,6 % en 2026, 4,0 % en 2027 et 3,4 % en 2028, soit une révision à la hausse de 0,4 point de pourcentage pour 2026 et de 0,6 point de pourcentage pour 2027, et un statu quo pour 2028 par rapport aux projections de juin 2026. Ces révisions reflètent des surprises positives au deuxième trimestre 2026 et l’acquis de croissance s’y rapportant, ainsi qu’un renforcement des investissements dans les infrastructures d’IA à forte intensité commerciale. Ces facteurs font plus que compenser la dissipation de l’anticipation temporaire observée au deuxième trimestre 2026. L’inflation en monnaie nationale des prix à l’exportation des concurrents de la zone euro devrait bondir à 7,0 % en 2026, avant de retomber à 3,0 % en 2027 et 1,7 % en 2028. Les révisions à la hausse par rapport aux projections de juin 2026 – de 2,8 points de pourcentage en 2026 et 0,5 point de pourcentage en 2027 – reflètent d’importantes surprises à la hausse au niveau des prix à l’exportation en Corée du Sud, au Japon, aux États-Unis et en Chine, les prix des puces mémoire et des technologies connexes ayant fortement augmenté. L’important ralentissement après 2026 reflète une modération prévue des hausses des prix des biens liés à l’IA, ainsi que l’effet désinflationniste de la baisse des prix du pétrole. Étant donné que les révisions à la hausse de la demande extérieure adressée à la zone euro et des prix à l’exportation des concurrents se concentrent sur les biens d’IA – pour lesquels la zone euro ne détient qu’une faible part de marché – elles ne se traduisent pas totalement par une augmentation des exportations de la zone euro (cf. section 2.1 pour plus de détails).
Tableau A
Environnement international
(variations annuelles en pourcentage, révisions en points de pourcentage)
| Septembre 2026 | Révisions par rapport à juin 2026 | ||||||
|---|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
PIB mondial en volume (hors zone euro) | 3,7 | 3,1 | 3,3 | 3,4 | 0,1 | 0,1 | 0,1 | 0,1 |
Commerce mondial (hors zone euro)1) | 5,4 | 4,7 | 4,5 | 3,5 | -0,1 | 0,5 | 0,9 | 0,0 |
Demande extérieure adressée à la zone euro2) | 4,6 | 3,6 | 4,0 | 3,4 | 0,0 | 0,4 | 0,6 | 0,0 |
IPC mondial (hors zone euro) | 3,1 | 3,5 | 3,0 | 2,5 | 0,0 | 0,0 | 0,0 | 0,0 |
Prix à l’exportation des concurrents en monnaie nationale3) | 1,3 | 7,0 | 3,0 | 1,7 | 0,1 | 2,8 | 0,5 | 0,0 |
Note : Les révisions sont calculées à partir de chiffres arrondis.
1) Calculé comme la moyenne pondérée des importations.
2) Calculée comme la moyenne pondérée des importations des partenaires commerciaux de la zone euro.
3) Calculés comme la moyenne pondérée des déflateurs des exportations des partenaires commerciaux de la zone euro.
Encadré 2
Hypothèses techniques
Par rapport aux projections de juin 2026, les hypothèses techniques intègrent une baisse des prix du pétrole et des prix au départ de l’exploitation, une hausse des prix du gaz et de l’électricité, un euro plus faible, des taux d’intérêt globalement inchangés et une hausse des cours des actions. Les prix du pétrole ont diminué et devraient s’établir en moyenne à 88 dollars le baril au troisième trimestre 2026, soit près de 15 % de moins que prévu pour ce trimestre dans les projections de juin, mais plus de 40 % au-dessus des projections de décembre 2025, signe du conflit en cours au Moyen-Orient. Les prix du gaz, en revanche, ont été révisés à la hausse de 20 % par rapport aux projections de juin et sont deux fois plus élevés que le niveau prévu pour le troisième trimestre 2026 dans les projections de décembre 2025. Cette situation s’explique dans une large mesure par les faibles niveaux de stockage de gaz en Europe. Les prix de l’électricité ont été révisés à la hausse de 50 % pour le troisième trimestre 2026 par rapport aux projections de juin, ce qui pourrait être dû en partie à une augmentation de la demande liée aux conditions météorologiques et à une baisse de l’offre. Les révisions pour le reste de l’horizon de projection sont toutefois globalement conformes aux révisions des prix du gaz. En juillet 2026, les prix au départ de l’exploitation dans la zone euro ont été inférieurs d’environ 9 % aux prévisions, malgré les récents événements météorologiques extrêmes, ce qui a entraîné des révisions à la baisse de la trajectoire attendue pour 2026 et 2027. Les hypothèses relatives aux prix internationaux des produits alimentaires ont toutefois été révisées légèrement à la hausse, reflétant en partie les inquiétudes relatives à l’intensité de l’effet El Niño cette année et résultant presque entièrement de hausses importantes des prix du café et du cacao. L’euro s’est déprécié de 1,0 % par rapport au dollar et de 0,3 % en termes effectifs nominaux depuis les projections de juin. Par rapport aux projections de juin, les anticipations des opérateurs de marché pour les taux d’intérêt à court terme ont été rehaussées de 0,2 point de pourcentage pour 2027 et 0,3 point de pourcentage pour 2028, tandis que celles relatives aux taux à long terme ont été relevées de 0,1-0,2 point de pourcentage pour la période 2027-2028.
Tableau A
Hypothèses techniques
Septembre 2026 | Révisions par rapport à juin 2026 | ||||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
Matières premières : |
|
|
|
|
|
|
|
Prix du pétrole (en dollars par baril) | 69,1 | 89,5 | 78,0 | 73,6 | -7,6 | -5,1 | -4,6 |
Prix du gaz naturel (en euros par MWh) | 36,2 | 51,0 | 43,3 | 30,3 | 11,7 | 15,5 | 8,8 |
Prix de gros de l’électricité (en euros par MWh) | 83,6 | 108,7 | 90,2 | 73,1 | 21,7 | 15,3 | 7,4 |
Quotas au titre du système d’échange de quotas d’émission de l’UE 1 (SEQE1) (en euros par tonne de CO2) | 73,9 | 78,4 | 83,3 | 86,4 | 5,0 | 9,1 | 9,1 |
Quotas au titre du système d’échange de quotas d’émission de l’UE 2 (SEQE2) (en euros par tonne de CO2) | - | - | - | 46,0 | - | - | 0,0 |
Prix des matières premières hors énergie, en dollars (variation annuelle en pourcentage) | 5,8 | 3,5 | 3,0 | -0,1 | 0,5 | 2,2 | 1,8 |
Prix au départ de l’exploitation dans la zone euro (variation annuelle en pourcentage) | 4,1 | -6,6 | -1,3 | -0,1 | -6,2 | -4,2 | 0,1 |
Taux de change : |
|
|
|
|
|
|
|
Taux de change USD/EUR | 1,13 | 1,16 | 1,16 | 1,16 | -0,8 | -1,0 | -1,0 |
Taux de change effectif nominal de l’euro (TCE-40) (T1 1999 = 100) | 128,3 | 129,6 | 129,4 | 129,4 | -0,3 | -0,3 | -0,3 |
Hypothèses financières : |
|
|
|
|
|
|
|
Euribor 3 mois | 2,2 | 2,4 | 3,0 | 3,0 | 0,0 | 0,2 | 0,3 |
Rendements des emprunts publics à 10 ans | 3,1 | 3,5 | 3,8 | 4,0 | 0,0 | 0,2 | 0,1 |
Notes : Les révisions sont exprimées en pourcentage pour les niveaux et en points de pourcentage pour les taux de croissance et les pourcentages annuels. Les révisions relatives aux taux de croissance et aux taux d’intérêt sont calculées sur des chiffres arrondis à une décimale, tandis que les révisions exprimées sous forme de variations en pourcentage sont calculées à partir de chiffres non arrondis. Les hypothèses techniques concernant les taux d’intérêt et les prix des matières premières dans la zone euro sont fondées sur les anticipations des opérateurs de marché, arrêtées au 19 août 2026. Les prix du pétrole se rapportent aux prix au comptant et aux prix des contrats à terme sur le pétrole brut Brent. Les prix du gaz correspondent aux prix au comptant et aux prix des contrats à terme sur le gaz TTF néerlandais. Les prix de l’électricité sont tirés des prix au comptant et des prix des contrats à terme de gros moyens pour les cinq principaux pays de la zone euro. L’utilisation des hypothèses relatives aux prix de l’électricité dans les projections établies par nos services diffère d’un pays de la zone euro à l’autre en fonction des pratiques de fixation des prix à la consommation de l’électricité. Le prix « synthétique » des contrats à terme correspondant aux quotas au titre du SEQE1 est calculé comme la valeur linéairement interpolée de fin de mois des contrats à terme sur les quotas d’émission sur les deux bourses européennes de l’énergie les plus proches. Une moyenne des prix mensuels des contrats à terme sur les quotas d’émission est ensuite calculée afin de produire une valeur équivalente à la périodicité annuelle. En l’absence d’échanges significatifs de quotas au titre du SEQE2, les hypothèses de prix ont été fixées conformément à l’hypothèse retenue par la Commission européenne dans ses prévisions économiques de l’automne 2025 (cf. l’encadré intitulé « Effets macroéconomiques des politiques en matière de changement climatique dans la zone euro » dans les projections de décembre 2025 des services de l’Eurosystème). Les trajectoires des cours des matières premières ressortent des contrats à terme dans les dix jours ouvrés précédant la date d’arrêté, à l’exception de celle des prix au départ de l’exploitation dans la zone euro, qui est prévue à l’aide d’un modèle économétrique prenant en compte l’évolution des cours internationaux des matières premières alimentaires. Les taux de change bilatéraux devraient rester stables sur l’horizon de projection, aux niveaux moyens relevés pendant les dix jours ouvrés précédant la date d’arrêté. Les hypothèses pour les rendements nominaux des emprunts publics à dix ans dans la zone euro reposent sur la moyenne des rendements des obligations à dix ans des pays, pondérée par les chiffres annuels du PIB. Lorsque les données nécessaires existent, les rendements nominaux des emprunts publics à dix ans spécifiques à chaque pays sont calculés comme les rendements des obligations de référence à dix ans prolongés en utilisant les rendements au pair à terme calculés, à la date d’arrêté, à partir des courbes de rendements correspondantes propres à chaque pays. Pour les autres pays, les rendements des emprunts publics à dix ans spécifiques à chacun sont définis comme le rendement des obligations de référence à dix ans prolongé en utilisant un écart constant (observé à la date d’arrêté) par rapport à l’hypothèse technique relative aux taux d’intérêt sans risque à long terme pour la zone euro.
Encadré 3
Perspectives budgétaires
Après être redevenue neutre en 2025, l’orientation budgétaire de la zone euro devrait s’assouplir de 0,5 point de pourcentage du PIB en 2026 et se durcir d’un pourcentage équivalent sur la période 2027-2028 (tableau A)[11]. L’assouplissement en 2026 est généralisé du côté des dépenses (investissement public, consommation et transferts budgétaires, tendances continues depuis 2025). L’accroissement de l’investissement reflète avant tout les dépenses importantes en matière de défense et d’infrastructures en Allemagne et dans certains pays plus petits, ainsi que les projets Next Generation EU (NGEU). L’augmentation des transferts budgétaires reflète des taux de croissance élevés des dépenses de retraite et des autres prestations sociales, ainsi que des transferts de capitaux aux entreprises financés par le programme NGEU. Les projections de référence incluent en outre 0,1 % du PIB de mesures temporaires de soutien à l’énergie (principalement une baisse des impôts indirects et une augmentation des subventions) décidées par les gouvernements depuis le début du conflit au Moyen-Orient. En 2027, au-delà de l’inversion prévue du soutien à l’énergie, le resserrement de l’orientation budgétaire concerne l’ensemble des pays, y compris l’Espagne, la France et l’Italie (après l’expiration de la plupart des financements au titre du NGEU, entre autres facteurs). Cette évolution ne sera que partiellement compensée par la poursuite des mesures de relance en Allemagne. Le resserrement restant pour 2027 et 2028 s’explique par des facteurs non discrétionnaires[12].
Par rapport aux projections de juin, l’orientation budgétaire devrait rester globalement inchangée sur l’horizon de projection, après un assouplissement en 2025. Les données rétrospectives révisées pour l’Allemagne et la France font état d’une orientation budgétaire légèrement plus accommodante en 2025. En 2026, un léger assouplissement résultant d’une extension des mesures de soutien à l’énergie et d’autres dépenses n’est que partiellement compensé par l’augmentation des cotisations de sécurité sociale et des impôts directs. Certains de ces effets d’assouplissement (moins de 0,1 point de pourcentage du PIB) s’inversent par la suite, en particulier en 2027.
Le déficit budgétaire de la zone euro devrait culminer à 3,7 % du PIB en 2027 et ne diminuer que légèrement par la suite, tandis que le ratio de dette devrait continuer d’augmenter sur l’horizon de projection pour s’établir juste au-dessous de 90 % en 2028. La majeure partie de la forte augmentation du déficit par rapport à son niveau de 2025 (révisé à 3,0 % du PIB) intervient en 2026, reflétant l’assouplissement de l’orientation budgétaire. Les paiements d’intérêts devraient augmenter de 0,2 point de pourcentage du PIB en 2026 et de 0,3 point de pourcentage supplémentaire au cours des deux prochaines années. Ces évolutions sont globalement contrebalancées par la composante conjoncturelle positive et le resserrement de l’orientation budgétaire en 2027 et 2028, entraînant une légère baisse du déficit en 2028. Le ratio de dette de la zone euro reste sur une trajectoire ascendante, les effets favorables des différentiels entre les taux d’intérêt et la croissance étant contrebalancés par les déficits primaires continus et les ajustements dette-déficit positifs. Les projections de déficit de la zone euro sont globalement inchangées par rapport aux projections de juin. L’effet de base d’un déficit plus élevé en 2025 (imputable à l’Allemagne) et d’un léger assouplissement en 2026 est compensé par des évolutions conjoncturelles plus favorables. La révision à la baisse de la trajectoire du ratio de dette reflète une révision pour 2025 et des différentiels taux d’intérêt-croissance plus favorables en raison d’une croissance plus forte du PIB nominal.
Tableau A
Perspectives budgétaires pour la zone euro
(en pourcentage du PIB ; révisions en points de pourcentage)
| Septembre 2026 | Révisions par rapport à juin 2026 | |||||||
|---|---|---|---|---|---|---|---|---|---|
2024 | 2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
Orientation budgétaire1) | 0,8 | 0,0 | -0,5 | 0,4 | 0,2 | -0,1 | 0,0 | 0,0 | 0,0 |
Solde budgétaire des administrations publiques | -3,1 | -3,0 | -3,6 | -3,7 | -3,6 | -0,1 | 0,0 | 0,0 | 0,0 |
Solde budgétaire structurel2) | -3,1 | -3,2 | -3,7 | -3,9 | -3,9 | -0,1 | -0,2 | -0,2 | -0,2 |
Dette brute des administrations publiques | 86,2 | 87,1 | 88,2 | 88,8 | 89,4 | -0,3 | -0,4 | -0,5 | -0,6 |
Notes : Les révisions sont fondées sur des chiffres non arrondis.
1) L’orientation de la politique budgétaire est mesurée comme la variation du solde primaire corrigé du cycle. Les chiffres indiqués sont également ajustés pour tenir compte des subventions versées et attendues au titre du programme NGEU, qui n’ont pas d’incidence sur l’économie du côté des recettes. Un chiffre négatif (positif) implique un assouplissement (durcissement) de l’orientation budgétaire.
2) Le solde budgétaire structurel est calculé comme étant le solde budgétaire net des effets transitoires du cycle économique (ou le solde primaire corrigé du cycle, mentionné ci-dessus, plus les paiements d’intérêts) et net des mesures classées comme temporaires selon la définition du Système européen de banques centrales.
2.2 Prix et coûts
Après la récente volatilité due à la situation au Moyen-Orient, l’inflation totale mesurée par l’IPCH s’est établie à 2,9 % en juillet[13]. La légère augmentation du taux d’inflation total après 2,8 % en juin (3,2 % en mai) reflète une hausse des taux de la composante énergie, principalement pour les carburants destinés aux transports du fait de produits pétroliers raffinés plus chers, et la fin de certaines mesures de relance gouvernementales, ainsi que des taux plus élevés pour les composantes services et biens industriels hors énergie[14]. L’inflation mesurée par l’IPCHX a augmenté légèrement à 2,5 % en juillet. Dans le même temps, la hausse des prix des produits alimentaires a encore ralenti dans un contexte de faibles tensions en amont, dont la baisse antérieure des prix des matières premières alimentaires et des prix à la production. Dans l’ensemble, les effets de la guerre au Moyen-Orient sur les prix à la consommation hors énergie ont été jusqu’à présent limités, comme l’indiquent également la dynamique contenue des mesures de l’inflation sous-jacente et les tensions sur les prix en aval de la chaîne de formation des prix, les données récentes montrant des effets indirects plus faibles que prévu sur les prix des produits alimentaires.
L’inflation totale devrait augmenter pour s’établir à 3,0 % en 2026, après 2,1 % en 2025, principalement sous l’effet de la hausse des prix de l’énergie, avant de revenir à 2,1 % en 2028 à mesure que le choc énergétique s’estompera (graphique 5 et tableau 3). Sous réserve des hypothèses de marché relatives aux prix des matières premières énergétiques, l’inflation totale devrait augmenter pour atteindre 3,6 % au quatrième trimestre 2026, du fait d’une accélération de l’inflation énergétique et de taux plus élevés pour les composantes biens industriels hors énergie et produits alimentaires. Elle devrait ensuite diminuer début 2027, principalement en raison d’importants effets de base baissiers liés à la composante énergie. Alors que l’inflation totale devrait fortement diminuer au deuxième trimestre 2027 pour s’établir à 2,5 %, les effets indirects de la hausse des prix de l’énergie devraient se matérialiser progressivement dans l’inflation hors énergie, mais dans une moindre mesure que durant l’épisode inflationniste de 2021-2024. La hausse de l’IPCH hors énergie devrait s’établir à 2,6 % en moyenne en 2027, contre 2,3 % en 2026. L’inflation totale devrait se stabiliser à un niveau proche de 2,0 % à moyen terme, la contribution de l’inflation énergétique étant considérée comme proche de zéro et les effets indirects et de second tour du choc énergétique devant également être contenus. Les scénarios présentant des trajectoires différentes pour les prix de l’énergie et des effets indirects et de second tour plus importants que prévu dans le scénario de référence sont présentés dans l’encadré 4.
Graphique 5
Hausse des prix mesurée par l’IPCH dans la zone euro et composantes
(variations annuelles en pourcentage ; en points de pourcentage)
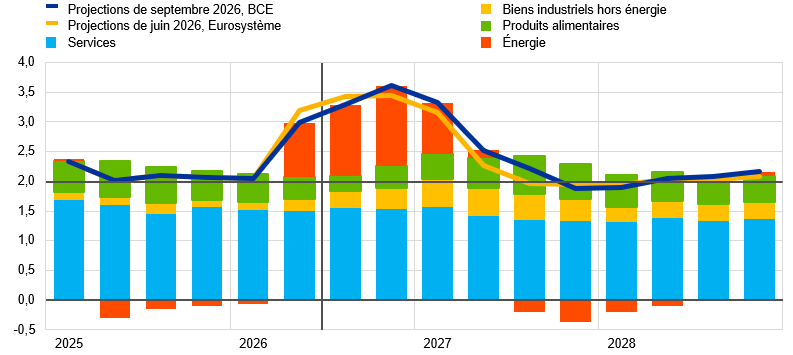
Notes : La ligne horizontale indique l’objectif d’inflation de 2 % à moyen terme. La ligne verticale indique le début de l’horizon de projection.
La hausse des prix de l’énergie devrait culminer à près de 15 % fin 2026, puis diminuer fortement en 2027 en raison d’effets de base négatifs et de la baisse des prix des matières premières énergétiques, et augmenter à nouveau en 2028 avec l’entrée en vigueur du SEQE2 (graphique 6). La guerre au Moyen-Orient a entraîné de fortes hausses des prix des matières premières énergétiques (cf. encadré 2) et l’incertitude quant à son évolution reste grande. Les prix des carburants raffinés destinés au transport ont en outre augmenté beaucoup plus que ceux du pétrole brut. L’offre mondiale de carburants raffinés a en effet diminué en raison de la fermeture du détroit d’Ormuz, dans un contexte d’augmentation de la demande saisonnière et de nouvelles restrictions de l’offre à la suite d’attaques de l’Ukraine contre les capacités de raffinage russes. Les marges de raffinage élevées spécifiques à l’UE pour le diesel et, dans une moindre mesure, l’essence, qui en résulteront exerceront de nouvelles tensions à la hausse sur les prix de l’énergie, principalement à court terme[15]. Même si l’existence de marges élevées s’est souvent avérée de courte durée par le passé, l’équilibre entre l’offre et la demande s’étant ajusté et les raffineries ayant modifié leur gamme de produits, l’ampleur de la dislocation actuelle pourrait rendre ces ajustements plus difficiles et plus lents. En ce qui concerne les prix de gros de l’électricité, une partie de la hausse récente peut s’expliquer par les vagues de chaleur, qui augmentent la dépendance par rapport à une production d’électricité plus chère à partir du gaz. En 2026, l’effet des mesures gouvernementales pour compenser les conséquences du choc inflationniste ne devrait être que de -1,0 point de pourcentage pour la hausse des prix de l’énergie et légèrement inférieur à -0,1 point de pourcentage pour l’inflation totale[16]. Après d’importants effets de base baissiers début 2027 et selon les anticipations par les opérateurs de marché d’une baisse des prix du pétrole, du gaz et de l’électricité (ainsi que des prix des carburants raffinés), la hausse des prix de l’énergie devrait repasser en territoire négatif au second semestre 2027 et au premier semestre 2028. En 2028, l’entrée en vigueur du SEQE2 devrait accentuer l’inflation énergétique, mais celle-ci devrait être inférieure à zéro en moyenne[17]. Hors effet du SEQE2, l’inflation totale devrait s’établir à 1,9 % en 2028.
Graphique 6
Composante énergie de l’IPCH dans la zone euro
(variations annuelles en pourcentage)

Note : La ligne verticale indique le début de l’horizon de projection.
La hausse des prix des produits alimentaires devrait s’accentuer à court terme par rapport aux faibles niveaux observés récemment. En cause, la répercussion progressive des effets indirects des hausses passées des prix de l’énergie et des conditions météorologiques défavorables. Elle devrait ensuite revenir aux alentours de 2 % plus tard sur l’horizon de projection (graphique 7). L’inflation alimentaire devrait s’accentuer au cours des quatre prochains trimestres pour culminer à 3,4 % au troisième trimestre 2027, signe du choc énergétique qui se répercute également dans les prix des matières premières alimentaires. Jusqu’à présent, les répercussions ont toutefois été plus modérées que prévu, comme en témoignent les récentes erreurs de projections négatives et la poursuite de la diminution des tensions exercées par les prix des produits alimentaires importés, les prix intérieurs au départ de l’exploitation et les prix à la production des produits alimentaires. Les prix mondiaux des engrais se sont en outre repliés par rapport à la forte hausse enregistrée au printemps, et l’UE a adopté des mesures de soutien pour atténuer le choc sur les coûts de l’énergie et des engrais[18]. Dans le même temps, les vagues de chaleur et le phénomène El Niño laissent également augurer une trajectoire haussière pour les prix des produits alimentaires. Les perspectives de hausse des prix des produits alimentaires sont néanmoins entourées d’une grande incertitude et restent tributaires de l’évolution sur le front de l’énergie et des conditions météorologiques, ces dernières étant susceptibles d’avoir des effets divers sur les prix des produits alimentaires selon les pays et au fil du temps. Si certaines hypothèses relatives aux prix des matières premières alimentaires et aux prix de gros de l’électricité tiennent en partie compte des événements météorologiques extrêmes récents, une incertitude importante entoure les effets des conditions météorologiques sur l’inflation alimentaire sur l’horizon de projection. Une conjonction de phénomènes météorologiques passés et potentiels – conditions météorologiques clémentes au printemps 2026, été chaud et sec et implications incertaines pour les conditions météorologiques en Europe en raison de l’épisode El Niño – pourrait avoir des effets compensateurs. Avec la stabilisation des prix des matières premières et l’atténuation des effets indirects de la hausse des prix de l’énergie, l’inflation alimentaire devrait ralentir vers la fin de l’horizon de projection.
Graphique 7
Composante produits alimentaires de l’IPCH dans la zone euro
(variations annuelles en pourcentage)

Notes : La ligne verticale indique le début de l’horizon de projection.
L’inflation mesurée par l’IPCHX devrait augmenter progressivement à court terme pour s’établir en moyenne à 2,5 % en 2026 et 2,6 % en 2027, avant de revenir à 2,3 % en 2028 (graphique 8). À court terme, elle devrait s’accélérer graduellement pour culminer à 2,8 % au premier trimestre 2027, sous l’effet d’une forte hausse des prix des biens industriels hors énergie à 1,9 %, alors que l’évolution des prix des services devrait rester globalement stable, autour de 3,3 %. Ce profil de l’IPCHX reflète l’accumulation progressive des effets indirects de la hausse des prix de l’énergie, tant au niveau de la zone euro qu’au niveau mondial, à mesure que les prix à l’importation et les coûts des intrants manufacturiers augmentent. La réforme liée au secteur de la santé en Allemagne devrait également entraîner une légère accélération de l’inflation mesurée par l’IPCHX dans la zone euro en 2027[19]. Ces facteurs devraient être en partie tempérés par la diminution des tensions sur les coûts de main-d’œuvre à court terme, l’appréciation antérieure de l’euro (plus importante que la récente dépréciation) et les pressions à la baisse exercées par les prix des importations en provenance de Chine, même si la poursuite de la reflation en Chine devrait atténuer une partie de ces pressions. L’inflation mesurée par l’IPCHX devrait ensuite ralentir dans le courant de l’année 2027 et refléter alors la diminution des tensions sur les prix des biens industriels hors énergie et des services. En 2028, les taux d’inflation pour les biens industriels hors énergie et les services devraient se stabiliser, les effets indirects s’estompant et les effets de second tour via les salaires devant être limités[20]. Une évaluation des effets de second tour sur la hausse de l’IPCHX en réponse au choc sur les prix de l’énergie, fondée sur le modèle ECB-BASE et le modèle de Bernanke-Blanchard pour la zone euro, suggère un léger effet haussier en moyenne (de l’ordre de 0,1 à 0,2 point de pourcentage) en 2027-2028, ce qui est globalement inchangé par rapport aux projections de juin 2026[21]. L’inflation mesurée par l’IPCHX devrait revenir à 2,3 % à la fin de l’horizon, avec un taux de 2,9 % pour les services et de 1,1 % pour les biens industriels hors énergie.
Graphique 8
Hausse des prix mesurée par l’IPCHX dans la zone euro
(variations annuelles en pourcentage)

Notes : La ligne verticale indique le début de l’horizon de projection. Les lignes continues se rapportent aux projections de septembre 2026 établies par les services de la BCE et les lignes discontinues se rapportent aux projections de juin 2026 établies par les services de l’Eurosystème. Les lignes horizontales en pointillés correspondent aux taux moyens entre le premier trimestre 2001 et le deuxième trimestre 2026.
Par rapport aux projections de juin 2026, la hausse de l’IPCH total a été relevée de 0,2 point de pourcentage pour 2027, et de 0,1 point de pourcentage pour 2028 (graphique 9, partie a). Les révisions à la baisse de l’inflation alimentaire sont globalement contrebalancées par des révisions à la hausse de l’inflation énergétique en 2026, tandis qu’en 2027, l’augmentation des prix de l’énergie et, dans une moindre mesure, des biens industriels hors énergie fait plus que compenser les révisions à la baisse de l’inflation alimentaire[22]. Le profil plus faible de l’inflation alimentaire à court terme résulte d’erreurs récentes de projections négatives en raison de résultats récents plus faibles que prévu pour les prix des matières premières alimentaires domestiques et de certaines matières premières alimentaires internationales, d’effets indirects plus modérés que prévu du choc sur les prix de l’énergie et de conditions météorologiques plus favorables début 2026. Dans une moindre mesure, les révisions à la baisse de la composante produits alimentaires intègrent en outre des hypothèses de baisse des prix intérieurs des matières premières alimentaires et des effets indirects légèrement moins importants (et plus lointains) qu’anticipé précédemment. Les révisions à la hausse de l’inflation énergétique, en partie atténuées par des surprises négatives récentes liées à la baisse des prix du pétrole et des hypothèses de baisse des prix du pétrole, sont cohérentes avec les hypothèses de hausse des prix du gaz et de l’électricité, et de hausse des marges de raffinage. Pour 2028, une légère révision à la hausse de l’inflation mesurée par l’IPCH s’explique par la composante services et est cohérente avec une légère révision à la hausse de la croissance de la rémunération par tête sur l’horizon de projection (tableau 3).
Les révisions depuis les projections de décembre 2025 fournissent un tableau plus complet des répercussions de la guerre au Moyen-Orient, avec l’évolution attendue du choc énergétique (graphique 9, partie b). Depuis lors, l’inflation totale a été révisée sensiblement à la hausse pour 2026 et 2027 (de respectivement 1,1 et 0,7 point de pourcentage), reflétant l’effet immédiat sur la hausse des prix de l’énergie et une transmission différée sur les composantes hors énergie. L’inflation totale n’a été révisée que légèrement à la hausse pour 2028 (de 0,1 point de pourcentage), le ralentissement de la hausse des prix de l’énergie devant compenser globalement les effets indirects haussiers et les effets de second tour limités sur la composante hors énergie (graphique 9, partie b). La hausse de l’IPCH hors énergie a été révisée à la hausse de 1,0 point de pourcentage au total, principalement en raison d’effets indirects et, dans une moindre mesure, d’effets de second tour liés au choc sur l’énergie.
Graphique 9
Révisions des projections d’inflation
a) Comparaison avec les projections de juin 2026
(en points de pourcentage et contributions en points de pourcentage)

b) Comparaison avec les projections de décembre 2025
(en points de pourcentage et contributions en points de pourcentage)

Notes : Les révisions sont calculées sur la base de chiffres non arrondis. Les lignes verticales indiquent le début de l’horizon de projection.
Tableau 3
Évolution des prix et des coûts pour la zone euro
(variations annuelles en pourcentage, révisions en points de pourcentage)
| Septembre 2026 | Révisions par rapport à juin 2026 | |||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
IPCH | 2,1 | 3,0 | 2,5 | 2,1 | 0,0 | 0,2 | 0,1 |
IPCH hors SEQE21) | 2,1 | 3,0 | 2,5 | 1,9 | 0,0 | 0,2 | 0,0 |
IPCH hors énergie | 2,5 | 2,3 | 2,6 | 2,3 | -0,2 | -0,1 | 0,1 |
IPCH hors énergie et produits alimentaires | 2,4 | 2,5 | 2,6 | 2,3 | 0,0 | 0,1 | 0,1 |
IPCH hors énergie, produits alimentaires et fiscalité indirecte | 2,4 | 2,4 | 2,6 | 2,3 | 0,0 | 0,1 | 0,1 |
Composante biens industriels hors énergie de l’IPCH | 0,6 | 1,0 | 1,7 | 1,1 | 0,1 | 0,2 | 0,0 |
Composante services de l’IPCH | 3,4 | 3,3 | 3,0 | 2,9 | 0,0 | 0,0 | 0,1 |
Composante énergie de l’IPCH | -1,4 | 9,3 | 1,0 | -0,6 | 0,9 | 2,3 | -0,5 |
Composante produits alimentaires de l’IPCH | 2,8 | 1,9 | 2,8 | 2,5 | -0,7 | -0,7 | 0,1 |
Déflateur du PIB | 2,4 | 2,5 | 2,5 | 2,2 | 0,1 | 0,0 | 0,1 |
Déflateur de la consommation privée | 2,1 | 2,9 | 2,4 | 2,2 | -0,1 | 0,0 | 0,1 |
Déflateur des importations | 0,1 | 4,0 | 2,6 | 1,3 | 0,3 | 0,5 | 0,0 |
Rémunération par tête | 3,8 | 3,3 | 3,3 | 3,3 | 0,1 | 0,1 | 0,1 |
Rémunération réelle par tête | 1,7 | 0,4 | 0,8 | 1,1 | 0,3 | 0,0 | 0,1 |
Productivité par tête | 0,6 | 0,4 | 0,9 | 0,9 | 0,0 | 0,1 | -0,1 |
Coûts unitaires de main-d’œuvre | 3,2 | 2,8 | 2,4 | 2,3 | 0,0 | 0,0 | 0,1 |
Bénéfices par unité produite2) | 0,6 | 1,9 | 2,3 | 2,2 | 0,3 | 0,0 | -0,1 |
Notes : Les révisions sont calculées à partir de chiffres arrondis. Les chiffres des déflateurs du PIB et des importations, des coûts unitaires de main-d’œuvre, de rémunération par tête et de productivité par tête sont basés sur des données corrigées des variations saisonnières et des jours ouvrés. Les données rétrospectives peuvent différer des dernières publications d’Eurostat en raison de dates de publication postérieures à la date d’arrêté des projections.
1) S’agissant de l’incidence du SEQE2 sur le taux d’inflation mesuré par l’IPCH en 2028, cf. la note de bas de page 17.
2) Les bénéfices par unité produite sont définis comme l’excédent brut d’exploitation et le revenu mixte (ajusté du revenu des travailleurs indépendants) par unité de PIB en volume.
La progression des salaires nominaux devrait encore ralentir en 2026, s’établissant en moyenne à 3,3 % pour l’ensemble de l’année, et se stabiliser à ce niveau à moyen terme. La croissance de la rémunération par tête a encore ralenti pour revenir à 3,5 % au premier trimestre 2026, soit 0,2 point de pourcentage au-dessus des projections de juin 2026, mais 0,2 point de pourcentage en dessous des projections de décembre 2025. Elle devrait encore diminuer au cours des prochains trimestres, en phase avec la dissipation du choc énergétique important de 2021-2024, avant de se redresser début 2027[23]. La croissance de la rémunération par tête devrait passer de 3,8 % en 2025 à 3,3 % en 2026, puis se maintenir à ce niveau, qui est supérieur à sa moyenne de long terme, en 2027 et 2028 grâce à l’amélioration des perspectives économiques et à la résilience du marché du travail, tandis que la baisse attendue de l’inflation devrait limiter les revendications salariales (graphique 10, partie a). La progression des salaires réels devrait ralentir vers la fin de 2026, se redresser progressivement courant 2027 et converger vers la croissance de la productivité en 2028 (graphique 10, partie b).
Par rapport aux projections de juin 2026, l’évolution de la rémunération par tête a été révisée légèrement à la hausse sur l’ensemble de l’horizon de projection, dans le contexte d’une légère amélioration sur le marché du travail. Les révisions par rapport aux projections de juin (augmentation de 0,1 point de pourcentage pour chaque année de l’horizon) sont en phase avec les données plus élevées qu’attendu pour le premier trimestre 2026, des perspectives économiques plus favorables et une légère révision à la baisse du taux de chômage, tandis que l’évaluation de l’ampleur des effets de second tour reste globalement inchangée. Par rapport aux projections de décembre 2025, l’évolution de la rémunération par tête a été révisée plus nettement à la hausse, augmentant de respectivement 0,1, 0,4 et 0,3 point de pourcentage pour 2026, 2027 et 2028 (graphique 10, partie a). Le choc énergétique actuel devrait néanmoins avoir un effet haussier plus limité sur les perspectives salariales par rapport à l’épisode 2021-2024 en raison d’une détérioration des conditions de la demande et d’un environnement d’inflation plus favorable au moment du choc, même si l’incertitude liée au conflit au Moyen-Orient reste grande.
La croissance des coûts unitaires de main-d’œuvre devrait ralentir à court terme et rester globalement stable pour s’établir en moyenne à 2,4 % sur la période 2027-2028 (graphique 10, partie b). Le ralentissement en 2026 s’explique à la fois par le recul de la croissance des salaires et par l’accélération de la croissance de la productivité. À moyen terme, la hausse des coûts unitaires de main-d’œuvre devrait être globalement stable, en phase avec la trajectoire de la productivité et de la progression des salaires. Elle a été révisée à la hausse pour 2028, reflétant une croissance légèrement plus élevée des salaires et une croissance légèrement plus faible de la productivité dans le contexte d’un marché du travail robuste. La progression du déflateur du PIB devrait s’accentuer modérément à court terme en raison d’une croissance plus forte des bénéfices par unité produite, en phase avec la reprise économique et les effets négatifs relativement limités du choc énergétique, qui devraient être partiellement compensés par une contribution plus faible des coûts unitaires de main-d’œuvre. Elle devrait ensuite revenir à 2,2 % en moyenne en 2028.
Graphique 10
Évolution des salaires dans la zone euro
a) Rémunération par tête
(variations annuelles en pourcentage)

b) Rémunération réelle par tête, productivité et coûts unitaires de main-d’œuvre
(variations annuelles en pourcentage)

Notes : Les lignes verticales indiquent le début de l’horizon de projection. Dans la partie b), les chiffres sont déflatés par le déflateur de la consommation privée. Les lignes en pointillés se rapportent aux projections de juin 2026 établies par les services de l’Eurosystème.
La hausse des prix à l’importation devrait s’accélérer au second semestre 2026, avec un pic à 6,7 % en glissement annuel au quatrième trimestre, sous l’effet de la hausse des prix de l’énergie et des biens liés à l’IA, avant de se stabiliser à 1,3 % en 2028. En rythme annuel, le taux de croissance du déflateur des prix à l’importation devrait s’établir à 4,0 % en 2026, alimenté par des tensions accrues sur les prix des matières premières énergétiques et la hausse des prix des biens liés à l’IA, mais freiné par l’appréciation antérieure de l’euro et les importations à bas prix en provenance de Chine. La hausse des prix à l’importation devrait ensuite revenir à 1,3 % en 2028 en raison de la normalisation attendue de la situation mondiale.
3 Scénarios et analyses de sensibilité
3.1 Trajectoires différentes des prix de l’énergie
Les autres trajectoires des prix des matières premières énergétiques suggèrent d’importants risques haussiers pour l’inflation, en particulier à court terme. Les projections établies par nos services sont fondées sur les hypothèses techniques présentées dans l’encadré 2. Dans cette analyse de sensibilité, les risques sont examinés à l’aide de différents percentiles des densités neutres implicites tirées des options sur les prix du pétrole et du gaz[24]. Une analyse de sensibilité des prix constants est également réalisée pour les prix du pétrole et du gaz (graphique 11). Cet exercice est différent des scénarios relatifs au conflit au Moyen-Orient présentés dans l’encadré 4 en ce sens que seuls les prix des matières premières énergétiques y sont affectés, tandis que dans lesdits scénarios, l’incertitude joue également un rôle dans la manière dont les effets macroéconomiques sont évalués[25]. Les résultats sont indiqués dans le tableau 4.
Graphique 11
Trajectoires différentes pour les hypothèses relatives aux prix de l’énergie
a) Hypothèse relative aux prix du pétrole
(en dollars par baril)

b) Hypothèse relative aux prix du gaz
(en euros par MWh)

Sources : Morningstar et calculs des services de la BCE.
Note : Les densités neutres implicites tirées des options sur les prix du gaz et du pétrole sont extraites des cotations de marché au 19 août 2026 pour les options sur les contrats à terme ICE Brent Crude et Dutch TTF Natural Gas, avec des dates d’expiration trimestrielles fixes.
Tableau 4
Trajectoires différentes des prix de l’énergie et leur incidence sur la croissance du PIB en volume et sur la hausse de l’IPCH
(écarts par rapport aux niveaux de référence, en pourcentage ; écarts par rapport aux taux de croissance de référence, en points de pourcentage)
Prix du pétrole | Prix du gaz | Indice synthétique des prix de l’énergie | Croissance du PIB en volume | Hausse de l’IPCH | ||
|---|---|---|---|---|---|---|
Trajectoire 1 : 5e percentile | 2026 | -10,6 | -17,2 | -13,0 | 0,0 | -0,3 |
2027 | -35,7 | -39,3 | -37,0 | 0,3 | -1,2 | |
2028 | -40,3 | -44,4 | -41,5 | 0,6 | -0,8 | |
Trajectoire 2 : 25e percentile | 2026 | -4,8 | -8,6 | -6,2 | 0,0 | -0,1 |
2027 | -14,8 | -19,1 | -16,4 | 0,1 | -0,5 | |
2028 | -15,5 | -21,8 | -17,4 | 0,2 | -0,3 | |
Trajectoire 3 : 75e percentile | 2026 | 6,2 | 13,3 | 8,8 | 0,0 | 0,2 |
2027 | 17,7 | 27,9 | 21,4 | -0,2 | 0,7 | |
2028 | 17,7 | 30,6 | 21,5 | -0,3 | 0,4 | |
Trajectoire 4 : 95e percentile | 2026 | 21,3 | 49,5 | 31,7 | 0,0 | 0,6 |
2027 | 58,6 | 106,4 | 76,0 | -0,5 | 2,2 | |
2028 | 59,0 | 107,5 | 73,5 | -1,0 | 1,2 | |
Trajectoire 5 : prix constants | 2026 | 1,7 | -6,1 | -2,4 | -0,1 | 0,0 |
2027 | 17,3 | 22,0 | 15,0 | -0,2 | 0,5 | |
2028 | 24,4 | 74,1 | 34,6 | -0,3 | 0,8 |
Notes : Un indice synthétique des prix de l’énergie combinant les prix des contrats à terme sur le pétrole et sur le gaz est employé aux fins de cette analyse de sensibilité. Les différents percentiles font référence aux densités neutres implicites tirées des options sur les prix du pétrole et du gaz au 19 août 2026. L’hypothèse de prix constants pour le pétrole et le gaz tient compte des valeurs respectives arrêtées à la même date. Les effets macroéconomiques sont déclarés comme les moyennes de plusieurs modèles macroéconomiques établis par les services de la BCE et de l’Eurosystème. Dans certains modèles, la forte réaction de l’inflation à une hausse des prix de l’énergie entraînerait, dans l’hypothèse d’une politique monétaire fixe, une baisse importante des taux d’intérêt réels et un effet expansionniste temporaire sur la demande, qui atténueraient la réaction moyenne du PIB à court terme.
3.2 Trajectoires différentes du taux de change
Les autres trajectoires du taux de change suggèrent la possibilité d’une nouvelle appréciation de l’euro, en particulier à moyen terme, indiquant ainsi des risques baissiers sur la croissance et l’inflation. Les hypothèses techniques relatives aux taux de change retenues dans les projections de référence sont maintenues constantes sur l’horizon de projection. D’autres trajectoires à la baisse et à la hausse sont tirées des 25e et 75e percentiles des densités neutres implicites dans les options sur le taux de change USD/EUR au 19 août 2026, qui étaient orientées vers une appréciation de l’euro (graphique 12). Cela est peut-être dû au fait que les anticipations des intervenants de marché en ce qui concerne la politique monétaire dans la zone euro par rapport aux États-Unis, ainsi que les anticipations relatives à une éventuelle résolution du conflit au Moyen-Orient, soutiennent l’euro. Les effets des trajectoires différentes, qui incluent également une trajectoire du taux de change à terme à la date d’arrêté, sont évalués à l’aide des modèles macroéconomiques des services de la BCE et de l’Eurosystème. Le tableau 5 montre les effets moyens de ces modèles sur la croissance de la production et l’inflation.
Graphique 12
Trajectoires différentes du taux de change USD/EUR

Sources : Bloomberg et calculs des services de la BCE.
Notes : Une hausse suppose une appréciation de l’euro. Les 25e et 75e percentiles font référence aux densités neutres implicites tirées des options sur le taux de change USD/EUR au 19 août 2026.
Tableau 5
Incidence des trajectoires différentes du taux de change sur la croissance du PIB en volume et la hausse de l’IPCH
(taux de change ; écarts par rapport aux niveaux de référence, en pourcentage ; écarts par rapport aux taux de croissance de référence, en points de pourcentage)
Taux de change USD/EUR | Taux de change USD/EUR | Croissance du PIB en volume | Hausse de l’IPCH | ||
|---|---|---|---|---|---|
Trajectoire 1 : 25e percentile | 2026 | 1,16 | -0,1 | 0,0 | 0,0 |
2027 | 1,14 | -1,8 | 0,1 | 0,1 | |
2028 | 1,12 | -3,3 | 0,1 | 0,1 | |
Trajectoire 2 : 75e percentile | 2026 | 1,17 | 1,0 | 0,0 | 0,0 |
2027 | 1,23 | 6,0 | -0,1 | -0,2 | |
2028 | 1,27 | 9,9 | -0,2 | -0,3 | |
Trajectoire 3 : taux de change à terme | 2026 | 1,17 | 0,5 | 0,0 | 0,0 |
2027 | 1,18 | 2,2 | 0,0 | 0,0 | |
2028 | 1,20 | 3,4 | -0,1 | -0,1 |
Sources : Bloomberg et calculs des services de la BCE.
Notes : Une hausse suppose une appréciation de l’euro. Les 25e et 75e percentiles font référence aux densités neutres implicites tirées des options sur le taux de change USD/EUR au 19 août 2026. Les effets macroéconomiques sont déclarés comme les moyennes de plusieurs modèles macroéconomiques établis par les services de la BCE et de l’Eurosystème.
Encadré 4
Scénarios alternatifs concernant les répercussions économiques du conflit au Moyen-Orient[26]
Les projections établies par nos services restent entourées d’une grande incertitude liée au conflit au Moyen-Orient, qui est illustrée par des scénarios alternatifs. Les scénarios présentés ci-dessous adoptent les mêmes approches méthodologiques que celles utilisées dans les projections de juin 2026 établies par les services de l’Eurosystème[27]. Ils reposent sur des trajectoires alternatives pour les prix des matières premières énergétiques et sur une transmission différente de ces évolutions de prix à l’économie de la zone euro par rapport au scénario de référence. Les scénarios intègrent également des effets liés à l’incertitude, à l’amplification financière et aux répercussions internationales (tableau A). Nos services n’attribuent aucune probabilité à ces scénarios, qui servent plutôt à mettre en évidence les principales incertitudes quant aux effets du conflit. Lors de chocs de grande ampleur, les non-linéarités et les effets indirects et de second tour peuvent jouer un rôle important dans la transmission des évolutions à l’inflation, comme détaillé dans les projections de juin 2026[28]. Dans l’analyse présentée ci-dessous, l’ampleur de ces effets reste dans une large mesure inchangée par rapport à l’exercice de juin, à l’exception des effets indirects des prix de l’énergie sur la hausse des prix des produits alimentaires, qui ont été légèrement réduits. En outre, une analyse de sensibilité est réalisée dans le cadre du scénario sévère afin d’étudier les conséquences des pénuries de kérosène.
Tableau A
Description du scénario de référence et des scénarios alternatifs concernant le conflit au Moyen-Orient
Scénario | Prix des matières premières énergétiques | Incertitude | Effets indirects et de second tour sur l’inflation | Réponse de politiques monétaire et budgétaire dans la zone euro |
|---|---|---|---|---|
Scénario de référence | Les prix des matières premières énergétiques suivent les hypothèses techniques 1 | Conforme aux évolutions observées de l’indice de volatilité VIX | Ajustement à la hausse limité fondé sur le jugement pour tenir compte d’effets potentiellement plus importants par rapport aux élasticités du modèle standard en raison de l’ampleur du choc énergétique | Les taux d’intérêt à court terme suivent les hypothèses techniques 1. Seules les mesures budgétaires adoptées ou annoncées et des politiques bien définies sont prises en compte |
Scénario plus modéré | Les prix des matières premières énergétiques suivent le 25e percentile des distributions de probabilités tirées des instruments de marché 1 | Sans changement par rapport au scénario de référence | Sans changement par rapport au scénario de référence | Sans changement par rapport au scénario de référence |
Scénario défavorable | Les prix des matières premières énergétiques suivent le 75e percentile des distributions de probabilités tirées des instruments de marché 1 | Hausse de l’indice VIX de 10 points environ avec un retour rapide début 2027 au niveau du T4 2025 ; la volatilité n’est que légèrement supérieure au niveau de référence | Calibrage plus sévère que dans le scénario de référence sur la base de la dynamique de l’inflation de 2021-2024 et des modèles satellites | Sans changement par rapport au scénario de référence |
Scénario sévère | Les prix des matières premières énergétiques suivent le 95e percentile des distributions de probabilités tirées des instruments de marché 1 | Hausse de l’indice VIX de 14 points environ, qui est nettement plus élevé que dans le scénario défavorable jusqu’à fin 2027 ; en 2028, il n’est que légèrement supérieur au scénario de référence | Calibrage plus sévère que dans le scénario défavorable sur la base de la dynamique de l’inflation de 2021-2024 et des modèles satellites | Sans changement par rapport au scénario de référence |
1) La date d’arrêté des hypothèses techniques et des distributions de probabilités tirées des instruments de marché était le 19 août 2026.
1. Hypothèses relatives aux prix des matières premières énergétiques
Les scénarios alternatifs utilisent des distributions calculées à partir des densités implicites tirées des options pour définir les trajectoires alternatives pour les prix du pétrole et du gaz. On suppose qu’à partir du quatrième trimestre 2026, les prix du pétrole et du gaz suivent le 25e percentile des distributions tirées des instruments de marché dans le scénario plus modéré, le 75e percentile dans le scénario défavorable et le 95e percentile dans le scénario sévère (graphique A, parties a et b, et tableau B). Ces percentiles fournissent une évaluation fondée sur le marché des risques actuels entourant les prix de l’énergie et couvrent implicitement les évolutions alternatives du conflit au Moyen-Orient et ses conséquences en termes de perturbations de l’approvisionnement en énergie.
- Dans le scénario plus modéré, les prix du pétrole diminuent à environ 75 dollars le baril et les prix du gaz à 50 euros le MWh au quatrième trimestre 2026. Cette trajectoire reflète probablement les anticipations des marchés selon lesquelles le conflit pourrait se terminer très vite, entraînant une normalisation rapide des marchés mondiaux du pétrole et du gaz.
- Dans le scénario défavorable, les prix du pétrole augmentent à 100 dollars le baril et ceux du gaz à 75 euros le MWh au quatrième trimestre 2026. Ils restent nettement supérieurs aux niveaux de référence sur l’ensemble de l’horizon, reflétant probablement les anticipations par les marchés d’un conflit se prolongeant plus longtemps que prévu dans le scénario de référence.
- Dans le scénario sévère, les prix du pétrole augmentent de 50 % et les prix du gaz font plus que doubler par rapport au scénario de référence, atteignant respectivement environ 130 dollars le baril et 130 euros le MWh au quatrième trimestre 2026 (contre 88 dollars le baril et 60 euros le MWh dans le scénario de référence pour le même trimestre). Les chocs sont également très persistants, l’ampleur des écarts par rapport au scénario de référence étant similaire à la fin de l’horizon de projection. Les trajectoires des prix de l’énergie calculées à partir des densités implicites tirées des options peuvent être traduites en perturbations de l’offre en utilisant les élasticités des prix aux chocs d’offre. Le scénario sévère correspondrait globalement à une réduction de l’offre mondiale de pétrole d’environ 8 % et à une réduction de l’offre de gaz naturel liquéfié (GNL) de 12 % par rapport au scénario de référence (soit environ 8 millions de barils de pétrole par jour et 5 milliards de mètres cubes de GNL par mois, graphique A, parties c et d)[29]. Dans ce scénario sévère, les prix du gaz en Europe augmenteraient également bien au-dessus du seuil de 65 euros le MWh. Sur la base des précédents épisodes de flambée des prix, il s’agit du niveau de prix au-delà duquel l’Europe serait en mesure de surenchérir face à l’Asie pour obtenir des cargaisons de GNL, limitant ainsi les perturbations de l’approvisionnement en gaz dans la zone euro.
Graphique A
Hypothèses relatives aux trajectoires des prix du pétrole et des prix européens du gaz naturel
a) Prix du pétrole | b) Prix du gaz |
(en dollars par baril) | (en euros par MWh) |
 | 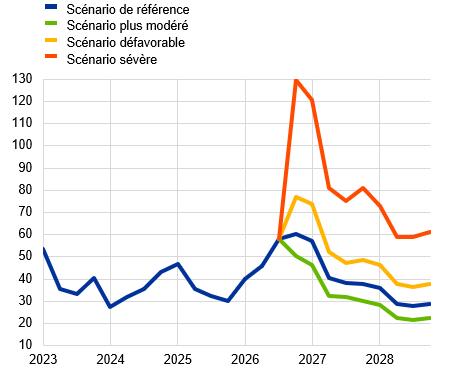 |
|
|
(en dollars par baril) | (en euros par MWh) |
 |  |
Sources : Refinitiv et calculs des services de la BCE.
Notes : La date d’arrêté des hypothèses de référence de septembre 2026 était le 19 août 2026. Le scénario de perte d’offre de pétrole est élaboré en fonction de l’élasticité des cours du pétrole par rapport aux chocs d’offre de pétrole telle qu’estimée dans Caldara et al. (2019)* ; le scénario de perte d’offre de gaz repose quant à lui sur l’élasticité des cours du gaz par rapport aux chocs d’offre de gaz telle qu’estimée dans Albrizio et al. (2023)**.
* Caldara, D., Cavallo, M. et Iacoviello, M. (2019), « Oil price elasticities and oil price fluctuations », Journal of Monetary Economics, vol. 103, mai, p. 1-20.
** Albrizio, S., Bluedorn, J., Koch, C., Pescatori, A. et Stuermer, M. (2023), « Sectoral Shocks and the Role of Market Integration: The Case of Natural Gas », AEA Papers and Proceedings, vol. 113, American Economic Association, Nashville, mai, p. 43-46.
Tableau B
Scénarios relatifs aux prix des matières premières énergétiques – niveaux et écarts par rapport au scénario de référence
Scénario | T4 2026 (en dollars par baril ou en euros par MWh) | T4 2026 (écart en % par rapport au scénario de référence) | T4 2028 (en dollars par baril ou en euros par MWh) | T4 2028 (écart en % par rapport au scénario de référence) | |
|---|---|---|---|---|---|
Plus modéré | Prix du pétrole | 76 | -12 % | 62 | -15 % |
Prix du gaz | 50 | -17 % | 22 | -22 % | |
Défavorable | Prix du pétrole | 99 | 15 % | 84 | 16 % |
Prix du gaz | 77 | 28 % | 38 | 33 % | |
Sévère | Prix du pétrole | 132 | 53 % | 115 | 58 % |
Prix du gaz | 130 | 116 % | 61 | 114 % |
Source : BCE et calculs des services de la BCE.
2. Hypothèses relatives à l’incertitude et à sa transmission aux conditions de financement
Les scénarios défavorable et sévère supposent qu’une intensification du conflit au Moyen-Orient accroîtrait l’incertitude mondiale et entraînerait une réévaluation des prix sur les marchés financiers. L’indice VIX est utilisé comme approximation de l’incertitude mondiale. Il est fait l’hypothèse d’une forte hausse temporaire de cet indice dans le scénario défavorable, et d’une augmentation plus importante et plus persistante dans le scénario sévère. Ces hypothèses sont globalement cohérentes avec les épisodes de tensions géopolitiques comparables observés par le passé, notamment au début de la guerre menée par la Russie contre l’Ukraine et du conflit au Moyen-Orient en octobre 2023 (graphique B, partie a). L’incertitude se répercute sur l’économie de deux façons dans les scénarios : directement, via ses effets sur le PIB en volume sous la forme de chocs de confiance, et indirectement, à travers les conditions de financement, ces deux effets pesant sur la consommation, l’investissement et le commerce.
Graphique B
Hypothèses pour l’indice VIX et incidence sur certaines variables financières
a) Hypothèses pour l’indice VIX
(indice)

b) Écarts de taux des prêts aux entreprises et des prêts aux ménages pour l‘achat d’un logement dans les scénarios défavorable et sévère
(en points de base, écarts par rapport au scénario de référence)
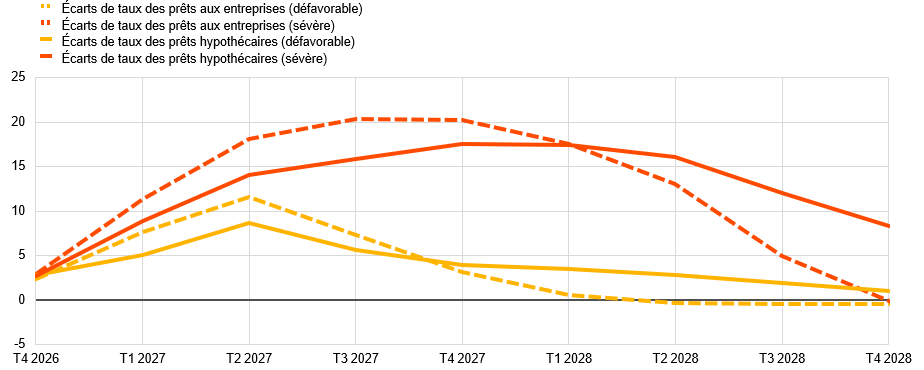
Sources : BCE, CBOE Global Markets et calculs des services de la BCE.
Notes : Dans la partie a), la ligne bleue indique une trajectoire prévisionnelle inconditionnelle tirée d’un modèle vectoriel autorégressif bayésien (BVAR). Le modèle intègre l’indice VIX, le PIB de la zone euro, la consommation privée, l’investissement des entreprises, l’inflation mesurée par l’IPCH et les taux d’intérêt à court terme. L’indice VIX est utilisé comme mesure de l’incertitude étant donné qu’il est directement intégré au modèle financier dans la partie b). Dans la partie b), les écarts de taux sont projetés à l’aide d’un modèle BVAR à changement de régime markovien à fréquence mixte journalière-mensuelle conditionné par les trajectoires de l’indice VIX dans les scénarios. Le modèle intègre l’indice VIX, les actions de banques et d’entreprises, les écarts de rendement des obligations bancaires, les écarts de taux des prêts aux ménages et aux entreprises, ainsi que les taux de marché à court et long termes tirés des projections, et fait une distinction entre les états de forte et de faible volatilité, avec des répercussions estimées différentes. La dernière observation pour l’indice VIX se rapporte au 19 août 2026.
Dans le scénario défavorable, la hausse des écarts de taux des prêts est moins prononcée et moins durable que dans le scénario sévère, reflétant des différences dans les trajectoires de l’indice VIX (graphique B, partie b). Dans le scénario défavorable, les écarts de taux des prêts (par rapport au taux sans risque) n’augmentent que faiblement, culminant à environ 10 points de base au deuxième trimestre 2027 pour les prêts aux entreprises comme pour les prêts hypothécaires, le modèle prévoyant un retour rapide à un état de faible volatilité. Les écarts de taux des prêts aux entreprises atteignent un niveau légèrement plus élevé, mais reviennent également plus rapidement au niveau de référence que les écarts de taux des prêts hypothécaires. Dans le scénario sévère, la plus grande persistance d’une volatilité élevée épuise la capacité d’absorption des banques, de sorte que les écarts de taux augmentent plus que proportionnellement par rapport à l’indice VIX, atteignant un pic d’environ 20 points de base au second semestre 2027. Les écarts de taux des prêts hypothécaires atteignent leur plus haut niveau un trimestre plus tard et restent supérieurs au scénario de référence jusqu’à la fin de l’horizon.
3. Implications macroéconomiques pour l’environnement international
Les liens commerciaux directs avec la région touchée par le conflit étant limités, les principaux canaux de transmission du choc à l’économie mondiale devraient être une incertitude élevée, ainsi que les effets directs et indirects de la hausse des prix de l’énergie et des produits alimentaires (graphique C). Dans les scénarios, à l’échelle mondiale, l’incertitude accrue fait baisser les prix des actifs, durcit les conditions de financement et freine les dépenses et les échanges commerciaux. La hausse des prix du pétrole et du gaz augmente les coûts d’importation, réduit les revenus réels et pèse le plus sur les économies importatrices d’énergie. Le renchérissement de l’énergie pousse également les prix des produits alimentaires à la hausse, accentuant ainsi l’inflation et freinant davantage la demande mondiale[30].
Dans le scénario plus modéré, la dissipation plus rapide que prévu des perturbations implique une croissance plus élevée et une inflation plus faible que dans la projection de référence au niveau mondial. Les prix de l’énergie diminuant plus rapidement, l’impulsion inflationniste s’estompe plus vite, l’incertitude recule, les conditions de financement se normalisent et la demande extérieure est plus soutenue en raison d’un environnement extérieur plus favorable que dans le scénario de référence.
Dans le scénario défavorable, l’économie mondiale subit un choc d’offre négatif modéré mais persistant. La croissance du PIB mondial est inférieure au scénario de référence sur l’ensemble de l’horizon[31]. La croissance la plus faible, d’environ 0,2 point de pourcentage au-dessous du scénario de référence, se produit en 2027, tandis que l’inflation se situe à 0,8 et 0,4 point de pourcentage au-dessus du scénario de référence, respectivement en 2027 et 2028. S’agissant de la zone euro, le taux de change effectif nominal s’affaiblit légèrement avant de se normaliser, tandis que la demande extérieure diminue davantage chaque année par rapport au niveau de référence et est inférieure de 0,8 % environ au scénario de référence à la fin de l’horizon.
Graphique C
Incidence sur l’économie mondiale hors zone euro
(écarts en points de pourcentage par rapport aux taux de croissance de référence)
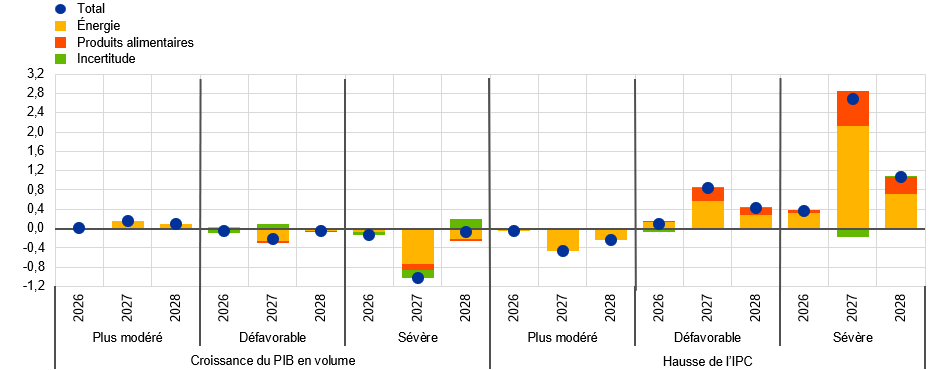
Sources : Calculs des services de la BCE sur la base des simulations du modèle ECB-GLOBAL.
Note : Les simulations sont effectuées à l’aide d’un cadre de projection reposant sur le modèle ECB-GLOBAL dans lequel la politique monétaire de la zone euro est exogène.
Dans le scénario sévère, le choc d’offre négatif est beaucoup plus important et ses effets sont plus persistants. En conséquence, l’impulsion inflationniste portée par les prix de l’énergie et des matières premières alimentaires est plus forte et l’incertitude mondiale s’accentue plus nettement. La croissance du PIB mondial n’est que légèrement affectée en 2026, mais elle diminue de 1 point de pourcentage en 2027, avec de faibles effets en 2028. L’inflation est supérieure au scénario de référence, d’environ 0,4 point de pourcentage en 2026. L’effet atteint un pic à près de 2,7 points de pourcentage en 2027, avant de se modérer à 1,1 point de pourcentage en 2028. S’agissant de la zone euro, le taux de change effectif nominal s’affaiblit dans un premier temps puis se normalise, tandis que la demande extérieure diminue davantage chaque année par rapport au niveau de référence, pour finalement s’établir 2,9 % environ au-dessous du scénario de référence en 2028.
4. Implications macroéconomiques pour la zone euro
Les résultats pour la zone euro ont été obtenus en utilisant globalement les mêmes hypothèses que dans les scénarios de juin concernant l’ampleur des effets directs, indirects et de second tour, mais avec des effets indirects sur les prix des produits alimentaires légèrement réduits. Les effets directs supposés précédemment dans le scénario sévère, c’est-à-dire le degré de transmission des prix de l’énergie à la composante énergie de l’IPCH, ont été recoupés et confirmés à l’aide d’un modèle granulaire d’inflation énergétique[32]. L’évaluation du scénario conserve également dans une large mesure les modifications antérieures apportées à la transmission dans le modèle de projection de base, ce qui s’est traduit par des effets indirects et de second tour plus importants. La seule différence par rapport aux calibrages utilisés précédemment a trait à la répercussion des prix de l’énergie sur les prix des produits alimentaires. Ces effets indirects ont été légèrement réduits dans l’ensemble des scénarios, tout en demeurant nettement supérieurs aux élasticités standard dans les scénarios défavorable et sévère[33].
Dans le scénario plus modéré, la croissance du PIB est légèrement plus soutenue et l’inflation se modère plus rapidement que dans le scénario de référence (tableau C et graphique D). La hausse des prix de l’énergie se dissipant plus vite dans ce scénario que dans les hypothèses de référence, l’inflation tombe sous le niveau de référence en 2027 et 2028. La baisse des prix de l’énergie favorise également la croissance du PIB, la croissance réelle s’établissant au-dessus de la projection de référence, à 1,5 % en 2027 et 1,6 % en 2028.
Dans le scénario défavorable, le choc entraîne une hausse persistante des prix de l’énergie impliquant des tensions inflationnistes plus prolongées, tandis que la croissance du PIB s’affaiblit à court terme. La croissance du PIB en volume s’établit à un niveau inférieur à la projection de référence, à 1,1 % en 2027, avant de revenir à 1,4 % en 2028 sous l’effet de la baisse des prix de l’énergie et de la dissipation de l’incertitude. Dans ce scénario, la hausse de l’IPCH s’accentuerait, à 3,1 % en 2026, et resterait élevée, à 3,2 % en 2027, avant d’atteindre 2,3 % en 2028. L’inflation sous-jacente (c’est-à-dire hors énergie et produits alimentaires) culminerait à 2,8 % en 2027, reflétant la matérialisation progressive des effets indirects et de second tour sur les prix et les salaires, et retomberait à 2,4 % en 2028.
Le scénario sévère impliquerait un environnement macroéconomique nettement plus difficile, caractérisé par des chocs plus prononcés et plus persistants sur les prix des matières premières ainsi que par des effets indirects et de second tour amplifiés. La croissance du PIB en volume serait de 0,8 % en 2026, reculant fortement à 0,4 % en 2027, signe d’une faiblesse prolongée de l’activité. Elle rebondirait ensuite à 1,4 % en 2028. L’inflation totale s’accentuerait fortement pour atteindre 3,3 % en 2026 et culminer à 5,4 % en 2027. L’inflation sous-jacente s’accélèrerait nettement à mesure que le renchérissement de l’énergie se répercute de plus en plus sur les prix et les salaires intérieurs.
Tableau C
Principales variables de la zone euro dans le scénario de référence et les scénarios alternatifs
(variations annuelles en pourcentage)
| Croissance du PIB en volume | Hausse de l’IPCH | Hausse de l’IPCH hors énergie et produits alimentaires | |||||||
|---|---|---|---|---|---|---|---|---|---|---|
2026 | 2027 | 2028 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | ||
Scénario de référence, septembre 2026 | 0,9 | 1,4 | 1,5 | 3,0 | 2,5 | 2,1 | 2,5 | 2,6 | 2,3 | |
Scénario plus modéré | 0,9 | 1,5 | 1,6 | 2,9 | 1,9 | 1,8 | 2,5 | 2,5 | 2,2 | |
Scénario défavorable | 0,9 | 1,1 | 1,4 | 3,1 | 3,2 | 2,3 | 2,5 | 2,8 | 2,4 | |
Scénario sévère | 0,8 | 0,4 | 1,4 | 3,3 | 5,4 | 3,2 | 2,5 | 3,5 | 3,2 | |
Source : Calculs des services de la BCE sur la base des simulations du modèle ECB-BASE.
Les effets macroéconomiques négatifs des scénarios défavorable et sévère résultent d’abord principalement de la hausse des coûts de l’énergie et de l’incertitude, mais au fil du temps, ils sont de plus en plus imputables aux répercussions plus larges sur les échanges commerciaux, la demande intérieure et l’inflation sous-jacente. Le graphique E montre que la détérioration de la croissance du PIB en volume reflète principalement le renchérissement de l’énergie, l’incertitude accrue et l’affaiblissement des échanges commerciaux. En 2027, le ralentissement s’accentue, le fléchissement de la demande mondiale – lié en partie à la hausse des prix des produits alimentaires et de l’énergie au niveau international – pesant encore davantage sur les exportations de la zone euro, tandis que le renchérissement de l’énergie et le durcissement des conditions de financement exercent un frein supplémentaire sur la demande intérieure. À l’horizon 2028, la croissance du PIB se normalise progressivement à mesure que les pressions sur les prix de l’énergie s’atténuent et que les salaires rattrapent dans une certaine mesure la hausse des prix après la baisse initiale des revenus réels. S’agissant de l’inflation, le principal canal de transmission est la hausse des coûts de l’énergie, qui exerce des effets directs sur la composante énergie et accroît les coûts de production des biens non énergétiques. Dans le scénario sévère, des effets indirects et de second tour plus importants se répercutent de plus en plus sur la composante produits alimentaires et l’inflation sous-jacente, entraînant une inflation totale nettement plus persistante. Dans le scénario plus modéré, une inflation plus faible que dans le scénario de référence, due en grande partie à la baisse des prix de l’énergie, soutient les revenus réels, la consommation privée et donc la croissance du PIB, qui est de surcroît stimulée par un environnement extérieur plus favorable.
Graphique D
Scénario de référence et scénarios alternatifs pour les principales variables de la zone euro
PIB en volume
(variations trimestrielles en pourcentage)

IPCH | IPCHX |
(variations annuelles en pourcentage) | (variations annuelles en pourcentage) |
 |  |
|
|
(variations annuelles en pourcentage) | (variations annuelles en pourcentage) |
 |  |
Source : Calculs des services de la BCE.
Graphique E
Incidence sur l’économie de la zone euro par canal ou par composante dans les différents scénarios
a) PIB en volume, par canal
(écarts en points de pourcentage par rapport aux taux de croissance de référence)

b) Hausse de l’IPCH, par canal
(écarts en points de pourcentage par rapport aux taux de croissance de référence)

c) Hausse de l’IPCH, par composante
(écarts en points de pourcentage par rapport aux taux de croissance de référence)

Source : Calculs des services de la BCE sur la base des simulations du modèle ECB-BASE.
Note : Les simulations sont effectuées à l’aide d’un cadre de projection reposant sur le modèle ECB-BASE dans lequel la politique monétaire de la zone euro est exogène.
5. Analyse de sensibilité dans le scénario sévère : pénuries de kérosène
En cas de pénuries extrêmes de kérosène, les services de transport aérien mondial pourraient accuser un recul de 50 %[34]. Selon un modèle d’équilibre général stochastique dynamique multi-pays et multisectoriel tenant compte des réseaux de production mondiaux, de telles perturbations du transport aérien réduiraient la croissance du PIB de la zone euro d’environ 0,1 point de pourcentage en 2027 et feraient progresser l’inflation de 0,15 point de pourcentage en 2027 et de 0,2 point de pourcentage en 2028 (graphique F). Le modèle assume qu’il serait difficile de remplacer le transport aérien par d’autres modes de transport, en particulier pour les voyages internationaux et les marchandises sensibles au facteur temps.
Graphique F
Analyse de sensibilité : effets des pénuries de kérosène en plus du scénario sévère
Croissance du PIB en volume | Hausse de l’IPCH |
(écarts en points de pourcentage par rapport aux taux de croissance du scénario sévère) | (écarts en points de pourcentage par rapport aux taux de croissance du scénario sévère) |
 |  |
Source : Calculs des services de la BCE fondés sur le modèle ONKIO-MCMS, cf. Aguilar, P., Domínguez-Díaz, R., Gallegos, J. E. et Quintana, J. (2026), « The Transmission of Foreign Shocks in a Networked Economy » Banco de España Working Paper, n° 2607.
6. Réserves à l’égard des analyses de scénarios
Ces analyses de scénarios n’incluent aucune réponse de politique monétaire ou budgétaire qui atténuerait les effets sur l’inflation, ou d’autres canaux susceptibles d’influer sur les implications macroéconomiques. Suivant l’analyse de scénarios conventionnelle utilisée dans les projections de nos services, ces scénarios tablent sur des politiques monétaire et budgétaire inchangées par rapport au scénario de référence. Les fortes hausses de l’inflation, en particulier dans le scénario sévère, seraient probablement en partie compensées par un resserrement de la politique monétaire ou par des mesures de soutien budgétaire qui pourraient faire baisser les prix à la consommation de l’énergie, comme cela a été observé lors de l’épisode d’inflation élevée de 2022-2024. Parmi les autres canaux non inclus explicitement dans les analyses figurent par exemple les effets positifs possibles sur le tourisme dans les pays de la zone euro, à la suite de la baisse de celui-ci au Moyen-Orient.
Encadré 5
Comparaison avec les prévisions des autres institutions et du secteur privé
Les projections de septembre 2026 établies par les services de la BCE pour la croissance et l’inflation se situent dans la partie supérieure ou au-dessus de la fourchette des prévisions des autres institutions et des enquêtes réalisées auprès des prévisionnistes du secteur privé. Les projections de croissance établies par les services de la BCE se trouvent dans le haut de la fourchette des autres prévisions pour 2026, et au-dessus de celle-ci pour 2027-2028, probablement en partie du fait de l’intégration de données positives récentes. S’agissant de l’inflation, les projections établies par nos services se situent dans la limite supérieure de la fourchette des autres prévisions pour 2026 et au-dessus de celle-ci pour 2027-2028. Toutes les prévisions incluses dans cet exercice suggèrent un retour de l’inflation à un niveau proche de l’objectif à moyen terme.
Tableau A
Comparaison des prévisions récentes relatives à la croissance du PIB en volume, à la hausse de l’IPCH et à la hausse de l’IPCH hors énergie et produits alimentaires dans la zone euro
(variations annuelles en pourcentage)
| Date de publication | Croissance du PIB | Hausse de l’IPCH | Hausse de l’IPCH hors énergie et produits alimentaires | ||||||
|---|---|---|---|---|---|---|---|---|---|---|
2026 | 2027 | 2028 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | ||
Projections des services de la BCE | Septembre 2026 | 0,9 | 1,4 | 1,5 | 3,0 | 2,5 | 2,1 | 2,5 | 2,6 | 2,3 |
Consensus Economics | Août 2026 | 0,7 | 1,2 | 1,3 | 2,8 | 2,3 | 2,0 | 2,4 | 2,4 | - |
Enquête de la BCE auprès des prévisionnistes professionnels (EPP) | Juillet 2026 | 0,6 | 1,2 | 1,3 | 2,7 | 2,2 | 2,0 | 2,4 | 2,2 | 2,1 |
Fonds monétaire international | Juillet 2026 | 0,9 | 1,2 | - | 2,9 | 2,3 | - | - | - | - |
OCDE | Juin 2026 | 0,8 | 1,2 | - | 2,8 | 2,4 | - | 2,4 | 2,4 | - |
Commission européenne | Mai 2026 | 0,9 | 1,2 | - | 3,0 | 2,3 | - | 2,3 | 2,5 | - |
Sources : Prévisions de Consensus Economics, 13 août 2026 (les données relatives à 2028 proviennent de l’enquête de juillet 2026) ; enquête de la BCE auprès des prévisionnistes professionnels, 24 juillet 2026 ; Perspectives de l’économie mondiale du FMI, 8 juillet 2026 ; Perspectives économiques de l’OCDE, 3 juin 2026 ; et Prévisions économiques de la Commission européenne (printemps 2026), 21 mai 2026.
Notes : Ces prévisions ne sont pas directement comparables entre elles ou avec les projections macroéconomiques des services de la BCE, dans la mesure où elles ont été finalisées à des dates distinctes. En outre, elles s’appuient sur des méthodes différentes pour le calcul des hypothèses relatives aux variables budgétaires, financières et externes, y compris les prix du pétrole, du gaz et des autres matières premières. Les projections macroéconomiques des services de la BCE indiquent des taux de croissance annuels du PIB en volume corrigés du nombre de jours ouvrés, alors que la Commission européenne et le Fonds monétaire international annoncent des taux de croissance annuels non corrigés. Les autres prévisions ne précisent pas sur quelle base elles sont fondées en la matière.
© Banque centrale européenne, 2026
Adresse postale 60640 Francfort-sur-le-Main, Allemagne
Téléphone +49 69 1344 0
Site internet www.ecb.europa.eu
Tous droits réservés. La reproduction à des fins pédagogiques et non commerciales est autorisée à condition que la source soit citée.
Veuillez consulter le glossaire de la BCE pour toute question terminologique.
HTML ISBN 978-92-899-7808-8, ISSN 2529-4482, doi :10.2866/9253113, QB-01-26-091-FR-Q
La date d’arrêté des hypothèses techniques et des projections relatives à l’économie mondiale est le 19 août 2026, et celle des projections macroéconomiques pour la zone euro le 28 août 2026.
Les chiffres sont fondés sur une estimation du PIB de la zone euro utilisant la demande intérieure modifiée au lieu du PIB pour l’Irlande. Cf. la note de bas de page 4 pour plus de détails.
Le 7 septembre 2026, après la date d’arrêté des projections établies par les services de la BCE, Eurostat a publié une estimation révisée de 0,6 % pour le deuxième trimestre 2026. Cette révision à la hausse de l’estimation initiale s’explique par une augmentation de 10,2 % du PIB irlandais, due aux activités de multinationales dont l’incidence sur l’économie nationale est limitée. Si les données globales révisées suggèrent l’existence de risques haussiers pour les projections de PIB en volume annuel de l’Irlande et de la zone euro pour 2026, la mesure du PIB de la zone euro utilisant la demande intérieure modifiée pour l’Irlande (cf. note de bas de page 4) reste inchangée pour le deuxième trimestre 2026 ainsi que pour l’ensemble de l’année 2026.
La « demande intérieure modifiée » inclut la consommation privée et publique et une mesure modifiée de l’investissement qui exclut les achats d’avions à des fins de leasing et certains achats de propriété intellectuelle. Les importations, les exportations et les variations des stocks irlandaises sont exclues de cette mesure. Cette mesure rend donc mieux compte de la dynamique sous-jacente de l’activité intérieure en Irlande que le PIB total et est plus appropriée pour évaluer les évolutions sous-jacentes de la croissance de la zone euro, compte tenu de la forte volatilité des données globales relatives au PIB irlandais. Pour plus d’informations, cf. le site internet du bureau central des statistiques d’Irlande Central Statistics Office of Ireland.
La mesure corrigée de la croissance se rapporte à une mesure du PIB de la zone euro qui utilise la demande intérieure modifiée au lieu du PIB pour l’Irlande, comme expliqué à la note de bas de page 4. La croissance globale du PIB en volume devrait s’établir à 0,3 % au troisième trimestre et à 0,4 % au quatrième trimestre.
Les travaux de finition et d’installation, également appelés travaux de construction spécialisés, représentent 75 % de l’activité dans la construction et sont largement tirés par les travaux de rénovation de bâtiments existants (pour plus d’infomations, cf. Rusinova, D. et Weissler, M., « Building resilience: how energy prices boost home efficiency », The ECB Blog, BCE, 5 août 2026).
Les principaux exportateurs de biens liés à l’IA sont les États-Unis, Taïwan, la Corée du Sud et la Chine, en raison d’une spécialisation historique de leur structure de production. La part des biens liés à l’IA dans le total de leurs exportations en 2025 était respectivement de 15,8 %, 74,6 %, 32,1 % et 20,2 %, tandis que celle de la zone euro était de 10 %.
L’incidence sur l’inflation prise en compte dans le scénario de référence devrait être inférieure à 0,1 point de pourcentage en données cumulées sur la période 2025-2028.
Sauf indication contraire, les références aux agrégats mondiaux ou internationaux d’indicateurs économiques dans cet encadré excluent la zone euro.
La hausse de l’indice mondial des prix à la consommation (IPC) est calculée comme la moyenne pondérée des taux d’inflation pour 23 pays, dont 14 économies avancées (États-Unis, Royaume-Uni, Japon, Suisse, Canada, Australie, Nouvelle-Zélande, Suède, Danemark, Norvège, République tchèque, Hongrie, Pologne et Roumanie) et 9 économies de marché émergentes (Chine, Russie, Brésil, Inde, Turquie, Corée du Sud, Mexique, Singapour et Hong Kong).
L’orientation budgétaire est définie comme la variation du solde primaire corrigé du cycle, également ajusté pour tenir compte des subventions octroyées au titre du NGEU du côté des recettes. Alors que l’orientation budgétaire constitue une mesure descendante de l’orientation de la politique de finances publiques, les mesures discrétionnaires sont évaluées à l’aide d’une approche ascendante (cf. les notes du tableau A).
Les facteurs non discrétionnaires sont principalement liés à l’alourdissement de la fiscalité et au découplage des assiettes d’imposition par rapport au PIB.
Après la date d’arrêté des projections, l’estimation rapide de l’IPCH pour le mois d’août a montré que la hausse de l’IPCH total s’était encore accentuée pour s’établir à 3,3 %, alors que celle de l’IPCHX avait diminué à 2,4 %.
Par rapport à mai, les taux d’inflation pour l’énergie, les produits alimentaires et les services ont été plus faibles en juillet, tandis que la hausse des prix des biens industriels hors énergie est restée inchangée.
Les coûts et les marges de raffinage du diesel correspondent à la différence entre les prix du diesel raffiné et du pétrole brut. Pour l’essence, les marges sont calculées à partir du prix de l’essence raffinée.
Si certaines de ces mesures ont expiré, d’autres ont été prolongées ou introduites récemment. Malgré des mesures supplémentaires (y compris des prolongations) en Italie et en Espagne, principalement liées à des réductions des droits d’accise sur les carburants destinés aux transports, ces estimations sont globalement inchangées par rapport aux projections de juin 2026.
Sous réserve des hypothèses établies par nos services pour le prix des permis au titre du SEQE2 (cf. encadré 2), l’incidence du SEQE2 sur la hausse de l’IPCH en 2028 est estimée à 0,2 point de pourcentage, ce qui est inchangé par rapport aux projections de juin 2026. Pour plus de détails, cf. l’encadré intitulé « Effets macroéconomiques des politiques en matière de changement climatique dans la zone euro » dans les projections de décembre 2025 des services de l’Eurosystème.
La Commission européenne a adopté l’encadrement temporaire des aides d’État en réponse à la crise au Moyen-Orient (METSAF) pour enrayer la hausse des coûts de l’énergie et des engrais dans certains secteurs dans le contexte de la crise au Moyen-Orient. Pour plus de détails, cf. le communiqué de presse du 29 avril 2026 : La Commission adopte un encadrement temporaire des aides d’État afin de soutenir les secteurs touchés par la crise au Moyen-Orient.
La réforme liée au secteur de la santé devrait ajouter 0,07 point de pourcentage au taux annuel de hausse de l’IPCHX dans la zone euro et 0,05 point de pourcentage à la hausse de l’IPCH en 2027, l’essentiel de l’effet provenant des biens industriels hors énergie.
Des effets de second tour limités sur l’inflation mesurée par l’IPCHX sont également attendus par les prévisionnistes professionnels (moins de 0,1 point de pourcentage en 2026 et 2027), comme l’indique l’enquête auprès des prévisionnistes professionnels pour le troisième trimestre 2026 (cf. encadré 1).
Pour plus de détails sur les modèles, cf. Angelini, E., Bokan, N., Christoffel, K., Ciccarelli, M. et Zimic, S. (2019), « Introducing ECB-BASE: The blueprint of the new ECB semi-structural model for the euro area », Working Paper Series, no°2315, BCE, septembre ; et Arce, O., Ciccarelli, M., Kornprobst, A. et Montes-Galdón, C. (2024), « What caused the euro area post-pandemic inflation? An application of Bernanke and Blanchard (2023) » Occasional Paper Series, no 343, BCE.
La révision de l’inflation dans le secteur des biens industriels hors énergie et des services pour 2027 reflète, entre autres facteurs, l’incidence de la modification de la réglementation sur les prix pharmaceutiques (à partir de juillet 2026) et de la réforme du secteur de la santé en Allemagne (à partir de janvier 2027), avec un effet combiné d’un peu moins de 0,1 point de pourcentage sur la hausse de l’IPCH de la zone euro pour 2027.
Après la date d’arrêté des projections de septembre, Eurostat a publié sa première estimation de la croissance de la rémunération par tête au deuxième trimestre 2026. L’estimation de 3,3 % est parfaitement conforme aux projections de septembre.
Les prix de marché utilisés sont ceux qui prévalaient le 19 août 2026 (date d’arrêté des hypothèses techniques).
De plus, les effets macroéconomiques sont évalués à l’aide de la moyenne des résultats de plusieurs modèles macroéconomiques de la BCE et de l’Eurosystème, alors que les scénarios relatifs au Moyen-Orient ont été reproduits à l’aide du modèle ECB-BASE. En outre, les modèles pour cette analyse ont été appliqués dans les modes de projection standard et excluent toute amélioration des élasticités relatives aux effets indirects et de second tour, qui sont intégrées dans les scénarios concernant le Moyen-Orient.
Préparé par A. Bobasu, A. Ferrari, T. Kockerols, A. Manu, G. Müller, R. Rigato et A. Stalla-Bourdillon.
Cf. la section 3 des projections macroéconomiques de juin 2026 établies par les services de l’Eurosystème pour la zone euro.
En particulier, cf. l’encadré 4 des projections macroéconomiques de juin 2026 établies par les services de l’Eurosystème pour la zone euro.
Il convient de noter que l’interprétation du scénario sévère en termes de perturbations de l’offre nécessite une reprise partielle des flux de pétrole et de gaz transitant par le détroit d’Ormuz dans le scénario de référence. En particulier, la reprise dans le scénario de référence au quatrième trimestre 2026 devrait être suffisamment importante pour que des perturbations de l’offre de l’ampleur discutée soient possibles dans le scénario sévère. Ces chocs équivaudraient à une réduction d’environ 60 % des flux d’énergie transitant par le détroit, une partie des effets sur l’offre de pétrole étant atténuée grâce à un réacheminement via les réseaux régionaux d’oléoducs.
Les simulations relatives à l’environnement international reposent sur des hypothèses de hausse des prix des matières premières alimentaires dans la mesure où la guerre au Moyen-Orient affecte également les marchés des engrais. Dans les simulations relatives à la zone euro, les scénarios défavorable et sévère intègrent une propagation plus forte du choc énergétique aux prix à la consommation des produits alimentaires, couvrant ainsi les effets de la hausse des prix de l’énergie sur les prix des matières premières alimentaires. Pour plus de détails, cf. la section 3 des projections macroéconomiques de juin 2026 établies par les services de l’Eurosystème pour la zone euro.
Sauf mention contraire, dans cet encadré, les références aux agrégats mondiaux d’indicateurs économiques excluent la zone euro.
Cf. Bańbura, M., Bobeica, E., Giammaria, A., Porqueddu, M. et Van Spronsen, J. (2025), « A new model to forecast energy inflation in the euro area », Working Paper Series, n° 3062, BCE. Ce modèle a été utilisé pour évaluer un scénario de marges de raffinage durablement élevées pour l’essence et le diesel. Cette approche alternative a globalement confirmé le recalibrage des élasticités dans le modèle de projection principal ECB-BASE pour les scénarios de juin 2026. Par conséquent, l’exercice actuel maintient le degré de transmission des prix de l’énergie à la composante énergie de l’IPCH utilisé précédemment.
Les effets indirects résultant de la transmission des prix des matières premières énergétiques aux prix des produits alimentaires ont été recoupés avec une version pour la zone euro du modèle de Bernanke-Blanchard (BBEA) (cf. note de bas de page 21) et avec un exercice de projection local. Les deux concluent, sur la base de régularités historiques, à une élasticité légèrement plus faible que celle utilisée dans le scénario plus modéré avec le modèle ECB-BASE. Pour les simulations actuelles, les paramètres régissant cette transmission ont été revus à la baisse, de manière proportionnelle pour tous les scénarios, de sorte que la réponse du scénario plus modéré dans le modèle ECB-BASE correspond à la réponse moyenne du modèle BBEA et du modèle de projections local.
Une baisse de 50 % du transport aérien mondial avait été observée pendant la pandémie de COVID-19. Même s’il paraît peu probable que le choc actuel entraîne une réduction d’ampleur similaire, l’analyse de sensibilité met en évidence la vulnérabilité à un événement extrême tel que celui-ci.
-
10 September 2026