


Proiezioni macroeconomiche per l’area dell’euro formulate dagli esperti della BCE, settembre 2026
1 Sintesi
L’economia dell’area dell’euro ha dimostrato una capacità di tenuta superiore del previsto agli effetti del conflitto in Medio Oriente. La crescita del PIL in termini reali ha sorpreso al rialzo nel secondo trimestre del 2026 e gli indicatori congiunturali segnalano un’espansione robusta nel breve periodo, con l’attenuarsi dell’incertezza, il miglioramento del clima di fiducia e l’ipotesi di un graduale allentamento dello shock dal lato dell’offerta di energia provocato dal conflitto in Medio Oriente[1]. L’ondata di calore registrata in Europa durante l’estate dovrebbe avere esercitato soltanto un limitato e temporaneo impatto negativo sull’attività economica. Nel medio periodo la domanda interna continuerebbe a essere sostenuta da una ripresa dei redditi reali, in virtù di una minore inflazione dei beni energetici, nonché della tenuta dei mercati del lavoro, in un contesto in cui il tasso di disoccupazione dovrebbe raggiungere nuovi minimi storici. Anche l’aumento della spesa pubblica per infrastrutture e difesa, in particolare in Germania, a cui si affiancano investimenti connessi all’intelligenza artificiale (IA), dovrebbe sostenere l’espansione economica negli ultimi anni dell’orizzonte di proiezione. Sul versante esterno, le esportazioni registrerebbero un’accelerazione sulla scia del rafforzamento della domanda esterna, anche se le esportazioni continueranno a risentire di persistenti problemi di competitività. Ci si attende, inoltre, che l’area dell’euro beneficerà meno di altre economie della forte domanda mondiale legata all’intelligenza artificiale, avendo un settore dei beni connessi all’IA di dimensioni più ridotte. Lo scenario di base delle proiezioni indica una crescita annua del PIL in termini reali dello 0,9% nel 2026, dell’1,4% nel 2027 e dell’1,5% nel 2028 (tavola 1). Tenendo conto della volatilità dei dati irlandesi, la crescita dovrebbe situarsi all’1,2% nel 2026 e nel 2027, per poi aumentare all’1,4% nel 2028[2]. Rispetto alle proiezioni dello scorso giugno, il tasso di incremento del PIL è stato rivisto al rialzo di 0,1 punti percentuali per il 2026 (0,3 punti percentuali una volta corretto per tenere conto della volatilità dei dati irlandesi). Ciò riflette dati inattesi e indicatori positivi basati sulle indagini congiunturali che implicano un effetto di trascinamento nel 2027, determinando una revisione di 0,2 punti percentuali per tale anno. Per il 2028 la crescita del PIL resta invariata.
Le prospettive per l’inflazione continuano a risentire in ampia misura dello shock energetico, che in base alle ipotesi si dovrebbe riassorbire, sebbene queste siano caratterizzate da un’elevata incertezza. L’inflazione raggiungerebbe un massimo al 3,6% nel quarto trimestre del 2026, a seguito dell’impennata delle quotazioni dell’energia provocata dal conflitto in Medio Oriente, con un’amplificazione dei rincari del greggio per effetto di ulteriori pressioni al rialzo sui prezzi dei prodotti petroliferi raffinati e sui prezzi all’ingrosso di gas ed elettricità. Poiché la parte preponderante dell’impatto del conflitto sui prezzi dell’energia non rientra più nel confronto con il periodo corrispondente dell’anno precedente, l’inflazione complessiva, misurata sull’indice armonizzato dei prezzi al consumo (IAPC), dovrebbe scendere al 2,5% nel secondo trimestre del 2027 per poi oscillare in prossimità del 2,0%. Il profilo dell’inflazione complessiva cela differenze nella velocità di trasmissione dello shock energetico tra le principali componenti. Una rapida trasmissione ai prezzi al consumo dei beni energetici implica che la componente energetica dell’inflazione rifletterebbe in tempi brevi l’ipotizzata diminuzione delle quotazioni delle materie prime energetiche, diventando negativa nel corso del 2027, per poi aumentare nel 2028 con l’introduzione del nuovo sistema dell’UE per lo scambio di quote di emissione (Emissions Trading System 2, ETS2). Lo shock energetico si trasmetterebbe invece solo gradualmente alla componente non energetica dell’inflazione, che aumenterebbe fino agli inizi del 2027, per poi mantenersi elevata e quindi registrare una nuova moderazione nel 2028. Nel complesso, si ritiene che gli effetti indiretti e di secondo impatto siano contenuti. L’atteso calo dell’inflazione contribuirebbe a moderare le pressioni salariali nel medio termine a fronte del miglioramento delle prospettive per l’economia e per i mercati del lavoro, anche se la crescita salariale dovrebbe mantenersi al di sopra della media di lungo periodo. Nel complesso, lo scenario di base delle proiezioni indica che l’inflazione misurata sullo IAPC salirebbe dal 2,1% nel 2025 al 3,0% nel 2026, per poi diminuire al 2,5% nel 2027 e scendere ulteriormente al 2,1% nel 2028. Le prospettive per l’inflazione complessiva misurata sullo IAPC per il 2026 restano invariate, con revisioni al ribasso della componente alimentare in seguito a dati significativamente al di sotto delle attese fino a luglio, e malgrado alcune pressioni al rialzo per effetto delle condizioni meteorologiche avverse, che compensano le revisioni al rialzo della componente energetica. L’inflazione complessiva è stata rivista al rialzo di 0,2 punti percentuali per il 2027 e di 0,1 punti percentuali per il 2028, di riflesso all’aumento atteso dell’inflazione dei beni energetici nel 2027 e al rafforzamento dell’inflazione di fondo (ossia l’inflazione misurata sullo IAPC al netto dei beni energetici e alimentari) in entrambi gli anni, sospinta dalle migliori prospettive per l’attività economica e da una crescita salariale leggermente più sostenuta a fronte di un lieve miglioramento dei mercati del lavoro. L’intensità degli effetti indiretti e di secondo impatto dovrebbe rimanere sostanzialmente invariata rispetto alle proiezioni dello scorso giugno, fatta eccezione per minori effetti indiretti sui prezzi dei beni alimentari.
Le prospettive economiche per l’area dell’euro restano molto incerte a fronte del conflitto in corso in Medio Oriente, del blocco dello Stretto di Hormuz e della perdurante volatilità dei prezzi dell’energia. Per illustrare tale incertezza, lo scenario di base delle proiezioni è integrato con versioni aggiornate dei tre scenari alternativi contenuti nelle proiezioni di giugno 2026: uno più moderato, uno avverso e uno grave. Questi differiscono per quanto riguarda le ipotesi concernenti l’entità e la persistenza del conflitto in Medio Oriente e dello shock sui prezzi dell’energia, l’impatto dello shock sul contesto internazionale e sull’incertezza, nonché l’intensità degli effetti indiretti e di secondo impatto sull’inflazione.
- Rispetto allo scenario di base, quello più moderato ipotizza che i prezzi dell’energia si normalizzino in tempi più brevi. L’inflazione diminuirebbe quindi più rapidamente, collocandosi al di sotto dell’obiettivo del 2% nel 2027 e nel 2028, mentre la crescita del PIL sarebbe lievemente superiore rispetto allo scenario di base.
- Rispetto allo scenario di base, lo scenario avverso ipotizza un aumento dei prezzi dell’energia più marcato e persistente. Incorpora inoltre maggiore incertezza ed effetti di propagazione più ampi a livello internazionale, nonché effetti indiretti e di secondo impatto più forti sull’inflazione. In confronto allo scenario di base, implica un’inflazione più elevata nel 2026-2028, mentre la crescita del PIL sarebbe inferiore nel 2027 e nel 2028.
- Rispetto allo scenario avverso, lo scenario grave ipotizza uno shock sui prezzi dell’energia più marcato e persistente, una maggiore incertezza e una reazione più forte dei salari e delle quotazioni dei beni non energetici. Al confronto con lo scenario di base, comporta un’inflazione complessiva significativamente e persistentemente più elevata nell’orizzonte temporale di proiezione, in coerenza con le passate non linearità a fronte di un forte shock sui prezzi dell’energia. La crescita del PIL subirebbe una notevole diminuzione nel 2027, per poi registrare un recupero e collocarsi appena al di sotto del tasso previsto nello scenario di base nel 2028, in quanto l’accelerazione dei salari sosterrebbe il reddito e la domanda.
Tavola 1
Proiezioni per la crescita e per l’inflazione nell’area dell’euro
(variazioni percentuali annue)
|
| Scenario di base di giugno 2026 | Scenario di base e scenari alternativi di settembre 2026 | |||
|---|---|---|---|---|---|---|
Scenario di base | Scenario più moderato | Scenario avverso | Scenario grave | |||
PIL in termini reali | 2025 | 1,5 | 1,3 | |||
2026 | 0,8 | 0,9 | 0,9 | 0,9 | 0,8 | |
2027 | 1,2 | 1,4 | 1,5 | 1,1 | 0,4 | |
2028 | 1,5 | 1,5 | 1,6 | 1,4 | 1,4 | |
IAPC | 2025 | 2,1 | 2,1 | |||
2026 | 3,0 | 3,0 | 2,9 | 3,1 | 3,3 | |
2027 | 2,3 | 2,5 | 1,9 | 3,2 | 5,4 | |
2028 | 2,0 | 2,1 | 1,8 | 2,3 | 3,2 | |
IAPC al netto di energia e alimentari | 2025 | 2,4 | 2,4 | |||
2026 | 2,5 | 2,5 | 2,5 | 2,5 | 2,5 | |
2027 | 2,5 | 2,6 | 2,5 | 2,8 | 3,5 | |
2028 | 2,2 | 2,3 | 2,2 | 2,4 | 3,2 | |
Note: le proiezioni riguardanti il PIL in termini reali si basano su medie annue di dati destagionalizzati e corretti per il numero di giornate lavorative. I dati sul PIL dell’area dell’euro risentono della significativa volatilità connessa alle attività delle imprese multinazionali in Irlanda. Una misura del PIL dell’area ottenuta utilizzando la domanda interna modificata, invece del PIL, per l’Irlanda indicherebbe prospettive di crescita dell’1,2% per il 2026 e il 2027 e dell’1,4% per il 2028, rispetto a un profilo dello 0,9% per il 2026, dell’1,1% per il 2027 e dell’1,5% per il 2028 nelle proiezioni dello scorso giugno. Cfr. la nota 4 per maggiori dettagli. Le statistiche storiche possono divergere dalle pubblicazioni più recenti dell’Eurostat a causa della divulgazione dei dati oltre la data di chiusura delle proiezioni.
2 Proiezioni macroeconomiche per l’economia dell’area dell’euro
2.1 Economia reale
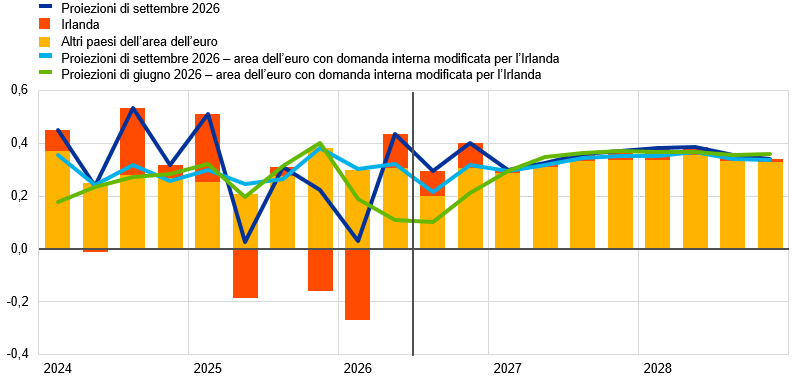
L’economia dell’area dell’euro ha continuato a mostrare una buona capacità di tenuta a fronte degli shock legati all’energia e all’incertezza connessi al conflitto in Medio Oriente. Secondo la stima rapida dell’Eurostat, la crescita del PIL in termini reali è salita allo 0,4% nel secondo trimestre del 2026, dallo 0,0% del primo[3]. Una misura corretta del PIL dell’area dell’euro che utilizza la domanda interna modificata invece del PIL per l’Irlanda ha evidenziato un aumento dello 0,3% nello stesso periodo, superiore di 0,2 punti percentuali a quanto previsto nelle proiezioni di giugno e invariato rispetto al primo trimestre del 2026 (grafico 1, pannello a)[4]. Il dato superiore alle previsioni suggerisce che gli effetti avversi sul reddito reale e legati all’incertezza derivanti dal conflitto in Medio Oriente sono rimasti contenuti, mentre un impulso positivo proveniente dall’attuale forte espansione dell’intelligenza artificiale (IA) potrebbe avere sostenuto gli investimenti delle imprese e la domanda esterna.
I dati desunti dalle indagini congiunturali disponibili segnalano un rafforzamento del clima di fiducia e dello slancio della crescita nonostante il perdurare dell’incertezza connessa al conflitto in Medio Oriente e la temporanea azione di freno esercitata dalle condizioni meteorologiche estreme in Europa durante l’estate. I dati delle indagini congiunturali fino ad agosto indicano un miglioramento della dinamica della crescita dopo i minimi raggiunti in primavera. L’indice composito dei responsabili degli acquisti (Purchasing Managers’ Index, PMI) relativo al prodotto è aumentato ad agosto, sospinto dal rafforzamento della dinamica della produzione manifatturiera, mentre il PMI relativo ai servizi è rimasto su livelli che prefigurano un’espansione dell’attività. Anche gli indicatori PMI prospettici sono migliorati, sebbene i tempi di consegna dei fornitori si siano lievemente allungati. Analogamente, l’indice del clima economico della Commissione europea (Economic Sentiment Indicator, ESI) è salito ulteriormente in agosto, colmando il divario rispetto al livello (precedente la guerra) osservato a febbraio. Per contro, le ondate di calore e la siccità che hanno interessato l’Europa nel periodo recente causando bassi livelli idrici in fiumi di primaria importanza e incendi boschivi dovrebbero intaccare la crescita nel terzo trimestre. Nel complesso, utilizzando la misura corretta, la crescita dell’area dell’euro scenderebbe allo 0,2% nel terzo trimestre, dallo 0,3% del secondo, per poi tornare allo 0,3% nel quarto[5]. Ciò implica revisioni al rialzo di 0,1 punti percentuali per il terzo e per il quarto trimestre rispetto alle proiezioni di giugno, di riflesso a correzioni verso l’alto di tutte le componenti della domanda.
Grafico 1
PIL in termini reali dell’area dell’euro
a) Crescita del PIL in termini reali
(variazioni percentuali sul trimestre precedente e contributi in punti percentuali, dati trimestrali destagionalizzati e corretti per il numero di giornate lavorative)
b) Livelli del PIL in termini reali
(indice: 1° trim. 2024 = 100)
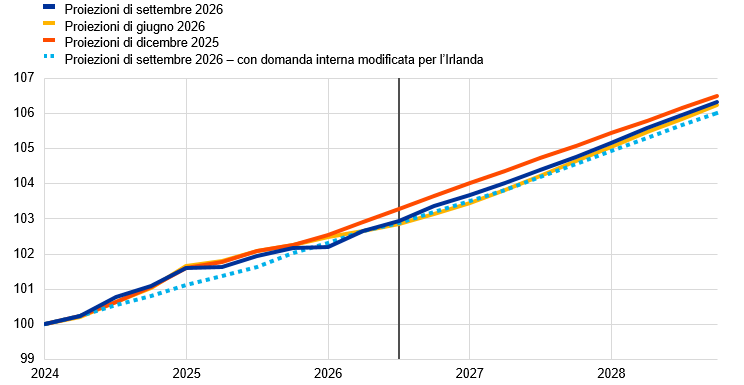
Nota: le statistiche storiche possono divergere dalle pubblicazioni più recenti dell’Eurostat a causa della divulgazione dei dati oltre la data di chiusura delle proiezioni. Le linee verticali indicano l’inizio dell’attuale orizzonte temporale di proiezione. Nel pannello a), gli istogrammi rossi si riferiscono all’impatto della crescita del PIL in termini reali dell’Irlanda sull’aggregato per l’area dell’euro e quelli gialli si riferiscono alla crescita negli altri paesi dell’area.
Nel medio periodo la crescita del PIL in termini reali dovrebbe aumentare costantemente in presenza di un calo dell’incertezza, di un miglioramento del clima di fiducia e della normalizzazione dei prezzi dell’energia. I consumi privati fornirebbero il contributo maggiore alla crescita a medio termine, seguiti dalla robusta dinamica degli investimenti (grafico 2). Il contributo delle esportazioni nette dovrebbe diventare lievemente positivo a partire dal 2027.
- La crescita dei consumi privati rimarrebbe moderata nel breve periodo a causa della perdita di potere di acquisto e dell’aumento dell’incertezza, ma dovrebbe rafforzarsi a medio termine. I consumi privati crescerebbero verosimilmente a un ritmo moderato nel breve periodo a causa dell’impatto frenante sul reddito disponibile reale esercitato dal conflitto in Medio Oriente; si ritiene tuttavia che ciò sia in parte attenuato dalle misure di bilancio in alcuni paesi e che venga meno nel tempo. Il clima di fiducia dei consumatori è altresì migliorato negli ultimi mesi, ma rimane al di sotto dei livelli antecedenti l’inizio del conflitto, indicando ancora comportamenti di consumo cauti. In prospettiva ci si attende un rafforzamento della crescita dei consumi delle famiglie grazie alla ripresa della dinamica dei salari reali, alla tenuta dell’occupazione e, in misura minore, a effetti di ricchezza favorevoli. Il tasso di risparmio delle famiglie dovrebbe diminuire gradualmente nell’orizzonte temporale considerato con l’attenuarsi dell’incertezza e il venir meno delle motivazioni precauzionali in presenza di tassi di interesse persistentemente elevati.
- I consumi collettivi dovrebbero continuare a sostenere la crescita nel medio periodo. Dopo il contributo robusto fornito alla crescita nel 2026, il temporaneo rallentamento previsto per il 2027 è dovuto principalmente alla scadenza dei finanziamenti a titolo del programma Next Generation EU (NGEU) in Italia e agli ulteriori risparmi di bilancio ipotizzati in Francia (cfr. anche il riquadro 3).
- La dinamica degli investimenti dovrebbe essere sorretta dalla spesa per IA, difesa e infrastrutture e da una graduale ripresa degli investimenti nel settore dell’edilizia residenziale. Gli investimenti delle imprese (esclusa la componente volatile relativa ai prodotti di proprietà intellettuale irlandesi) dovrebbero recuperare dopo i deboli risultati del secondo trimestre del 2026 nonostante il perdurare di incertezze riguardo al conflitto in Medio Oriente, connesse ai prezzi dell’energia e alle strozzature dal lato dell’offerta, e il graduale inasprirsi delle condizioni di finanziamento. La ripresa sarebbe sostenuta dal miglioramento della domanda e dagli sforzi di digitalizzazione a fronte dei rapidi progressi nel campo dell’IA a livello mondiale. Si prevede altresì che gli investimenti delle imprese siano sorretti dagli effetti di propagazione al settore privato derivanti dall’aumento della spesa per difesa e infrastrutture e dal graduale rafforzamento degli utili. Ciò compenserebbe l’effetto frenante esercitato dalla crescita degli investimenti pubblici, che dovrebbe diminuire nel periodo 2027-2028 dopo la scadenza del programma NGEU. Gli investimenti nel settore dell’edilizia residenziale sono cresciuti in misura notevolmente inferiore al previsto nella prima metà del 2026, riflettendo in parte l’impatto delle condizioni meteorologiche avverse e dell’inasprirsi delle condizioni di finanziamento. Nondimeno, ci si attende ancora che recuperino gradualmente grazie alla persistente domanda di abitazioni nel contesto dell’aumento dei salari reali. Si ritiene altresì che traggano beneficio dal perdurare della vivace dinamica dei lavori di finitura e installazione che sono in larga parte trainati da attività di ristrutturazione quali gli interventi di efficientamento energetico[6].
- Le esportazioni continuerebbero a evidenziare andamenti modesti, di riflesso ai persistenti problemi di competitività dell’area dell’euro esacerbati da fattori quali i dazi statunitensi e il complessivo apprezzamento dell’euro dalla fine del 2024. Nel breve periodo il conflitto in Medio Oriente, pur continuando a rappresentare un fattore frenante per la crescita delle esportazioni, si è dimostrato meno pregiudizievole del previsto e ciò implica revisioni al rialzo rispetto alle proiezioni di giugno. Tuttavia, la competitività delle esportazioni dovrebbe rimanere debole. Il passato apprezzamento dell’euro e l’aumento dei dazi statunitensi continuano ad agire da freno sulle esportazioni. La ripresa della domanda mondiale fornisce al momento un certo sostegno. Questa dinamica vivace è però dovuta in buona parte al boom dell’IA, di cui l’area dell’euro beneficerebbe meno di altre economie avendo un settore dei beni connessi all’IA di dimensioni più ridotte[7]. Di conseguenza, la quota dell’area nei mercati mondiali delle esportazioni registrerebbe una lieve diminuzione ulteriore nel medio periodo. La crescita delle importazioni sarebbe superiore a quella delle esportazioni nel 2026, trainata dalla domanda di importazioni, per poi risultare sostanzialmente in linea con le esportazioni nel medio periodo. Ci si attende che gli investimenti connessi all’IA e al settore della difesa generino una domanda di importazioni a medio termine. Nell’insieme, il contributo delle esportazioni nette alla crescita del PIL in termini reali sarebbe lievemente negativo nel 2026 e leggermente positivo nel 2027 e nel 2028.
La domanda interna sarebbe sostenuta dagli stanziamenti per difesa e infrastrutture. Si stima che l’impatto sulla crescita esercitato dalla spesa di bilancio per difesa e infrastrutture, riconducibile principalmente alla Germania e con il suo impulso più forte nel 2026, sia pari a 0,5 punti percentuali cumulativamente nel periodo 2025-2028[8]. Le misure di sostegno connesse all’energia adottate dai governi dall’inizio della guerra in Medio Oriente sono prevalentemente temporanee ed esercitano un impatto solo marginale sulla crescita.
Grafico 2
PIL in termini reali dell’area dell’euro – scomposizione nelle principali componenti di spesa
(variazioni percentuali sul periodo corrispondente e contributi in punti percentuali)

Nota: i dati sono destagionalizzati e corretti per il numero di giornate lavorative. Le statistiche storiche possono divergere dalle pubblicazioni più recenti dell’Eurostat a causa della divulgazione dei dati oltre la data di chiusura delle proiezioni. La linea verticale indica l’inizio dell’orizzonte temporale di proiezione.
Rispetto alle proiezioni dello scorso giugno, la crescita del PIL in termini reali è stata rivista verso l’alto di 0,1 punti percentuali per il 2026 e di 0,2 punti percentuali per il 2027, mentre rimane invariata per il 2028 (grafico 3 e tavola 2). Una significativa correzione al ribasso del tasso di incremento del PIL nel primo trimestre del 2026 connessa alle revisioni dei dati irlandesi è stata più che compensata dal dato superiore alle attese nel secondo trimestre e dalle prospettive maggiormente favorevoli per la seconda metà dell’anno; di conseguenza, le proiezioni per la crescita nel 2026 sono state corrette lievemente al rialzo. Le prospettive più favorevoli a breve termine sono principalmente legate al miglioramento delle prospettive per gli investimenti nel breve periodo in linea con gli indicatori recenti, al rafforzamento del profilo dei consumi privati data la lieve riduzione dell’incertezza e al contesto internazionale più positivo. Le revisioni al rialzo per la seconda metà del 2026 implicano significativi effetti di trascinamento nel 2027, mentre le correzioni dovute alla crescita infra-annuale sono prossime allo zero sia nel 2027 sia nel 2028. Il PIL in termini reali, calcolato utilizzando la domanda interna modificata per l’Irlanda, è stato rivisto al rialzo di 0,3 e 0,1 punti percentuali, rispettivamente, per il 2026 e per il 2027 e al ribasso di 0,1 punti percentuali per il 2028. Rispetto alle proiezioni di dicembre 2025 (lo scenario di base prima dello scoppio della guerra in Medio Oriente), la crescita è stata corretta verso il basso di 0,3 punti percentuali per il 2026, rimane invariata per il 2027 ed è stata rivista verso l’alto di 0,1 punti percentuali per il 2028, lasciando il PIL su un livello lievemente inferiore alla fine dell’orizzonte temporale di riferimento (grafico 1, pannello b), e grafico 3, pannello a).
Grafico 3
Revisioni delle proiezioni per la crescita del PIL in termini reali rispetto all’esercizio previsivo di giugno 2026
a) Scomposizione in crescita infra-annuale ed effetti di trascinamento | b) Scomposizione nelle principali componenti di spesa |
|---|---|
(punti percentuali) | (punti percentuali) |
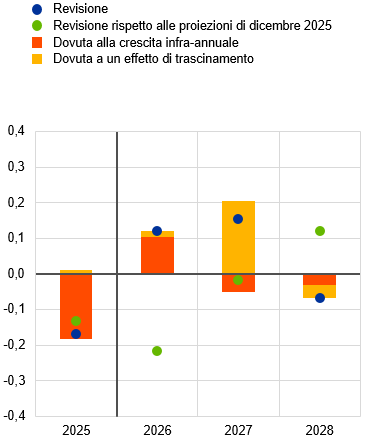 |  |
Nota: la linea verticale indica l’inizio dell’orizzonte temporale di proiezione. Le revisioni sono basate su dati non arrotondati. Nel pannello b), la sigla MDD (modified domestic demand) si riferisce alla misura della domanda interna modificata.
Tavola 2
Proiezioni per il PIL in termini reali, per il commercio e per i mercati del lavoro
(variazioni percentuali annue, salvo diversa indicazione; revisioni in punti percentuali)
Settembre 2026 | Revisioni rispetto a giugno 2026 | ||||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
PIL in termini reali | 1,3 | 0,9 | 1,4 | 1,5 | 0,1 | 0,2 | 0,0 |
PIL in termini reali con domanda interna modificata per l’Irlanda1) | 1,1 | 1,2 | 1,2 | 1,4 | 0,3 | 0,1 | -0,1 |
Consumi privati | 1,5 | 1,0 | 1,0 | 1,3 | 0,2 | 0,0 | -0,1 |
Consumi collettivi | 1,5 | 1,9 | 1,1 | 1,3 | 0,3 | 0,1 | 0,0 |
Investimenti | 2,9 | 1,8 | 2,0 | 2,0 | 0,0 | 0,3 | -0,1 |
Esportazioni2) | 2,0 | 2,1 | 3,2 | 2,9 | 1,0 | 0,6 | 0,0 |
Importazioni2) | 3,6 | 2,6 | 3,0 | 2,9 | 1,0 | 0,6 | -0,1 |
Contributo al PIL fornito da: |
|
|
|
|
|
|
|
Domanda interna | 1,7 | 1,3 | 1,2 | 1,4 | 0,2 | 0,1 | -0,1 |
Esportazioni nette | -0,6 | -0,1 | 0,2 | 0,1 | 0,1 | 0,0 | 0,0 |
Variazioni delle scorte | 0,2 | -0,2 | 0,0 | 0,0 | -0,1 | 0,0 | 0,0 |
Reddito disponibile reale | 0,9 | 0,6 | 1,1 | 1,0 | 0,3 | 0,1 | -0,1 |
Saggio di risparmio delle famiglie | 14,6 | 14,1 | 14,1 | 13,9 | 0,0 | 0,0 | 0,0 |
Occupazione3) | 0,7 | 0,5 | 0,5 | 0,5 | 0,1 | 0,0 | -0,1 |
Tasso di disoccupazione | 6,3 | 6,2 | 6,1 | 5,9 | -0,1 | -0,1 | -0,1 |
Partite correnti (% del PIL) | 1,6 | 1,5 | 1,5 | 1,7 | 0,2 | 0,0 | 0,2 |
Nota: le proiezioni riguardanti il PIL in termini reali e le sue componenti si basano su dati destagionalizzati e corretti per il numero di giornate lavorative. Le statistiche storiche possono divergere dalle pubblicazioni più recenti dell’Eurostat a causa della divulgazione dei dati oltre la data di chiusura delle proiezioni. Le revisioni sono calcolate su dati arrotondati.
1) La domanda interna modificata è descritta nella nota 4.
2) Incluso l’interscambio verso l’interno dell’area dell’euro.
3) Lavoratori dipendenti.
I mercati del lavoro continuerebbero a evidenziare una sostanziale capacità di tenuta, in linea con il miglioramento delle prospettive per l’attività economica. Le proiezioni attuali riflettono un punto di partenza più solido per i mercati del lavoro, connesso a una dinamica dell’attività economica più vivace del previsto (una volta corretta per tenere conto della volatilità dei dati irlandesi) dagli inizi dell’anno, a evidenziare la capacità di tenuta dell’economia dell’area dell’euro a fronte del conflitto in Medio Oriente. Di conseguenza, rispetto all’esercizio di giugno, la crescita dell’occupazione è più elevata nel 2026, è invariata per il 2027 ed è stata corretta lievemente al ribasso per il 2028, con un tasso di incremento annuo stabile di circa lo 0,5% (grafico 4, pannello a). La produttività del lavoro continuerebbe a recuperare, aumentando costantemente per tutto l’orizzonte temporale di proiezione. Poiché solitamente l’occupazione reagisce meno dell’attività ai cicli economici, la crescita della produttività del lavoro è stata rivista al rialzo per la seconda metà del 2026 (in quanto l’espansione economica si è rivelata più vigorosa dell’occupazione nella prima metà dell’anno) e nel 2027 e leggermente verso il basso per il 2028. Il tasso di disoccupazione scenderebbe nell’orizzonte temporale di riferimento, raggiungendo un livello pari al 5,9% nel 2028, il che rappresenta una lieve correzione al ribasso rispetto alle proiezioni di giugno (grafico 4, pannello b). Tale revisione è dovuta alla dinamica più positiva del prodotto e dell’occupazione nel 2026. Inoltre, forze strutturali come gli andamenti demografici continuano a contribuire al calo del tasso di disoccupazione (comunque in linea con le ipotesi già incorporate nelle proiezioni di giugno).
Grafico 4
Mercati del lavoro
a) Occupazione | b) Tasso di disoccupazione |
|---|---|
(variazioni percentuali sui dodici mesi) | (percentuale delle forze di lavoro) |
 | 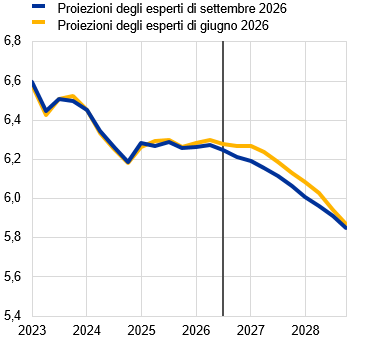 |
Nota: la linea verticale indica l’inizio dell’attuale orizzonte temporale di proiezione.
Riquadro 1
Contesto internazionale
L’economia mondiale continua a mostrare una sostanziale tenuta, sorretta dai sostenuti investimenti legati all’IA e dall’allentamento delle carenze dal lato dell’offerta rispetto alle proiezioni dello scorso giugno, anche se il conflitto in Medio Oriente rimane irrisolto[9]. La crescita mondiale ha continuato a evidenziare una buona capacità di tenuta nel secondo trimestre del 2026, in quanto la debolezza negli Stati Uniti e in Cina è stata compensata dal vigore delle economie esportatrici di hardware per l’IA (ad esempio Taiwan e Corea del Sud). Il tasso di incremento delle importazioni mondiali è risultato nettamente superiore alle attese, attestandosi nel secondo trimestre su valori significativamente al di sopra di quelli previsti nelle proiezioni di giugno. Ciò ha rispecchiato il vigore degli scambi connessi all’IA e un’anticipazione temporanea delle importazioni di beni sensibili ai dazi e a elevata intensità energetica. Gli indicatori più recenti segnalano la perdurante tenuta della crescita del PIL e il protrarsi del vigore del commercio mondiale nel terzo trimestre grazie ai sostenuti investimenti in infrastrutture per l’IA e all’attenuazione delle carenze dal lato dell’offerta. A livello internazionale l’inflazione sui dodici mesi è salita al 3,4% nel secondo trimestre, in linea con le proiezioni di giugno, poiché i rincari dei beni energetici hanno fatto aumentare i prezzi al consumo nell’economia globale.
La crescita mondiale dovrebbe recuperare gradualmente, rimanendo al di sotto della media del periodo precedente la pandemia di Covid-19, nonostante modeste revisioni al rialzo (tavola A). Il tasso di incremento del PIL mondiale in termini reali sarebbe pari al 3,1% nel 2026, al 3,3% nel 2027 e al 3,4% nel 2028. È stato rivisto al rialzo di 0,1 punti percentuali per ciascun anno dell’orizzonte temporale di proiezione, in un contesto in cui ci si attende che l’attenuazione delle carenze dal lato dell’offerta determini un miglioramento generale delle prospettive e che i maggiori investimenti in infrastrutture legati all’IA sostengano le economie integrate nella catena di approvvigionamento tecnologico. L’inattesa tenuta dei consumi privati negli Stati Uniti nei trimestri recenti è altresì all’origine delle correzioni verso l’alto per l’attività economica statunitense nel periodo in esame. In Cina la debole dinamica della crescita nel secondo trimestre ha determinato una revisione al ribasso per il 2026, mentre le attese di maggiori investimenti in infrastrutture per l’IA hanno comportato una correzione al rialzo per il 2027.
A livello mondiale un temporaneo aumento dell’inflazione nel 2026 sarebbe seguito da un ritorno della disinflazione, con pressioni sui prezzi che si compensano a vicenda e che lasciano invariate le prospettive rispetto alle proiezioni dello scorso giugno[10]. L’inflazione su scala internazionale sarebbe pari al 3,5% nel 2026, al 3,0% nel 2027 e al 2,5% nel 2028. Il calo dei corsi petroliferi nell’orizzonte temporale di proiezione è compensato dai rincari del gas, dagli elevati margini di raffinazione (che limitano la trasmissione dei ribassi del greggio ai prezzi dei prodotti petroliferi raffinati) e dalle maggiori pressioni sui prezzi per i beni connessi all’IA, i cui prezzi all’importazione hanno fatto registrare un marcato incremento. La proiezione invariata per l’inflazione a livello mondiale cela revisioni al rialzo per gli Stati Uniti e per alcune economie produttrici di tecnologia e correzioni al ribasso per la Cina e per i paesi dell’Europa centrale e orientale.
Le proiezioni per la domanda esterna dell’area dell’euro e per i prezzi all’esportazione dei paesi concorrenti dell’area sono più elevate rispetto a giugno; gli aumenti si concentrano tuttavia nei flussi commerciali connessi all’IA, verso i quali gli esportatori dell’area hanno un’esposizione relativamente limitata. La domanda esterna dell’area dell’euro dovrebbe crescere del 3,6% nel 2026, del 4,0% nel 2027 e del 3,4% nel 2028, rivista al rialzo di 0,4 punti percentuali per il 2026 e di 0,6 punti percentuali per il 2027, mentre è invariata per il 2028 rispetto alle proiezioni dello scorso giugno. Le revisioni riflettono risultati più positivi del previsto nel secondo trimestre del 2026 e il connesso effetto di trascinamento, nonché maggiori investimenti in infrastrutture per l’IA ad alta intensità di scambi. Tali fattori più che compensano il riassorbimento dell’anticipazione temporanea delle importazioni osservata nel secondo trimestre del 2026. L’inflazione dei prezzi all’esportazione dei paesi concorrenti dell’area dell’euro in valuta nazionale dovrebbe balzare al 7,0% nel 2026, per poi scendere al 3,0% nel 2027 e all’1,7% nel 2028. Le revisioni al rialzo rispetto alle proiezioni dello scorso giugno, pari a 2,8 punti percentuali nel 2026 e a 0,5 punti percentuali nel 2027, riflettono dati ampiamente superiori alle attese per i prezzi all’esportazione di Corea del Sud, Giappone, Stati Uniti e Cina in un contesto in cui i prezzi dei chip di memoria e delle tecnologie connesse hanno fatto registrare un’impennata. Il forte rallentamento dopo il 2026 rispecchia la prevista moderazione dei rincari dei beni connessi all’IA, unitamente all’impatto disinflazionistico del calo dei corsi petroliferi. Dato che si concentrano sui beni connessi all’IA, per i quali l’area detiene una quota di mercato ridotta, le revisioni al rialzo per la domanda esterna dell’area dell’euro e per i prezzi all’esportazione dei paesi concorrenti non si traducono appieno in un rafforzamento delle esportazioni dell’area (per maggiori dettagli, cfr. la sezione 2.1).
Tavola A
Contesto internazionale
(variazioni percentuali annue, revisioni in punti percentuali)
| Settembre 2026 | Revisioni rispetto a giugno 2026 | ||||||
|---|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
PIL mondiale in termini reali (esclusa l’area dell’euro) | 3,7 | 3,1 | 3,3 | 3,4 | 0,1 | 0,1 | 0,1 | 0,1 |
Commercio mondiale (esclusa l’area dell’euro)1) | 5,4 | 4,7 | 4,5 | 3,5 | -0,1 | 0,5 | 0,9 | 0,0 |
Domanda esterna dell’area dell’euro2) | 4,6 | 3,6 | 4,0 | 3,4 | 0,0 | 0,4 | 0,6 | 0,0 |
IPC mondiale (esclusa l’area dell’euro) | 3,1 | 3,5 | 3,0 | 2,5 | 0,0 | 0,0 | 0,0 | 0,0 |
Prezzi all’esportazione dei paesi concorrenti in valuta nazionale3) | 1,3 | 7,0 | 3,0 | 1,7 | 0,1 | 2,8 | 0,5 | 0,0 |
Nota: le revisioni sono calcolate su dati arrotondati.
1) Calcolato come media ponderata delle importazioni.
2) Calcolata come media ponderata delle importazioni dei partner commerciali dell’area dell’euro.
3) Calcolati come media ponderata dei deflatori delle esportazioni dei partner commerciali dell’area dell’euro.
Riquadro 2
Ipotesi tecniche
Rispetto alle proiezioni dello scorso giugno, le ipotesi tecniche comportano livelli inferiori per i corsi petroliferi e per i prezzi alla produzione agricola, rincari del gas e dell’elettricità, un indebolimento dell’euro, tassi di interesse sostanzialmente invariati e corsi azionari più elevati. Le quotazioni del petrolio sono diminuite e si ipotizza che raggiungano in media 88 dollari statunitensi al barile nel terzo trimestre del 2026, un livello inferiore di quasi il 15% a quello ipotizzato per tale trimestre nell’esercizio previsivo di giugno ma superiore di oltre il 40% rispetto alle proiezioni di dicembre 2025, di riflesso al conflitto in corso in Medio Oriente. I prezzi del gas sono stati invece corretti al rialzo del 20% nel confronto con le proiezioni dello scorso giugno e si trovano su un livello doppio rispetto a quello ipotizzato per il terzo trimestre del 2026 nell’esercizio di dicembre 2025. Ciò è connesso in misura significativa ai bassi livelli di stoccaggio del gas in Europa. I prezzi dell’elettricità sono stati rivisti verso l’alto del 50% per il terzo trimestre del 2026 rispetto alle proiezioni di giugno per motivi che potrebbero essere parzialmente riconducibili all’aumento della domanda e al calo dell’offerta legati alle condizioni meteorologiche. Tuttavia, le revisioni per il resto dell’orizzonte temporale di proiezione sono sostanzialmente in linea con le correzioni riguardanti i prezzi del gas. A luglio 2026 i prezzi alla produzione agricola nell’area dell’euro erano inferiori di circa il 9% rispetto alle attese, nonostante i recenti eventi meteorologici estremi, determinando revisioni al ribasso del profilo ipotizzato per il 2026 e per il 2027. Le ipotesi relative ai prezzi internazionali dei beni alimentari sono state tuttavia corrette moderatamente al rialzo, in parte di riflesso ai timori circa l’intensità dell’effetto El Niño di quest’anno e per motivi quasi interamente ascrivibili ai forti rincari del caffè e del cacao. Il tasso di cambio dell’euro si è deprezzato dell’1,0% sul dollaro statunitense e dello 0,3% in termini effettivi nominali rispetto alle proiezioni di giugno. Le aspettative di mercato per i tassi di interesse a breve termine sono state riviste verso l’alto di 0,2 punti percentuali per il 2027 nel confronto con l’esercizio previsivo di giugno e di 0,3 punti percentuali per il 2028, mentre i tassi a lungo termine sono stati corretti al rialzo di circa 0,1-0,2 punti percentuali per il periodo 2027-2028.
Tavola A
Ipotesi tecniche
Settembre 2026 | Revisioni rispetto a giugno 2026 | ||||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
Materie prime: |
|
|
|
|
|
|
|
Prezzo del petrolio (USD al barile) | 69,1 | 89,5 | 78,0 | 73,6 | -7,6 | -5,1 | -4,6 |
Prezzi del gas naturale (EUR per MWh) | 36,2 | 51,0 | 43,3 | 30,3 | 11,7 | 15,5 | 8,8 |
Prezzi del mercato all’ingrosso dell’elettricità (EUR per MWh) | 83,6 | 108,7 | 90,2 | 73,1 | 21,7 | 15,3 | 7,4 |
Quote di emissione nell’ETS1 (EUR per tonnellata di CO2) | 73,9 | 78,4 | 83,3 | 86,4 | 5,0 | 9,1 | 9,1 |
Quote di emissione nell’ETS2 (EUR per tonnellata di CO2) | - | - | - | 46,0 | - | - | 0,0 |
Prezzi delle materie prime non energetiche in USD (variazione percentuale annua) | 5,8 | 3,5 | 3,0 | -0,1 | 0,5 | 2,2 | 1,8 |
Prezzi alla produzione agricola nell’area dell’euro (variazione percentuale sul periodo corrispondente) | 4,1 | -6,6 | -1,3 | -0,1 | -6,2 | -4,2 | 0,1 |
Tassi di cambio: |
|
|
|
|
|
|
|
Tasso di cambio USD/EUR | 1,13 | 1,16 | 1,16 | 1,16 | -0,8 | -1,0 | -1,0 |
Tasso di cambio effettivo nominale dell’euro (TCE-40) (1° trim. 1999 = 100) | 128,3 | 129,6 | 129,4 | 129,4 | -0,3 | -0,3 | -0,3 |
Ipotesi finanziarie: |
|
|
|
|
|
|
|
Euribor a tre mesi (percentuale annua) | 2,2 | 2,4 | 3,0 | 3,0 | 0,0 | 0,2 | 0,3 |
Rendimenti dei titoli di Stato a dieci anni (percentuale annua) | 3,1 | 3,5 | 3,8 | 4,0 | 0,0 | 0,2 | 0,1 |
Nota: le revisioni sono espresse in percentuale (per i livelli), in punti percentuali (per i tassi di crescita) e in percentuali annue. Le revisioni per i tassi di crescita e i tassi di interesse sono calcolate utilizzando cifre arrotondate a un decimale, mentre quelle segnalate come variazioni percentuali sono calcolate su dati non arrotondati. Le ipotesi tecniche concernenti i tassi di interesse dell’area dell’euro e i prezzi delle materie prime sono basate sulle aspettative di mercato al 19 agosto 2026. I prezzi del petrolio si riferiscono ai prezzi a pronti e dei contratti future per il greggio di qualità Brent. Con prezzi del gas si intendono le quotazioni a pronti e dei contratti future per il gas TTF olandese. I prezzi dell’elettricità si riferiscono alle quotazioni medie a pronti e dei contratti future sui prezzi del mercato all’ingrosso dell’elettricità per i cinque maggiori paesi dell’area. L’utilizzo delle ipotesi relative ai prezzi dell’elettricità nelle proiezioni degli esperti differisce tra i vari paesi dell’area dell’euro in funzione delle diverse prassi di determinazione dei prezzi al consumo dell’elettricità. Il prezzo “sintetico” dei contratti future sulle quote di emissione nel sistema ETS1 (EU Allowances, EUA) è ricavato come valore di fine mese ottenuto per interpolazione lineare dei prezzi dei due contratti future sulle EUA più prossimi negoziati sulla Borsa europea dell’energia. I prezzi mensili dei future sulle EUA sono poi utilizzati per costruire una media volta a ottenere un equivalente a frequenza annuale. In assenza di scambi significativi di quote di emissione nell’ambito del sistema ETS2, gli esperti hanno fissato le ipotesi di prezzo in linea con l’ipotesi formulata dalla Commissione europea nelle previsioni economiche dell’autunno 2025 (cfr. il riquadro “Impatto macroeconomico delle politiche connesse ai cambiamenti climatici nell’area dell’euro” nelle proiezioni formulate dagli esperti dell’Eurosistema a dicembre 2025). Il profilo delle quotazioni delle materie prime si basa sui prezzi impliciti nei contratti future osservati nei dieci giorni lavorativi fino alla data di ultimazione delle ipotesi tecniche, ad eccezione di quello dei prezzi alla produzione agricola nell’area dell’euro, per la cui previsione si utilizza un modello econometrico che tiene conto degli andamenti delle quotazioni internazionali delle materie prime alimentari. Si ipotizza che i tassi di cambio bilaterali restino invariati nell’orizzonte temporale di proiezione sui livelli medi osservati nelle dieci giornate lavorative fino alla data di aggiornamento delle ipotesi tecniche. Le ipotesi formulate per i rendimenti nominali dei titoli di Stato a dieci anni dell’area dell’euro si basano sulla media dei rendimenti dei titoli a dieci anni dei vari paesi, ponderata per il PIL su base annua. Dove esistono i dati necessari, i rendimenti nominali dei titoli di Stato a dieci anni dei diversi paesi sono calcolati come i rendimenti dei titoli di riferimento a dieci anni estesi utilizzando il par yield a termine derivato, alla data di ultimazione delle ipotesi tecniche, dalle corrispondenti curve dei rendimenti dei vari paesi. Negli altri casi i rendimenti dei titoli di Stato a dieci anni dei diversi paesi sono calcolati come il rendimento dei titoli di riferimento a dieci anni esteso utilizzando un differenziale costante (osservato alla data di aggiornamento delle ipotesi tecniche) rispetto all’ipotesi tecnica relativa al tasso di interesse a lungo termine privo di rischio dell’area dell’euro.
Riquadro 3
Prospettive per i conti pubblici
Dopo essere diventata neutra nel 2025, l’intonazione delle politiche di bilancio nell’area dell’euro dovrebbe allentarsi di 0,5 punti percentuali del PIL nel 2026 e inasprirsi cumulativamente in misura analoga nel periodo 2027-2028 (tavola A)[11]. L’allentamento nel 2026 è generalizzato dal lato della spesa (investimenti pubblici, consumi e trasferimenti di bilancio, proseguendo andamenti in corso dal 2025). L’espansione degli investimenti riflette soprattutto gli elevati stanziamenti per difesa e infrastrutture in Germania e in alcuni paesi più piccoli, oltre che i progetti a titolo del programma Next Generation EU (NGEU), mentre l’aumento dei trasferimenti di bilancio rispecchia gli elevati tassi di crescita della spesa pensionistica e delle altre prestazioni sociali nonché i trasferimenti in conto capitale alle imprese finanziati a titolo dell’NGEU. Lo scenario di base include inoltre le misure temporanee di sostegno connesse all’energia (principalmente imposte indirette più basse e maggiori sussidi), pari allo 0,1% del PIL, concesse dai governi dall’inizio del conflitto in Medio Oriente. Nel 2027, al di là del previsto venir meno del sostegno connesso all’energia, l’inasprirsi dell’orientamento delle politiche di bilancio è generalizzato tra i vari paesi, incluse Spagna, Francia e Italia (per motivi tra l’altro riconducibili alla scadenza di gran parte dei finanziamenti a titolo dell’NGEU). Ciò è compensato solo in parte dal perdurare dello stimolo in Germania. Il restante inasprimento per il 2027 e nel 2028 è riconducibile a fattori non discrezionali[12].
Rispetto alle proiezioni di giugno, l’orientamento fiscale sarebbe sostanzialmente invariato nell’orizzonte temporale di riferimento dopo essere stato più espansivo nel 2025. I dati storici rivisti per Germania e Francia indicano un lieve allentamento delle politiche di bilancio nel 2025. Nel 2026 l’intonazione leggermente più accomodante come risultato dell’estensione delle misure di sostegno connesse all’energia e di altre spese è compensata solo in parte dall’aumento dei contributi previdenziali e delle imposte dirette. Alcuni di questi effetti espansivi (meno di 0,1 punti percentuali del PIL) vengono meno successivamente, in particolare nel 2027.
Il disavanzo di bilancio nell’area dell’euro dovrebbe raggiungere un massimo al 3,7% del PIL nel 2027 e registrerebbe un calo solo lieve nel periodo successivo, mentre si ritiene che il debito in rapporto al PIL continui ad aumentare nell’orizzonte temporale della proiezione raggiungendo un livello appena inferiore al 90% nel 2028. Gran parte del marcato aumento del disavanzo rispetto al livello del 2025 (rivisto al rialzo al 3,0% del PIL) avviene nel 2026, di riflesso all’allentamento delle politiche di bilancio. La spesa per interessi aumenterebbe di 0,2 punti percentuali del PIL nel 2026 e di altri 0,3 punti percentuali nei due anni successivi. Tali andamenti sono sostanzialmente compensati dalla componente ciclica positiva e dall’inasprimento dell’intonazione delle politiche di bilancio nel 2027 e nel 2028, determinando un lieve calo del disavanzo nel 2028. Il rapporto debito/PIL dell’area dell’euro continua a seguire un andamento ascendente in un contesto in cui i perduranti disavanzi primari e i raccordi disavanzo-debito positivi più che compensano gli effetti favorevoli dei differenziali tra tasso di interesse e tasso di crescita. Rispetto alle proiezioni di giugno, le prospettive per il disavanzo dell’area dell’euro sono sostanzialmente invariate. L’effetto base derivante dall’aumento del disavanzo nel 2025 (riconducibile alla Germania) e il lieve allentamento nel 2026 sono compensati da andamenti ciclici più favorevoli. La revisione al ribasso del profilo del rapporto debito/PIL riflette una correzione per il 2025 e differenziali più favorevoli tra tasso di interesse e tasso di crescita a causa di un’accelerazione del PIL nominale.
Tavola A
Prospettive per le finanze pubbliche nell’area dell’euro
(in percentuale del PIL; revisioni in punti percentuali)
| Settembre 2026 | Revisioni rispetto a giugno 2026 | |||||||
|---|---|---|---|---|---|---|---|---|---|
2024 | 2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
Orientamento delle politiche di bilancio1) | 0,8 | 0,0 | -0,5 | 0,4 | 0,2 | -0,1 | 0,0 | 0,0 | 0,0 |
Saldo di bilancio delle amministrazioni pubbliche | -3,1 | -3,0 | -3,6 | -3,7 | -3,6 | -0,1 | 0,0 | 0,0 | 0,0 |
Saldo strutturale di bilancio2) | -3,1 | -3,2 | -3,7 | -3,9 | -3,9 | -0,1 | -0,2 | -0,2 | -0,2 |
Debito lordo delle amministrazioni pubbliche | 86,2 | 87,1 | 88,2 | 88,8 | 89,4 | -0,3 | -0,4 | -0,5 | -0,6 |
Nota: le revisioni sono basate su dati non arrotondati.
1) Misurato come variazione del saldo primario di bilancio corretto per il ciclo. I dati riportati sono altresì corretti per i sussidi erogati e attesi a titolo del programma Next Generation EU (NGEU), che non incidono sull’economia dal lato delle entrate. Un valore negativo (positivo) implica un allentamento (inasprimento) delle politiche di bilancio.
2) Calcolato come saldo delle amministrazioni pubbliche al netto degli effetti transitori del ciclo economico (o saldo primario di bilancio corretto per gli effetti del ciclo, menzionato in precedenza, più spesa per interessi) e al netto delle misure classificate come temporanee ai sensi della definizione del Sistema europeo di banche centrali.
2.2 Prezzi e costi
Dopo la recente volatilità legata all’evoluzione del conflitto in Medio Oriente, l’inflazione complessiva misurata sull’indice armonizzato dei prezzi al consumo (IAPC) è stata pari al 2,9% in luglio[13]. Il lieve aumento del tasso complessivo rispetto al 2,8% di giugno (dopo il 3,2% di maggio) ha rispecchiato la crescita nella componente dei beni energetici, soprattutto carburanti per il trasporto in linea con i rincari dei prodotti petroliferi raffinati, e la scadenza di alcune misure di sostegno pubblico, nonché i tassi più elevati per la componente dei servizi e per quella dei beni industriali non energetici (non-energy industrial goods, NEIG)[14]. L’inflazione misurata sullo IAPC al netto dei beni energetici e alimentari (HICPX) è aumentata leggermente, portandosi al 2,5% in luglio. Allo stesso tempo il tasso di variazione dei prezzi dei beni alimentari è diminuito ulteriormente in presenza di pressioni inflazionistiche modeste, che includono i passati cali dei corsi delle materie prime alimentari e dei prezzi alla produzione. Nell’insieme gli effetti della guerra in Medio Oriente sui prezzi al consumo dei beni non energetici sono stati finora limitati, come mostra anche la dinamica contenuta delle misure dell’inflazione di fondo e delle pressioni inflazionistiche negli stadi successivi della catena di formazione dei prezzi, con dati recenti che indicano effetti indiretti minori del previsto sui prezzi dei beni alimentari.
L’inflazione complessiva salirebbe al 3,0% nel 2026, dal 2,1% nel 2025, principalmente a causa dell’aumento dei prezzi dell’energia; successivamente scenderebbe al 2,1% nel 2028 con il venir meno dello shock energetico (grafico 5 e tavola 3). Condizionatamente alle ipotesi basate sul mercato per i prezzi delle materie prime energetiche, l’inflazione complessiva dovrebbe salire al 3,6% nel quarto trimestre del 2026; l’aumento sarebbe trainato dal rialzo dell’inflazione dei beni energetici, ma rifletterebbe altresì tassi di variazione dei prezzi più elevati per le componenti dei NEIG e dei beni alimentari. Successivamente se ne attende una diminuzione agli inizi del 2027, principalmente a causa di forti effetti base al ribasso sull’energia. L’inflazione complessiva scenderebbe nettamente nel secondo trimestre del 2027 collocandosi al 2,5%, mentre gli effetti indiretti dei rincari dell’energia si manifesterebbero gradualmente nel tasso di variazione dei prezzi dei beni non energetici, sebbene in misura minore rispetto all’episodio inflazionistico nel periodo 2021-2024. Il tasso misurato sullo IAPC al netto dei beni energetici sarebbe pari al 2,6% in media nel 2027, in aumento rispetto al 2,3% nel 2026. L’inflazione complessiva dovrebbe stabilizzarsi in prossimità del 2,0% nel medio periodo, poiché si ritiene che il contributo della componente dei beni energetici sia prossimo allo zero e ci si attende che anche gli effetti indiretti e di secondo impatto dello shock energetico siano contenuti. Scenari che prevedono profili alternativi per i prezzi dell’energia ed effetti indiretti e di secondo impatto più forti di quanto ipotizzato nello scenario di base sono illustrati nel riquadro 4.
Grafico 5
Inflazione nell’area dell’euro misurata sullo IAPC e componenti
(variazioni percentuali sui dodici mesi, punti percentuali)

Nota: la linea orizzontale indica l’obiettivo di inflazione della BCE del 2% nel medio periodo e quella verticale l’inizio dell’attuale orizzonte temporale di proiezione.
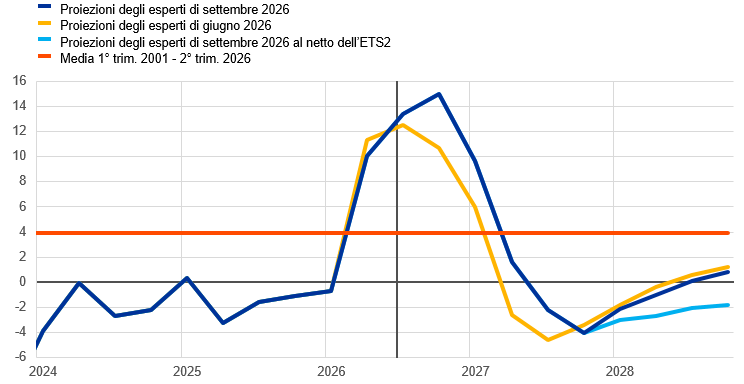
L’inflazione dell’energia raggiungerebbe un massimo a quasi il 15% alla fine del 2026, scenderebbe bruscamente nel 2027 a causa di effetti base negativi e dei minori prezzi delle materie prime energetiche, e tornerebbe a salire nel 2028 con l’introduzione dell’ETS2 (grafico 6). La guerra in Medio Oriente ha determinato forti rincari delle materie prime energetiche (cfr. il riquadro 2) e l’incertezza riguardo alla sua evoluzione rimane considerevole. Inoltre, i prezzi dei carburanti raffinati per il trasporto sono aumentati in misura significativamente maggiore rispetto a quelli del greggio poiché l’offerta mondiale di carburanti raffinati è diminuita a causa della chiusura dello Stretto di Hormuz in un contesto caratterizzato da un aumento della domanda stagionale e da ulteriori restrizioni all’offerta derivanti dagli attacchi ucraini alla capacità di raffinazione russa. Il conseguente livello elevato dei margini di raffinazione specifici dell’UE per il diesel e, in misura minore, per la benzina eserciterà ulteriori pressioni al rialzo sull’inflazione dei beni energetici, soprattutto nel breve periodo[15]. Sebbene in passato i margini tendessero a non mantenersi a lungo su livelli elevati in un contesto in cui interveniva un adeguamento dell’equilibrio tra domanda e offerta e una modifica del mix di prodotti da parte delle raffinerie, l’entità delle tensioni attuali potrebbe rendere tali aggiustamenti più difficili e più lenti che in precedenza. Per quanto riguarda i prezzi all’ingrosso dell’elettricità, parte del recente aumento potrebbe essere legata alle ondate di calore estive che aumentano la dipendenza da una produzione più costosa di energia elettrica alimentata a gas. Nel 2026 l’impatto delle misure adottate dai governi per compensare gli effetti dello shock inflazionistico dovrebbe essere di appena -1,0 punti percentuali per l’inflazione dei beni energetici e di poco meno di -0,1 punti percentuali per l’inflazione complessiva[16]. Si ritiene che, a seguito di forti effetti base al ribasso agli inizi del 2027 e di aspettative di mercato di un calo dei prezzi del petrolio, del gas e dell’elettricità (nonché dei carburanti raffinati), l’inflazione dei beni energetici scenda in territorio negativo nella seconda metà del 2027 e nella prima del 2028. Nel 2028 sarebbe sospinta verso l’alto dall’introduzione dell’ETS2, ma si collocherebbe in media su un livello inferiore allo zero[17]. Escludendo l’impatto dell’ETS2, l’inflazione complessiva sarebbe pari all’1,9% nel 2028.
Grafico 6
Componente energetica dell’inflazione misurata sullo IAPC nell’area dell’euro
(variazioni percentuali annue)
Nota: la linea verticale indica l’inizio dell’attuale orizzonte temporale di proiezione.
L’inflazione dei beni alimentari dovrebbe recuperare rispetto ai bassi livelli recenti e aumentare nel breve periodo, in un contesto caratterizzato dal graduale dispiegarsi degli effetti indiretti dei passati rincari dei beni energetici e dall’impatto delle condizioni meteorologiche avverse, per poi scendere verso il 2% nel prosieguo dell’orizzonte temporale di proiezione (grafico 7). Il tasso di incremento dei prezzi dei beni alimentari aumenterebbe nei prossimi quattro trimestri, raggiungendo un massimo al 3,4% nel terzo trimestre del 2027. Ciò riflette il dispiegarsi dello shock energetico, evidente anche nei prezzi delle materie prime alimentari. Tuttavia, l’impatto è stato finora più moderato del previsto, come indicano i recenti errori di proiezione negativi e il perdurante calo delle pressioni derivanti dai prezzi dei beni alimentari importati, dai prezzi alla produzione agricola interna e dai prezzi alla produzione degli alimentari. Inoltre, le quotazioni mondiali dei fertilizzanti sono diminuite dopo il forte aumento registrato in primavera e a livello di Unione europea sono state adottate misure di sostegno volte ad attenuare lo shock dal lato dei costi dell’energia e dei fertilizzanti[18]. Al tempo stesso le ondate di calore estive e la presenza di El Niño indicano altresì un profilo ascendente per l’inflazione dei beni alimentari. Le prospettive sono tuttavia contraddistinte da un grado elevato di incertezza e continuano a dipendere dagli andamenti dell’energia e delle condizioni meteorologiche in un contesto in cui queste ultime eserciteranno verosimilmente effetti difformi sui prezzi dei beni alimentari nei vari paesi e nel tempo. Sebbene alcune ipotesi sui prezzi delle materie prime alimentari e dell’elettricità all’ingrosso colgano in parte i recenti eventi meteorologici estremi, nell’orizzonte temporale di proiezione vi è considerevole incertezza riguardo agli effetti delle condizioni meteorologiche sull’inflazione dei beni alimentari. Una combinazione di eventi meteorologici passati e potenziali futuri (la primavera mite nel 2026, l’estate calda e secca e le implicazioni incerte dell’episodio di El Niño per le condizioni meteorologiche in Europa) potrebbe generare effetti che si compensano a vicenda. Con lo stabilizzarsi delle quotazioni delle materie prime e il venir meno degli effetti indiretti dei rincari dell’energia, l’inflazione dei beni alimentari dovrebbe diminuire verso la fine dell’orizzonte temporale di proiezione.
Grafico 7
Componente alimentare dell’inflazione misurata sullo IAPC nell’area dell’euro
(variazioni percentuali annue)

Nota: la linea verticale indica l’inizio dell’attuale orizzonte temporale di proiezione.
L’inflazione misurata sull’HICPX dovrebbe aumentare gradualmente nel breve periodo, collocandosi su una media del 2,5% nel 2026 e del 2,6% nel 2027, per poi scendere al 2,3% nel 2028 (grafico 8). A breve termine salirebbe gradualmente fino a raggiungere un massimo al 2,8% nel primo trimestre del 2027; tale andamento sarebbe determinato da un forte aumento della componente dei NEIG, all’1,9%, mentre l’inflazione dei servizi rimarrebbe sostanzialmente stabile intorno al 3,3%. Questo profilo dell’HICPX rispecchia il graduale accumulo di effetti indiretti derivanti dai rincari dei beni energetici a livello sia interno sia mondiale nel contesto dell’aumento dei prezzi all’importazione e dei costi degli input manifatturieri. La riforma inerente al settore sanitario in Germania dovrebbe altresì sospingere lievemente verso l’alto l’inflazione misurata sull’HICPX nell’area dell’euro nel 2027[19]. Si ritiene che tali fattori siano in parte attenuati dall’allentarsi delle pressioni dal lato del costo del lavoro nel breve periodo, dal passato apprezzamento dell’euro (che prevale rispetto al deprezzamento più recente) e dalle spinte al ribasso esercitate dai prezzi delle importazioni dalla Cina, che dovrebbero tuttavia venire in parte meno per il protrarsi della reflazione nel paese. L’inflazione calcolata sull’HICPX dovrebbe poi scendere nel corso del 2027, riflettendo l’attenuarsi delle pressioni sui prezzi per le componenti sia dei NEIG sia dei servizi. Nel 2028 l’inflazione per entrambe queste componenti dovrebbe stabilizzarsi in un contesto in cui gli effetti indiretti vengono meno e gli effetti di secondo impatto per il tramite dei salari sarebbero limitati[20]. Una valutazione degli effetti di secondo impatto sull’inflazione misurata sull’HICPX in risposta allo shock dal lato dei prezzi dei beni energetici, basata sul modello ECB-BASE e sul modello Bernanke-Blanchard per l’area dell’euro, suggerisce un lieve impatto al rialzo (di circa 0,1-0,2 punti percentuali) in media nel periodo 2027-2028, sostanzialmente invariato rispetto alle proiezioni dello scorso giugno[21]. L’inflazione calcolata sull’HICPX scenderebbe al 2,3% alla fine dell’orizzonte temporale della proiezione in un contesto in cui la componente dei servizi si collocherebbe al 2,9% e quella dei NEIG all’1,1%.
Grafico 8
Inflazione nell’area dell’euro misurata sull’HICPX
(variazioni percentuali annue)

Nota: la linea verticale indica l’inizio dell’attuale orizzonte temporale di proiezione. Le linee continue si riferiscono alle proiezioni degli esperti di settembre 2026 e quelle tratteggiate alle proiezioni degli esperti di giugno 2026. Le linee puntinate orizzontali indicano i tassi medi dal primo trimestre del 2001 al secondo trimestre del 2026.
Da un confronto con le proiezioni dello scorso giugno emerge che le prospettive per l’inflazione complessiva misurata sullo IAPC sono state riviste verso l’alto di 0,2 punti percentuali per il 2027 e di 0,1 punti percentuali per il 2028 (grafico 9, pannello a). Le revisioni al ribasso dell’inflazione dei beni alimentari sono sostanzialmente compensate da correzioni al rialzo per la componente dell’energia nel 2026, mentre nel corso del 2027 l’aumento dell’inflazione dei beni energetici e, in misura minore, dei NEIG più che compensa le revisioni verso il basso per la componente alimentare[22]. Il profilo più contenuto dell’inflazione dei beni alimentari a breve termine è determinato dai recenti errori di proiezione negativi, dovuti a dati recenti più deboli del previsto per i prezzi delle materie prime alimentari prodotte internamente e per quelli di alcune derrate alimentari sui mercati internazionali, a effetti indiretti inferiori alle attese esercitati dallo shock dal lato dei prezzi dell’energia e a condizioni meteorologiche più favorevoli agli inizi del 2026. Inoltre, in misura inferiore, le revisioni al ribasso della componente alimentare incorporano ipotesi di minori prezzi delle materie prime alimentari prodotte internamente ed effetti indiretti lievemente più contenuti (e più ritardati) rispetto a quanto atteso in precedenza. Le correzioni verso l’alto per la componente energetica, su cui hanno agito in parte da freno sorprese negative recenti riconducibili al calo dei corsi petroliferi e a ipotesi più basse per i prezzi del petrolio, sono coerenti con ipotesi di un rincaro del gas e dell’elettricità, oltre che con margini di raffinazione più elevati. Per il 2028 una lieve revisione al rialzo dell’inflazione misurata sullo IAPC è trainata dalla componente dei servizi ed è in coerenza con una leggera correzione verso l’alto della crescita del costo del lavoro per dipendente nell’orizzonte temporale di proiezione (tavola 3).
Le revisioni successive alle proiezioni di dicembre 2025 forniscono un quadro più completo dell’impatto della guerra in Medio Oriente, mostrando l’attesa evoluzione dello shock energetico (grafico 9, pannello b). Da allora l’inflazione complessiva è stata rivista considerevolmente al rialzo per il 2026 e per il 2027 (rispettivamente di 1,1 e 0,7 punti percentuali), di riflesso all’effetto immediato sull’inflazione dell’energia e alla sua trasmissione ritardata alle componenti non energetiche. L’inflazione complessiva è stata corretta solo lievemente verso l’alto per il 2028 (di 0,1 punti percentuali), in quanto si ritiene che la minore inflazione dei beni energetici compensi sostanzialmente gli effetti indiretti al rialzo e i limitati effetti di secondo impatto sulla componente non energetica (grafico 9, pannello b). Il tasso calcolato sullo IAPC al netto dell’energia è stato rivisto verso l’alto di 1,0 punti percentuali in termini cumulati principalmente a causa di effetti indiretti e, in misura minore, di effetti di secondo impatto derivanti dallo shock energetico.
Grafico 9
Revisioni delle proiezioni per l’inflazione
a) Rispetto alle proiezioni di giugno 2026
(punti percentuali e contributi in punti percentuali)

b) Rispetto alle proiezioni di dicembre 2025
(punti percentuali e contributi in punti percentuali)

Nota: le revisioni sono calcolate su dati non arrotondati. Le linee verticali indicano l’inizio dell’attuale orizzonte temporale di proiezione.
Tavola 3
Andamenti dei prezzi e dei costi nell’area dell’euro
(variazioni percentuali annue, revisioni in punti percentuali)
| Settembre 2026 | Revisioni rispetto a giugno 2026 | |||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
IAPC | 2,1 | 3,0 | 2,5 | 2,1 | 0,0 | 0,2 | 0,1 |
IAPC al netto dell’ETS21) | 2,1 | 3,0 | 2,5 | 1,9 | 0,0 | 0,2 | 0,0 |
IAPC al netto dell’energia | 2,5 | 2,3 | 2,6 | 2,3 | -0,2 | -0,1 | 0,1 |
IAPC al netto di energia e alimentari | 2,4 | 2,5 | 2,6 | 2,3 | 0,0 | 0,1 | 0,1 |
IAPC al netto di energia, alimentari e variazioni delle imposte indirette | 2,4 | 2,4 | 2,6 | 2,3 | 0,0 | 0,1 | 0,1 |
IAPC - beni industriali non energetici | 0,6 | 1,0 | 1,7 | 1,1 | 0,1 | 0,2 | 0,0 |
IAPC - servizi | 3,4 | 3,3 | 3,0 | 2,9 | 0,0 | 0,0 | 0,1 |
IAPC - energia | -1,4 | 9,3 | 1,0 | -0,6 | 0,9 | 2,3 | -0,5 |
IAPC - alimentari | 2,8 | 1,9 | 2,8 | 2,5 | -0,7 | -0,7 | 0,1 |
Deflatore del PIL | 2,4 | 2,5 | 2,5 | 2,2 | 0,1 | 0,0 | 0,1 |
Deflatore dei consumi privati | 2,1 | 2,9 | 2,4 | 2,2 | -0,1 | 0,0 | 0,1 |
Deflatore delle importazioni | 0,1 | 4,0 | 2,6 | 1,3 | 0,3 | 0,5 | 0,0 |
Costo del lavoro per dipendente | 3,8 | 3,3 | 3,3 | 3,3 | 0,1 | 0,1 | 0,1 |
Costo del lavoro reale per dipendente | 1,7 | 0,4 | 0,8 | 1,1 | 0,3 | 0,0 | 0,1 |
Produttività del lavoro per dipendente | 0,6 | 0,4 | 0,9 | 0,9 | 0,0 | 0,1 | -0,1 |
Costo unitario del lavoro | 3,2 | 2,8 | 2,4 | 2,3 | 0,0 | 0,0 | 0,1 |
Utili unitari2) | 0,6 | 1,9 | 2,3 | 2,2 | 0,3 | 0,0 | -0,1 |
Nota: le revisioni sono calcolate su dati arrotondati. I valori riguardanti i deflatori del PIL e delle importazioni, il costo unitario del lavoro, il costo del lavoro per dipendente e la produttività del lavoro per dipendente si basano su dati destagionalizzati e corretti per il numero di giornate lavorative. Le statistiche storiche possono divergere dalle pubblicazioni più recenti dell’Eurostat a causa della divulgazione dei dati oltre la data di chiusura delle proiezioni.
1) Per quanto concerne l’impatto del sistema ETS2 sul tasso misurato sullo IAPC nel 2028, cfr. la nota 17.
2) Gli utili unitari sono definiti come margine operativo lordo e reddito misto (corretto per il reddito dei lavoratori autonomi) per unità di PIL in termini reali.
La crescita dei salari nominali diminuirebbe ulteriormente per tutto il 2026, collocandosi in media al 3,3% sull’intero anno, per poi stabilizzarsi su questo livello nel medio periodo. Il tasso di incremento del costo del lavoro per dipendente è calato ulteriormente portandosi al 3,5% nel primo trimestre del 2026, un livello superiore di 0,2 punti percentuali rispetto alle proiezioni del giugno scorso ma inferiore di 0,2 punti percentuali nel confronto con l’esercizio previsivo di dicembre 2025. Ci si attende che continui a diminuire nei prossimi trimestri in linea con il venir meno dell’ampio shock energetico del periodo 2021-2024, per poi aumentare agli inizi del 2027[23]. Il ritmo di variazione del costo del lavoro per dipendente scenderebbe dal 3,8% nel 2025 al 3,3% nel 2026 e si manterrebbe successivamente su tale livello, superiore alla media di lungo periodo, nel 2027 e nel 2028 grazie al miglioramento delle prospettive economiche e alla tenuta dei mercati del lavoro, mentre si ritiene che l’atteso calo dell’inflazione limiti le richieste salariali (grafico 10, pannello a). La crescita dei salari reali dovrebbe diminuire verso la fine del 2026, per poi recuperare gradualmente nel corso del 2027 e convergere verso quella della produttività nel 2028 (grafico 10, pannello b).
Rispetto alle proiezioni dello scorso giugno, il tasso di incremento del costo del lavoro per dipendente è stato rivisto lievemente al rialzo per l’intero orizzonte temporale considerato nel contesto di un lieve miglioramento nei mercati del lavoro. Le revisioni rispetto alle proiezioni di giugno (un aumento di 0,1 punti percentuali in ciascun anno del periodo di riferimento) sono in linea con i dati superiori al previsto nel primo trimestre del 2026, con prospettive economiche più favorevoli e con una lieve correzione al ribasso del tasso di disoccupazione, mentre la valutazione dell’intensità degli effetti di secondo impatto rimane sostanzialmente invariata. Nel confronto con le proiezioni di dicembre 2025, la crescita del costo del lavoro per dipendente è stata oggetto di una revisione al rialzo più considerevole e rispettivamente pari a 0,1, 0,4 e 0,3 punti percentuali per il 2026, il 2027 e il 2028 (grafico 10, pannello a). L’attuale shock energetico dovrebbe tuttavia esercitare un effetto al rialzo più limitato sulle prospettive salariali rispetto all’episodio del periodo 2021-2024 a causa di condizioni della domanda meno dinamiche e di un contesto di inflazione più favorevole all’epoca dello shock, sebbene l’incertezza connessa al conflitto in Medio Oriente resti elevata.
La crescita del costo del lavoro per unità di prodotto dovrebbe diminuire a breve termine e mantenersi sostanzialmente stabile su una media del 2,4% nel periodo 2027-2028 (grafico 10, pannello b). Il rallentamento nel corso del 2026 si spiega sia con la minore dinamica salariale sia con l’accelerazione della produttività. Il tasso di variazione del costo unitario del lavoro sarebbe sostanzialmente stabile nel medio periodo, in linea con il profilo della crescita della produttività e delle retribuzioni. È stato rivisto al rialzo per il 2028, riflettendo una dinamica salariale leggermente più vivace e un lieve rallentamento della produttività nel contesto di mercati del lavoro robusti. Il ritmo di incremento del deflatore del PIL dovrebbe registrare un aumento moderato a breve termine grazie all’accelerazione dei profitti unitari, in linea con la ripresa economica e con gli effetti avversi relativamente limitati esercitati dallo shock energetico, che si ritiene siano compensati in parte dal minore contributo del costo del lavoro per unità di prodotto. Successivamente scenderebbe al 2,2% in media nel 2028.
Grafico 10
Andamenti salariali nell’area dell’euro
a) Costo del lavoro per dipendente
(variazioni percentuali annue)

b) Costo del lavoro reale per dipendente, produttività e costo del lavoro per unità di prodotto
(variazioni percentuali annue)

Nota: le linee verticali indicano l’inizio dell’attuale orizzonte temporale di proiezione. Nel pannello b), i dati sono deflazionati con il deflatore dei consumi privati. Le linee puntinate si riferiscono alle proiezioni degli esperti di giugno 2026.
La crescita dei prezzi all’importazione dovrebbe aumentare nella seconda metà del 2026 e raggiungere un massimo del 6,7% sul periodo corrispondente nel quarto trimestre, sospinta dall’aumento dei prezzi dell’energia e dei beni connessi all’IA, per poi stabilizzarsi all’1,3% nel 2028. In termini annui la crescita del deflatore delle importazioni si collocherebbe al 4,0% nel 2026, trainata dalle maggiori pressioni dal lato dei prezzi delle materie prime energetiche e dall’aumento dei prezzi dei beni connessi all’IA, pur in presenza di un’azione di freno esercitata dal passato apprezzamento dell’euro e dalle importazioni a basso costo dalla Cina. Successivamente il tasso di incremento dei prezzi all’importazione scenderebbe all’1,3% nel 2028, di riflesso all’attesa normalizzazione delle condizioni mondiali.
3 Analisi di scenario e di sensibilità
3.1 Profili alternativi dei prezzi dell’energia
Profili alternativi per i prezzi delle materie prime energetiche suggeriscono significativi rischi al rialzo per l’inflazione, specialmente nel breve periodo. Le proiezioni degli esperti si basano sulle ipotesi tecniche illustrate nel riquadro 2. In questa analisi di sensibilità, i rischi sono analizzati utilizzando vari percentili ricavati dalle densità delle probabilità neutrali al rischio implicite nelle opzioni per il prezzo sia del petrolio sia del gas[24]. Viene altresì condotta un’analisi di sensibilità basata su ipotesi di prezzi costanti sia per il petrolio sia per il gas (grafico 11). Questo esercizio si differenzia dagli scenari sul conflitto in Medio Oriente presentati nel riquadro 4 per il fatto che sono influenzati unicamente i prezzi delle materie prime energetiche, mentre negli scenari citati anche l’incertezza svolge un ruolo nella modalità di valutazione degli effetti macroeconomici[25]. I risultati sono riportati nella tavola 4.
Grafico 11
Profili alternativi delle ipotesi relative ai prezzi dell’energia
a) Ipotesi per il prezzo del petrolio
(USD al barile)

b) Ipotesi per il prezzo del gas
(EUR per MWh)

Fonti: Morningstar ed elaborazioni degli esperti della BCE.
Nota: le densità delle probabilità neutrali al rischio implicite nelle opzioni per il prezzo del gas e del petrolio sono ricavate dalle quotazioni di mercato alla data del 19 agosto 2026 per le opzioni sui contratti future dell’ICE sul greggio di qualità Brent e sui contratti future sul gas TTF olandese con scadenze trimestrali fisse.
Tavola 4
Profili alternativi dei prezzi dell’energia e loro impatto sulla crescita del PIL in termini reali e sull’inflazione misurata sullo IAPC
(deviazioni dai livelli dello scenario di base, percentuali; deviazioni dai tassi di crescita dello scenario di base, in punti percentuali)
Prezzi del petrolio | Prezzi del gas | Indice sintetico dei prezzi dell’energia | Crescita del PIL in termini reali | IAPC | ||
|---|---|---|---|---|---|---|
Profilo 1: 5° percentile | 2026 | -10,6 | -17,2 | -13,0 | 0,0 | -0,3 |
2027 | -35,7 | -39,3 | -37,0 | 0,3 | -1,2 | |
2028 | -40,3 | -44,4 | -41,5 | 0,6 | -0,8 | |
Profilo 2: 25° percentile | 2026 | -4,8 | -8,6 | -6,2 | 0,0 | -0,1 |
2027 | -14,8 | -19,1 | -16,4 | 0,1 | -0,5 | |
2028 | -15,5 | -21,8 | -17,4 | 0,2 | -0,3 | |
Profilo 3: 75° percentile | 2026 | 6,2 | 13,3 | 8,8 | 0,0 | 0,2 |
2027 | 17,7 | 27,9 | 21,4 | -0,2 | 0,7 | |
2028 | 17,7 | 30,6 | 21,5 | -0,3 | 0,4 | |
Profilo 4: 95° percentile | 2026 | 21,3 | 49,5 | 31,7 | 0,0 | 0,6 |
2027 | 58,6 | 106,4 | 76,0 | -0,5 | 2,2 | |
2028 | 59,0 | 107,5 | 73,5 | -1,0 | 1,2 | |
Profilo 5: prezzi costanti | 2026 | 1,7 | -6,1 | -2,4 | -0,1 | 0,0 |
2027 | 17,3 | 22,0 | 15,0 | -0,2 | 0,5 | |
2028 | 24,4 | 74,1 | 34,6 | -0,3 | 0,8 |
Nota: in questa analisi di sensibilità viene usato un indice sintetico dei prezzi dei prodotti energetici che combina i prezzi dei contratti future sul petrolio e sul gas. I vari percentili si riferiscono alle densità delle probabilità neutrali al rischio implicite nelle opzioni per il prezzo del petrolio e del gas alla data del 19 agosto 2026. I prezzi costanti del petrolio e del gas assumono il valore rispettivo osservato alla stessa data. Gli effetti macroeconomici sono indicati come risultati medi di una serie di modelli macroeconomici costruiti dagli esperti della BCE e dell’Eurosistema. In alcuni modelli la forte risposta dell’inflazione a un aumento dei prezzi dell’energia determina, nell’ipotesi di politica monetaria invariata, un considerevole calo dei tassi di interesse reali e un temporaneo effetto espansivo sulla domanda, che attenuano la reazione media del PIL nel breve periodo.
3.2 Profili alternativi del tasso di cambio
Profili alternativi per il tasso di cambio suggeriscono la possibilità di un ulteriore apprezzamento dell’euro, specialmente a medio termine, e indicano di conseguenza alcuni rischi al ribasso per la crescita e per l’inflazione. Le ipotesi tecniche per i tassi di cambio nello scenario di base delle proiezioni sono mantenute costanti nel periodo in esame. Un profilo alternativo al ribasso e uno al rialzo sono stati calcolati con il 25° e il 75° percentile delle densità delle probabilità neutrali al rischio implicite nelle opzioni per il tasso di cambio dollaro/euro al 19 agosto 2026, da cui emergeva un orientamento verso un apprezzamento dell’euro (grafico 12). Ciò potrebbe essere dovuto al fatto che le aspettative degli operatori di mercato riguardo alla politica monetaria nell’area dell’euro rispetto agli Stati Uniti, oltre che in merito a una possibile risoluzione del conflitto in Medio Oriente, stanno fornendo un sostegno all’euro. Gli effetti dei profili alternativi, che includono altresì un profilo per il tasso di cambio a termine alla data di chiusura delle proiezioni, sono valutati utilizzando modelli macroeconomici degli esperti della BCE e dell’Eurosistema. La tavola 5 mostra l’impatto medio sulla crescita del prodotto e sull’inflazione risultante da tali modelli.
Grafico 12
Profili alternativi per il tasso di cambio dollaro/euro

Fonti: Bloomberg ed elaborazioni degli esperti della BCE.
Nota: un aumento indica un apprezzamento dell’euro. Il 25° e il 75° percentile si riferiscono alle densità delle probabilità neutrali al rischio implicite nelle opzioni per il tasso di cambio dollaro/euro alla data del 19 agosto 2026.
Tavola 5
Impatto di profili alternativi per il tasso di cambio sulla crescita del PIL in termini reali e sull’inflazione misurata sullo IAPC
(tassi di cambio; deviazioni dai livelli dello scenario di base, percentuali; deviazioni dai tassi di crescita dello scenario di base, in punti percentuali).
Tasso di cambio USD/EUR | Tasso di cambio USD/EUR | Crescita del PIL in termini reali | IAPC | ||
|---|---|---|---|---|---|
Profilo 1: 25° percentile | 2026 | 1,16 | -0,1 | 0,0 | 0,0 |
2027 | 1,14 | -1,8 | 0,1 | 0,1 | |
2028 | 1,12 | -3,3 | 0,1 | 0,1 | |
Profilo 2: 75° percentile | 2026 | 1,17 | 1,0 | 0,0 | 0,0 |
2027 | 1,23 | 6,0 | -0,1 | -0,2 | |
2028 | 1,27 | 9,9 | -0,2 | -0,3 | |
Profilo 3: tasso di cambio a termine | 2026 | 1,17 | 0,5 | 0,0 | 0,0 |
2027 | 1,18 | 2,2 | 0,0 | 0,0 | |
2028 | 1,20 | 3,4 | -0,1 | -0,1 |
Fonti: Bloomberg ed elaborazioni degli esperti della BCE.
Nota: un aumento indica un apprezzamento dell’euro. Il 25° e il 75° percentile si riferiscono alle densità delle probabilità neutrali al rischio implicite nelle opzioni per il tasso di cambio dollaro/euro alla data del 19 agosto 2026. Gli effetti macroeconomici sono indicati come medie di una serie di modelli macroeconomici costruiti dagli esperti della BCE e dell’Eurosistema.
Riquadro 4
Scenari alternativi per l’impatto economico del conflitto in Medio Oriente[26]
Le proiezioni degli esperti continuano a essere caratterizzate da un grado elevato di incertezza riguardo al conflitto in Medio Oriente, che è illustrato da scenari alternativi. Gli scenari presentati in questo riquadro seguono gli stessi approcci metodologici utilizzati per quelli inclusi nelle proiezioni degli esperti dello scorso giugno[27]. Ipotizzano profili alternativi per i prezzi delle materie prime energetiche e una diversa propagazione di tali andamenti dei prezzi all’economia dell’area dell’euro rispetto allo scenario di base. Inoltre incorporano effetti di incertezza, di amplificazione finanziaria e di propagazione a livello internazionale (tavola A). Nessuna probabilità è attribuita dagli esperti a questi scenari, che sono finalizzati più che altro a illustrare le principali incertezze riguardo all’impatto del conflitto. Nel contesto di shock di ampia portata, le non linearità e gli effetti indiretti e di secondo impatto possono assumere rilevanza nella trasmissione degli andamenti all’inflazione, come esaminato in dettaglio nelle proiezioni degli esperti del giugno scorso[28]. La seguente analisi mantiene in larga parte invariata l’intensità di questi effetti rispetto a tale esercizio, fatta eccezione per gli effetti indiretti dei prezzi dell’energia sull’inflazione dei beni alimentari, che sono stati lievemente ridotti. Viene inoltre condotta un’analisi di sensibilità per lo scenario grave con l’obiettivo di analizzare le implicazioni della carenza di carburante per l’aviazione.
Tavola A
Narrativa dello scenario di base e degli scenari alternativi riguardo al conflitto in Medio Oriente
Scenario | Prezzi delle materie prime energetiche | Incertezza | Effetti indiretti e di secondo impatto sull’inflazione | Risposta delle politiche di bilancio e monetaria nell’area dell’euro |
|---|---|---|---|---|
Scenario di base | I prezzi delle materie prime energetiche seguono le ipotesi tecniche1. | In linea con gli andamenti osservati dell’indice di volatilità VIX. | Limitato aggiustamento al rialzo basato sul giudizio degli esperti per tener conto di effetti possibilmente maggiori rispetto alle elasticità ottenute con i modelli standard in ragione dell’entità dello shock sull’energia. | I tassi di interesse a breve termine seguono le ipotesi tecniche1. Si considerano solo le politiche di bilancio approvate per legge o le politiche annunciate e ben specificate. |
Scenario più moderato | I prezzi delle materie prime energetiche seguono il 25° percentile delle distribuzioni di probabilità implicite nei mercati1. | Invariata rispetto allo scenario di base. | Invariati rispetto allo scenario di base. | Invariata rispetto allo scenario di base. |
Scenario avverso | I prezzi delle materie prime energetiche seguono il 75° percentile delle distribuzioni di probabilità implicite nei mercati1. | Aumento dell’indice VIX di circa 10 punti, con una rapida inversione agli inizi del 2027 verso il livello del quarto trimestre del 2025; la volatilità è solo lievemente superiore al livello dello scenario di base. | Calibrazione più forte rispetto allo scenario di base fondata sulla dinamica dell’inflazione nel periodo 2021-2024 e su modelli satellite. | Invariata rispetto allo scenario di base. |
Scenario grave | I prezzi delle materie prime energetiche seguono il 95° percentile delle distribuzioni di probabilità implicite nei mercati1. | Aumento dell’indice VIX di circa 14 punti fino a un livello significativamente al di sopra di quello indicato nello scenario avverso sino alla fine del 2027; nel 2028 l’indice VIX è solo lievemente superiore rispetto allo scenario di base. | Calibrazione più forte rispetto allo scenario avverso basata sulla dinamica dell’inflazione nel periodo 2021-2024 e su modelli satellite. | Invariata rispetto allo scenario di base. |
1) Le ipotesi tecniche e le distribuzioni di probabilità implicite nei mercati sono aggiornate al 19 agosto 2026.
1. Ipotesi riguardanti i prezzi delle materie prime energetiche
Gli scenari alternativi utilizzano distribuzioni ricavate dalle densità implicite nelle opzioni per definire profili alternativi per i prezzi del petrolio e del gas. Si ipotizza che a partire dal quarto trimestre del 2026 i prezzi del petrolio e del gas seguano il 25° percentile delle distribuzioni basate sul mercato nello scenario più moderato, il 75° percentile nello scenario avverso e il 95° percentile nello scenario grave (grafico A, pannelli a) e b), e tavola B). Tali percentili forniscono una valutazione basata sul mercato dei rischi attuali per i prezzi dell’energia e coprono implicitamente evoluzioni alternative del conflitto in Medio Oriente e le relative implicazioni per le turbative dell’approvvigionamento energetico.
- Nello scenario più moderato, i prezzi del petrolio scendono a circa 75 dollari statunitensi al barile e quelli del gas a 50 euro per megawattora nel quarto trimestre del 2026. Tale profilo riflette probabilmente valutazioni di mercato secondo cui sarebbe ancora possibile una risoluzione del conflitto in tempi molto brevi, che determinerebbe una rapida normalizzazione dei mercati mondiali del petrolio e del gas.
- Nello scenario avverso i corsi petroliferi salgono a circa 100 dollari statunitensi al barile e quelli del gas a 75 euro per megawattora nel quarto trimestre del 2026 e rimangono sostanzialmente superiori ai livelli dello scenario di base per tutto il periodo in esame, riflettendo verosimilmente aspettative di mercato di un conflitto più prolungato rispetto a quanto ipotizzato nello scenario di base.
- Nello scenario grave, i prezzi del petrolio aumentano del 50% e quelli del gas più che raddoppiano nel confronto con lo scenario di base, raggiungendo rispettivamente circa 130 dollari al barile e 130 euro per megawattora nel quarto trimestre del 2026 (rispetto agli 88 dollari al barile e ai 60 euro per megawattora indicati nello scenario di base per lo stesso trimestre). Gli shock sono altresì molto persistenti, con deviazioni dallo scenario di base di entità analoga alla fine del periodo in esame. I profili per i prezzi dell’energia ricavati dalle densità implicite nelle opzioni possono essere tradotti in turbative dal lato dell’offerta utilizzando le elasticità dei prezzi agli shock di offerta. Lo scenario grave corrisponderebbe sostanzialmente a una riduzione dell’offerta mondiale di petrolio di circa l’8% e a una diminuzione dell’offerta di gas naturale liquefatto (GNL) del 12% rispetto allo scenario di base (equivalenti a circa 8 milioni di barili al giorno di petrolio e a 5 miliardi di metri cubi al mese di GNL, grafico A, pannelli c) e d)[29]. In questo scenario grave, i prezzi del gas in Europa salirebbero altresì ben oltre la soglia di 65 euro per megawattora. Sulla base dei precedenti episodi di forti rincari, si tratta del livello di prezzo al di sopra del quale l’Europa sarebbe in grado di superare l’Asia nell’aggiudicazione dei carichi di GNL, limitando così l’entità delle interruzioni dell’approvvigionamento di gas nell’area dell’euro.
Grafico A
Ipotesi per il profilo dei prezzi del petrolio e del gas naturale europeo
a) Prezzi del petrolio | b) Prezzi del gas |
(USD al barile) | (EUR per MWh) |
 | 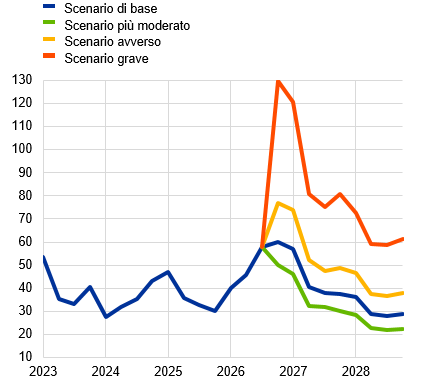 |
|
|
(USD al barile) | (EUR per MWh) |
 |  |
Fonti: Refinitiv ed elaborazioni degli esperti della BCE.
Nota: le ipotesi dello scenario di base delle proiezioni formulate dagli esperti della BCE a settembre 2026 sono aggiornate al 19 agosto 2026. Lo scenario di riduzione dell’offerta di petrolio è costruito sulla base dell’elasticità del prezzo del petrolio agli shock dal lato dell’offerta di greggio stimata in Caldara et al. (2019)*, mentre quello di riduzione dei prezzi del gas è elaborato in base all’elasticità del prezzo del gas agli shock dal lato dell’offerta di gas stimata in Albrizio et al. (2023)**.
* Caldara, D., Cavallo, M. e Iacoviello, M. (2019), “Oil price elasticities and oil price fluctuations”, Journal of Monetary Economics, vol. 103, maggio, pagg. 1-20.
** Albrizio, S., Bluedorn, J., Koch, C., Pescatori, A. e Stuermer, M. (2023), “Sectoral Shocks and the Role of Market Integration: The Case of Natural Gas”, AEA Papers and Proceedings, vol. 113, American Economic Association, Nashville, maggio, pagg. 43-46.
Tavola B
Scenari per i prezzi delle materie prime energetiche – livelli e deviazioni dallo scenario di base
Scenario | 4° trim. 2026 | 4° trim. 2026 (deviazione percentuale dallo scenario di base) | 4° trim. 2028 | 4° trim. 2028 (deviazione percentuale dallo scenario di base) | |
|---|---|---|---|---|---|
Più moderato | Prezzi del petrolio | 76 | -12% | 62 | -15% |
Prezzi del gas | 50 | -17% | 22 | -22% | |
Avverso | Prezzi del petrolio | 99 | 15% | 84 | 16% |
Prezzi del gas | 77 | 28% | 38 | 33% | |
Grave | Prezzi del petrolio | 132 | 53% | 115 | 58% |
Prezzi del gas | 130 | 116% | 61 | 114% |
Fonti: BCE ed elaborazioni degli esperti della BCE.
2. Ipotesi riguardanti l’incertezza e la sua trasmissione alle condizioni di finanziamento
Gli scenari avverso e grave ipotizzano che l’intensificazione della guerra in Medio Oriente accresca l’incertezza a livello mondiale e inneschi una ridefinizione dei prezzi nei mercati finanziari. L’indice VIX è utilizzato come misura indiretta dell’incertezza globale. Si ipotizza che registri un brusco rialzo temporaneo nello scenario avverso e che tale rialzo sia maggiore e più persistente in quello grave. Tali ipotesi sono sostanzialmente coerenti con gli episodi di tensioni geopolitiche comparabili osservati in passato, anche agli inizi della guerra russa contro l’Ucraina e del conflitto in Medio Oriente a ottobre 2023 (grafico B, pannello a). L’incertezza incide sull’economia negli scenari in due modi: direttamente, tramite il suo impatto sul PIL in termini reali sotto forma di shock di fiducia, e indirettamente attraverso le condizioni di finanziamento, con entrambi gli effetti che gravano sui consumi, sugli investimenti e sul commercio.
Grafico B
Ipotesi per l’indice VIX e impatto su determinate variabili finanziarie
a) Indice VIX
(indice)

b) Differenziali sui prestiti alle imprese e alle famiglie per l’acquisto di abitazioni nello scenario avverso e in quello grave
(punti base, deviazioni dallo scenario di base)

Fonti: BCE, Cboe Global Markets ed elaborazioni degli esperti della BCE.
Nota: nel pannello a), la linea blu mostra un profilo previsto incondizionato ottenuto mediante un modello di autoregressione vettoriale bayesiano (BVAR). Il modello include l’indice VIX, il PIL dell’area dell’euro, i consumi privati, gli investimenti delle imprese, l’inflazione misurata sullo IAPC e i tassi di interesse a breve termine. L’indice VIX è utilizzato come misura dell’incertezza poiché funge da input diretto nel modello finanziario nel pannello b). Nel pannello b), i differenziali sono previsti utilizzando un modello BVAR Markov-switching con frequenza mista giornaliera e mensile condizionato ai profili dell’indice VIX negli scenari. Il modello include l’indice VIX, le azioni di banche e di società, i differenziali sulle obbligazioni bancarie, i differenziali sui prestiti sia alle famiglie sia alle imprese e i tassi di mercato a breve e a lungo termine desunti dalle proiezioni e distingue tra stati a elevata e bassa volatilità e con diversi effetti di trasmissione stimati. L’ultima osservazione per l’indice VIX si riferisce al 19 agosto 2026.
Nello scenario avverso l’aumento dei differenziali sui prestiti è di più breve durata e meno pronunciato che nello scenario grave, riflettendo differenze nei profili del VIX (grafico B, pannello b). Nello scenario avverso i differenziali sui prestiti (al di sopra del tasso privo di rischio) si ampliano in misura solo modesta, toccando un massimo a circa 10 punti base nel secondo trimestre del 2027 sia per i prestiti alle imprese sia per i mutui ipotecari, in quanto il modello prevede un rapido ritorno allo stato di bassa volatilità. I differenziali sui prestiti alle imprese salgono su un massimo lievemente più elevato ma tornano altresì sul livello indicato nello scenario di base più velocemente rispetto a quelli sui mutui ipotecari. Nello scenario grave la maggiore persistenza di un’elevata volatilità esaurisce la capacità di assorbimento delle banche; di conseguenza i differenziali registrano un aumento più che proporzionale rispetto al VIX, raggiungendo un picco a circa 20 punti base nella seconda metà del 2027. I differenziali sui mutui ipotecari toccano un massimo un trimestre più tardi e rimangono al di sopra del livello prospettato nello scenario di base sino alla fine del periodo in esame.
3. Implicazioni macroeconomiche per il contesto internazionale
Poiché i legami commerciali diretti con la regione interessata dal conflitto sono limitati, si ipotizza che i canali principali per la trasmissione dello shock all’economia mondiale siano costituiti dall’accresciuta incertezza e dagli effetti diretti e indiretti dei rincari dei beni energetici e alimentari (grafico C). Gli scenari prospettano che a livello internazionale la maggiore incertezza faccia scendere i prezzi delle attività, inasprisca le condizioni di finanziamento e indebolisca la spesa e il commercio. L’aumento dei prezzi del petrolio e del gas fa crescere i costi delle importazioni, riduce i redditi reali e grava maggiormente sulle economie importatrici di energia. I rincari dell’energia sospingono altresì verso l’alto i prezzi dei beni alimentari, facendo salire l’inflazione e frenando ulteriormente la domanda globale[30].
Nello scenario più moderato, una risoluzione delle turbative più rapida del previsto implica tassi di crescita superiori e tassi di inflazione inferiori a quelli prospettati nello scenario di base delle proiezioni relative al contesto internazionale. Poiché i prezzi dell’energia diminuiscono più velocemente, l’impulso inflazionistico si attenua con maggiore rapidità, l’incertezza si riduce, le condizioni di finanziamento si normalizzano e la domanda esterna risulta rafforzata come conseguenza di un contesto esterno più favorevole rispetto allo scenario di base.
Nello scenario avverso, l’economia mondiale è colpita da uno shock negativo moderato ma persistente dal lato dell’offerta. Il PIL mondiale cresce meno di quanto indicato nello scenario di base nell’intero orizzonte temporale della proiezione[31]. La crescita più bassa, inferiore di circa 0,2 punti percentuali al livello prospettato nello scenario di base, si registra nel 2027, mentre l’inflazione si colloca rispettivamente 0,8 e 0,4 punti percentuali al di sopra dello scenario di base nel 2027 e nel 2028. Per quanto riguarda l’area dell’euro, il tasso di cambio effettivo nominale si normalizza dopo un lieve indebolimento e la domanda esterna diminuisce ulteriormente ogni anno rispetto al livello dello scenario di base risultando inferiore di circa lo 0,8% a tale livello alla fine del periodo considerato.
Grafico C
Impatto sull’economia mondiale esclusa l’area dell’euro
(deviazioni in punti percentuali dal tasso di crescita dello scenario di base)

Fonte: elaborazioni degli esperti della BCE basate su simulazioni condotte impiegando il modello ECB-GLOBAL.
Nota: le simulazioni sono condotte utilizzando un contesto previsivo con il modello ECB-GLOBAL in cui la politica monetaria dell’area dell’euro è esogena.
Nello scenario grave, lo shock negativo dal lato dell’offerta è molto più ampio e produce effetti più persistenti. Di conseguenza l’impulso inflazionistico derivante dai prezzi dell’energia e delle materie prime alimentari è maggiore e l’incertezza su scala mondiale aumenta più nettamente. L’impatto frenante sulla crescita del PIL mondiale è solo lieve nel 2026, risulta pari a 1 punto percentuale nel 2027 ed è contenuto nel 2028. L’inflazione è più elevata che nello scenario di base, risultando superiore di circa 0,4 punti percentuali al livello indicato in tale scenario nel 2026. L’effetto raggiunge un massimo a quasi 2,7 punti percentuali nel 2027, per poi moderarsi e scendere a 1,1 punti percentuali nel 2028. Per quanto concerne l’area dell’euro, il tasso di cambio effettivo nominale si normalizza dopo un indebolimento iniziale e la domanda esterna diminuisce ulteriormente ogni anno rispetto al livello dello scenario di base, fino a risultare inferiore di circa il 2,9% a tale livello nel 2028.
4. Implicazioni macroeconomiche per l’area dell’euro
I risultati per l’area dell’euro sono stati ottenuti utilizzando sostanzialmente le stesse ipotesi considerate negli scenari di giugno riguardo all’intensità degli effetti diretti, indiretti e di secondo impatto, ma assumendo effetti indiretti lievemente ridotti sui prezzi dei beni alimentari. Gli effetti diretti precedentemente ipotizzati nello scenario grave, vale a dire il grado di trasmissione dei prezzi dell’energia alla componente energetica dell’inflazione misurata sullo IAPC, sono stati sottoposti a verifica incrociata e confermati impiegando un modello granulare dell’inflazione dei beni energetici[32]. La valutazione degli scenari mantiene inoltre in larga misura le precedenti modifiche alla trasmissione nel modello di proiezione di base, che hanno determinato maggiori effetti indiretti e di secondo impatto. L’unica differenza rispetto alle calibrazioni utilizzate in precedenza riguarda la trasmissione dei prezzi dell’energia a quelli dei beni alimentari. Tali effetti indiretti sono stati lievemente ridotti in tutti gli scenari, pur rimanendo significativamente più forti delle elasticità standard nello scenario avverso e in quello grave[33].
Nello scenario più moderato la crescita del PIL è lievemente più vigorosa e l’inflazione si modera più rapidamente rispetto allo scenario di base (tavola C e grafico D). Poiché in questo scenario i rincari dell’energia si riassorbono più velocemente di quanto ipotizzato nello scenario di base, l’inflazione scende su un livello inferiore a quello previsto nello scenario di base nel 2027 e nel 2028. Prezzi dell’energia più bassi favoriscono anche la crescita del PIL, che in termini reali si attesterebbe al di sopra dello scenario di base collocandosi all’1,5% nel 2027 e all’1,6% nel 2028.
Nello scenario avverso lo shock determina un persistente spostamento verso l’alto dei prezzi dei beni energetici, comportando pressioni inflazionistiche più prolungate, mentre la crescita del PIL risulta indebolita nel breve periodo. Il tasso di incremento del PIL in termini reali scende al di sotto del livello prospettato nello scenario di base, all’1,1% nel 2027, tornando all’1,4% nel 2028 con il calo dei prezzi dell’energia e il venir meno dell’incertezza. In questo scenario l’inflazione misurata sullo IAPC salirebbe al 3,1% nel 2026 e rimarrebbe elevata al 3,2% nel 2027, per poi scendere al 2,3% nel 2028. L’inflazione di fondo (ossia il tasso calcolato al netto della componente energetica e alimentare) raggiungerebbe un massimo al 2,8% nel 2027, riflettendo il graduale dispiegarsi degli effetti indiretti e di secondo impatto su prezzi e salari, e cala al 2,4% nel 2028.
Lo scenario grave implicherebbe un contesto macroeconomico considerevolmente più difficile, determinato da shock più forti e più persistenti dal lato dei prezzi delle materie prime unitamente a effetti indiretti e di secondo impatto amplificati. La crescita del PIL in termini reali sarebbe pari allo 0,8% nel 2026 e registrerebbe una diminuzione marcata portandosi allo 0,4% nel 2027, a indicare una prolungata debolezza dell’attività, per poi risalire all’1,4% nel 2028. L’inflazione complessiva aumenterebbe bruscamente, raggiungendo il 3,3% nel 2026 e un massimo del 5,4% nel 2027, mentre l’inflazione di fondo farebbe registrare un aumento sostanziale in un contesto in cui i rincari dell’energia si trasmettono in misura crescente ai prezzi e ai salari interni.
Tavola C
Principali variabili dell’area dell’euro nello scenario di base e negli scenari alternativi
(variazioni percentuali annue)
| Crescita del PIL in termini reali | IAPC | IAPC al netto di energia e alimentari | |||||||
|---|---|---|---|---|---|---|---|---|---|---|
2026 | 2027 | 2028 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | ||
Scenario di base | 0,9 | 1,4 | 1,5 | 3,0 | 2,5 | 2,1 | 2,5 | 2,6 | 2,3 | |
Scenario più moderato | 0,9 | 1,5 | 1,6 | 2,9 | 1,9 | 1,8 | 2,5 | 2,5 | 2,2 | |
Scenario avverso | 0,9 | 1,1 | 1,4 | 3,1 | 3,2 | 2,3 | 2,5 | 2,8 | 2,4 | |
Scenario grave | 0,8 | 0,4 | 1,4 | 3,3 | 5,4 | 3,2 | 2,5 | 3,5 | 3,2 | |
Fonte: elaborazioni degli esperti della BCE basate su simulazioni condotte impiegando il modello ECB-BASE.
Gli effetti macroeconomici negativi dello scenario avverso e di quello grave derivano inizialmente soprattutto dall’aumento dei costi dell’energia e dell’incertezza, ma nel tempo si manifestano in misura crescente attraverso ricadute più ampie sul commercio, sulla domanda interna e sull’inflazione di fondo. Il grafico E mostra che il deterioramento della crescita del PIL in termini reali riflette principalmente i rincari dei beni energetici, l’aumento dell’incertezza e la maggiore debolezza degli scambi commerciali. Nel 2027 il rallentamento diventa più pronunciato in quanto l’indebolimento della domanda mondiale, in parte legato al rincaro dei beni alimentari ed energetici a livello internazionale, grava ulteriormente sulle esportazioni dell’area dell’euro, mentre i prezzi più elevati dell’energia e l’inasprirsi delle condizioni di finanziamento esercitano un’ulteriore azione di freno sulla domanda interna. La crescita del PIL si normalizza gradualmente nel 2028 in un contesto in cui vengono meno le pressioni dal lato dei prezzi dell’energia e i salari si adeguano in qualche misura dopo il calo iniziale dei redditi reali. Per quanto riguarda l’inflazione, il principale canale di trasmissione è rappresentato dai maggiori costi dell’energia, che esercitano effetti diretti sulla componente dei beni energetici e che fanno aumentare i costi di produzione dei prodotti non energetici. Nello scenario grave i maggiori effetti indiretti e di secondo impatto si trasmettono in misura crescente alla componente dei beni alimentari e a quella di fondo, determinando un’inflazione complessiva notevolmente più persistente. Nello scenario più moderato tassi di inflazione inferiori a quanto prospettato nello scenario di base, riconducibili in larga misura ai minori prezzi dell’energia, sostengono il reddito reale, la spesa per consumi e quindi la crescita del PIL, che è ulteriormente sorretta da un contesto esterno più favorevole.
Grafico D
Scenario di base e scenari alternativi per le principali variabili dell’area dell’euro
PIL in termini reali
(variazioni percentuali sul trimestre precedente)

IAPC | HICPX |
(variazioni percentuali annue) | (variazioni percentuali annue) |
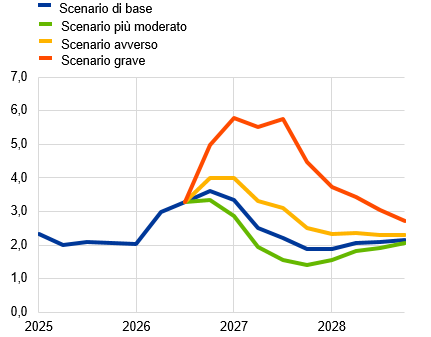 |  |
|
|
(variazioni percentuali annue) | (variazioni percentuali annue) |
 |  |
Fonte: elaborazioni degli esperti della BCE.
Grafico E
Impatto sull’economia dell’area dell’euro per canale o per componente nei diversi scenari
a) PIL in termini reali, per canale
(deviazioni in punti percentuali dal tasso di crescita dello scenario di base)

b) IAPC, per canale
(deviazioni in punti percentuali dal tasso di crescita dello scenario di base)

c) IAPC, per componente
(deviazioni in punti percentuali dal tasso di crescita dello scenario di base)

Fonte: elaborazioni degli esperti della BCE basate su simulazioni condotte impiegando il modello ECB-BASE.
Nota: le simulazioni sono condotte postulando un contesto previsivo con il modello ECB-BASE in cui si ipotizza che la politica monetaria dell’area dell’euro sia esogena.
5. Analisi di sensibilità per lo scenario grave: carenza di carburante per l’aviazione
In caso di carenza estrema di carburante per l’aviazione, i servizi di trasporto aereo a livello mondiale potrebbero diminuire del 50%[34]. Secondo un modello dinamico stocastico di equilibrio generale multipaese e multisettoriale con reti produttive mondiali, tali turbative nel trasporto aereo ridurrebbero la crescita del PIL dell’area dell’euro di circa 0,1 punti percentuali nel 2027 e aumenterebbero l’inflazione di circa 0,15 punti percentuali nel 2027 e di 0,2 punti percentuali nel 2028 (grafico F). Il modello ipotizza che sarebbe difficile sostituire il trasporto aereo con altri metodi di trasporto, in particolare per i viaggi internazionali e per i beni sensibili al fattore tempo.
Grafico F
Analisi di sensibilità: impatto della carenza di carburante per l’aviazione in aggiunta allo scenario grave
PIL in termini reali | IAPC |
(deviazioni in punti percentuali dal tasso di crescita nello scenario grave) | (deviazioni in punti percentuali dal tasso di crescita nello scenario grave) |
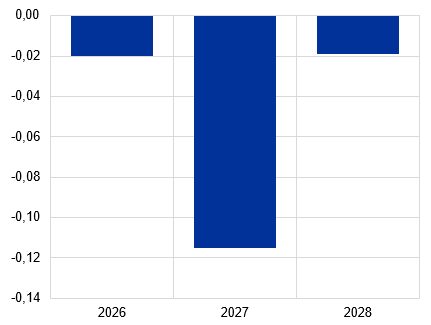 |  |
Fonte: elaborazioni degli esperti della BCE basate sul modello ONKIO-MCMS, cfr. Aguilar, P., Domínguez-Díaz, R., Gallegos, J. E. e Quintana, J. (2026), “The Transmission of Foreign Shocks in a Networked Economy,” Banco de España Working Paper, n. 2607.
6. Limiti delle analisi di scenario
Queste analisi di scenario non includono risposte di politica monetaria o di bilancio, che attenuerebbero gli effetti sull’inflazione, o altri canali che potrebbero incidere sulle implicazioni macroeconomiche. Seguendo la convenzione standard per le analisi di scenario nelle proiezioni degli esperti, gli scenari ipotizzano che le politiche monetaria e di bilancio siano invariate rispetto allo scenario di base. I considerevoli aumenti dell’inflazione, in particolare nello scenario grave, sarebbero verosimilmente compensati in parte da misure di politica monetaria o di sostegno di bilancio più restrittive che potrebbero far scendere i prezzi al consumo dell’energia così come osservato nell’episodio di inflazione elevata del periodo 2022-2024. Altri canali non esplicitamente inclusi nelle analisi sono costituiti ad esempio dai possibili effetti positivi sul turismo nei paesi dell’area dell’euro esercitati dalla diminuzione dei flussi turistici in Medio Oriente.
Riquadro 5
Confronto con le previsioni formulate da altre organizzazioni e dal settore privato
Le proiezioni formulate dagli esperti della BCE a settembre 2026 per la crescita e per l’inflazione si collocano in corrispondenza o al di sopra del limite superiore dell’intervallo delle previsioni delle altre organizzazioni e di quelle risultanti dalle indagini degli analisti del settore privato. Le proiezioni degli esperti della BCE relative alla crescita si trovano sul limite superiore dell’intervallo di valori delle altre previsioni per il 2026 e al di sopra di tale intervallo per il periodo 2027-2028 per motivi probabilmente riconducibili in parte all’inclusione di dati positivi recenti. Per l’inflazione si collocano in corrispondenza del limite superiore dell’intervallo di valori delle altre previsioni per il 2026 e al di sopra di tale intervallo per il periodo 2027-2028 in un contesto in cui tutte le previsioni incluse nel confronto suggeriscono un ritorno dell’inflazione in prossimità dell’obiettivo nel medio termine.
Tavola A
Confronto tra alcune previsioni recenti sulla crescita del PIL in termini reali, sull’inflazione misurata sullo IAPC e sull’inflazione calcolata sullo IAPC al netto della componente energetica e alimentare nell’area dell’euro
(variazioni percentuali annue)
| Data di pubblicazione | PIL in termini reali | IAPC | IAPC al netto di energia e alimentari | ||||||
|---|---|---|---|---|---|---|---|---|---|---|
2026 | 2027 | 2028 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | ||
Proiezioni degli esperti della BCE | settembre 2026 | 0,9 | 1,4 | 1,5 | 3,0 | 2,5 | 2,1 | 2,5 | 2,6 | 2,3 |
Consensus Economics | agosto 2026 | 0,7 | 1,2 | 1,3 | 2,8 | 2,3 | 2,0 | 2,4 | 2,4 | - |
Indagine presso i previsori professionali | luglio 2026 | 0,6 | 1,2 | 1,3 | 2,7 | 2,2 | 2,0 | 2,4 | 2,2 | 2,1 |
Fondo monetario internazionale | luglio 2026 | 0,9 | 1,2 | - | 2,9 | 2,3 | - | - | - | - |
OCSE | giugno 2026 | 0,8 | 1,2 | - | 2,8 | 2,4 | - | 2,4 | 2,4 | - |
Commissione europea | maggio 2026 | 0,9 | 1,2 | - | 3,0 | 2,3 | - | 2,3 | 2,5 | - |
Fonti: Consensus Economics Forecasts, 13 agosto 2026 (i dati per il 2028 sono tratti dall’indagine di luglio 2026); Indagine presso i previsori professionali della BCE, 24 luglio 2026; World Economic Outlook dell’FMI, 8 luglio 2026; Economic Outlook dell’OCSE, 3 giugno 2026; European Economic Forecast della Commissione europea, primavera 2026, 21 maggio 2026.
Nota: queste previsioni non sono direttamente confrontabili tra loro, né con le proiezioni macroeconomiche degli esperti della BCE, poiché sono state ultimate in momenti differenti. Inoltre si basano su metodi diversi per definire le ipotesi sulle variabili di bilancio, finanziarie ed esterne, inclusi i corsi del petrolio, del gas e di altre materie prime. I tassi di crescita del PIL in termini reali delle proiezioni macroeconomiche formulate dagli esperti della BCE sono corretti per il numero di giornate lavorative, diversamente da quelli riportati dalla Commissione europea e dal Fondo monetario internazionale. Per quanto riguarda le altre previsioni non viene fornita alcuna precisazione in merito.
© Banca centrale europea, 2026
Recapito postale 60640 Frankfurt am Main, Germany
Telefono +49 69 1344 0
Internet www.ecb.europa.eu
Tutti i diritti riservati. È consentita la riproduzione a fini didattici e non commerciali, a condizione che venga citata la fonte.
Per la terminologia tecnica è disponibile sul sito della BCE un glossario.
HTML ISBN 978-92-899-7811-8, ISSN 2529-4504, doi:10.2866/2775404, QB-01-26-091-IT-Q
Le ipotesi tecniche e i dati relativi all’economia mondiale sono aggiornati al 19 agosto 2026, le proiezioni macroeconomiche per l’area dell’euro al 28 agosto 2026.
I dati si basano su una stima del PIL dell’area dell’euro utilizzando la domanda interna modificata, invece del PIL, per l’Irlanda. Cfr. la nota 4 per maggiori dettagli.
Il 7 settembre 2026, dopo la data di chiusura delle proiezioni degli esperti, l’Eurostat ha pubblicato una stima rivista dello 0,6% per il secondo trimestre del 2026. La revisione al rialzo della stima iniziale va ricondotta a un aumento del 10,2% del PIL irlandese, che riflette attività delle imprese multinazionali con scarsa rilevanza per l’economia nazionale. Sebbene la correzione dei dati complessivi suggerisca rischi verso l’alto per le proiezioni riguardanti il tasso di incremento annuo del PIL in termini reali per l’Irlanda e per l’area dell’euro nel 2026, la misura del PIL dell’area che utilizza la domanda interna modificata per l’Irlanda (cfr. la nota 4) rimane invariata per il secondo trimestre del 2026 e per l’insieme dell’anno.
La “domanda interna modificata” include i consumi privati e collettivi e una misura modificata degli investimenti che esclude gli acquisti di aeromobili a fini di leasing e determinati acquisti di proprietà intellettuale. Tale misura esclude le importazioni, le esportazioni e le variazioni delle scorte irlandesi. Pertanto riflette le dinamiche sottostanti dell’attività interna in Irlanda meglio del PIL complessivo e risulta più idonea a valutare gli andamenti di fondo della crescita nell’area dell’euro, data l’elevata volatilità dei dati sul PIL complessivo irlandese. Per maggiori informazioni, cfr. il sito Internet dell’ufficio statistico centrale irlandese.
Per misura corretta della crescita si intende una misura del PIL dell’area dell’euro che utilizza la domanda interna modificata invece del PIL per l’Irlanda come illustrato nella nota 4. Il tasso di incremento del PIL complessivo in termini reali sarebbe pari allo 0,3% nel terzo trimestre e allo 0,4% nel quarto.
I lavori di finitura e installazione, noti come lavori specializzati di costruzione, rappresentano il 75% dell’attività di costruzione e sono per lo più trainati dai lavori di ristrutturazione di edifici esistenti (per maggiori dettagli, cfr. Rusinova, D. e Weissler, M. (2026), “Building resilience: how energy prices boost home efficiency”, Il Blog della BCE, BCE, 5 agosto).
I principali esportatori di beni connessi all’IA sono gli Stati Uniti, Taiwan, la Corea del Sud e la Cina, di riflesso a una specializzazione storica della loro struttura produttiva. Nel 2025 la quota di beni connessi all’IA sul totale delle esportazioni di questi paesi era rispettivamente pari al 15,8%, al 74,6%, al 32,1% e al 20,2%, mentre nel caso dell’area dell’euro era del 10%.
L’impatto sull’inflazione incluso nello scenario di base è stimato inferiore a 0,1 punti percentuali cumulativamente nel periodo 2025-2028.
Salvo diversa indicazione, i riferimenti agli indicatori economici mondiali o aggregati a livello internazionale in questo riquadro non includono l’area dell’euro.
L’inflazione complessiva su scala internazionale misurata sull’indice dei prezzi al consumo (IPC) è calcolata come media ponderata dei tassi di inflazione di 23 paesi, comprendenti 14 economie avanzate (Stati Uniti, Regno Unito, Giappone, Svizzera, Canada, Australia, Nuova Zelanda, Svezia, Danimarca, Norvegia, Repubblica Ceca, Ungheria, Polonia e Romania) e nove emergenti (Cina, Russia, Brasile, India, Turchia, Corea del Sud, Messico, Singapore e Hong Kong).
L’orientamento delle politiche di bilancio è definito come variazione del saldo primario di bilancio corretto per il ciclo e ulteriormente corretto per i sussidi a titolo del programma NGEU dal lato delle entrate. Costituisce una misura top-down dell’intonazione delle politiche fiscali, mentre le misure discrezionali di politica di bilancio sono valutate utilizzando un approccio bottom-up (cfr. la nota della tavola A).
I fattori non discrezionali sono connessi principalmente al drenaggio fiscale e al disaccoppiamento delle basi imponibili dal PIL.
Dopo la data di chiusura delle proiezioni, la stima rapida dello IAPC per agosto ha mostrato un aumento ulteriore dell’inflazione complessiva al 3,3%, mentre il tasso misurato sull’HICPX è sceso al 2,4%.
Rispetto a maggio, in luglio l’inflazione per le componenti dei beni energetici, dei beni alimentari e dei servizi è stata inferiore mentre il tasso di variazione dei prezzi dei NEIG è rimasto invariato.
I costi e i margini di raffinazione del diesel sono calcolati come differenza tra i prezzi del diesel raffinato e quelli del greggio. Per la benzina, i margini sono calcolati utilizzando il prezzo della benzina raffinata.
Mentre alcune di queste misure sono scadute, altre sono state prorogate o introdotte di recente. Nonostante le misure aggiuntive (incluse le proroghe) in Italia e in Spagna, per lo più relative a riduzioni delle accise sui carburanti per il trasporto, tali stime sono sostanzialmente invariate rispetto alle proiezioni di giugno 2026.
In base alle ipotesi formulate dagli esperti riguardo al prezzo dei permessi di emissione nell’ambito dell’ETS2 (cfr. il riquadro 2), l’impatto dell’ETS2 sull’inflazione misurata sullo IAPC nel 2028 è stimato pari a 0,2 punti percentuali, invariato rispetto alle proiezioni dello scorso giugno. Per maggiori dettagli, cfr. il riquadro “Impatto macroeconomico delle politiche connesse ai cambiamenti climatici nell’area dell’euro” nelle proiezioni degli esperti dell’Eurosistema di dicembre 2025.
La Commissione europea ha adottato il Quadro temporaneo per gli aiuti di Stato in risposta alla crisi in Medio Oriente al fine di contenere l’aumento dei costi dell’energia e dei fertilizzanti in determinati settori nel contesto della crisi nella regione. Per ulteriori dettagli, cfr. il comunicato stampa La Commissione adotta un quadro temporaneo per gli aiuti di Stato per i settori colpiti dalla crisi in Medio Oriente del 29 aprile 2026.
La riforma inerente al settore sanitario dovrebbe aggiungere 0,07 punti percentuali al tasso annuo di inflazione misurata sull’HICPX nell’area dell’euro e 0,05 punti percentuali all’inflazione calcolata sullo IAPC nel 2027, con gran parte dell’effetto derivante dalla componente dei NEIG.
Limitati effetti di secondo impatto sull’inflazione misurata sull’HICPX (meno di 0,1 punti percentuali nel 2026 e nel 2027) sono altresì attesi dai previsori professionali, come segnalato nell’Indagine presso i previsori professionali (Survey of Professional Forecasters, SPF) relativa al terzo trimestre del 2026 (cfr. il riquadro 1).
Per maggiori dettagli sui modelli, cfr. Angelini, E., Bokan, N., Christoffel, K., Ciccarelli, M. e Zimic, S., (2019), “Introducing ECB-BASE: The blueprint of the new ECB semi-structural model for the euro area’’, Working Paper Series, n. 2315, BCE, settembre; Arce, O., Ciccarelli, M., Kornprobst, A. e Montes-Galdón, C. (2024), “What caused the euro area post-pandemic inflation? An application of Bernanke and Blanchard (2023)”, Occasional Paper Series, n. 343, BCE.
La revisione dell’inflazione dei NEIG e dei servizi per il 2027 riflette, tra l’altro, l’impatto della modifica normativa riguardante i prezzi dei prodotti farmaceutici (da luglio 2026) e della riforma del settore sanitario (da gennaio 2027) in Germania, per un effetto combinato di poco inferiore a 0,1 punti percentuali sull’inflazione misurata sullo IAPC nell’area dell’euro per il 2027.
Dopo la data di chiusura delle proiezioni di settembre, l’Eurostat ha pubblicato la sua stima preliminare della crescita del costo del lavoro per dipendente nel secondo trimestre del 2026. La stima del 3,3% è risultata pienamente in linea con le proiezioni di settembre.
I prezzi di mercato utilizzati sono quelli osservati il 19 agosto 2026 (la data di ultimazione delle ipotesi tecniche).
In aggiunta, gli effetti macroeconomici sono valutati utilizzando la media dei risultati di una serie di modelli macroeconomici della BCE e dell’Eurosistema, mentre per gli scenari riguardanti il Medio Oriente è stato utilizzato il modello ECB-BASE. Inoltre i modelli per questa analisi sono stati utilizzati in modalità di proiezione standard ed escludono eventuali maggiori elasticità connesse a effetti indiretti e di secondo impatto, che sono incluse negli scenari sulla situazione in Medio Oriente.
A cura di A. Bobasu, A. Ferrari, T. Kockerols, A. Manu, G. Müller, R. Rigato e A. Stalla-Bourdillon.
Cfr. la sezione 3 delle Proiezioni macroeconomiche per l’area dell’euro formulate dagli esperti dell’Eurosistema, giugno 2026.
In particolare, cfr. il riquadro 4 delle Proiezioni macroeconomiche per l’area dell’euro formulate dagli esperti dell’Eurosistema, giugno 2026.
Si noti che l’interpretazione dello scenario grave in termini di turbative dell’offerta richiede una ripresa parziale dei flussi di petrolio e di gas attraverso lo Stretto di Hormuz nello scenario di base. In particolare, la ripresa delineata nello scenario di base per il quarto trimestre del 2026 dovrebbe essere sufficientemente ampia da rendere possibili turbative dell’offerta dell’entità discussa nello scenario grave. Tali shock equivarrebbero a una riduzione dei flussi di energia attraverso lo Stretto di circa il 60%, con parte dell’impatto sulle forniture di petrolio attenuata dal reindirizzamento attraverso le reti di oleodotti regionali.
Nelle simulazioni del contesto internazionale si utilizzano ipotesi di aumento dei prezzi delle materie prime alimentari in quanto la guerra in Medio Oriente incide altresì sui mercati dei fertilizzanti. Nelle simulazioni relative all’area dell’euro gli scenari avverso e grave contemplano una più forte propagazione dello shock energetico ai prezzi al consumo dei beni alimentari, coprendo di conseguenza gli effetti dei rincari dell’energia sui corsi delle materie prime alimentari. Per ulteriori dettagli, cfr. la sezione 3 delle Proiezioni macroeconomiche per l’area dell’euro formulate dagli esperti dell’Eurosistema, giugno 2026.
Salvo diversa indicazione, i riferimenti agli indicatori economici aggregati a livello internazionale in questo riquadro non includono l’area dell’euro.
Cfr. Bańbura, M., Bobeica, E., Giammaria, A., Porqueddu, M. e Van Spronsen, J. (2025), “A new model to forecast energy inflation in the euro area”, Working Paper Series, n. 3062, BCE. Questo modello è stato utilizzato per valutare uno scenario caratterizzato da margini di raffinazione persistentemente elevati per la benzina e per il diesel. Tale approccio alternativo ha sostanzialmente confermato la ricalibrazione delle elasticità nel modello di proiezione principale ECB-BASE per gli scenari di giugno 2026. L’esercizio attuale mantiene pertanto la stessa intensità utilizzata in precedenza per la trasmissione dei prezzi dell’energia alla componente energetica dell’inflazione misurata sullo IAPC.
Gli effetti indiretti derivanti dalla trasmissione dei prezzi delle materie prime energetiche ai prezzi dei beni alimentari sono stati sottoposti a verifica incrociata con una versione del modello di Bernanke-Blanchard relativa all’area dell’euro (BBEA) (cfr. la nota 21) e un esercizio di proiezione locale. Entrambi rilevano, in base alle regolarità storiche, un’elasticità lievemente inferiore rispetto a quella utilizzata nello scenario più moderato con il modello ECB-BASE. Per le simulazioni attuali, i parametri che disciplinano tale trasmissione sono stati ridimensionati, proporzionalmente per tutti gli scenari, in modo che la risposta dello scenario più moderato nel modello ECB-BASE corrisponda alla risposta media del modello BBEA e del modello di proiezioni locali.
Durante la pandemia di COVID-19 si è osservato un calo del 50% del trasporto aereo mondiale. Sebbene una riduzione analoga per effetto dello shock attuale possa essere meno probabile, l’analisi di sensibilità evidenzia la vulnerabilità a un evento estremo come questo.
-
10 September 2026