


ECB's stabs makroøkonomiske fremskrivninger for euroområdet, september 2026
1 Oversigt
Euroområdets økonomi har været mere modstandsdygtig over for virkningerne af konflikten i Mellemøsten end tidligere forventet. Væksten i realt BNP overraskede positivt i 2. kvartal 2026, og de kortsigtede indikatorer peger i retning af robust vækst på kort sigt, efterhånden som usikkerheden aftager, tilliden forbedres, og energiforsyningsstødet som følge af konflikten i Mellemøsten antages at aftage gradvist[1]. Sommerens hedebølge i Europa forventes kun at have haft en begrænset og midlertidig negativ indvirkning på den økonomiske aktivitet. På mellemlangt sigt ventes den indenlandske efterspørgsel fortsat at blive understøttet af et opsving i realindkomsten, drevet af lavere energiinflation, samt et robust arbejdsmarked, hvor arbejdsløsheden forventes at nå et nyt historisk lavpunkt. Stigende offentlige udgifter til infrastruktur og forsvar, navnlig i Tyskland, suppleret med investeringer i kunstig intelligens (AI) bør også støtte væksten i fremskrivningsperiodens senere år. Uden for euroområdet forventes eksportvæksten at stige efter en styrkelse af den udenlandske efterspørgsel, selvom de vedvarende konkurrencemæssige udfordringer fortsat vil tynge eksporten. Desuden forventes euroområdet at drage mindre fordel af en stærk global AI-relateret efterspørgsel end visse andre økonomier, hvilket afspejler, at sektoren for AI-varer er mindre i euroområdet. I basisfremskrivningerne forudses en årlig vækst i realt BNP på 0,9 pct. i 2026, 1,4 pct. i 2027 og 1,5 pct. i 2028 (tabel 1). Justeret for volatilitet i irske data forventes væksten at være 1,2 pct. i 2026 og 2027 for derefter at stige til 1,4 pct. i 2028[2]. Sammenlignet med fremskrivningerne fra juni 2026 er BNP-væksten blevet opjusteret med 0,1 procentpoint for 2026 (0,3 procentpoint efter justering for volatilitet i irske data). Dette afspejler dataoverraskelser og positive konjunkturbarometre, som indebærer et overhæng i 2027, hvilket fører til en justering på 0,2 procentpoint for det pågældende år. BNP-væksten er ikke justeret for 2028.
Inflationsudsigterne er fortsat i høj grad præget af energistødet, som antages at aftage, selvom der er stor usikkerhed om denne antagelse. Inflationen forventes at toppe på 3,6 pct. i 4. kvartal 2026 som følge af den kraftige stigning i energipriserne forårsaget af konflikten i Mellemøsten, idet stigninger i råoliepriserne forstærkes af yderligere opadrettede pres på priserne på raffinerede olieprodukter og på engrospriserne på gas og elektricitet. Efterhånden som konfliktens vigtigste indvirkning på energipriserne ikke længere indgår i sammenligningen år-til-år, forventes den samlede inflation, målt ved det harmoniserede forbrugerprisindeks (HICP), at falde til 2,5 pct. i 2. kvartal 2027 og derefter at ligge tæt på 2,0 pct. Profilen for den samlede inflation dækker over forskelle i intensiteten af energistødets gennemslag på tværs af hovedkomponenterne. Et hurtigt gennemslag på forbrugerpriserne på energi indebærer, at energiinflationen hurtigt vil følge de forventede fald i råvarepriserne på energi og blive negativ i løbet af 2027 og derefter stige i 2028 med indførelsen af EU's emissionshandelssystem 2 (ETS2). Energistødet forventes derimod kun gradvist at slå igennem på inflationen ekskl. energi, som forventes at stige indtil begyndelsen af 2027 for derefter at forblive høj, inden den igen aftager i 2028. Samlet vurderes indirekte effekter og anden runde-effekter at være beherskede. Den forventede aftagende inflation ventes at bidrage til at inddæmme lønpresset på mellemlangt sigt på baggrund af de forbedrede udsigter for økonomien og arbejdsmarkedet, selvom lønvæksten forventes at forblive over det langsigtede gennemsnit. Overordnet set ventes HICP-inflationen ifølge basisfremskrivningerne at stige fra 2,1 pct. i 2025 til 3,0 pct. i 2026, inden den falder til 2,5 pct. i 2027 for derefter at falde yderligere til 2,1 pct. i 2028. Udsigterne for den samlede HICP-inflation i 2026 er uændrede, idet fødevarekomponenten nedjusteres efter betydelige nedadrettede overraskelser frem til juli, og uanset et vist opadrettet pres fra virkningerne af ugunstige vejrforhold, hvilket opvejer opjusteringer af energiinflationen. Den samlede inflation er blevet opjusteret med 0,2 procentpoint for 2027 og med 0,1 procentpoint for 2028, hvilket afspejler den forventede højere energiinflation i 2027 og en kraftigere kerneinflation (dvs. HICP-inflationen ekskl. energi og fødevarer) i begge år som følge af de bedre udsigter for den økonomiske aktivitet og en noget højere lønvækst samtidig med en lille forbedring på arbejdsmarkedet. Styrken af indirekte og anden runde-effekter forventes at være stort set uændret i forhold til fremskrivningerne fra juni 2026, med undtagelse af lavere indirekte effekter på fødevarepriserne.
De økonomiske udsigter for euroområdet er fortsat meget usikre på baggrund af den igangværende konflikt i Mellemøsten, blokaden af Hormuzstrædet og den fortsatte volatilitet i energipriserne. For at illustrere denne usikkerhed suppleres basisfremskrivningerne med opdaterede versioner af de tre alternative scenarier, der indgik i fremskrivningerne fra juni 2026 – et mildere scenario, et negativt scenario og et hårdt scenario. Scenarierne adskiller sig fra hinanden med hensyn til antagelserne om omfanget og varigheden af konflikten i Mellemøsten og energiprisstødet, stødets indvirkning på de internationale forhold og på usikkerheden samt intensiteten af indirekte effekter og anden runde-effekter på inflationen.
- I det mildere scenario antages det, at energipriserne normaliseres hurtigere end i basisscenariet. Som følge heraf vil inflationen aftage hurtigere og ligge under inflationsmålet på 2 pct. i 2027 og 2028, mens BNP-væksten vil være en smule stærkere end i basisscenariet.
- I det negative scenario antages en kraftigere og mere vedvarende stigning i energipriserne end i basisscenariet. Det omfatter også øget usikkerhed og større international afsmitning samt kraftigere indirekte effekter og anden runde-effekter på inflationen. I forhold til basisscenariet indebærer det negative scenario højere inflation i 2026-28, mens BNP-væksten vil være lavere end i basisscenariet i 2027 og 2028.
- I det hårde scenario antages et kraftigere og mere vedvarende energiprisstød, større usikkerhed og en kraftigere reaktion fra lønninger og priser ekskl. energi end i det negative scenario. I forhold til basisscenariet indebærer det en betydeligt og vedvarende højere samlet inflation i hele fremskrivningsperioden, hvilket er i overensstemmelse med tidligere erfaringer med ikke-lineariteter i forbindelse med et stort energiprisstød. BNP-væksten vil blive markant svækket i 2027, inden den igen stiger til kun lidt under den forventede vækstrate i basisscenariet i 2028, idet en stærkere lønvækst vil understøtte indkomst og efterspørgsel.
Tabel 1
Vækst- og inflationsfremskrivninger for euroområdet
(ændringer i pct. år til år)
|
| Juni 2026 basisscenario | September 2026 – basisscenario og alternative scenarier | |||
|---|---|---|---|---|---|---|
Basisscenario | Mildere scenario | Negativt scenario | Hårdt scenario | |||
Realt BNP | 2025 | 1,5 | 1,3 | |||
2026 | 0,8 | 0,9 | 0,9 | 0,9 | 0,8 | |
2027 | 1,2 | 1,4 | 1,5 | 1,1 | 0,4 | |
2028 | 1,5 | 1,5 | 1,6 | 1,4 | 1,4 | |
HICP | 2025 | 2,1 | 2,1 | |||
2026 | 3,0 | 3,0 | 2,9 | 3,1 | 3,3 | |
2027 | 2,3 | 2,5 | 1,9 | 3,2 | 5,4 | |
2028 | 2,0 | 2,1 | 1,8 | 2,3 | 3,2 | |
HICP ekskl. energi og fødevarer | 2025 | 2,4 | 2,4 | |||
2026 | 2,5 | 2,5 | 2,5 | 2,5 | 2,5 | |
2027 | 2,5 | 2,6 | 2,5 | 2,8 | 3,5 | |
2028 | 2,2 | 2,3 | 2,2 | 2,4 | 3,2 | |
Anm.: Tallene for realt BNP bygger på årlige gennemsnit af sæsonkorrigerede data og data korrigeret for antal arbejdsdage. BNP-tallene for euroområdet påvirkes af betydelig volatilitet i forbindelse med multinationale virksomheders aktiviteter i Irland. Et mål for euroområdets BNP ved hjælp af modificeret indenlandsk efterspørgsel i stedet for BNP for Irland vil indebære vækstudsigter på 1,2 pct. for 2026 og 2027 og 1,4 pct. for 2028. Dette sammenholdes med 0,9 pct. for 2026, 1,1 pct. for 2027 og 1,5 pct. for 2028 i stabens fremskrivninger fra juni 2026. Yderligere oplysninger findes i fodnote 4. De historiske data kan afvige fra Eurostats seneste publikationer på grund af data, som er offentliggjort efter skæringsdatoen for fremskrivningerne.
2 Makroøkonomiske fremskrivninger for økonomien i euroområdet
2.1 Realøkonomien
Euroområdets økonomi er forblevet modstandsdygtig over for de energi- og usikkerhedsstød, der er knyttet til konflikten i Mellemøsten. Ifølge Eurostats foreløbige skøn steg realt BNP med 0,4 pct. i 2. kvartal 2026 mod 0,0 pct. i 1. kvartal[3]. Et justeret mål for euroområdets BNP, der anvender modificeret indenlandsk efterspørgsel i stedet for BNP for Irland, steg med 0,3 pct. i samme periode, hvilket er 0,2 procentpoint over junifremskrivningerne og uændret i forhold til 1. kvartal 2026 (figur 1, del a)[4]. Den opadrettede overraskelse tyder på, at de negative effekter på realindkomsten og usikkerheden fra konflikten i Mellemøsten fortsat har været begrænsede, mens en positiv impuls fra det igangværende AI-boom kan have understøttet erhvervsinvesteringerne og den udenlandske efterspørgsel.
De foreliggende konjunkturbarometre peger i retning af en styrket tillid og vækstmomentum på trods af den fortsatte usikkerhed i forbindelse med konflikten i Mellemøsten og en midlertidigt dæmpende effekt af det ekstreme sommervejr i Europa. Konjunkturbarometrene frem til august peger i retning af forbedret vækstmomentum siden lavpunkterne i foråret. Det sammensatte Purchasing Managers' Index (PMI) for produktionen steg en smule i august som følge af en styrket dynamik i produktionen i fremstillingssektoren, mens PMI for servicesektoren fortsat viste vækst. De fremadrettede PMI-indikatorer blev også forbedret, selvom leverandørernes leveringstider blev en smule længere. Tilsvarende steg Europa-Kommissionens indikator for økonomiske forventninger yderligere i august og indhentede dermed gabet i forhold til niveauet i februar (før krigen). Derimod forventes de seneste hedebølger og tørker i Europa – der forårsager lav vandstand i vigtige floder samt naturbrande – at hæmme væksten i 3. kvartal. Samlet set ventes væksten i euroområdet med det justerede mål at aftage til 0,2 pct. i 3. kvartal fra 0,3 pct. i 2. kvartal, inden den igen stiger til 0,3 pct. i 4. kvartal[5]. Det indebærer opjusteringer med 0,1 procentpoint for 3. og 4. kvartal i forhold til junifremskrivningerne, hvilket afspejler opjusteringer af alle efterspørgselskomponenter.
Figur 1
Realt BNP i euroområdet
a) Vækst i realt BNP
(ændringer i pct. kvartal til kvartal og bidrag i procentpoint, kvartalsvise tal er sæsonkorrigeret og korrigeret for antal arbejdsdage)

b) Realt BNP-niveau
(indeks: 1. kvt. 2024 = 100)

Anm.: De historiske data kan afvige fra Eurostats seneste publikationer på grund af data, som er offentliggjort efter skæringsdatoen for fremskrivningerne. De lodrette linjer angiver starten på den aktuelle fremskrivningsperiode. I del a) angiver de røde søjler den indvirkning, som væksten i realt BNP i Irland har på aggregatet for euroområdet, og de gule søjler angiver væksten i de øvrige eurolande.
På mellemlangt sigt ventes væksten i realt BNP at stige støt, efterhånden som usikkerheden aftager, tilliden forbedres, og energipriserne normaliseres. Det private forbrug ventes at yde det største bidrag til væksten på mellemlangt sigt efterfulgt af en robust investeringsdynamik (figur 2). Nettoeksportens bidrag ventes at blive svagt positivt fra 2027.
- Væksten i det private forbrug forventes at være afdæmpet på kort sigt på grund af et vist tab af købekraft og øget usikkerhed, men bør stige på mellemlangt sigt. Det private forbrug vil sandsynligvis stige moderat på kort sigt som følge af den afdæmpende virkning af konflikten i Mellemøsten på den disponible realindkomst, selvom dette delvis synes at blive afbødet af finanspolitiske foranstaltninger i nogle lande og med tiden at aftage. Forbrugertilliden er også steget i de seneste måneder, men ligger stadig under niveauet før konfliktens begyndelse, hvilket stadig peger i retning af en forsigtig forbrugsadfærd. Væksten i husholdningernes forbrug forventes at blive styrket fremadrettet, understøttet af et opsving i væksten i reallønnen, robust beskæftigelse og i mindre grad gunstige formueeffekter. Husholdningernes opsparingskvote forventes at falde gradvis i løbet af fremskrivningsperioden, i takt med at usikkerheden mindskes, og forsigtighedshensyn aftager på baggrund af vedvarende høje renter.
- Det offentlige forbrug forventes fortsat at understøtte væksten på mellemlangt sigt. Efter et robust bidrag til væksten i 2026 skyldes den midlertidige afmatning, der forventes i 2027, hovedsagelig udløbet af finansieringen fra Next Generation EU (NGEU) i Italien og yderligere forventede budgetbesparelser i Frankrig (se også boks 3).
- Investeringsvæksten forventes at blive understøttet af udgifter til kunstig intelligens, forsvar og infrastruktur og af en gradvis genopretning af boliginvesteringerne. Efter svage resultater i 2. kvartal 2026 forventes erhvervsinvesteringerne (ekskl. volatile irske investeringer i intellektuelle ejendomsprodukter) at stige på trods af en vis resterende usikkerhed i forbindelse med konflikten i Mellemøsten, som er knyttet til energipriser og forsyningsflaskehalse, og en gradvis stramning af finansieringsforholdene. Genopretningen bør understøttes af en forbedring af efterspørgslen og af digitaliseringsindsatsen, der afspejler hurtige globale fremskridt inden for kunstig intelligens. Afsmitning på den private sektor fra øgede forsvars- og infrastrukturudgifter og en gradvis styrkelse af fortjenesten forventes også at understøtte erhvervsinvesteringerne. Dette vil opveje en dæmpende virkning af væksten i offentlige investeringer, idet denne virkning forventes at aftage i 2027-28 efter udløbet af NGEU-programmet. Boliginvesteringerne steg betydeligt mindre end tidligere forventet i 1. halvår 2026, hvilket delvis afspejler virkningen af ugunstige vejrforhold og strammere finansieringsforhold. Ikke desto mindre forventes boliginvesteringerne stadig at stige gradvist, understøttet af en vedvarende boligefterspørgsel i en situation med stigende realløn. De anses også for at drage fordel af de fortsat stærke færdiggørelses- og installationsarbejder, der i vid udstrækning kan tilskrives renoveringsaktiviteter såsom energiforbedringer[6].
- Eksporten ventes at forblive afdæmpet som følge af vedvarende udfordringer for euroområdets konkurrenceevne, der forværres af faktorer som USA's toldsatser og den generelle appreciering af euroen siden udgangen af 2024. Selvom konflikten i Mellemøsten stadig lægger en dæmper på eksportvæksten, har konflikten på kort sigt vist sig at være mindre skadelig end forventet, hvilket indebærer opjusteringer i forhold til junifremskrivningerne. Eksportkonkurrenceevnen forventes dog fortsat at være svag. Euroens tidligere appreciering og højere amerikansk told lægger fortsat en dæmper på eksporten. Stigningen i den globale efterspørgsel understøtter til en vis grad eksporten. En stor del af denne styrke skyldes imidlertid AI-boomet, og euroområdet forventes at drage mindre fordel af dette end visse andre økonomier, givet den mindre sektor for AI-varer[7]. Som følge heraf forventes euroområdets andel af de globale eksportmarkeder at falde yderligere en smule på mellemlangt sigt. Importvæksten ventes at overstige eksportvæksten i 2026 i kraft af importefterspørgslen, inden den stort set vil være på linje med eksporten på mellemlangt sigt. Investeringer i kunstig intelligens og forsvar forventes at generere importefterspørgsel på mellemlangt sigt. Samlet set ventes nettoeksporten at have en svagt negativ indvirkning på væksten i realt BNP i 2026 og at yde et lille positivt bidrag i 2027 og 2028.
Den indenlandske efterspørgsel ventes at blive understøttet af forsvars- og infrastrukturudgifter. Virkningen på væksten af de finanspolitiske udgifter til forsvar og infrastruktur, som hovedsagelig Tyskland står for, og som medfører den stærkeste impuls i 2026, anslås at være 0,5 procentpoint kumulativt i perioden 2025-28[8]. De energistøtteforanstaltninger, som regeringerne har vedtaget siden begyndelsen af krigen i Mellemøsten, er overvejende midlertidige og har kun en marginal indvirkning på væksten.
Figur 2
Vækst i realt BNP i euroområdet – fordelt efter de vigtigste udgiftskomponenter
(årlig ændring i pct. og bidrag i procentpoint)

Anm.: Dataene er sæsonkorrigeret og korrigeret for antal arbejdsdage. De historiske data kan afvige fra Eurostats seneste publikationer på grund af data, som er offentliggjort efter skæringsdatoen for fremskrivningerne. Den lodrette linje angiver starten på fremskrivningsperioden.
Sammenlignet med fremskrivningerne fra juni 2026 er væksten i realt BNP blevet opjusteret med 0,1 procentpoint for 2026 og med 0,2 procentpoint i for 2027, mens den er uændret for 2028 (figur 3 og tabel 2). En betydelig nedjustering af BNP-væksten i 1. kvartal 2026 i forbindelse med justeringer af irske data blev mere end opvejet af den overraskende stigning i BNP-væksten i 2. kvartal og de stærkere udsigter for 2. halvår, hvilket resulterede i en mindre opjustering af vækstfremskrivningen for 2026. De forbedrede udsigter på kort sigt vedrører hovedsagelig forbedrede udsigter for investeringerne på kort sigt i overensstemmelse med de seneste indikatorer, en stærkere udvikling i det private forbrug som følge af en vis mindskelse af usikkerheden og de mere positive internationale forhold. Opjusteringerne for 2. halvår 2026 indebærer betydelige overhæng i 2027, mens justeringerne som følge af væksten inden for året er tæt på nul i både 2027 og 2028. Realt BNP, målt ved hjælp af modificeret indenlandsk efterspørgsel for Irland, er blevet opjusteret med 0,3 procentpoint for 2026 og 0,1 procentpoint for 2027 og nedjusteret med 0,1 procentpoint for 2028. Sammenlignet med fremskrivningerne fra december 2025 (basisscenariet før udbruddet af krigen i Mellemøsten) er væksten blevet nedjusteret med 0,3 procentpoint for 2026, forbliver uændret for 2027 og er blevet opjusteret med 0,1 procentpoint for 2028, hvilket indebærer et lidt lavere BNP-niveau ved udgangen af fremskrivningsperioden (figur 1, del b, og figur 3, del a).
Figur 3
Justeringer af fremskrivningerne for vækst i realt BNP sammenlignet med fremskrivningerne fra juni 2026
a) Opdeling i effekt inden for året og afsmitningseffekter | b) Opdeling i de vigtigste udgiftskomponenter |
|---|---|
(i procentpoint) | (i procentpoint) |
 |  |
Anm.: Den lodrette linje angiver starten på fremskrivningsperioden. Justeringer beregnes på grundlag af uafrundede tal. I del b) henviser "MDD" til det modificerede mål for den indenlandske efterspørgsel.
Tabel 2
Fremskrivninger af realt BNP, handlen og arbejdsmarkedet
(ændringer i pct. år til år, medmindre andet er angivet, justeringer i procentpoint)
September 2026 | Justeringer i forhold til juni 2026 | ||||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
Realt BNP | 1,3 | 0,9 | 1,4 | 1,5 | 0,1 | 0,2 | 0,0 |
Realt BNP med modificeret indenlandsk efterspørgsel for Irland1) | 1,1 | 1,2 | 1,2 | 1,4 | 0,3 | 0,1 | -0,1 |
Privat forbrug | 1,5 | 1,0 | 1,0 | 1,3 | 0,2 | 0,0 | -0,1 |
Offentligt forbrug | 1,5 | 1,9 | 1,1 | 1,3 | 0,3 | 0,1 | 0,0 |
Investering | 2,9 | 1,8 | 2,0 | 2,0 | 0,0 | 0,3 | -0,1 |
Eksport2) | 2,0 | 2,1 | 3,2 | 2,9 | 1,0 | 0,6 | 0,0 |
Import2) | 3,6 | 2,6 | 3,0 | 2,9 | 1,0 | 0,6 | -0,1 |
Bidrag til BNP fra: |
|
|
|
|
|
|
|
Indenlandsk efterspørgsel | 1,7 | 1,3 | 1,2 | 1,4 | 0,2 | 0,1 | -0,1 |
Nettoeksport | -0,6 | -0,1 | 0,2 | 0,1 | 0,1 | 0,0 | 0,0 |
Lagerændringer | 0,2 | -0,2 | 0,0 | 0,0 | -0,1 | 0,0 | 0,0 |
Disponibel realindkomst | 0,9 | 0,6 | 1,1 | 1,0 | 0,3 | 0,1 | -0,1 |
Husholdningernes opsparingskvote (i pct. af disponibel indkomst) | 14,6 | 14,1 | 14,1 | 13,9 | 0,0 | 0,0 | 0,0 |
Beskæftigelse3) | 0,7 | 0,5 | 0,5 | 0,5 | 0,1 | 0,0 | -0,1 |
Arbejdsløshed | 6,3 | 6,2 | 6,1 | 5,9 | -0,1 | -0,1 | -0,1 |
Betalingsbalancens løbende poster (pct. af BNP) | 1,6 | 1,5 | 1,5 | 1,7 | 0,2 | 0,0 | 0,2 |
Anm.: Tallene for realt BNP og komponenterne bygger på sæsonkorrigerede data og data korrigeret for antal arbejdsdage. De historiske data kan afvige fra Eurostats seneste publikationer på grund af data, som er offentliggjort efter skæringsdatoen for fremskrivningerne. Justeringer beregnes på grundlag af afrundede tal.
1) Modificeret indenlandsk efterspørgsel er beskrevet i fodnote 4.
2) Omfatter samhandlen i euroområdet.
3) Beskæftigede.
Ifølge fremskrivningerne ventes arbejdsmarkedet at forblive stort set robust i overensstemmelse med de forbedrede udsigter for den økonomiske aktivitet. De aktuelle fremskrivninger afspejler et stærkere udgangspunkt for arbejdsmarkedet, som hænger sammen med en højere økonomisk aktivitet end tidligere forventet (når der korrigeres for volatiliteten i irske data) siden årets begyndelse, hvilket understreger modstandskraften i euroområdets økonomi over for konflikten i Mellemøsten. Sammenlignet med junifremskrivningerne forventes beskæftigelsesvæksten derfor at være højere i 2026, uændret for 2027 og er blevet nedjusteret en smule for 2028, til en stabil årlig vækstrate på ca. 0,5 pct. (figur 4, del a). Der ventes fortsat fremgang i arbejdskraftsproduktiviteten, som stiger støt i hele fremskrivningsperioden. Da beskæftigelsen normalt reagerer mindre end den økonomiske aktivitet på konjunkturcykler, er væksten i arbejdskraftproduktiviteten blevet opjusteret for 2. halvår 2026 (da den økonomiske vækst viste sig at være stærkere end beskæftigelsen i 1. halvår) og for 2027 og marginalt nedjusteret for 2028. Arbejdsløshedsprocenten forventes at falde hen over fremskrivningsperioden til 5,9 pct. i 2028, hvilket er en lille nedjustering i forhold til junifremskrivningerne (figur 4, del b). Denne justering skyldes den mere positive vækst i produktion og beskæftigelse i 2026. Strukturelle faktorer, fx demografi, bidrager desuden fortsat til en lavere arbejdsløshed (men i overensstemmelse med de antagelser, der allerede er indarbejdet i junifremskrivningerne).
Figur 4
Arbejdsmarkedet
a) Beskæftigelse | b) Arbejdsløshed |
|---|---|
(ændringer i pct. år til år) | (i pct. af arbejdsstyrken) |
 |  |
Anm.: Den lodrette linje angiver starten på den aktuelle fremskrivningsperiode.
Boks 1
Internationale forhold
Den globale økonomi er fortsat stort set robust, understøttet af vedvarende AI-relaterede investeringer og mindre forsyningsknaphed i forhold til fremskrivningerne fra juni 2026 – selvom konflikten i Mellemøsten fortsat er uløst[9]. Den globale vækst forblev robust i 2. kvartal 2026, idet svagheden i USA og Kina blev opvejet af styrken i økonomier, der eksporterer AI-hardware (fx Taiwan og Sydkorea). Den globale import overraskede markant positivt, idet importvæksten i 2. kvartal lå betydeligt højere end i junifremskrivningerne. Dette afspejlede en stærk AI-relateret handel og en midlertidig fremrykning af toldfølsom og energiintensiv vareimport. De seneste indikatorer peger i retning af en fortsat robust BNP-vækst og stærk global handel i 3. kvartal, understøttet af vedvarende investeringer i AI-infrastruktur og aftagende forsyningsknaphed. Den årlige globale inflation steg til 3,4 pct. i 2. kvartal, hvilket var i overensstemmelse med junifremskrivningerne, i takt med at højere energiomkostninger medførte højere forbrugerpriser i hele den globale økonomi.
På trods af beskedne opjusteringer forventes den globale vækst gradvis at stige igen og at holde sig under gennemsnittet for perioden før covid-19-pandemien (tabel A). Den globale vækst i realt BNP forventes at ligge på 3,1 pct. i 2026, 3,3 pct. i 2027 og 3,4 pct. i 2028. Den er blevet opjusteret med 0,1 procentpoint for hvert år i fremskrivningsperioden, idet aftagende forsyningsknaphed forventes at forbedre udsigterne generelt, og større AI-relaterede infrastrukturinvesteringer forventes at støtte økonomier, der er integreret i teknologiforsyningskæden. De seneste kvartalers uventet robuste privatforbrug i USA har også medført opjusteringer af den økonomiske aktivitet i USA i fremskrivningsperioden. I Kina har den svage vækst i 2. kvartal ført til en nedjustering for 2026, mens større forventede investeringer i AI-infrastruktur har været drivkraften bag en opjustering for 2027.
Den globale disinflation forventes at gøre sig gældende igen efter en midlertidig stigning i inflationen i 2026, således at udsigterne, i kraft af udlignende prispres, forbliver uændrede i forhold til fremskrivningerne fra juni 2026[10]. Den globale inflation forventes at ligge på 3,5 pct. i 2026, 3,0 pct. i 2027 og 2,5 pct. i 2028. Lavere oliepriser i fremskrivningsperioden opvejes af højere gaspriser, høje raffineringsmarginer – som begrænser gennemslaget fra lavere råoliepriser på raffinerede olieprodukter – og kraftigere prispres på AI-relaterede varer, for hvilke importpriserne steg markant. De uændrede fremskrivninger for den globale inflation dækker over opjusteringer for USA og visse teknologiproducerende økonomier samt nedjusteringer for Kina og de central- og østeuropæiske lande.
Fremskrivningerne af den udenlandske efterspørgsel i euroområdet og eksportpriserne hos euroområdets konkurrenter er stærkere end i juni, men stigningerne er koncentreret om AI-relaterede handelsstrømme, som eksportørerne i euroområdet har en forholdsvis begrænset eksponering over for. Den udenlandske efterspørgsel i euroområdet ventes at stige med 3,6 pct. i 2026, 4,0 pct. i 2027 og 3,4 pct. i 2028, hvilket er en opjustering på 0,4 procentpoint for 2026 og 0,6 procentpoint for 2027, hvor 2028 er uændret i forhold til fremskrivningerne fra juni 2026. Justeringerne afspejler positive overraskelser i 2. kvartal 2026 og det tilknyttede overhæng samt større investeringer i AI-infrastruktur med høj handelsintensitet. Disse faktorer mere end opvejede afviklingen af den midlertidige fremrykning, der blev konstateret i 2. kvartal 2026. Inflationen i eksportpriserne hos euroområdets konkurrenter i national valuta forventes at stige til 7,0 pct. i 2026, inden den aftager til 3,0 pct. i 2027 og 1,7 pct. i 2028. Opjusteringerne i forhold til fremskrivningerne fra juni 2026 – med 2,8 procentpoint for 2026 og 0,5 procentpoint for 2027 – afspejler store opadrettede overraskelser i eksportpriserne i Sydkorea, Japan, USA og Kina, efterhånden som priserne på chipkort og relaterede teknologipriser er steget kraftigt. Den bratte nedgang efter 2026 afspejler en forventet afdæmpning af prisstigningerne på AI-relaterede varer samt den disinflationære virkning af lavere oliepriser. Eftersom opjusteringer af den udenlandske efterspørgsel i euroområdet og konkurrenternes eksportpriser er koncentreret om AI-varer – hvor euroområdet har en lille markedsandel – omsættes de ikke fuldt ud til øget eksport fra euroområdet (se nærmere i afsnit 2.1).
Tabel A
Internationale forhold
(ændringer i pct. år til år, justeringer i procentpoint)
| September 2026 | Justeringer i forhold til juni 2026 | ||||||
|---|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
Realt BNP på verdensplan (ekskl. euroområdet) | 3,7 | 3,1 | 3,3 | 3,4 | 0,1 | 0,1 | 0,1 | 0,1 |
Verdenshandlen (ekskl. euroområdet)1) | 5,4 | 4,7 | 4,5 | 3,5 | -0,1 | 0,5 | 0,9 | 0,0 |
Udenlandsk efterspørgsel i euroområdet2) | 4,6 | 3,6 | 4,0 | 3,4 | 0,0 | 0,4 | 0,6 | 0,0 |
Forbrugerprisindeks på verdensplan (ekskl. euroområdet) | 3,1 | 3,5 | 3,0 | 2,5 | 0,0 | 0,0 | 0,0 | 0,0 |
Konkurrenternes eksportpriser i national valuta3) | 1,3 | 7,0 | 3,0 | 1,7 | 0,1 | 2,8 | 0,5 | 0,0 |
Anm.: Justeringer beregnes på grundlag af afrundede tal.
1) Beregnet som et vægtet gennemsnit af importen.
2) Beregnet som et vægtet gennemsnit af euroområdets handelspartneres import.
3) Beregnet som et vægtet gennemsnit af euroområdets handelspartneres eksportdeflatorer.
Boks 2
Tekniske antagelser
Sammenlignet med fremskrivningerne fra juni 2026 indebærer de tekniske antagelser lavere oliepriser og priser ab bedrift, højere gas- og elpriser, en svagere euro, stort set uændrede renter og højere aktiekurser. Oliepriserne er faldet og antages at blive 88 dollar pr. tønde i gennemsnit i 3. kvartal 2026, hvilket er næsten 15 pct. lavere end antaget for dette kvartal i junifremskrivningerne, men over 40 pct. højere end i fremskrivningerne fra december 2025, hvilket afspejler den igangværende konflikt i Mellemøsten. Gaspriserne er derimod blevet opjusteret med 20 pct. i forhold til junifremskrivningerne og er dobbelt så høje som antaget for 3. kvartal 2026 i fremskrivningerne fra december 2025. Dette hænger i høj grad sammen med de lave gaslagre i Europa. Elpriserne er blevet opjusteret med 50 pct. for 3. kvartal 2026 i forhold til junifremskrivningerne, hvilket delvis kan være udløst af vejrrelateret højere efterspørgsel og lavere udbud. Justeringerne for resten af fremskrivningsperioden er dog stort set på linje med justeringerne af gaspriserne. Priserne ab bedrift i euroområdet var i juli 2026 ca. 9 pct. lavere end forventet på trods af de seneste ekstreme vejrforhold, hvilket førte til nedjusteringer af den forventede udvikling i 2026 og 2027. Antagelserne om de internationale fødevarepriser er dog blevet moderat opjusteret, hvilket delvis afspejler bekymringer med hensyn til intensiteten af dette års El Niño-effekt og er i næsten fuldt omfang drevet af store prisstigninger på kaffe og kakao. Euroen er deprecieret med 1,0 pct. over for den amerikanske dollar og den nominelle effektive eurokurs med 0,3 pct. siden junifremskrivningerne. Markedets forventninger til den korte rente er blevet opjusteret med 0,2 procentpoint for 2027 i forhold til junifremskrivningerne og med 0,3 procentpoint for 2028, mens den lange rente er blevet opjusteret med omkring 0,1-0,2 procentpoint for perioden 2027-28.
Tabel A
Tekniske antagelser
September 2026 | Justeringer i forhold til juni 2026 | ||||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
Råvarer: |
|
|
|
|
|
|
|
Oliepris (USD/tønde) | 69,1 | 89,5 | 78,0 | 73,6 | -7,6 | -5,1 | -4,6 |
Priser på naturgas (EUR/MWh) | 36,2 | 51,0 | 43,3 | 30,3 | 11,7 | 15,5 | 8,8 |
Engrospriser på elektricitet (EUR/MWh) | 83,6 | 108,7 | 90,2 | 73,1 | 21,7 | 15,3 | 7,4 |
Kvoter i EU's emissionshandelssystem 1 (ETS1) (EUR/ton CO2) | 73,9 | 78,4 | 83,3 | 86,4 | 5,0 | 9,1 | 9,1 |
Kvoter i EU's emissionshandelssystem 2 (ETS2) (EUR/ton CO2) | - | - | - | 46,0 | - | - | 0,0 |
Råvarepriser, ekskl. energi, i USD (årlig ændring i pct.) | 5,8 | 3,5 | 3,0 | -0,1 | 0,5 | 2,2 | 1,8 |
Ab bedriftspriser i euroområdet (årlig ændring i pct.) | 4,1 | -6,6 | -1,3 | -0,1 | -6,2 | -4,2 | 0,1 |
Valutakurser: |
|
|
|
|
|
|
|
USD/EUR-kurs | 1,13 | 1,16 | 1,16 | 1,16 | -0,8 | -1,0 | -1,0 |
Nominel effektiv eurokurs (EER40) (1. kvt. 1999 = 100) | 128,3 | 129,6 | 129,4 | 129,4 | -0,3 | -0,3 | -0,3 |
Finansielle antagelser: |
|
|
|
|
|
|
|
3-måneders Euribor (i pct. pr. år) | 2,2 | 2,4 | 3,0 | 3,0 | 0,0 | 0,2 | 0,3 |
10-årige statsobligationsrenter (i pct. pr. år) | 3,1 | 3,5 | 3,8 | 4,0 | 0,0 | 0,2 | 0,1 |
Anm.: Justeringer udtrykkes i procent, for så vidt angår niveauer, og i procentpoint, for så vidt angår vækstrater, og i pct. p.a. Justeringer af vækstrater og rentesatser beregnes ved hjælp af tal afrundet til én decimal, mens justeringer rapporteret som procentvise ændringer beregnes på grundlag af uafrundede tal. De tekniske antagelser om renter og råvarepriser i euroområdet bygger på markedsforventninger. Skæringsdatoen var 19. august 2026. Olieprisen henviser til spot- og futuresprisen på Brent-råolie. Gasprisen henviser til nederlandske spot- og futurespriser på TTF-gas. Elektricitetspriserne henviser til den gennemsnitlige engrosspot- og futurespris for de fem største lande i euroområdet. Anvendelsen af antagelserne om elpriserne i stabens fremskrivninger varierer fra euroland til euroland, alt efter hvilken praksis der anvendes i prisfastsættelsen af forbrugerpriserne på elektricitet. Den "syntetiske" futurespris på ETS1-kvoter (EUA) udledes som den lineære interpolerede værdi ultimo måneden af de to nærmeste europæiske Energy Exchange EUA-futures. Der beregnes så et gennemsnit af de månedlige EUA-futurespriser, så der fås en ækvivalent til priserne på årsbasis. Da der ikke var nogen meningsfuld handel med ETS2-kvoter, blev prisantagelserne fastsat af staben i overensstemmelse med Europa-Kommissionens antagelse i efterårsprognosen 2025 (se boksen "Den makroøkonomiske indvirkning af klimapolitikkerne i euroområdet" i Eurosystemets fremskrivninger fra december 2025). Udviklingen i råvarepriserne fremgår af futuresmarkederne i de ti arbejdsdage, der afsluttedes på skæringsdatoen, bortset fra priserne ab bedrift i euroområdet, som anslås ved hjælp af en økonometrisk model, der tager højde for udviklingen i de internationale råvarepriser på fødevarer. Det antages, at de bilaterale valutakurser i fremskrivningsperioden vil forblive uændrede på det gennemsnitlige niveau for den periode på ti arbejdsdage, der afsluttedes på skæringsdatoen. Antagelserne om den nominelle 10-årige statsobligationsrente i euroområdet er baseret på gennemsnittet af landenes 10-årige obligationsrente, vægtet i forhold til årlige BNP-tal. Hvis de nødvendige data findes, beregnes den landespecifikke nominelle 10-årige statsobligationsrente som renten på den 10-årige benchmarkobligation, der forlænges ved hjælp af forward par-renten udledt, på skæringsdatoen, af de tilsvarende landespecifikke rentekurver. For de øvrige lande beregnes den landespecifikke 10-årige statsobligationsrente som renten på den 10-årige benchmarkobligation, der forlænges ved hjælp af et fast spænd (observeret på skæringsdatoen) i forhold til de tekniske antagelser om de risikofrie lange renter i euroområdet.
Boks 3
Finanspolitiske udsigter
Efter at være blevet neutral i 2025 ventes finanspolitikken i euroområdet at blive lempet med 0,5 procentpoint af BNP i 2026 og at blive strammet samlet set med et tilsvarende beløb i perioden 2027-28 (tabel A)[11]. Lempelsen i 2026 er bredt funderet på udgiftssiden (offentlige investeringer, forbrug og finanspolitiske overførsler, hvor tendenserne fra 2025 fortsatte). Stigningen i investeringerne afspejler primært høje forsvars- og infrastrukturudgifter i Tyskland og nogle mindre lande samt projekter under Next Generation EU (NGEU)-programmet. Stigningen i finanspolitiske overførsler afspejler en høj vækst i pensionsudgifter og andre sociale betalinger samt kapitaloverførsler til virksomheder, der finansieres via NGEU. Desuden omfatter basisscenariet 0,1 pct. af BNP i midlertidige energistøtteforanstaltninger (hovedsagelig lavere indirekte skatter og højere tilskud) ydet af regeringer siden konflikten i Mellemøsten brød ud. Ud over den forventede tilbagerulning af energistøtten er stramningen af finanspolitikken i 2027 bredt funderet på tværs af landene, herunder Spanien, Frankrig og Italien (bl.a. efter udløbet af de fleste NGEU-finansieringer). Dette opvejes kun delvis af de fortsatte stimulerende foranstaltninger i Tyskland. Den resterende stramning for 2027 og 2028 skyldes ikke-diskretionære faktorer[12].
Sammenlignet med junifremskrivningerne forventes finanspolitikken at være stort set uændret i fremskrivningsperioden efter at have været mere lempelig i 2025. Reviderede historiske data for Tyskland og Frankrig peger i retning af en noget mere lempelig finanspolitik i 2025. I 2026 opvejes en mindre lempelse som følge af en forlængelse af energistøtteforanstaltningerne og andre udgifter kun delvis af stigninger i sociale bidrag og direkte skatter. Nogle af disse lempelseseffekter (under 0,1 procentpoint af BNP) vender efterfølgende, navnlig i 2027.
Euroområdets budgetunderskud ventes at toppe på 3,7 pct. af BNP i 2027 for derefter at falde en smule, mens gældskvoten forventes at fortsætte med at stige i fremskrivningsperioden til lige under 90 pct. i 2028. Størstedelen af den markante stigning i underskuddet fra 2025-niveauet (opjusteret til 3,0 pct. af BNP) finder sted i 2026, hvilket afspejler lempelsen af finanspolitikken. Rentebetalingerne forventes at stige med 0,2 procentpoint af BNP i 2026 og med yderligere 0,3 procentpoint over de næste to år. Denne udvikling opvejes stort set af den positive cykliske komponent og stramningen af finanspolitikken i 2027 og 2028, hvilket fører til et lille fald i underskuddet i 2028. Euroområdets gældskvote forventes at blive ved med at stige, idet de fortsatte primære underskud og positive gælds-/underskudsjusteringer opvejer de gunstige virkninger af spænd mellem renter og vækst. Sammenlignet med junifremskrivningerne er udsigterne for euroområdets underskud stort set uændrede. Basiseffekten af et højere underskud i 2025 (som stammer fra Tyskland) og den lille lempelse i 2026 opvejes af en gunstigere konjunkturudvikling. Nedjusteringen af udviklingen i gældskvoten afspejler en justering for 2025 og gunstigere spænd mellem renter og vækst som følge af højere nominel BNP-vækst.
Tabel A
Finanspolitiske udsigter for euroområdet
(i pct. af BNP, justeringer i procentpoint)
| September 2026 | Justeringer i forhold til juni 2026 | |||||||
|---|---|---|---|---|---|---|---|---|---|
2024 | 2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
Finanspolitik1) | 0,8 | 0,0 | -0,5 | 0,4 | 0,2 | -0,1 | 0,0 | 0,0 | 0,0 |
Den offentlige budgetsaldo | -3,1 | -3,0 | -3,6 | -3,7 | -3,6 | -0,1 | 0,0 | 0,0 | 0,0 |
Strukturel budgetsaldo2) | -3,1 | -3,2 | -3,7 | -3,9 | -3,9 | -0,1 | -0,2 | -0,2 | -0,2 |
Offentlig bruttogæld | 86,2 | 87,1 | 88,2 | 88,8 | 89,4 | -0,3 | -0,4 | -0,5 | -0,6 |
Anm.: Justeringer beregnes på grundlag af uafrundede tal.
1) Finanspolitikken måles som ændringen i den konjunkturkorrigerede primære saldo. Tallene er også korrigeret for udbetalte og forventede tilskud under NGEU-programmet, som ikke har nogen indvirkning på økonomien på indtægtssiden. Et negativt (positivt) tal indikerer en lempelse (stramning) af finanspolitikken.
2) Den strukturelle budgetsaldo beregnes som den offentlige saldo fratrukket de midlertidige konjunktureffekter (eller den konjunkturkorrigerede primære saldo, som er omtalt ovenfor, plus rentebetalinger) og fratrukket en række foranstaltninger klassificeret som midlertidige i henhold til Det Europæiske System af Centralbankers definition.
2.2 Priser og omkostninger
Efter den seneste volatilitet i forbindelse med den igangværende konflikt i Mellemøsten var den samlede HICP-inflation 2,9 pct. i juli[13]. Den lille stigning i den samlede vækst fra 2,8 pct. i juni (mod 3,2 pct. i maj) afspejlede højere vækstrater for energikomponenten, hovedsagelig for transportbrændstoffer i overensstemmelse med dyrere raffinerede olieprodukter, og afslutningen på visse statslige støtteforanstaltninger samt højere vækstrater for komponenten tjenesteydelser og for komponenten industrivarer ekskl. energi (NEIG)[14]. HICPX-inflationen steg en smule til 2,5 pct. i juli. Samtidig faldt fødevareinflationen yderligere som følge af et afdæmpet pres på forsyningskæden, herunder tidligere fald i råvare- og producentpriserne på fødevarer. Alt i alt har virkningerne af krigen i Mellemøsten på forbrugerpriserne ekskl. energi indtil videre været begrænsede, hvilket også fremgår af den beherskede dynamik i målene for den underliggende inflation og prispresset på forsyningskædens senere stadier, idet de seneste data tyder på, at de indirekte effekter på fødevarepriserne er mindre end forventet.
Den samlede inflation ventes at stige fra 2,1 pct. i 2025 til 3,0 pct. i 2026, primært som følge af højere energipriser, hvorefter den falder til 2,1 pct. i 2028, efterhånden som energistødet aftager (figur 5 og tabel 3). På betingelse af de markedsbaserede antagelser om råvarepriserne på energi forventes den samlede inflation at stige til 3,6 pct. i 4. kvartal 2026 som følge af højere energiinflation, men også som følge af højere NEIG- og fødevarekomponenter. Den forventes derefter at falde i begyndelsen af 2027, hovedsagelig på grund af store nedadrettede energibasiseffekter. Mens den samlede inflation ventes at falde brat i 2. kvartal 2027 til 2,5 pct., forventes indirekte effekter af højere energipriser gradvist at slå igennem på inflationen ekskl. energi, omend i mindre omfang end under inflationsepisoden i 2021-24. Den gennemsnitlige HICP-inflation ekskl. energi forventes at være 2,6 pct. i 2027 mod 2,3 pct. i 2026. Den samlede inflation forventes at stabilisere sig tæt på 2,0 pct. på mellemlangt sigt, da bidraget fra energiinflationen forventes at være tæt på nul, og de indirekte effekter og anden runde-effekterne af energistødet også forventes at være begrænsede. Scenarier med alternative udviklingsmønstre for energipriserne og med kraftigere indirekte effekter og anden runde-effekter end antaget i basisscenariet er beskrevet i boks 4.
Figur 5
HICP-inflationen i euroområdet og dens komponenter
(ændringer i pct. år til år, i procentpoint)

Anm.: Den vandrette linje angiver inflationsmålet på 2 pct. på mellemlangt sigt. Den lodrette linje angiver starten på den aktuelle fremskrivningsperiode.
Energiinflationen ventes at toppe ved udgangen af 2026 på næsten 15 pct. for derefter at falde kraftigt i 2027, på grund af negative basiseffekter og lavere råvarepriser på energi, og at stige igen i 2028 med indførelsen af ETS2 (figur 6). Krigen i Mellemøsten har ført til store stigninger i råvarepriserne på energi (se boks 2), og der hersker fortsat betydelig usikkerhed om udviklingen. Desuden er priserne på raffinerede transportbrændstoffer steget betydeligt mere end råoliepriserne, da den globale forsyning af raffinerede brændstoffer er faldet som følge af lukningen af Hormuzstrædet, på baggrund af større sæsonbestemt efterspørgsel og yderligere forsyningsrestriktioner som følge af ukrainske angreb på den russiske raffineringskapacitet. De deraf følgende høje EU-specifikke raffineringsmarginer for diesel og i mindre grad benzin vil lægge et yderligere opadrettet pres på energiinflationen, hovedsagelig på kort sigt[15]. Selvom de høje marginer tidligere ikke syntes at vare ved, da balancen mellem udbud og efterspørgsel tilpassede sig, og raffinaderierne ændrede deres produktsammensætning, kan omfanget af den nuværende forskydning gøre sådanne justeringer vanskeligere og langsommere end tidligere. For engrospriserne på elektricitet kan en del af den seneste stigning hænge sammen med sommerens hedebølger, der øger afhængigheden af dyrere gasfyret elproduktion. I 2026 forventes virkningen af statslige foranstaltninger med henblik på at kompensere for virkningerne af inflationsstødet kun at være -1,0 procentpoint for energiinflationen og lidt under -0,1 procentpoint for den samlede inflation[16]. Efter store nedadrettede basiseffekter i begyndelsen af 2027 og markedets forventninger om faldende olie-, gas- og elpriser (samt priserne på raffinerede brændstoffer) ventes energiinflationen at falde til negative niveauer i 2. halvår 2027 og 1. halvår 2028. I 2028 forventes indførelsen af ETS2 at øge energiinflationen, hvilket i gennemsnit forventes at blive mindre end nul[17]. Hvis der ses bort fra virkningen af ETS2, vil den samlede inflation ligge på 1,9 pct. i 2028.
Figur 6
HICP-energiinflationen i euroområdet
(ændringer i pct. år til år)

Anm.: Den lodrette linje angiver starten på den aktuelle fremskrivningsperiode.
Fødevareinflationen ventes at rette sig fra det seneste lave niveau og stige på kort sigt på baggrund af de gradvis voksende indirekte effekter af tidligere stigninger i energipriserne og effekten af ugunstige vejrforhold, inden den igen falder tilbage mod 2 pct. senere i fremskrivningsperioden (figur 7). Fødevareinflationen forventes at stige i løbet af de næste fire kvartaler og toppe på 3,4 pct. i 3. kvartal 2027. Det afspejler det energistød, der udspiller sig, og som også ses i råvarepriserne på fødevarer. Indtil videre har effekten dog været mere moderat end tidligere forventet, hvilket fremgår af de seneste negative fremskrivningsfejl og det fortsatte fald i prispres fra importerede fødevarer, indenlandske priser ab bedrift og producentpriser på fødevarer. Desuden er de globale gødningspriser faldet tilbage fra den kraftige stigning i foråret, og der er vedtaget EU-støtteforanstaltninger for at afbøde stødet vedrørende energi- og gødningsomkostninger[18]. Samtidig peger sommerens hedebølger og den igangværende El Niño også på en opadgående tendens i fødevareinflationen. Udsigterne for fødevareinflationen er ikke desto mindre forbundet med stor usikkerhed og afhænger fortsat af energi- og vejrforholdene, hvor sidstnævnte sandsynligvis vil have forskellige effekter på fødevarepriserne i de forskellige lande og over tid. Selvom nogle antagelser om råvarepriserne på fødevarer og engrospriserne på elektricitet delvis afspejler de seneste ekstreme vejrforhold, er der betydelig usikkerhed om vejreffekten på fødevareinflationen i løbet af fremskrivningsperioden. Et sammenfald af tidligere og potentielle fremtidige vejrforhold – mildt vejr i foråret 2026, den varme og tørre sommer og usikre konsekvenser for vejret i Europa på grund af El Niño-episoden – kan have udlignende virkninger. I takt med at råvarepriserne stabiliserer sig, og de indirekte effekter af højere energipriser aftager, ventes fødevareinflationen at falde mod slutningen af fremskrivningsperioden.
Figur 7
HICP-fødevareinflationen i euroområdet
(ændringer i pct. år til år)

Anm.: Den lodrette linje angiver starten på den aktuelle fremskrivningsperiode.
HICPX-inflationen forventes at stige gradvist på kort sigt og gennemsnitligt ligge på 2,5 pct. i 2026 og 2,6 pct. i 2027, inden den falder til 2,3 pct. i 2028 (figur 8). På kort sigt ventes HICPX-inflationen at stige gradvist og toppe i 1. kvartal 2027 på 2,8 pct., primært drevet af en markant stigning i NEIG-inflationen til 1,9 pct., mens inflationen i servicesektoren forventes at ligge stort set stabilt på ca. 3,3 pct. Denne HICPX-profil afspejler den gradvise opbygning af de indirekte effekter af højere energipriser, både indenlandsk og globalt, i takt med at importpriserne og inputomkostningerne i fremstillingssektoren stiger. Reformen af sundhedssektoren i Tyskland forventes også at øge HICPX-inflationen i euroområdet en smule i 2027[19]. Disse faktorer dæmpes delvis af et aftagende pres på arbejdskraftsomkostningerne på kort sigt, euroens tidligere appreciering (som dominerer den seneste depreciering) og et nedadrettet pres fra priserne på import fra Kina, selvom en fortsat reflation i Kina forventes at få noget af dette pres til at aftage. HICPX-inflationen ventes derefter at falde i løbet af 2027, hvilket afspejler et aftagende prispres i både NEIG- og tjenesteydelseskomponenterne. I 2028 forventes inflationen i både NEIG og servicesektoren at stabilisere sig, efterhånden som de indirekte effekter aftager, og anden runde-effekter via lønninger forventes at være begrænsede[20]. En vurdering af anden runde-effekterne på HICPX-inflationen som reaktion på energiprisstødet, baseret på ECB-BASE-modellen og Bernanke-Blanchard-modellen for euroområdet, tyder på en lille opadrettet effekt i gennemsnit (på ca. 0,1-0,2 procentpoint) i 2027-28, hvilket er stort set uændret i forhold til fremskrivningerne fra juni 2026[21]. HICPX-inflationen ventes at falde til 2,3 pct. i slutningen af fremskrivningsperioden med en inflation i servicesektoren på 2,9 pct. og en NEIG-inflation på 1,1 pct.
Figur 8
HICPX-inflationen i euroområdet
(ændringer i pct. år til år)

Anm.: Den lodrette linje angiver starten på den aktuelle fremskrivningsperiode. De fuldt optrukne linjer henviser til stabens fremskrivninger fra september 2026, og de stiplede linjer henviser til stabens fremskrivninger fra juni 2026. De vandrette prikkede linjer henviser til de gennemsnitlige satser fra 1. kvartal 2001 til 2. kvartal 2026.
Sammenlignet med fremskrivningerne fra juni 2026 er udsigterne for den samlede HICP-inflation blevet opjusteret med 0,2 procentpoint for 2027 og med 0,1 procentpoint for 2028 (figur 9, del a). Nedjusteringer af fødevareinflationen opvejes stort set af opjusteringer af energiinflationen i 2026, mens en højere energiinflation og i mindre grad NEIG-inflationen i løbet af 2027 mere end opvejer nedjusteringerne af fødevareinflationen[22]. Den mere afdæmpede udvikling i fødevareinflationen på kort sigt skyldes de seneste negative fremskrivningsfejl, som kan tilskrives de seneste svagere resultater end forventet med hensyn til priserne på indenlandske råvarer til fødevarer og visse internationale råvarer til fødevarer, mindre indirekte effekter fra energiprisstødet end forventet og gunstigere vejrforhold i begyndelsen af 2026. Desuden omfatter nedjusteringer af fødevarekomponenten i mindre omfang antagelser om lavere indenlandske råvarepriser på fødevarer og noget mindre (og mere forsinkede) indirekte effekter end tidligere forventet. Opjusteringer af energiinflationen, der delvis dæmpes af de seneste negative overraskelser som følge af lavere oliepriser og antagelser om lavere oliepriser, stemmer overens med antagelser om højere gas- og elpriser samt højere raffineringsmarginer. For 2028 skyldes en lille opjustering af HICP-inflationen komponenten tjenesteydelser og er i overensstemmelse med en lille opjustering af væksten i lønsum pr. ansat i løbet af fremskrivningsperioden (tabel 3).
Justeringerne siden fremskrivningerne fra december 2025 giver et mere fuldstændigt billede af virkningen af krigen i Mellemøsten og viser den forventede udvikling i energistødet (figur 9, del b). Siden da er den samlede inflation blevet væsentligt opjusteret for 2026 og 2027 (med henholdsvis 1,1 procentpoint og 0,7 procentpoint), hvilket afspejler en umiddelbar effekt på energiinflationen og dens forsinkede gennemslag på andre komponenter end energi. Den samlede inflation er kun blevet opjusteret en smule for 2028 (med 0,1 procentpoint), da den lavere energiinflation stort set synes at opveje de opadrettede indirekte effekter og begrænsede anden runde-effekter på komponenten ekskl. energi (figur 9, del b). HICP-inflationen ekskl. energi er blevet opjusteret med sammenlagt 1,0 procentpoint, hovedsagelig på grund af indirekte effekter og i mindre grad anden runde-effekter af energistødet.
Figur 9
Justeringer af inflationsfremskrivningen
a) Sammenligning med fremskrivningerne fra juni 2026
(i procentpoint og bidrag i procentpoint)

b) Sammenligning med fremskrivningerne fra december 2025
(i procentpoint og bidrag i procentpoint)

Anm.: Justeringerne beregnes på grundlag af uafrundede tal. De lodrette linjer angiver starten på den aktuelle fremskrivningsperiode.
Tabel 3
Udviklingen i priser og omkostninger i euroområdet
(ændringer i pct. år til år, justeringer i procentpoint)
| September 2026 | Justeringer i forhold til juni 2026 | |||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
HICP | 2,1 | 3,0 | 2,5 | 2,1 | 0,0 | 0,2 | 0,1 |
HICP ekskl. ETS21) | 2,1 | 3,0 | 2,5 | 1,9 | 0,0 | 0,2 | 0,0 |
HICP ekskl. energi | 2,5 | 2,3 | 2,6 | 2,3 | -0,2 | -0,1 | 0,1 |
HICP ekskl. energi og fødevarer | 2,4 | 2,5 | 2,6 | 2,3 | 0,0 | 0,1 | 0,1 |
HICP ekskl. energi, fødevarer og afgiftsændringer | 2,4 | 2,4 | 2,6 | 2,3 | 0,0 | 0,1 | 0,1 |
HICP-industrivarer ekskl. energi | 0,6 | 1,0 | 1,7 | 1,1 | 0,1 | 0,2 | 0,0 |
HICP-tjenesteydelser | 3,4 | 3,3 | 3,0 | 2,9 | 0,0 | 0,0 | 0,1 |
HICP-energi | -1,4 | 9,3 | 1,0 | -0,6 | 0,9 | 2,3 | -0,5 |
HICP-fødevarer | 2,8 | 1,9 | 2,8 | 2,5 | -0,7 | -0,7 | 0,1 |
BNP-deflator | 2,4 | 2,5 | 2,5 | 2,2 | 0,1 | 0,0 | 0,1 |
Deflator for privat forbrug | 2,1 | 2,9 | 2,4 | 2,2 | -0,1 | 0,0 | 0,1 |
Importdeflator | 0,1 | 4,0 | 2,6 | 1,3 | 0,3 | 0,5 | 0,0 |
Lønsum pr. ansat | 3,8 | 3,3 | 3,3 | 3,3 | 0,1 | 0,1 | 0,1 |
Real lønsum pr. ansat | 1,7 | 0,4 | 0,8 | 1,1 | 0,3 | 0,0 | 0,1 |
Produktivitet pr. ansat | 0,6 | 0,4 | 0,9 | 0,9 | 0,0 | 0,1 | -0,1 |
Enhedslønomkostninger | 3,2 | 2,8 | 2,4 | 2,3 | 0,0 | 0,0 | 0,1 |
Fortjeneste pr. enhed2) | 0,6 | 1,9 | 2,3 | 2,2 | 0,3 | 0,0 | -0,1 |
Anm.: Justeringer beregnes på grundlag af afrundede tal. Tallene for BNP- og importdeflatorerne, enhedslønomkostningerne, lønsum pr. ansat og produktivitet pr. ansat bygger på sæsonkorrigerede data, som også er korrigeret for antal arbejdsdage. De historiske data kan afvige fra Eurostats seneste publikationer på grund af data, som er offentliggjort efter skæringsdatoen for fremskrivningerne.
1) Se fodnote 17 vedrørende indvirkningen af ETS2 på HICP-inflationen i 2028.
2) Fortjenesten pr. enhed defineres som bruttooverskuddet af produktionen og blandet indkomst (justeret for selvstændiges indkomst) pr. enhed realt BNP.
Den nominelle lønvækst forventes at aftage yderligere i hele 2026, i gennemsnit 3,3 pct. for hele året, og stabilisere sig på dette niveau på mellemlangt sigt. Væksten i lønsum pr. ansat aftog yderligere til 3,5 pct. i 1. kvartal 2026 – 0,2 procentpoint over niveauet i fremskrivningerne fra juni 2026, men 0,2 procentpoint lavere end i fremskrivningerne fra december 2025. Den forventes at fortsætte med at falde i de næste par kvartaler i takt med udfasningen af det store energistød fra 2021-24, inden den begynder at stige i begyndelsen af 2027[23]. Væksten i lønsum pr. ansat forventes at aftage fra 3,8 pct. i 2025 til 3,3 pct. i 2026 og derefter at forblive på dette niveau, hvilket er over det langsigtede gennemsnit, i 2027 og 2028 understøttet af de forbedrede økonomiske udsigter og det robuste arbejdsmarked, mens det forventede fald i inflationen forventes at begrænse lønkravene (figur 10, del a). Væksten i reallønnen forventes at falde mod slutningen af 2026 og derefter gradvis at stige igen i løbet af 2027 og nærme sig produktivitetsvæksten i 2028 (figur 10, del b).
Sammenlignet med fremskrivningerne fra juni 2026 er væksten i lønsum pr. ansat blevet opjusteret en smule i hele fremskrivningsperioden i sammenhæng med en lille forbedring på arbejdsmarkedet. Justeringerne i forhold til junifremskrivningerne (en stigning på 0,1 procentpoint hvert år i fremskrivningsperioden) er i overensstemmelse med overraskende opadrettede data i 1. kvartal 2026, bedre økonomiske udsigter og en lille nedjustering af arbejdsløshedsprocenten, mens vurderingen af styrken af anden runde-effekter stort set er uændret. I forhold til fremskrivningerne fra december 2025 er væksten i lønsum pr. ansat blevet opjusteret mere markant, idet den er steget med henholdsvis 0,1, 0,4 og 0,3 procentpoint for 2026, 2027 og 2028 (figur 10, del a). Ikke desto mindre forventes det aktuelle energistød at have en mere begrænset opadrettet effekt på lønudsigterne sammenlignet med episoden i 2021-24 på grund af mindre gunstige efterspørgselsforhold og det gunstigere inflationsmiljø på tidspunktet for stødet, selvom usikkerheden i forbindelse med konflikten i Mellemøsten fortsat er høj.
Væksten i enhedslønomkostningerne ventes at falde på kort sigt og at forblive stort set stabil på 2,4 pct. i gennemsnit i 2027-28 (figur 10, del b). Afmatningen i løbet af 2026 skyldes både faldende lønvækst og stigende produktivitetsvækst. På mellemlangt sigt ventes væksten i enhedslønomkostningerne stort set at være stabil i overensstemmelse med produktivitets- og lønvæksten. Den er blevet opjusteret for 2028, hvilket afspejler en noget højere lønvækst og en lidt lavere produktivitetsvækst i forbindelse med et robust arbejdsmarked. Væksten i BNP-deflatoren forventes at stige moderat på kort sigt som følge af højere vækst i fortjenesten pr. enhed i overensstemmelse med det økonomiske opsving og de forholdsvis begrænsede negative virkninger af energistødet, som ventes at blive delvis opvejet af et lavere bidrag fra enhedslønomkostningerne. Derefter forventes den at falde til 2,2 pct. i gennemsnit i 2028.
Figur 10
Lønudviklingen i euroområdet
a) Lønsum pr. ansat
(ændringer i pct. år til år)

b) Real lønsum pr. ansat, produktivitet og enhedslønomkostninger
(ændringer i pct. år til år)
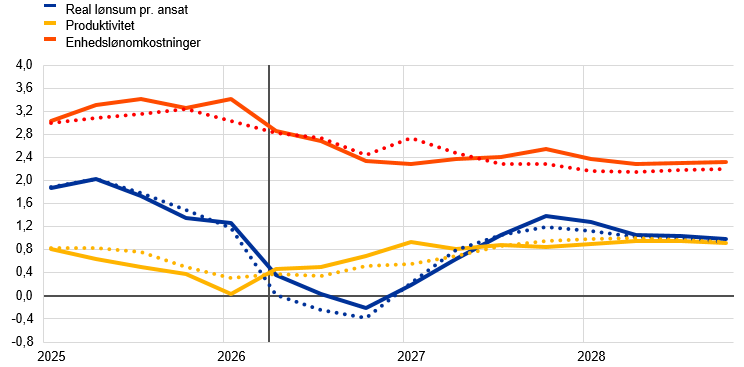
Anm.: De lodrette linjer angiver starten på den aktuelle fremskrivningsperiode. I del b) er tallene deflateret med deflatoren for det private forbrug. De prikkede linjer henviser til stabens fremskrivninger fra juni 2026.
Stigningen i importpriserne ventes at tiltage i 2. halvår 2026 og at toppe i 4. kvartal på 6,7 pct. år-til-år drevet af højere energipriser og AI-relaterede varepriser, inden den stabiliserer sig på 1,3 pct. i 2028. På årsbasis ventes importdeflatorens vækstrate at ligge på 4,0 pct. i 2026 som følge af et øget pres på råvarepriser på energi og højere priser på AI-varer, selvom den dæmpes af den tidligere appreciering af euroen og den billige import fra Kina. Derefter ventes væksten i importpriserne at falde til 1,3 pct. i 2028 som følge af en forventet normalisering af de globale forhold.
3 Scenarier og følsomhedsanalyser
3.1 Alternative udviklingsmønstre for energipriserne
Alternative udviklingsmønstre for råvarepriserne på energi tyder på betydelige opadrettede risici for inflationen, navnlig på kort sigt. ECB's stabs fremskrivninger er baseret på de tekniske antagelser, der er skitseret i boks 2. I denne følsomhedsanalyse analyseres risici ved hjælp af forskellige fraktiler fra de neutrale tætheder udledt ved optioner for både olie- og gaspriserne[24]. For både olie- og gaspriserne udføres der også en følsomhedsanalyse med hensyn til faste priser (figur 11). Denne øvelse adskiller sig fra de scenarier for konflikten i Mellemøsten, der er anført i boks 4, idet kun råvarepriserne på energi påvirkes, hvorimod usikkerheden også spillede en rolle i scenarierne for den måde, hvorpå de makroøkonomiske effekter blev vurderet[25]. Resultaterne fremgår af tabel 4.
Figur 11
Alternative udviklingsmønstre for antagelser om energipriserne
a) Antagelse om oliepriserne
(USD/tønde)

b) Antagelse om gaspriserne
(EUR/MWh)

Kilder: Morningstar og ECB's stabs beregninger.
Anm.: Neutrale tætheder udledt ved optioner for olie- og gaspriserne udtrækkes fra markedsnoteringer pr. 19. august 2026 for optioner på ICE Brent-råolie og hollandske TTF naturgasfutures med faste kvartalsvise udløbsdatoer.
Tabel 4
Alternative udviklingsmønstre i energipriserne og indvirkningen af disse på væksten i realt BNP og HICP-inflationen
(afvigelser fra basisscenariet i pct.; afvigelser fra vækstraterne i basisscenariet i procentpoint)
Oliepriser | Gaspriser | Syntetisk energipris-indeks | Vækst i realt BNP | HICP-inflation | ||
|---|---|---|---|---|---|---|
Mulighed 1: 5 pct.-fraktil | 2026 | -10,6 | -17,2 | -13,0 | 0,0 | -0,3 |
2027 | -35,7 | -39,3 | -37,0 | 0,3 | -1,2 | |
2028 | -40,3 | -44,4 | -41,5 | 0,6 | -0,8 | |
Mulighed 2: 25 pct.-fraktil | 2026 | -4,8 | -8,6 | -6,2 | 0,0 | -0,1 |
2027 | -14,8 | -19,1 | -16,4 | 0,1 | -0,5 | |
2028 | -15,5 | -21,8 | -17,4 | 0,2 | -0,3 | |
Mulighed 3: 75 pct.-fraktil | 2026 | 6,2 | 13,3 | 8,8 | 0,0 | 0,2 |
2027 | 17,7 | 27,9 | 21,4 | -0,2 | 0,7 | |
2028 | 17,7 | 30,6 | 21,5 | -0,3 | 0,4 | |
Mulighed 4: 95 pct.-fraktil | 2026 | 21,3 | 49,5 | 31,7 | 0,0 | 0,6 |
2027 | 58,6 | 106,4 | 76,0 | -0,5 | 2,2 | |
2028 | 59,0 | 107,5 | 73,5 | -1,0 | 1,2 | |
Mulighed 5: faste priser | 2026 | 1,7 | -6,1 | -2,4 | -0,1 | 0,0 |
2027 | 17,3 | 22,0 | 15,0 | -0,2 | 0,5 | |
2028 | 24,4 | 74,1 | 34,6 | -0,3 | 0,8 |
Anm.: I denne følsomhedsanalyse anvendes der et syntetisk energiprisindeks, som kombinerer futurespriserne på olie og gas. De forskellige fraktiler henviser til de neutrale tætheder udledt ved optioner for olie- og gaspriserne 19. august 2026. De faste olie- og gaspriser fastsættes til de respektive værdier pr. samme dato. De makroøkonomiske virkninger anføres som gennemsnitlige resultater ud fra en række af de makroøkonomiske modeller udarbejdet af ECB og Eurosystemet. I nogle modeller fører den store inflationsreaktion på en energiprisstigning, under antagelse af uændret pengepolitik, til et betydeligt fald i realrenten og en midlertidig ekspansiv efterspørgselseffekt, hvilket dæmper den gennemsnitlige BNP-reaktion på kort sigt.
3.2 Alternative udviklingsmønstre for valutakursen
Alternative udviklingsmønstre for valutakursen tyder på en mulig yderligere appreciering af euroen, især på mellemlangt sigt, og dermed på visse nedadrettede risici for vækst og inflation. De tekniske antagelser om valutakurserne i basisfremskrivningerne forbliver konstante i fremskrivningsperioden. Alternative nedadrettede og opadrettede udviklingsmønstre udledes af 25 pct.-fraktilen og 75 pct.-fraktilen af de neutrale tætheder udledt ved optioner for USD/EUR-kursen 19. august 2026, som var vægtet mod en appreciering af euroen (figur 12). Det skyldes muligvis, at markedsdeltagernes forventninger til pengepolitikken i euroområdet i forhold til USA samt forventninger om en mulig løsning på konflikten i Mellemøsten understøtter euroen. Effekten af de alternative udviklingsmønstre, som også omfatter en terminskursudvikling på skæringsdatoen, vurderes ved hjælp af makroøkonomiske modeller udarbejdet af ECB's og Eurosystemets stab. Tabel 5 viser den gennemsnitlige effekt på produktionsvæksten og inflationen for alle disse modeller.
Figur 12
Alternative udviklingsmønstre for USD/EUR-kursen

Kilder: Bloomberg og ECB's stabs beregninger.
Anm.: En stigning indebærer en appreciering af euroen. 25 pct-fraktilen og 75 pct.-fraktilen henviser til de implicitte neutrale tætheder udledt ved optioner for USD/EUR-kursen 19. august 2026.
Tabel 5
Effekten af alternative udviklingsmønstre for valutakursen på væksten i realt BNP og HICP-inflationen
(valutakurser; afvigelser fra basisscenariet i pct.; afvigelser fra vækstraterne i basisscenariet i procentpoint)
USD/EUR-kurs | USD/EUR-kurs | Vækst i realt BNP | HICP-inflation | ||
|---|---|---|---|---|---|
Mulighed 1: 25 pct.-fraktil | 2026 | 1,16 | -0,1 | 0,0 | 0,0 |
2027 | 1,14 | -1,8 | 0,1 | 0,1 | |
2028 | 1,12 | -3,3 | 0,1 | 0,1 | |
Mulighed 2: 75 pct.-fraktil | 2026 | 1,17 | 1,0 | 0,0 | 0,0 |
2027 | 1,23 | 6,0 | -0,1 | -0,2 | |
2028 | 1,27 | 9,9 | -0,2 | -0,3 | |
Mulighed 3: terminskurs | 2026 | 1,17 | 0,5 | 0,0 | 0,0 |
2027 | 1,18 | 2,2 | 0,0 | 0,0 | |
2028 | 1,20 | 3,4 | -0,1 | -0,1 |
Kilder: Bloomberg og ECB's stabs beregninger.
Anm.: En stigning indebærer en appreciering af euroen. 25 pct-fraktilen og 75 pct.-fraktilen henviser til de implicitte neutrale tætheder udledt ved optioner for USD/EUR-kursen 19. august 2026. De makroøkonomiske virkninger anføres som gennemsnit ud fra en række af de makroøkonomiske modeller udarbejdet af ECB og Eurosystemet.
Boks 4
Alternative scenarier for de økonomiske konsekvenser af konflikten i Mellemøsten[26]
Stabens fremskrivninger er fortsat forbundet med stor usikkerhed i forbindelse med konflikten i Mellemøsten, hvilket illustreres af alternative scenarier. Scenarierne nedenfor følger de samme metodologiske tilgange som dem, der indgik i stabens fremskrivninger fra juni 2026[27]. De antager alternative udviklingsmønstre for råvarepriserne på energi og en anden spredning af denne prisudvikling til euroområdets økonomi i forhold til basisscenariet. Scenarierne indeholder også effekter af usikkerhed, finansiel forstærkning og international afsmitning (tabel A). Staben angiver ikke sandsynligheder for disse scenarier – de har snarere til formål at illustrere de største usikkerheder med hensyn til konfliktens effekter. I forbindelse med store stød kan ikke-lineariteter og indirekte effekter og anden runde-effekter være vigtige for transmissionen af udviklingen til inflationen, som det blev undersøgt nærmere i stabens fremskrivninger fra juni 2026[28]. Den følgende analyse fastholder stort set styrken af disse effekter uændret i forhold dertil, når der ses bort fra energiprisernes indirekte effekter på fødevareinflationen, som er aftaget en smule. Desuden gennemføres der en følsomhedsanalyse af det hårde scenario for at undersøge konsekvenserne af manglen på jetbrændstof.
Tabel A
Narrativerne for basisscenariet og de alternative scenarier vedrørende konflikten i Mellemøsten
Scenario | Råvarepriserne på energi | Usikkerhed | Indirekte effekter og anden runde-effekter på inflationen | Den finanspolitiske og pengepolitiske reaktion i euroområdet |
|---|---|---|---|---|
Basisscenario | Råvarepriserne på energi følger de tekniske antagelser1. | I overensstemmelse med den observerede udvikling i VIX-volatilitetsindekset | Begrænset opadrettet skøn for at tage højde for mulige større virkninger sammenlignet med standardmodellens elasticiteter som følge af energistødets størrelse | De korte renter følger de tekniske antagelser1. Kun finanspolitikker med lovhjemmel, eller som er bebudet, samt veldefinerede politikker, tages i betragtning. |
Mildere scenario | Råvarepriserne på energi følger 25 pct.-fraktilen af sandsynlighedsfordelingerne udledt af markedet1. | Uændret i forhold til basisscenariet | Uændret i forhold til basisscenariet | Uændret i forhold til basisscenariet |
Negativt scenario | Råvarepriserne på energi følger 75 pct.-fraktilen af sandsynlighedsfordelingerne udledt af markedet1. | VIX stiger med ca. | Stærkere kalibrering end i basisscenariet baseret på inflationsudviklingen i 2021-24 og satellitmodeller | Uændret i forhold til basisscenariet |
Hårdt scenario | Råvarepriserne på energi følger 95 pct.-fraktilen af sandsynlighedsfordelingerne udledt af markedet1 | VIX stiger med ca. | Stærkere kalibrering end i det negative scenario baseret på inflationsudviklingen i 2021-24 og satellitmodeller | Uændret i forhold til basisscenariet |
1) Skæringsdatoen for tekniske antagelser og sandsynlighedsfordelingerne udledt af markedet er 19. august 2026.
1. Antagelser om råvarepriser på energi
I de alternative scenarier anvendes fordelinger udledt af tætheder udledt ved optioner til at definere alternative udviklingsmønstre for olie- og gaspriserne. Det antages, at olie- og gaspriserne fra 4. kvartal 2026 følger 25 pct.-fraktilen af fordelingerne udledt af markedet i det mildere scenario, 75 pct.-fraktilen i det negative scenario og 95 pct.-fraktilen i det hårde scenario (figur A, del a og b, og tabel B). Disse fraktiler giver en markedsbaseret vurdering af de aktuelle risici i forbindelse med energipriserne og dækker implicit alternative udviklingstendenser i konflikten i Mellemøsten og dens konsekvenser for forstyrrelser af energiforsyningen.
- I det mildere scenario falder oliepriserne til ca. 75 dollar pr. tønde og gaspriserne til 50 euro pr. MWh i 4. kvartal 2026. Denne udvikling afspejler sandsynligvis markedets opfattelse af, at konflikten stadig kan løses meget hurtigt og føre til en hurtig normalisering af de globale olie- og gasmarkeder.
- I det negative scenario stiger oliepriserne til ca. 100 dollar pr. tønde og gaspriserne til 75 euro pr. MWh i 4. kvartal 2026. De ligger fortsat væsentligt over basisscenariet i hele fremskrivningsperioden, hvilket sandsynligvis afspejler markedets forventninger om en mere langvarig konflikt end antaget i basisscenariet.
- I det hårde scenario stiger oliepriserne med 50 pct., og gaspriserne mere end fordobles i forhold til basisscenariet, idet de når op på henholdsvis ca. 130 dollar pr. tønde og 130 euro pr. MWh i 4. kvartal 2026 (sammenlignet med 88 dollar pr. tønde og 60 euro pr. MWh i basisscenariet for samme kvartal). Stødene er også meget vedvarende, idet afvigelser fra basisscenariet er af samme størrelsesorden i slutningen af fremskrivningsperioden. Udviklingen i energipriserne udledt af tæthederne udledt af optioner kan omsættes til forsyningsforstyrrelser ved hjælp af priselasticiteter i forbindelse med forsyningsstød. Det hårde scenario vil stort set svare til en reduktion af den globale olieforsyning med ca. 8 pct. og en reduktion af forsyningen af flydende naturgas (LNG) med 12 pct. i forhold til basisscenariet (svarende til ca. 8 mio. tønder olie om dagen og 5 mia. kubikmeter LNG pr. måned, figur A, del c og d)[29]. I det hårde scenario vil de europæiske gaspriser også stige et godt stykke over tærsklen på 65 euro pr. MWh. På baggrund af tidligere episoder med kraftige prisstigninger er dette det prisniveau, over hvilket Europa vil være i stand til at overbyde Asien for LNG-laster og dermed begrænse omfanget af forstyrrelser af gasforsyningen i euroområdet.
Figur A
Antagelser om udviklingen i oliepriserne samt naturgaspriserne i Europa
a) Oliepriser | b) Gaspriser |
(USD pr. tønde) | (EUR pr. MWh) |
 |  |
|
|
(USD pr. tønde) | (EUR pr. MWh) |
 |  |
Kilder: Refinitiv og ECB's stabs beregninger.
Anm.: Skæringsdatoen for basisantagelserne fra september 2026 er 19. august 2026. Scenariet med tab af olieforsyning er baseret på olieprisens elasticitet over for udbudsstød til olie som estimeret i Caldara et al. (2019)*, mens scenariet med tab af gasforsyning er baseret på gasprisens elasticitet over for udbudsstød til gas som estimeret i Albrizio et al. (2023)**.
* D. Caldara, M. Cavallo og M. Iacoviello (2019), "Oil price elasticities and oil price fluctuations", Journal of Monetary Economics, Vol. 103, maj, s. 1-20.
** S. Albrizio, J. Bluedorn, C. Koch, A. Pescatori og M. Stuermer (2023), "Sectoral Shocks and the Role of Market Integration: The Case of Natural Gas", AEA Papers and Proceedings, Vol. 113, American Economic Association, Nashville, maj, s. 43-46.
Tabel B
Scenarier for råvarepriserne på energi – niveauer og afvigelser fra basisscenariet
Scenario | 4. kvartal 2026 (USD pr. tønde eller EUR pr. MWh) | 4. kvartal 2026 (afvigelse i pct. fra basisscenariet) | 4. kvartal 2028 (USD pr. tønde eller EUR pr. MWh) | 4. kvartal 2028 (afvigelse i pct. fra basisscenariet) | |
|---|---|---|---|---|---|
Mildere | Oliepriser | 76 | -12 pct. | 62 | -15 pct. |
Gaspriser | 50 | -17 pct. | 22 | -22 pct. | |
Negativt | Oliepriser | 99 | 15 pct. | 84 | 16 pct. |
Gaspriser | 77 | 28 pct. | 38 | 33 pct. | |
Hårdt | Oliepriser | 132 | 53 pct. | 115 | 58 pct. |
Gaspriser | 130 | 116 pct. | 61 | 114 pct. |
Kilde: ECB og ECB's stabs beregninger.
2. Antagelser om usikkerhed og transmission heraf til finansieringsvilkårene
I det negative og det hårde scenario antages det, at en eskalering af konflikten i Mellemøsten vil øge den globale usikkerhed og udløse prisjusteringer på de finansielle markeder. VIX-indekset anvendes som tilnærmet værdi for den globale usikkerhed. Den antages at stige brat midlertidigt i det negative scenario, og i det hårde scenario antages den bratte stigning at være højere og mere vedvarende. Disse antagelser er stort set i overensstemmelse med tidligere episoder med sammenlignelige geopolitiske spændinger, herunder ved begyndelsen af Ruslands krig mod Ukraine og konflikten i Mellemøsten i oktober 2023 (figur B, del a). Usikkerheden påvirker økonomien i scenarierne på to måder: direkte via indvirkningen på realt BNP i form af tillidsstød og indirekte via finansieringsforholdene, idet begge effekter tynger forbrug, investeringer og handel.
Figur B
Antagelser for VIX-indekset og effekt på udvalgte finansielle variabler
a) Antagelser om VIX
(indeks)

b) Udlånsspænd for virksomheder og husholdninger til boligkøb i det negative og det hårde scenario
(basispunkter, afvigelser fra basisscenariet)

Kilder: Kilder: ECB, CBOE Global Markets og ECB's stabs beregninger.
Anm.: I del a) viser den blå linje en ubetinget prognosticeret udvikling fra en bayesiansk vektorautoregressiv model (BVAR). I modellen indgår VIX-indekset, euroområdets BNP, det private forbrug, erhvervsinvesteringerne, HICP-inflationen og de korte renter. VIX-indekset anvendes som usikkerhedsmål, da det fungerer som et direkte input i den finansielle model i del b). I del b) fremkommer spændene af en prognose, der anvender en blandet daglig-månedlig Markov-switching BVAR-model, der er betinget af udviklingen i VIX-indekset i scenarierne. Modellen inkluderer VIX-indekset, både bankers og virksomheders aktier, bankobligationsspænd, udlånsrentespænd for både husholdninger og virksomheder samt korte og lange markedsrenter fra fremskrivningerne, og skelner mellem høj og lav volatilitet med forskellige estimerede gennemslag. Den seneste observation for VIX-indekset er for 19. august 2026.
I det negative scenario er udvidelsen af udlånsspændene kortere og mindre udtalt end i det hårde scenario, hvilket afspejler forskelle i VIX-udviklingen (figur B, del b). I det negative scenario stiger udlånsspændene (over den risikofrie rente) kun moderat og topper på ca. 10 basispoint i 2. kvartal 2027 for både erhvervsudlån og realkreditlån, da modellen forudser en hurtig tilbagevenden til lav volatilitet. Spændene mellem erhvervsudlån topper en smule højere, men vender også tilbage til udgangspunktet hurtigere end realkreditspændene. I det hårde scenario indebærer den øgede forekomst af højere volatilitet, at bankernes bufferkapacitet udnyttes fuldt ud, så spændene stiger mere end proportionalt, hvad angår VIX, og topper på ca. 20 basispoint i 2. halvår 2027. Realkreditspændene topper et kvartal senere og holder sig over basisscenariet indtil udgangen af fremskrivningsperioden.
3. Makroøkonomiske konsekvenser for de internationale forhold
Da de direkte handelsforbindelser med den region, der er berørt af konflikten, er begrænsede, antages de vigtigste kanaler for transmission af stødet til den globale økonomi at være øget usikkerhed samt direkte og indirekte effekter af højere energi- og fødevarepriser (figur C). I scenarierne forventes øget global usikkerhed at medføre lavere globale aktivpriser, strammere globale finansieringsforhold og svækket globalt forbrug og global handel. Højere olie- og gaspriser øger importomkostningerne, reducerer realindkomsterne og tynger de energiimporterende økonomier mest. Stigende energiomkostninger presser også fødevarepriserne op, øger inflationen og lægger en yderligere dæmper på den globale efterspørgsel[30].
I det mildere scenario indebærer en hurtigere afvikling af forstyrrelserne end forventet, at væksten er højere og inflationen lavere end i den globale basisfremskrivning. Efterhånden som energipriserne falder hurtigere, aftager inflationsimpulsen hurtigere, usikkerheden aftager, finansieringsforholdene normaliseres, og den udenlandske efterspørgsel styrkes som følge af mere gunstige eksterne forhold end i basisscenariet.
I det negative scenario rammes den globale økonomi af et moderat, men langvarigt negativt udbudsstød. Væksten i globalt BNP ligger under basisscenariet i hele fremskrivningsperioden[31]. Den laveste vækst på ca. 0,2 procentpoint under basisscenariet forekommer i 2027, mens inflationen er henholdsvis 0,8 og 0,4 procentpoint over basisscenariet i 2027 og 2028. For euroområdet svækkes den nominelle effektive valutakurs en smule, inden den normaliseres, mens den udenlandske efterspørgsel hvert år falder yderligere fra niveauet i basisscenariet og ligger ca. 0,8 pct. under basisscenariet i slutningen af fremskrivningsperioden.
Figur C
Virkning på den globale økonomi ekskl. euroområdet
(afvigelse i procentpoint fra vækstraten i basisscenariet)
Kilder: ECB's stabs beregninger baseret på ECB-GLOBAL-modelsimuleringer.
Anm.: Simuleringerne er udført ved hjælp af en prognoseindstilling med ECB-GLOBAL-modellen, hvor pengepolitikken i euroområdet er eksogen.
I det hårde scenario er det negative udbudsstød meget større, og dets virkninger varer ved i længere tid. Som følge heraf er inflationsimpulsen fra råvarepriserne på energi og fødevarer kraftigere, og den globale usikkerhed stiger mere markant. Den globale BNP-vækst påvirkes kun marginalt i 2026, men dæmpes med 1 procentpoint i 2027 med små effekter i 2028. Inflationen ligger over basisscenariet med ca. 0,4 procentpoint i 2026. Virkningen topper på næsten 2,7 procentpoint i 2027, inden den aftager til 1,1 procentpoint i 2028. For euroområdet svækkes den nominelle effektive valutakurs indledningsvis og normaliseres derefter, mens den udenlandske efterspørgsel hvert år falder yderligere fra niveauet i basisscenariet og i sidste ende når et niveau på ca. 2,9 pct. under basisscenariet i 2028.
4. Makroøkonomiske konsekvenser for euroområdet
Resultaterne for euroområdet er udledt ved hjælp af stort set de samme antagelser om styrken af direkte og indirekte effekter samt anden runde-effekter som i juniscenarierne, men med lidt reducerede indirekte effekter på fødevarepriserne. De tidligere antagne direkte effekter i det hårde scenario, dvs. omfanget af energiprisernes gennemslag i HICP-energiinflationen, er blevet krydstjekket og bekræftet ved hjælp af en granulær energiinflationsmodel[32]. I evalueringen af scenarierne fastholdes også i vid udstrækning de tidligere ændringer af transmissionen i den centrale fremskrivningsmodel, som resulterede i kraftigere indirekte effekter og anden runde-effekter. Den eneste forskel fra tidligere anvendte kalibreringer vedrører energiprisernes gennemslag på fødevarepriserne. Disse indirekte effekter er blevet reduceret en smule i alle scenarierne, men de er stadig betydeligt stærkere end standardelasticiteterne i det negative og det hårde scenario[33].
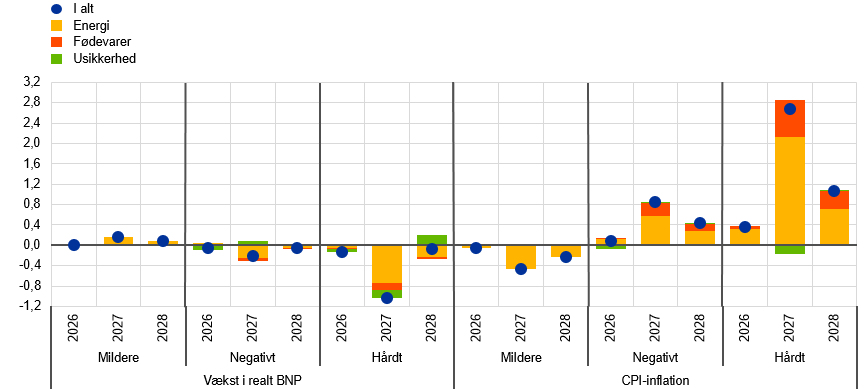
I det mildere scenario er BNP-væksten lidt kraftigere, og inflationen aftager hurtigere end i basisscenariet (tabel C og figur D). Efterhånden som stigningen i energipriserne aftager hurtigere i dette scenario end i antagelserne i basisscenariet, falder inflationen til under niveauet i basisscenariet i 2027 og 2028. Lavere energipriser gavner også BNP-væksten, idet realvæksten vil ligge noget over basisscenariet, nemlig på 1,5 pct. i 2027 og 1,6 pct. i 2028.
I det negative scenario fører stødet til en vedvarende opadrettet ændring i energipriserne, hvilket medfører et længerevarende inflationspres, mens BNP-væksten svækkes på kort sigt. Den reale BNP-vækst falder til under basisscenariet, til 1,1 pct. i 2027, og vender tilbage til 1,4 pct. i 2028, efterhånden som energipriserne falder, og usikkerheden aftager. HICP-inflationen stiger i dette scenario til 3,1 pct. i 2026 og er fortsat høj på 3,2 pct. i 2027, inden den falder til 2,3 pct. i 2028. Kerneinflationen (dvs. inflationen ekskl. energi og fødevarer) vil toppe i 2027 på 2,8 pct., hvilket afspejler den gradvise udvikling af indirekte effekter og anden runde-effekter på tværs af priser og lønninger, og falde til 2,4 pct. i 2028.
Det hårde scenario vil indebære betydeligt mere udfordrende makroøkonomiske forhold, der er drevet af kraftigere og mere vedvarende stød til råvarepriserne samt forstærkede indirekte effekter og anden runde-effekter. Væksten i realt BNP vil være 0,8 pct. i 2026 og falde markant til 0,4 pct. i 2027, hvilket tyder på en langvarig afmatning i aktiviteten. Den vil rette sig til 1,4 pct. i 2028. Den samlede inflation vil stige kraftigt og nå op på 3,3 pct. i 2026 og toppe på 5,4 pct. i 2027. Kerneinflationen vil stige betydeligt, og højere energipriser vil i stigende grad slå igennem på indenlandske priser og lønninger.
Tabel C
De vigtigste variabler for euroområdet i basisscenariet og de alternative scenarier
(ændringer i pct. år til år)
| Vækst i realt BNP | HICP-inflation | HICP-inflation ekskl. energi og fødevarer | |||||||
|---|---|---|---|---|---|---|---|---|---|---|
2026 | 2027 | 2028 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | ||
September 2026 basisscenario | 0,9 | 1,4 | 1,5 | 3,0 | 2,5 | 2,1 | 2,5 | 2,6 | 2,3 | |
Mildere scenario | 0,9 | 1,5 | 1,6 | 2,9 | 1,9 | 1,8 | 2,5 | 2,5 | 2,2 | |
Negativt scenario | 0,9 | 1,1 | 1,4 | 3,1 | 3,2 | 2,3 | 2,5 | 2,8 | 2,4 | |
Hårdt scenario | 0,8 | 0,4 | 1,4 | 3,3 | 5,4 | 3,2 | 2,5 | 3,5 | 3,2 | |
Kilde: ECB's stabs beregninger baseret på simuleringer med ECB-BASE-modellen.
De negative makroøkonomiske virkninger af det negative scenario og det hårde scenario skyldes oprindeligt først og fremmest højere energiomkostninger og usikkerhed, men opstår med tiden i stigende grad som følge af en bredere afsmitning på handlen, den indenlandske efterspørgsel og kerneinflationen. Af figur E fremgår det, at forværringen af væksten i realt BNP primært afspejler højere energipriser, øget usikkerhed og svagere handel. I 2027 bliver afmatningen mere udtalt, da en svagere global efterspørgsel – til dels som følge af højere fødevare- og energipriser internationalt set – yderligere tynger euroområdets eksport, mens højere energipriser og strammere finansieringsforhold lægger en yderligere dæmper på den indenlandske efterspørgsel. I 2028 normaliseres BNP-væksten gradvist, efterhånden som energiprispresset aftager, og lønningerne til en vis grad indhenter det indledende fald i realindkomsten. Hvad angår inflationen, er den vigtigste transmissionskanal højere energiomkostninger, som har direkte indvirkning på energiinflationen og også øger produktionsomkostningerne for andre produkter end energiprodukter. I det hårde scenario slår kraftigere indirekte effekter og anden runde-effekter i stigende grad igennem på fødevare- og kerneinflationen, hvilket fører til betydeligt mere vedvarende HICP-inflation. I det mildere scenario understøtter lavere inflation end i basisscenariet, hovedsagelig som følge af lavere energipriser, realindkomsten, forbrugsudgifterne og dermed BNP-væksten, som fremmes yderligere af mere gunstige eksterne forhold.
Figur D
Basisscenariet og de alternative scenarier for vigtige variabler for euroområdet
Realt BNP
(ændringer i pct. kvartal til kvartal)

HICP | HICPX |
(ændringer i pct. år til år) | (ændringer i pct. år til år) |
 |  |
|
|
(ændringer i pct. år til år) | (ændringer i pct. år til år) |
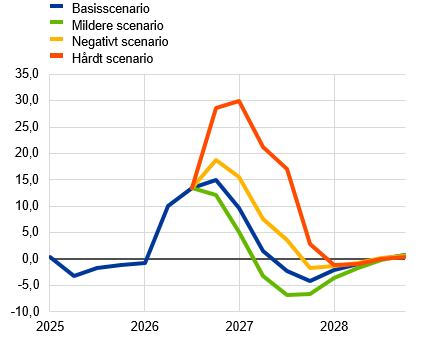 | 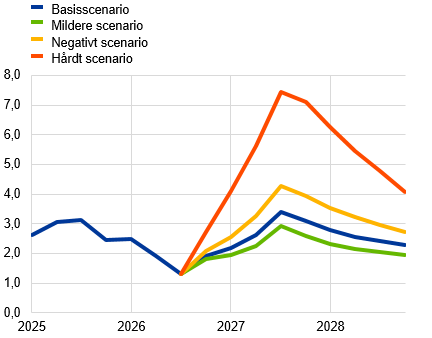 |
Kilde: ECB's stabs beregninger.
Figur E
Indvirkning på økonomien i euroområdet pr. kanal eller komponent i alle scenarier
a) Realt BNP pr. kanal
(afvigelse i procentpoint fra vækstraten i basisscenariet)

b) HICP-inflation pr. kanal
(afvigelse i procentpoint fra vækstraten i basisscenariet)
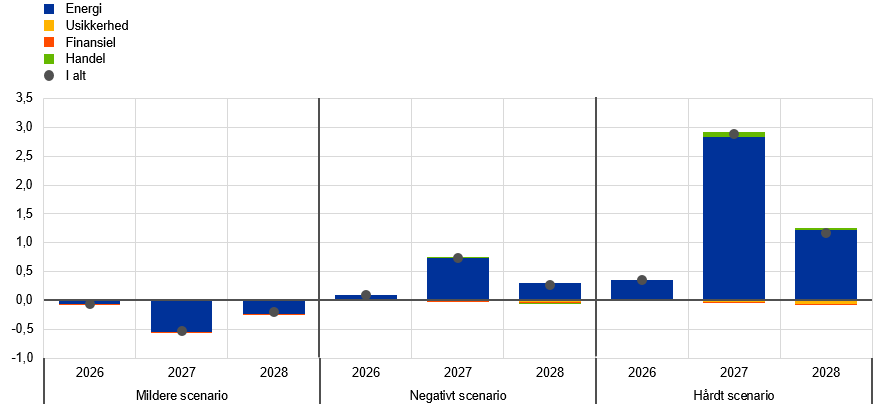
c) HICP-inflation pr. komponent
(afvigelse i procentpoint fra vækstraten i basisscenariet)

Kilde: ECB's stabs beregninger baseret på simuleringer med ECB-BASE-modellen.
Anm.: Simuleringer foretages under en prognoseindstilling ved hjælp af ECB-BASE-modellen med eksogen pengepolitik i euroområdet.
5. Følsomhedsanalyse i forbindelse med det hårde scenario: Mangel på jetbrændstof
I tilfælde af ekstrem mangel på jetbrændstof kan de globale lufttransporttjenester falde med 50 pct.[34] Ifølge en dynamisk stokastisk ligevægtsmodel mellem flere lande og sektorer med globale produktionsnet vil sådanne forstyrrelser af lufttransporten reducere BNP-væksten i euroområdet med ca. 0,1 procentpoint i 2027 og øge inflationen med ca. 0,15 procentpoint i 2027 og med 0,2 procentpoint i 2028 (figur F). I modellen antages det, at det vil være vanskeligt at erstatte lufttransport med andre transportmetoder, især for internationale rejser og tidsfølsomme varer.
Figur F
Følsomhedsanalyse: indvirkning af mangel på jetbrændstof ud over det hårde scenario
Vækst i realt BNP | HICP-inflation |
(afvigelse i procentpoint fra vækstraten i det hårde scenario) | (afvigelse i procentpoint fra vækstraten i det hårde scenario) |
 |  |
Kilde: ECB's stabs beregninger baseret på ONKIO-MCMS-modellen, se P. Aguilar, R. Domínguez-Díaz, J.E. Gallegos og J. Quintana (2026), "The Transmission of Foreign Shocks in a Networked Economy", Banco de España Working Paper nr. 2607.
6. Forbehold i forbindelse med scenarieanalyserne
Disse scenarieanalyser omfatter ikke pengepolitiske eller finanspolitiske reaktioner, som vil afbøde inflationseffekterne, eller andre kanaler, der kan påvirke de makroøkonomiske konsekvenser. I overensstemmelse med standardkonventionen for scenarieanalyser i stabens fremskrivninger forudsætter scenarierne, at penge- og finanspolitikken forbliver uændret i forhold til basisscenariet. De betydelige stigninger i inflationen, navnlig i det hårde scenario, vil sandsynligvis blive delvis opvejet af en strammere pengepolitik eller finanspolitiske støtteforanstaltninger, som kan sænke forbrugerpriserne på energi – som det sås i episoden med høj inflation i 2022-24. Andre kanaler, der ikke eksplicit medtages i analyserne, er fx en mulig positiv effekt på turismen i eurolandene som følge af mindre turisme i Mellemøsten.
Boks 5
Sammenligning med prognoser udarbejdet af andre institutioner og den private sektor
ECB's stabs fremskrivninger fra september 2026 for både vækst og inflation ligger øverst i eller over intervallet af prognoser fra andre institutioner og undersøgelser fra prognosemagere i den private sektor. ECB's stabs fremskrivninger af væksten ligger øverst i intervallet i andre prognoser for 2026 og over intervallet for 2027-28 – sandsynligvis delvis som følge af indarbejdelsen af de seneste positive dataresultater. Hvad angår inflationen, ligger stabens fremskrivninger øverst i intervallet af andre prognoser for 2026 og over intervallet for 2027-28, idet alle de omfattede prognoser tyder på en tilbagevenden til en inflation tæt på målet på mellemlangt sigt.
Tabel A
Sammenligning af de seneste prognoser for væksten i realt BNP, HICP-inflationen og HICP-inflationen ekskl. energi og fødevarer i euroområdet
(ændringer i pct. år til år)
| Offentliggjort | BNP-vækst | HICP-inflation | HICP-inflation ekskl. energi og fødevarer | ||||||
|---|---|---|---|---|---|---|---|---|---|---|
2026 | 2027 | 2028 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | ||
ECB's stabs fremskrivninger | September 2026 | 0,9 | 1,4 | 1,5 | 3,0 | 2,5 | 2,1 | 2,5 | 2,6 | 2,3 |
Consensus Economics | August 2026 | 0,7 | 1,2 | 1,3 | 2,8 | 2,3 | 2,0 | 2,4 | 2,4 | - |
Survey of Professional Forecasters | Juli 2026 | 0,6 | 1,2 | 1,3 | 2,7 | 2,2 | 2,0 | 2,4 | 2,2 | 2,1 |
Den Internationale Valutafond | Juli 2026 | 0,9 | 1,2 | - | 2,9 | 2,3 | - | - | - | - |
OECD | Juni 2026 | 0,8 | 1,2 | - | 2,8 | 2,4 | - | 2,4 | 2,4 | - |
Europa-Kommissionen | Maj 2026 | 0,9 | 1,2 | - | 3,0 | 2,3 | - | 2,3 | 2,5 | - |
Kilder: Consensus Economics Forecasts, 13. august 2026 (data for 2028 er hentet fra undersøgelsen i juli 2026), ECB Survey of Professional Forecasters, 24. juli 2026, IMF World Economic Outlook, 8. juli 2026, OECD Economic Outlook, 3. juni 2026 og Europa-Kommissionens økonomiske prognose (forår 2026), 21. maj 2026.
Anm.: Disse prognoser kan ikke sammenlignes direkte, hverken indbyrdes eller med ECB's stabs makroøkonomiske fremskrivninger, da de er afsluttet på forskellige tidspunkter. Prognoserne anvender desuden forskellige metoder til at udlede antagelser om budgetvariabler samt finansielle og eksterne variabler, herunder priser på olie, gas og andre råvarer. De makroøkonomiske fremskrivninger udarbejdet af ECB's stab opgiver årlige vækstrater for realt BNP, der er korrigeret for antal arbejdsdage pr. år, hvorimod Europa-Kommissionen og Den Internationale Valutafond opgiver årlige vækstrater, der ikke er korrigeret for antal arbejdsdage pr. år. I andre prognoser præciseres det ikke, om de opgivne data er korrigeret for antal arbejdsdage eller ej.
© Den Europæiske Centralbank, 2026
Postadresse 60640 Frankfurt am Main, Tyskland
Telefon +49 69 1344 0
Websted www.ecb.europa.eu
Alle rettigheder forbeholdt. Kopiering til uddannelsesformål eller i ikke-kommercielt øjemed er tilladt, såfremt kilden angives.
For så vidt angår specifik terminologi henvises til ECB glossary (findes kun på engelsk).
HTML ISBN 978-92-899-7800-2, ISSN 2529-4423, doi:10.2866/6565158, QB-01-26-091-DA-Q
Skæringsdatoen for de tekniske antagelser og den globale økonomi var 19. august 2026, og for de makroøkonomiske fremskrivninger for euroområdet 28. august 2026.
Tallene er baseret på et skøn over euroområdets BNP ved hjælp af modificeret indenlandsk efterspørgsel i stedet for BNP for Irland. Yderligere oplysninger findes i fodnote 4.
Den 7. september 2026, efter skæringsdatoen for stabens fremskrivninger, offentliggjorde Eurostat et revideret skøn på 0,6 pct. for 2. kvartal 2026. Opjusteringen af det oprindelige skøn skyldtes en stigning i Irlands BNP på 10,2 pct., hvilket afspejler multinationale virksomheders aktiviteter med ringe relevans for den indenlandske økonomi. Selvom de justerede samlede tal tyder på opadrettede risici i forbindelse med de årlige fremskrivninger af realt BNP for Irland og euroområdet for 2026, forbliver målet for euroområdets BNP ved hjælp af modificeret indenlandsk efterspørgsel for Irland (se fodnote 4) uændret for 2. kvartal 2026 samt for 2026 som helhed.
"Modificeret indenlandsk efterspørgsel" omfatter det private og offentlige forbrug og et modificeret investeringsmål, som ikke omfatter køb af fly til leasing og visse former for køb af intellektuelle ejendomsrettigheder. Irlands import, eksport og lagerændringer indgår ikke i dette mål. Dette mål afspejler således den underliggende udvikling i den indenlandske aktivitet i Irland bedre end det samlede BNP og er bedre egnet til at vurdere den underliggende udvikling i væksten i euroområdet, givet den høje volatilitet i de samlede tal for Irlands BNP. Yderligere oplysninger om denne foranstaltning findes på webstedet for Central Statistics Office of Ireland.
Justeret vækst henviser til et mål for euroområdets BNP, hvor der anvendes modificeret indenlandsk efterspørgsel i stedet for BNP for Irland som forklaret i fodnote 4. Den samlede vækst i realt BNP ventes at blive 0,3 pct. i 3. kvartal og 0,4 pct. i 4. kvartal.
Færdiggørelses- og installationsarbejder, også kaldet specialiserede byggeaktiviteter, udgør 75 pct. af byggeaktiviteten og er primært drevet af renoveringsarbejde på eksisterende bygninger (se også D. Rusinova og M. Weissler (2026), "Building resilience: how energy prices boost home efficiency, ECB's blog, ECB, 5. august).
De største eksportører af AI-relaterede varer er USA, Taiwan, Sydkorea og Kina, hvilket afspejler en historisk specialisering af deres produktionsstruktur. Andelen af AI-relaterede varer i disse landes samlede eksport i 2025 var henholdsvis 15,8 pct., 74,6 pct., 32,1 pct. og 20,2 pct., mens andelen for euroområdet var 10 pct.
Effekten på inflationen, som indgår i basisscenariet, anslås at være under 0,1 procentpoint kumulativt i perioden 2025-28.
Medmindre andet er angivet, omfatter henvisninger til aggregerede økonomiske indikatorer på verdensplan eller globalt plan i denne boks ikke euroområdet.
Den samlede globale inflation i forbrugerprisindekset beregnes som det vægtede gennemsnit af inflationen i 23 lande, som omfatter 14 udviklede økonomier (USA, Storbritannien, Japan, Schweiz, Canada, Australien, New Zealand, Sverige, Danmark, Norge, Tjekkiet, Ungarn, Polen og Rumænien) og ni vækstmarkedsøkonomier (Kina, Rusland, Brasilien, Indien, Tyrkiet, Sydkorea, Mexico, Singapore og Hongkong).
Den finanspolitiske kurs defineres som ændringen i den konjunkturkorrigerede primære saldo, yderligere justeret for NGEU-tilskud på indtægtssiden. Mens den finanspolitiske kurs er et top-down-mål for finanspolitikkens orientering, måles diskretionære finanspolitiske foranstaltninger ved hjælp af en bottom-up-tilgang (se anmærkningerne til tabel A).
Ikke-diskretionære faktorer vedrører hovedsagelig den finanspolitiske bremse og afkoblingen af skattegrundlaget fra BNP.
Efter skæringsdatoen for fremskrivningerne viste det foreløbige HICP-tal for august, at den samlede HICP-inflation var steget yderligere til 3,3 pct., mens HICPX-inflationen var aftaget til 2,4 pct.
Sammenlignet med maj var inflationen for energi, fødevarer og tjenesteydelser lavere i juli, mens NEIG-inflationen var uændret.
Raffineringsomkostninger og -marginer for diesel beregnes som forskellen mellem priserne på raffineret diesel og råolie. For benzin beregnes marginerne ved hjælp af prisen på raffineret benzin.
Mens nogle af disse foranstaltninger er udløbet, er andre blevet forlænget eller indført for nylig. På trods af yderligere foranstaltninger (herunder forlængelser) i Italien og Spanien, hovedsagelig i forbindelse med nedsættelser af punktafgifter på transportbrændstoffer, er disse skøn stort set uændrede i forhold til fremskrivningerne fra juni 2026.
Afhængigt af stabens antagelser vedrørende prisen på ETS2-tilladelser (se boks 2) anslås ETS2's indvirkning på HICP-inflationen i 2028 at være 0,2 procentpoint, hvilket er uændret i forhold til fremskrivningerne fra juni 2026. Yderligere oplysninger findes i boksen "Den makroøkonomiske indvirkning af klimapolitikkerne i euroområdet" i Eurosystemets stabs fremskrivninger fra december 2025.
Europa-Kommissionen har vedtaget midlertidige rammebestemmelser for statsstøtte i forbindelse med krisen i Mellemøsten for at begrænse stigningen i energi- og gødningsomkostningerne i visse sektorer i forbindelse med krisen i Mellemøsten. Se også pressemeddelelse af 29. april 2026. Kommissionen vedtager midlertidige rammebestemmelser for statsstøtte til støtte for sektorer, der er berørt af krisen i Mellemøsten.
Reformen vedrørende sundhedssektoren forventes at tilføje 0,07 procentpoint til den årlige HICPX-inflation i euroområdet og 0,05 procentpoint til HICP-inflationen i 2027, hvilket hovedsagelig kan tilskrives NEIG-komponenten.
Professionelle prognosemagere forventer også begrænsede anden runde-effekter på HICPX-inflationen (under 0,1 procentpoint i 2026 og 2027), som det fremgår af Survey of Professional Forecasters for 3. kvartal 2026 (se boks 1).
Modellerne er nærmere beskrevet i E. Angelini, N. Bokan, K. Christoffel, M. Ciccarelli og S. Zimic (2019), "Introducing ECB-BASE: The blueprint of the new ECB semi-structural model for the euro area", Working Paper Series, nr. 2315, ECB, september, og O. Arce, M. Ciccarelli, A. Kornprobst og C. Montes-Galdón (2024), "What caused the euro area post-pandemic inflation? An application of Bernanke and Blanchard (2023)", Occasional Paper Series, nr. 343, ECB.
Justeringen af NEIG-inflationen og inflationen i servicesektoren for 2027 afspejler bl.a. virkningen af ændringen i lovgivning om lægemiddelpriser (fra juli 2026) og sundhedssektorreformen i Tyskland (fra januar 2027), som udgør en samlet effekt på lidt under 0,1 procentpoint, på HICP-inflationen i euroområdet for 2027.
Efter skæringsdatoen for septemberfremskrivningerne offentliggjorde Eurostat sit første skøn over væksten i lønsum pr. ansat i 2. kvartal 2026. Skønnet på 3,3 pct. var i fuld overensstemmelse med septemberfremskrivningerne.
De anvendte markedspriser er dem, der var gældende 19. august 2026 (skæringsdatoen for de tekniske antagelser).
De makroøkonomiske effekter vurderes desuden ved hjælp af gennemsnittet af resultaterne af en række makroøkonomiske modeller udarbejdet af ECB's og Eurosystemets stab, mens scenarierne for Mellemøsten blev konstrueret ved hjælp af ECB-BASE-modellen. Modellerne for denne analyse blev endvidere anvendt i standardfremskrivningstilstand og udelukker enhver øget elasticitet i forbindelse med indirekte effekter og anden runde-effekter, som indgår i scenarierne for Mellemøsten.
Udarbejdet af A. Bobasu, A. Ferrari, T. Kockerols, A. Manu, G. Müller, R. Rigato og A. Stalla-Bourdillon.
Se afsnit 3 i Eurosystemets stabs fremskrivninger fra juni 2026.
Se navnlig boks 4 i Eurosystemets stabs fremskrivninger fra juni 2026.
Bemærk, at fortolkningen af det hårde scenario med hensyn til forsyningsforstyrrelser kræver en delvis genopretning af olie- og gasstrømmene gennem Hormuzstrædet under basisscenariet. Navnlig skal genopretningen i basisscenariet i 4. kvartal 2026 være stor nok til, at forsyningsforstyrrelser i det hårde scenario af den omtalte størrelsesorden er mulige. Disse stød vil svare til en reduktion af energistrømmene gennem strædet med ca. 60 pct., og en del af indvirkningen på olieforsyningen afbødes ved at omdirigere gennem regionale rørledningsnet.
I simuleringer af internationale forhold anvendes antagelser om højere råvarepriser på fødevarer, da krigen i Mellemøsten også påvirker markederne for gødning. I simuleringerne for euroområdet viser det negative og det hårde scenario en kraftigere spredning af energistødet til forbrugerpriserne på fødevarer, som således dækker virkningerne af højere energipriser på råvarepriserne på fødevarer. Se også afsnit 3 i Eurosystemets stabs fremskrivninger fra juni 2026.
Medmindre andet er angivet, omfatter henvisninger til aggregerede økonomiske indikatorer på globalt plan i denne boks ikke euroområdet.
Se M. Bańbura, E. Bobeica, A. Giammaria, M. Porqueddu og J. Van Spronsen, "A new model to forecast energy inflation in the euro area", Working Paper Series, nr. 3062, ECB. Denne model blev anvendt til at vurdere et scenario med vedvarende høje raffineringsmarginer for benzin og diesel. Denne alternative tilgang bekræftede stort set rekalibreringen af elasticiteter i ECB-BASE-modellens hovedfremskrivningsmodel for scenarierne i juni 2026. Den aktuelle øvelse fastholder derfor den tidligere anvendte grad af energiprisernes gennemslag på HICP-energiinflationen.
De indirekte effekter af gennemslaget af råvarepriserne på energi på fødevarepriserne er blevet krydstjekket med en euroområdeversion af Bernanke og Blanchard-modellen (BBEA) (se fodnote 21) og en lokal fremskrivning. Begge konstaterer, under historiske regulariteter, en lidt mindre elasticitet end i det mildere scenario med ECB-BASE-modellen. For de nuværende simuleringer er parametrene for dette gennemslag blevet nedskaleret proportionelt for alle scenarierne, således at den mildere scenariereaktion i ECB-BASE-modellen svarer til BBEA-modellens og den lokale fremskrivningsmodels gennemsnitlige reaktion.
Der blev konstateret et fald på 50 pct. i den globale lufttransport under covid-19-pandemien. Selvom en tilsvarende reduktion som følge af det aktuelle stød kan være mindre sandsynlig, fremhæver følsomhedsanalysen sårbarheden over for en halebegivenhed som denne.
-
10 September 2026